Только один банк изменил ставку по несрочным депозитам в мае
КФГД представил результаты очередного мониторинга
Изображение: freepik
Четыре банка-участника системы гарантирования депозитов пересмотрели ставки по сберегательным депозитам в мае. Ещё один банк изменил процент вознаграждения по срочным депозитам и один банк-участник — по несрочным депозитам. Как и прежде аналитики фонда отмечают, что население при выборе депозита для хранения своих сбережений руководствуется не выгодой, а удобством предоставляемых услуг, мобильных приложений, а также своими ощущениями по надёжности и стабильности самого банка.
Отметим, в этот раз КФГД привёл результаты мониторинга без упоминания наименований банков второго уровня. Также аналитики не стали представлять названия и виды депозитных продуктов каждого банка-участника системы, как это традиционно происходило в прошлые месяцы.
Несрочные депозиты
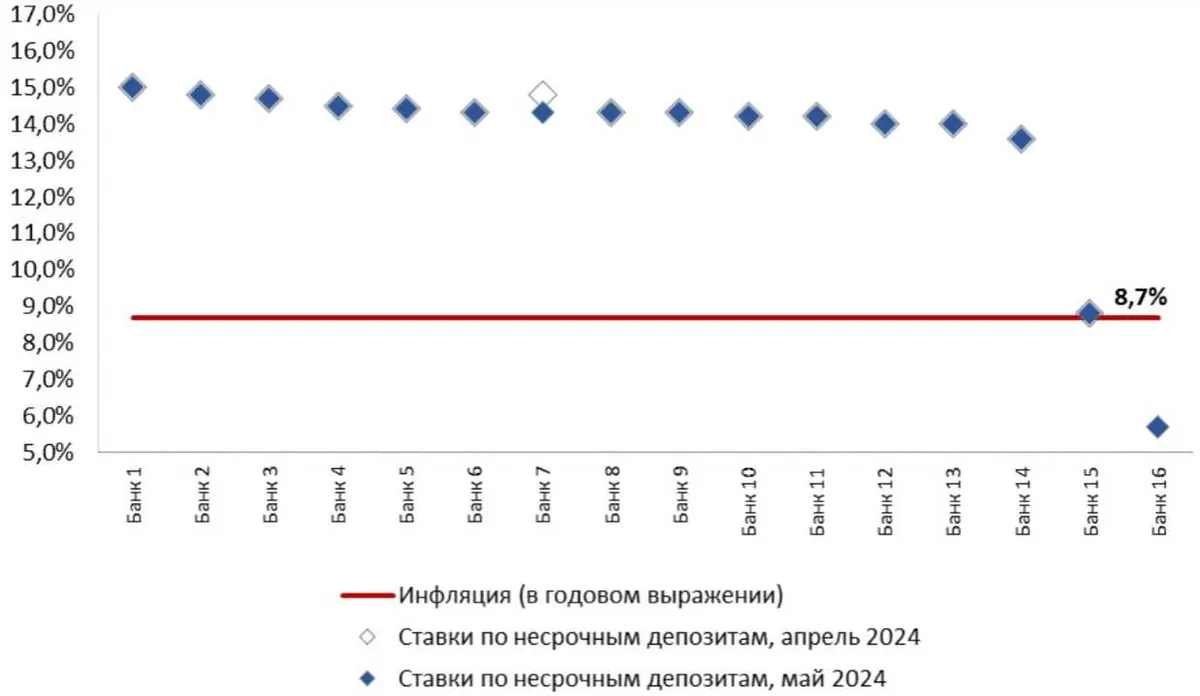
Только один банк-участник, входящий в тройку крупных банков (с долей рынка по размеру активов более 10 %), понизил ставку вознаграждения по несрочным депозитам на 0,5 п.п. В результате средняя ставка по сегменту в мае 2024 года снизилась с 14,4 % до 14,3 %. Размах выборки по ставкам банков составляет 1,4 п.п. (максимальная ставка — 15,0 %, минимальная — 13,6 %). В выборку аналитики не включили ставки двух мелких банков (с долей рынка по размеру активов менее 3 %), которые фондируются в основном за счёт вкладов юридических лиц и, соответственно, предлагают ставки вознаграждения по несрочным депозитам на уровне или ниже уровня инфляции.
Ставки, предлагаемые банками по несрочным депозитам (май 2024 г.)
Источник: КФГД
Срочные депозиты
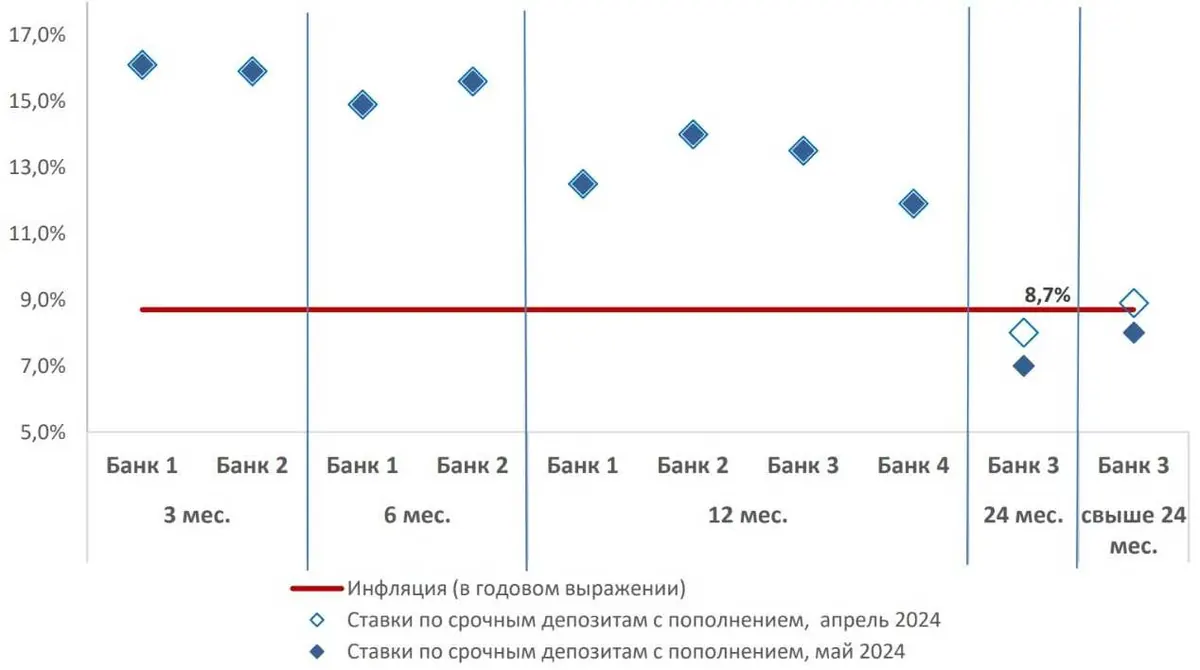
В мае ставку вознаграждения по срочным депозитам с правом пополнения понизил также только один банк-участник: на срок 24 месяца на 1 п.п. и на срок свыше 24 месяцев на 0,9 п.п. Минимальная ставка по сегменту составляет 7 % на срок 24 месяца и максимальная — 16,1 % на срок 3 месяца. Все банки предлагают ставки вознаграждения по срочным депозитам с правом пополнения выше уровня инфляции за исключением 1-го банка, который предлагает ставки на долгосрочные депозиты ниже уровня инфляции. В мае 2024 года банки-участники СГД не привлекали срочные депозиты без права пополнения. Несмотря на ограниченное предложение срочных депозитов, ставки по ним выше, чем по несрочным, и сопоставимы со ставками по сберегательным депозитам.
Ставки, предлагаемые банками по срочным депозитам с пополнением (май 2024 г.)
Источник: КФГД
Сберегательные депозиты с правом пополнения
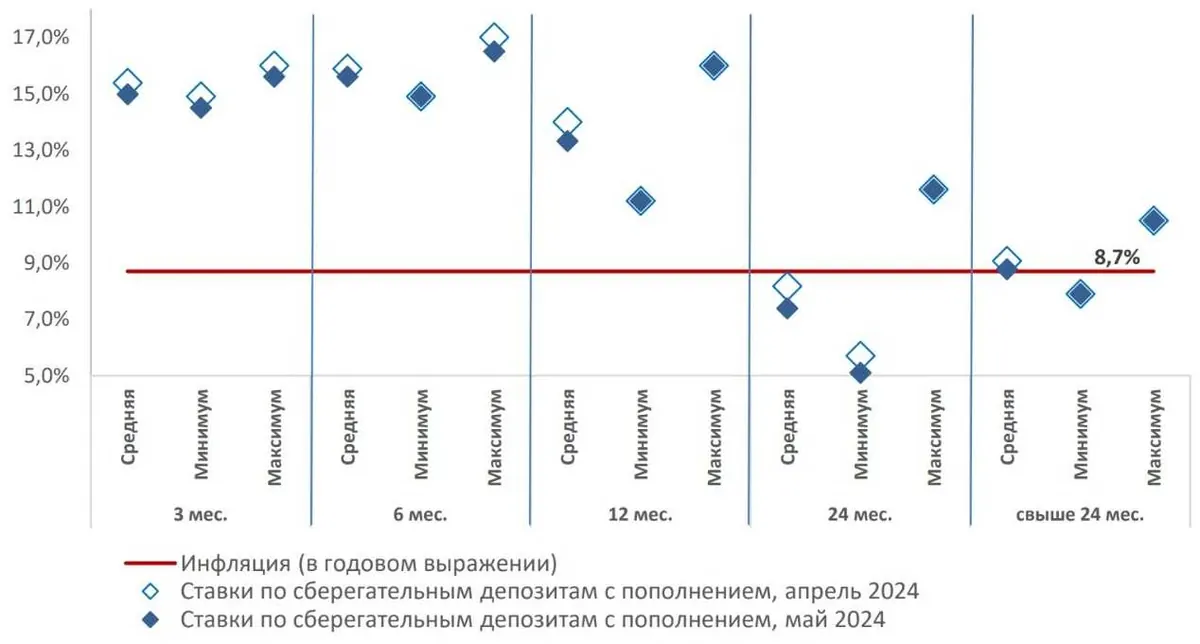
Четыре банка со смешанным типом фондирования снизили ставки вознаграждения по сберегательным депозитам с правом пополнения на все сроки. Согласно последним доступным сведениям два банка со смешанным типом фондирования привлекли 52,4 % от всего объема привлеченных депозитов. Минимальная ставка составляет 5,1 % на срок 24 месяца и максимальная — 16,5 % на срок 6 месяцев. Банки не предлагают привлекательные ставки по сберегательным депозитам с правом пополнения на долгие сроки с учётом стоимости процентного риска.
Ставки, предлагаемые банками по сберегательным депозитам с пополнением (май 2024 г.)
Источник: КФГД
Сберегательные депозиты без права пополнения
Согласно последним доступным сведениям два банка со смешанным типом фондирования привлекли 62,4 % от всего объёма привлечённых депозитов. В мае изменения по ставкам по сберегательным депозитам без права пополнения произошли у трёх банков со смешанным типом фондирования:
- на срок 6 месяцев один банк снизил ставку на 0,4 п.п., в то время как другой банк повысил на 0,4 п.п., в результате изменения средней ставки в данном сегменте не произошло;
- на срок 12 месяцев один банк снизил ставку на 0,3 п.п. Минимальная ставка составляет 6,4 % на срок свыше 24 месяцев и максимальная — 18,0 % на срок 3 месяца. В результате, ставки банков по сберегательным вкладам без права пополнения являются наиболее конкурентоспособными по сравнению с другими сегментами рынка.
Ставки, предлагаемые банками по сберегательным депозитам без пополнения (май 2024 г.)
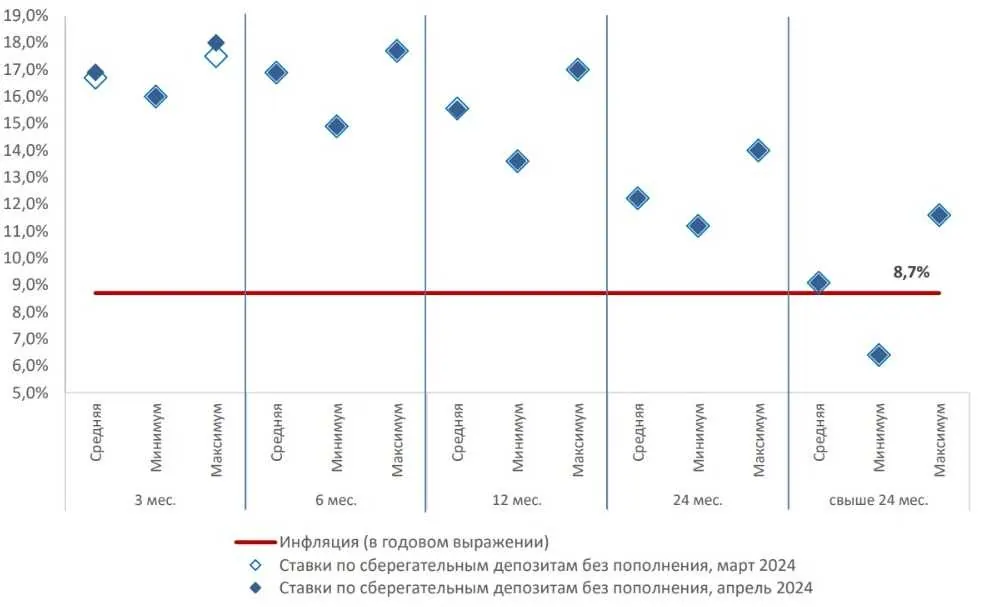
Источник: КФГД
В целом по депозитному рынку было зафиксировано незначительное снижение ставок вознаграждения. Ставки по банковским депозитам превышают уровень инфляции (8,7 %) и позволяют обеспечить привлекательную реальную доходность. Банки не предлагают привлекательные ставки на долгие сроки по срочным и сберегательным депозитам с правом пополнения с целью минимизации процентных рисков с учётом возможного снижения базовой ставки Национального Банка.
Также в КФГД напомнили, что размер гарантийного возмещения зависит от вида и валюты депозита:
- по сберегательным вкладам (депозитам) в национальной валюте — не более ₸20 млн;
- по иным депозитам в национальной валюте, в том числе по остаткам на платёжных карточках и текущих счетах — не более ₸10 млн;
- по депозитам в иностранной валюте, в том числе по остаткам на платёжных карточках и текущих счетах — не более ₸5 млн.
Оригинал: https://the-tenge.kz/articles/kfgd-0524