АРРФР представило отчёт надзорного стресс-тестирования банков
Аналитики выявили области, нуждающиеся дальнейшее совершенствование
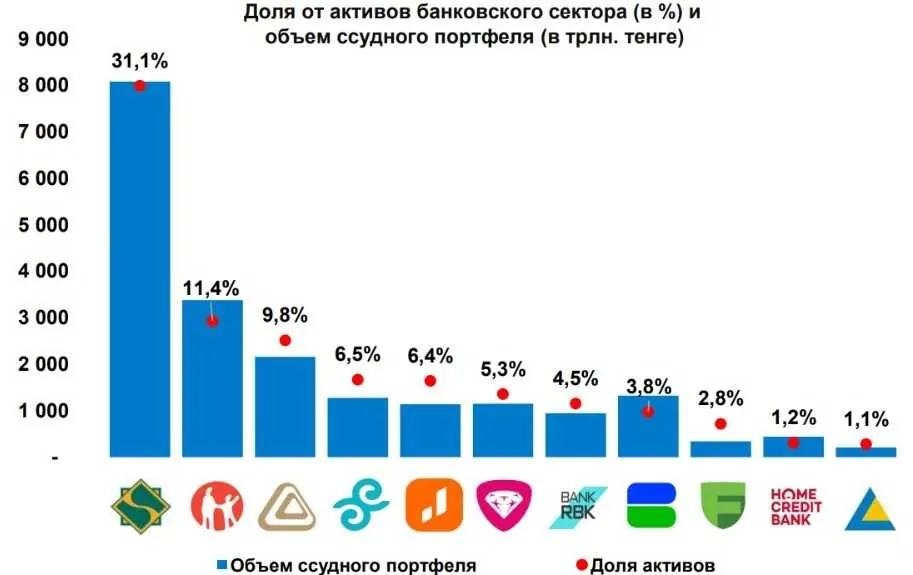
Агентство РК по регулированию и развитию финансового рынка опубликовало свой первый отчёт по надзорному стресс-тестированию (далее — НСТ) банков за 2023 год. Исследование включает подробный анализ влияния макроэкономических сценариев на достаточность капитала банков. В рамках стресс — тестирования 11 крупнейших банков, охватывающих 84 % активов и 85 % кредитного портфеля отрасли, было подтверждено, что уровень основного капитала (k1) составил 13,9 % к II кварталу 2024 года, что значительно выше минимального требуемого уровня в 5,5 % без учета буферов и свидетельствует о высокой капитализации и устойчивости банков к потенциальным экономическим шокам. Стрессовый сценарий предполагал изменения в экономической ситуации, включая возможное снижение ВВП до −2,4 % на фоне мировых экономических потрясений и спада в ключевых отраслях.
Источник: АРРФР
НСТ является одним из ключевых инструментов риск-ориентированного надзора и направлен на оценку финансовой устойчивости к гипотетическим сценариям развития событий, что позволяет применять превентивные надзорные меры для управления рисками. Начиная с 2022 года НСТ проводится на ежегодной основе по расширенному списку банков в соответствии с периметром регулярного AQR.
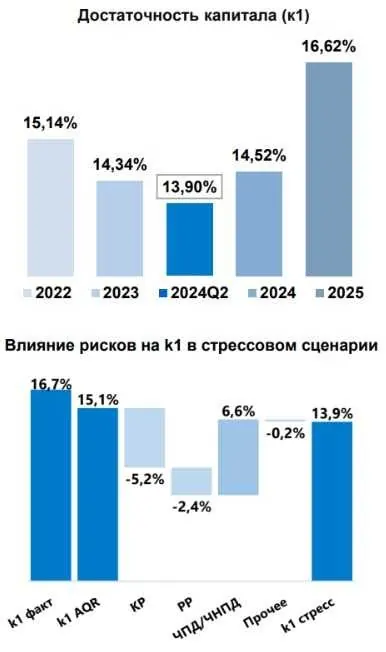
В 2023 году в периметр НСТ вошли 11 банков с 84 % долей активов и 85 % долей ссудного портфеля банковского сектора по состоянию на 01.01.2023г. Основной негативный эффект на достаточность капитала оказали кредитный (−5,2 п.п.) и рыночный риск (−2,4 п.п.). Чистые процентные и непроцентные доходы позволили частично нивелировать эффекты указанных рисков на 6,6 п.п.
Источник: АРРФР
КРЕДИТНЫЙ РИСК
По результатам AQR 2023 коэффициент достаточности основного капитала (k1) снизился на 1,6 п.п. и составил 15,1 % за счет увеличения коэффициента покрытия провизиями на 2,2 п.п. В соответствии с предпосылками стрессового сценария коэффициент покрытия провизиями по результатам НСТ увеличился на 9,9 п.п. до 20,1 % на конец прогнозного горизонта.
Факт — 8,0 %
AQR — 10,2 %
НСТ — 20,1 %
РЫНОЧНЫЙ РИСК
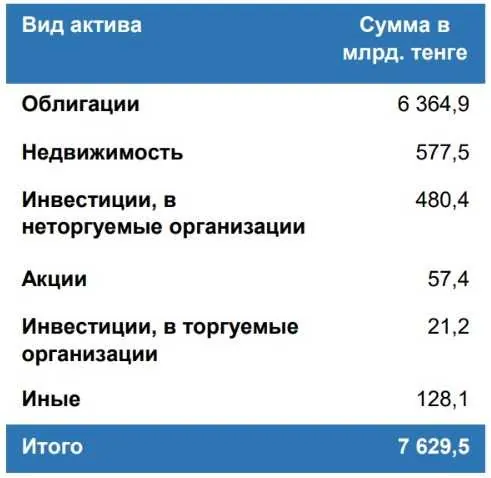
Основная подверженность рыночному риску сконцентрирована в портфеле облигаций, оцениваемых по справедливой стоимости.
Общая сумма активов в виде акций и инвестиций в неторгуемые компании составила ₸480 млрд, которые на 91 %, являются инвестициями в дочерние организации, 9 % — акциями и инвестициями в ассоциированные компании.
Основная доля активов, подверженных мгновенному шоку, приходится на облигации, часть которых номинированы в иностранных валютах: доллар США, евро и российский рубль. При применении мгновенного шока балансовая стоимость активов до влияния валютного риска снижается с ₸6,5 трлн до ₸6,1 трлн. Основным фактором является увеличение референсных ставок в виде доходности государственных ценных бумаг, ставки TONIA и прочих, предусмотренных в стрессовом сценарии.
Источник: АРРФР
По результатам НСТ балансовая стоимость инвестиций в неторгуемые организации в результате предполагаемого стрессового сценария умеренно снизилась с ₸480 млрд до ₸387 млрд на конец прогнозного горизонта.
ЧПД и ЧНПД
Снижение ЧПД и ЧНПД в стрессовом сценарии обосновано увеличением расходов по процентным обязательствам банков (рост ставок фондирования), а также снижением доли активов, приносящих процентный и комиссионный доходы (обесценение активов).
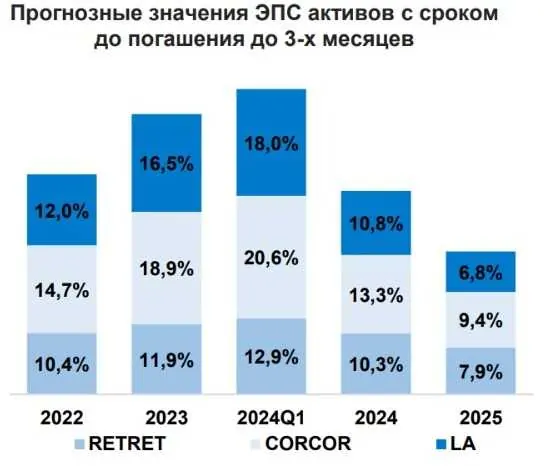
С целью оптимизации результаты анализа представлены по активам и обязательствам со сроком погашения до 3-х месяцев ввиду аналогичной динамики поведения по иным срочностям. Максимальный прирост ЭПС по активам и обязательствам приходится на 1-й квартал 2024 года в соответствии с ростом референсных ставок в стрессовом сценарии. По активам, приносящим процентный доход, ЭПС в худшем квартале представлена следующим образом: по займам физическим лицам в размере 12,9 %, по займам юридическим лицам — 20,6 %, по ликвидным активам — 18 %. В последующие кварталы наблюдается умеренное снижение ЭПС в соответствии с предпосылками о восстановлении роста экономики.
Источник: АРРФР
Таким образом, в рамках НСТ 11 крупнейших банков, охватывающих 84 % активов и 85 % кредитного портфеля отрасли, подтверждено, что уровень основного капитала (k1) составил 13,9 % к II кварталу 2024 года, что значительно выше минимального требуемого уровня в 5,5 % без учёта буферов и свидетельствует о высокой капитализации и устойчивости банков к потенциальным экономическим шокам.
Кредитный риск оказал наибольшее влияние на капитал, вызвав его снижение на 5,2 процентных пункта. Рыночный риск, включая воздействие изменений процентных ставок и цен на финансовые инструменты, дополнительно снизили капитал на 2,4 процентных пункта. Несмотря на это, чистые процентные и непроцентные доходы помогли компенсировать эти эффекты на 6,6 процентных пункта, подтверждая важность диверсификации доходов банков. Особенно важным аспектом является введение нового буфера капитала с 2024 года, который будет учитывать результаты надзорного стресс-тестирования. Эта мера направлена на дальнейшее повышение устойчивости банков к неблагоприятным экономическим изменениям и способствует укреплению финансовой стабильности банковского сектора.
Стресс-тестирование показало не только текущую устойчивость банковского сектора, но и выявило области, в которых необходимо дальнейшее совершенствование, как в методологии проведения тестов, так и в механизмах управления рисками на уровне отдельных банков. Эти усилия будут продолжены для обеспечения прочности финансовой системы Казахстана в долгосрочной перспективе.