Новый налоговый кодекс: какие льготы хочет исключить правительство
Сократить предлагается меньше пятой части действующих льгот.
Фото: pixabay.com
В проекте нового Налогового кодекса должны быть сокращены и оптимизированы налоговые льготы, которые предоставляются в различных секторах экономики. На протяжении нескольких лет об излишнем количестве льгот говорилось на разных уровнях, в том числе о том, что значительная их часть уже давно неэффективны, и требуют сокращения. При работе над проектом нового кодекса правительство должно было проанализировать действующие льготы и провести их пересмотр. Вот что готово у чиновников сейчас.
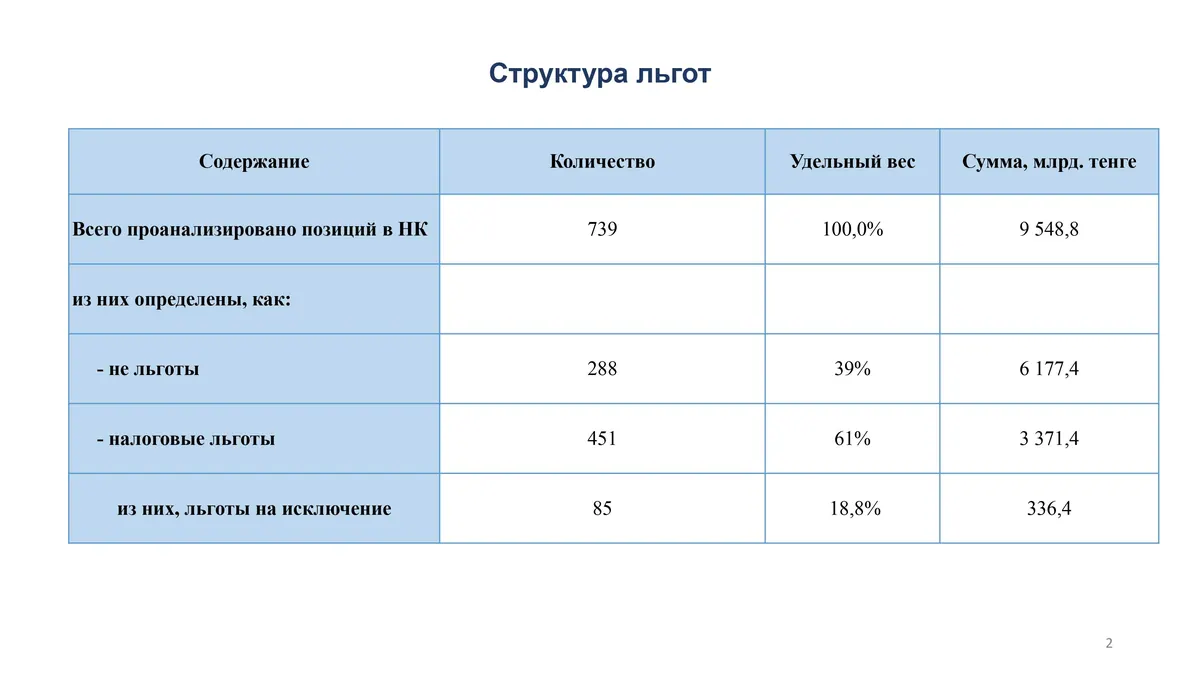
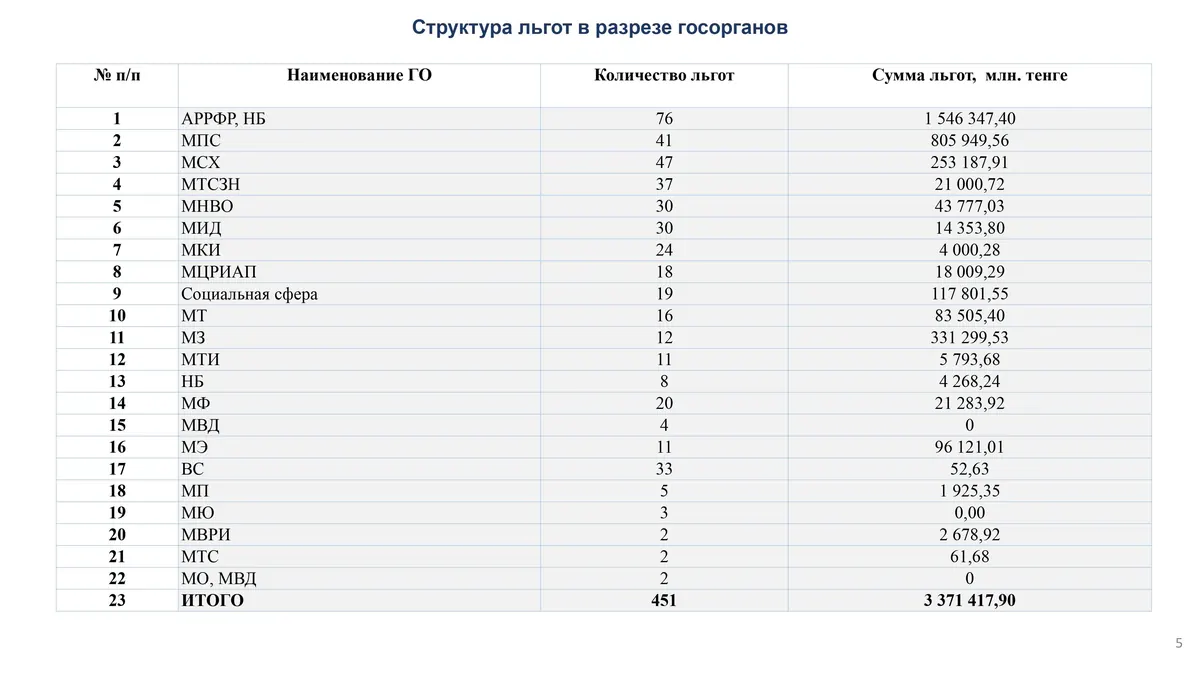
Проанализировано 739 позиций действующего налогового кодекса, которые предоставляют льготы и преференции. Из них 61 % определены как непосредственно льготы, и 39 % — не льготы (проще говоря, условные льготы). В целом, упущенная выгода от общего объема этих льгот и не льгот составляет ₸9,5 трлн. Исключить же предлагается 85 льгот, или 18,8 % на ₸336,4 млрд.
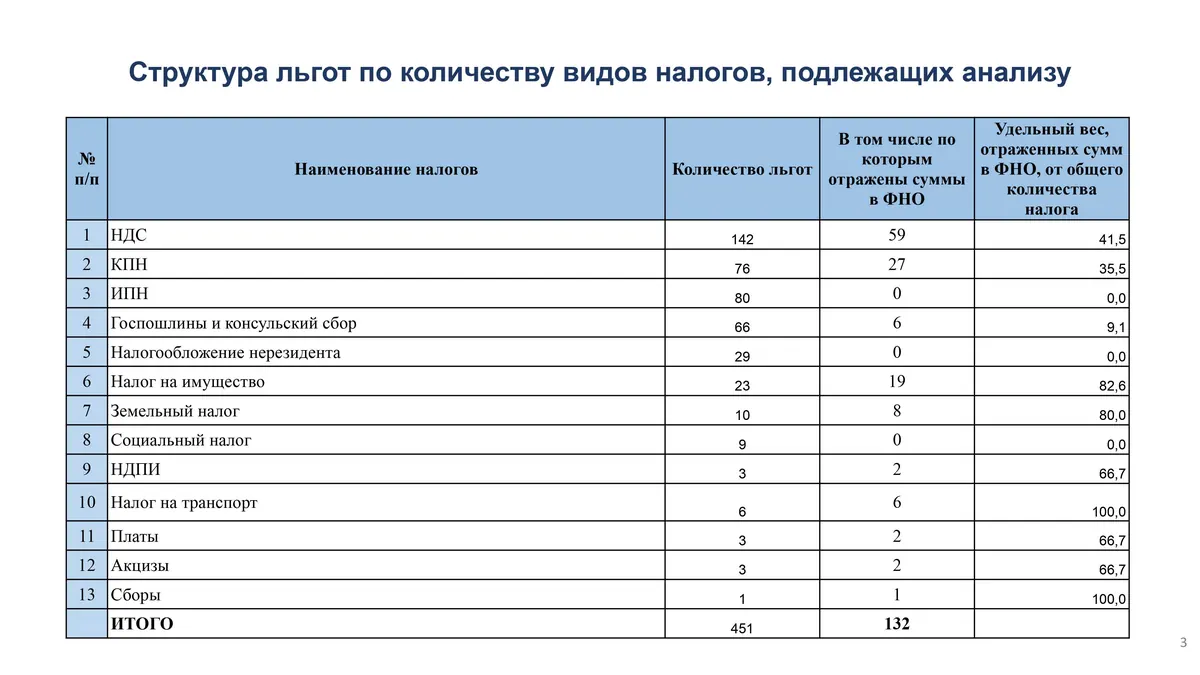
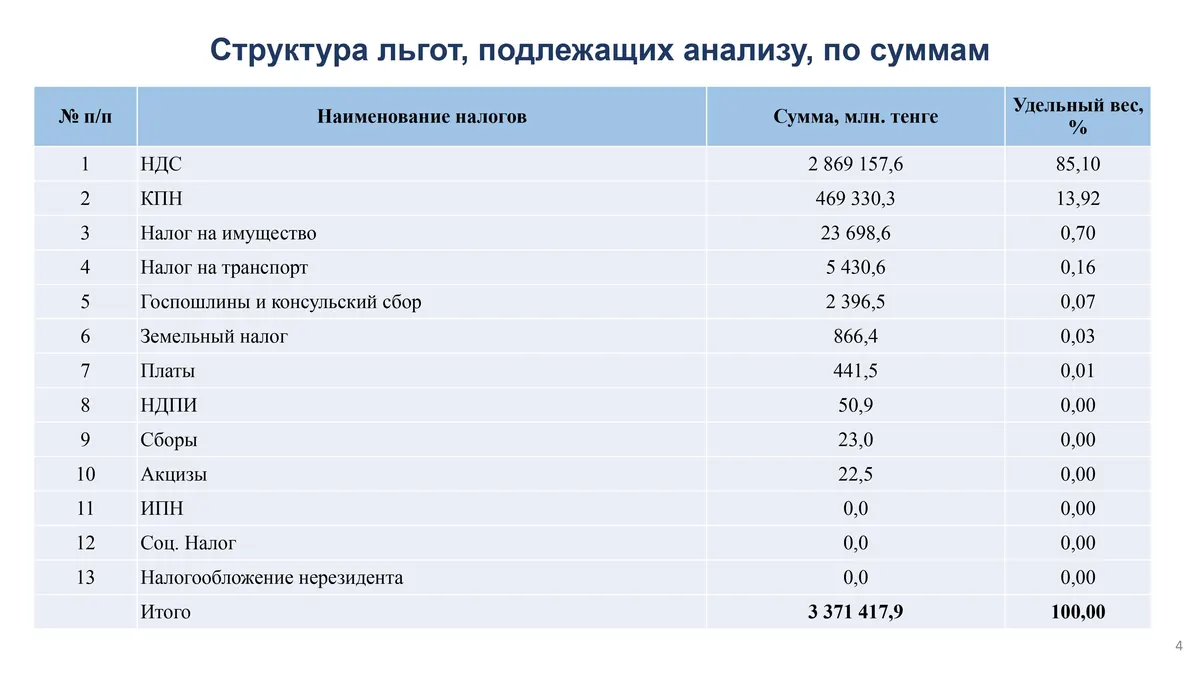
85,1 % действующих сегодня льгот приходится на такой налог как НДС. Общая сумма потерь оценивается в ₸2,8 трлн. 13,9 % занимают льготы по КПН с суммой ₸469,3 трлн. Доля остальных налоговых льгот составляет меньше одного процента.
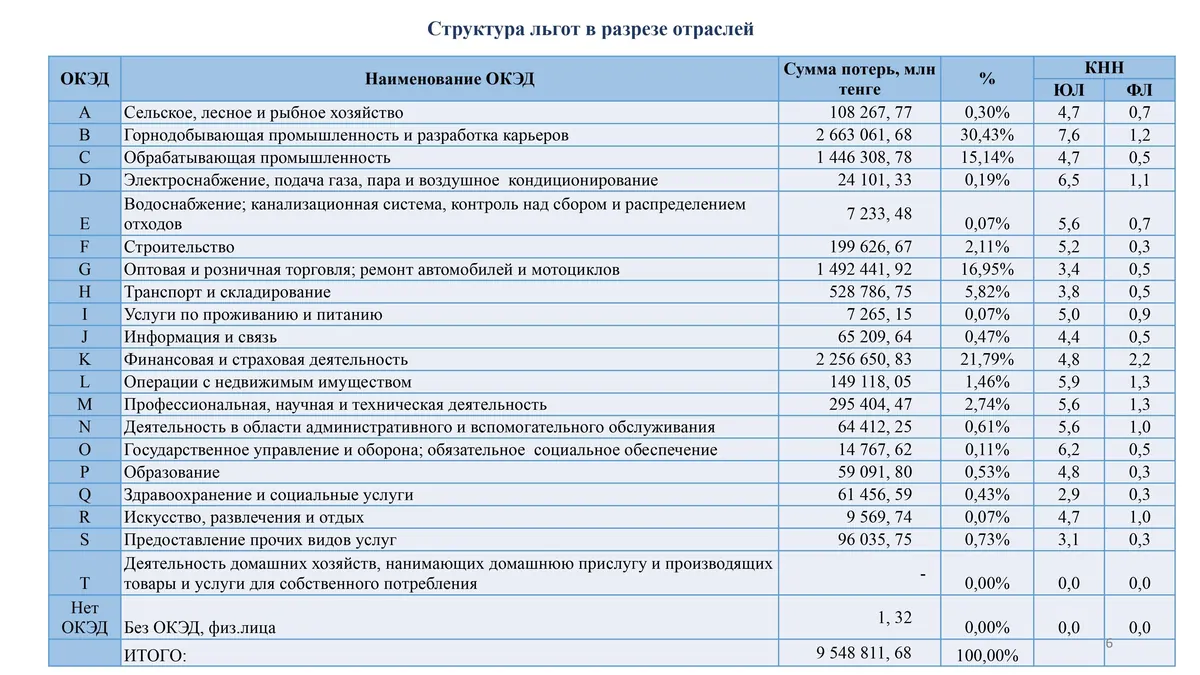
По структурам бизнеса наибольшее количество льгот — 30,43 %, приходятся на горнодобывающую промышленность и разработку карьеров. 21,79 % льгот действуют в финансовой и страховой деятельности, 16,95 % — в оптовой и розничной торговле, ремонте автомобилей и мотоциклов, 15,14 % — в обрабатывающей промышленности.
Предлагается исключить такую льготу, как вычет КПН у источника, выплаченного за счет собственных средств по вознаграждению по займу, превышающему 10 000 000-кратный размер МРП и полученному от банка-нерезидента с участием иностранного государства в уставном капитале такого банка на момент заключения договора такого займа (статья 263 действующего Налогового кодекса).
Также предлагается убрать возможность уменьшения налогооблагаемого дохода субъектом малого предпринимательства, осуществляющим деятельность в обрабатывающей промышленности, применяющим общеустановленный порядок налогообложения, на расходы на приобретение или строительство зданий и сооружений производственного назначения (п.п. 7 п.1 ст.288 НК).
Убрать также предлагается две льготы по ИПН: на доход от реализации лома и отходов цветных и черных металлов юр.лицу, осуществляющему деятельность по сбору такого лома и отходов, — в размере 85 % от суммы такого дохода; и налоговый вычет по вознаграждениям (применяется по расходам на оплату вознаграждения по ипотечным жилищным займам, полученным в жилищных строительных сберегательных банках). Еще одна льгота по ИПН, которую предлагает убрать правительство, касается уменьшения облагаемой суммы дохода ИП на облагаемый доход ИП — осуществляющего электронную торговлю товарами, производится в случае, если доходы от осуществления электронной торговли товарами с учетом превышения суммы положительной курсовой разницы над суммой отрицательной курсовой разницы, возникших по операциям по такой деятельности, составляют не менее 90 % дохода ИП, полученного совокупно за налоговый период.
Четыре льготы, которые предлагается исключить, касаются НДС. В частности, освобождение от НДС товаров, произведенных и реализуемых на территории СЭЗ «Астана новый город» при одновременном соблюдении условии; возможность отнесения в зачет дополнительной суммы НДС по оборотам по реализации товаров, являющихся результатом осуществления деятельности по производству продукции в обрабатывающей промышленности; освобождения от НДС товаров, по которым истек срок уплаты косвенных налогов. Также предлагается убрать льготу по освобождению от НДС услуг по осуществлению социально значимых перевозок пассажиров автомобильным транспортом в городском (сельском), пригородном, внутрирайонном, межрайонном (междугороднем внутриобластном) сообщении, а также трамваями.
Предложено убрать две льготы по налогообложению нерезидентов. В частности, правительство хочет исключить норму, согласно которой доходы нерезидента в виде дивидендов, за исключением выплачиваемых лицам, зарегистрированным в государстве с льготным налогообложением, включенном в перечень, утвержденный уполномоченным органом, подлежат налогообложению по ставке 10 % при одновременном выполнении следующих условий: на день начисления дивидендов налогоплательщик владеет акциями или долями участия, по которым выплачиваются дивиденды, более трех лет; юридическое лицо — резидент, выплачивающее дивиденды, не является недропользователем в течение периода, за который выплачиваются дивиденды; имущество лиц, являющихся недропользователями, в стоимости активов юридического лица — резидента, выплачивающего дивиденды, на день выплаты дивидендов составляет не более 50 %. Взамен отдельных льгот по налогам для нерезидентов предполагается ввести общую ставку (размер ставки пока не сообщается).
Оригинал: https://the-tenge.kz/articles/kakie-nalogovie-lgoti-gotovo-ubrat-pravitelstvo