Итоги валютного, долгового и денежного рынков за неделю
Какие факторы влияли на поведение тенге.
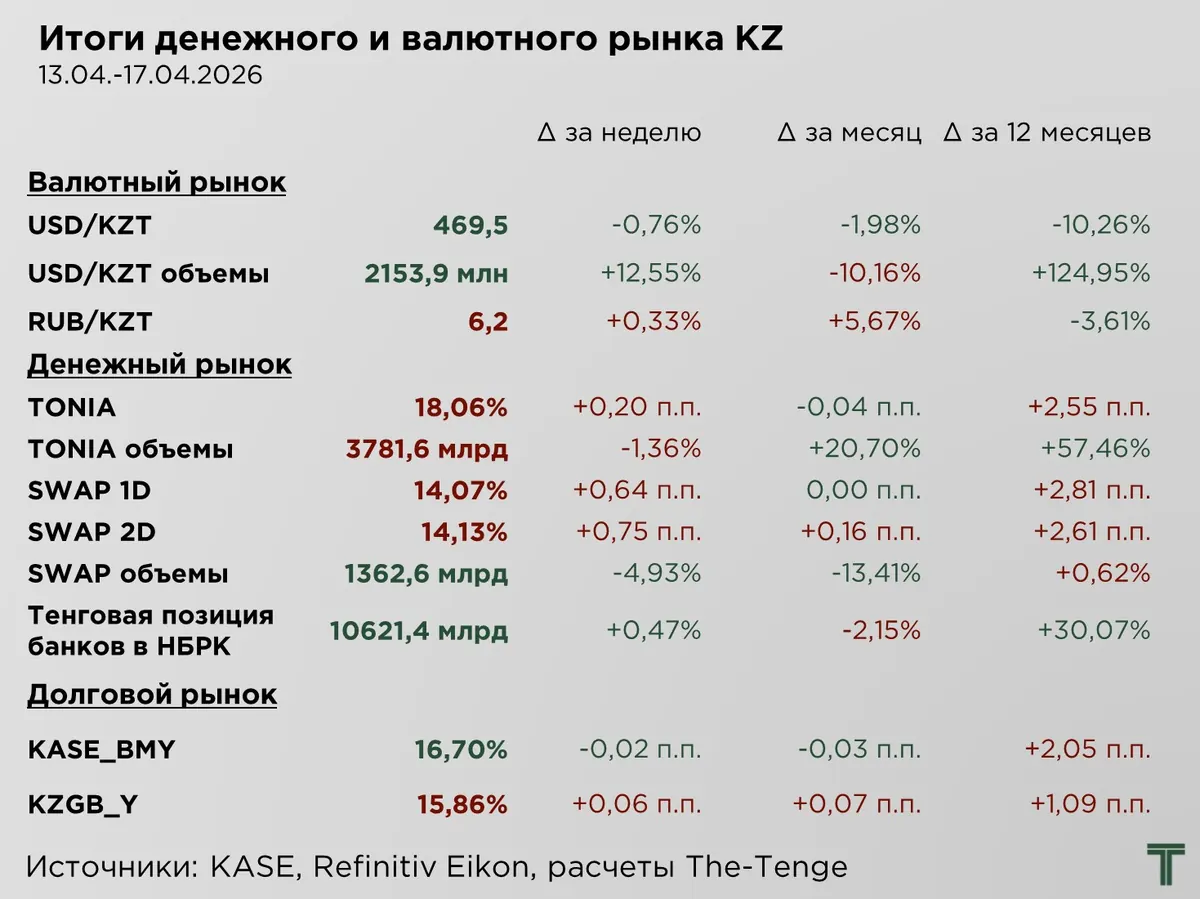
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Тенге на прошлой неделе укрепился на 0,76 %, или на ₸3,6 за $1, при этом объём торгов вырос на 12,6 %. Укрепление курса происходило на фоне ослабления цен на нефть.
В целом, с начала марта тенге, как и доллар, выступал одним из убежищ от нефтяного шока. В марте участники рынка активно наращивали спрос на тенговые активы, и кроме того, поддержку тенге оказывал и тот факт, что Казахстан выступает экспортёром энергоносителей.
В то же время наблюдается постепенный выход спекулятивных инвесторов из бумаг Минфина, что выражается в росте доходностей и, в частности, достаточно близкий возврат трёхлетних ставок по тенговым государственным облигациям к уровням шестимесячной давности. Вероятно, часть участников рынка фиксирует доходность по государственным ценным бумагам, либо сокращает позиции на фоне изменившегося баланса риска и доходности.
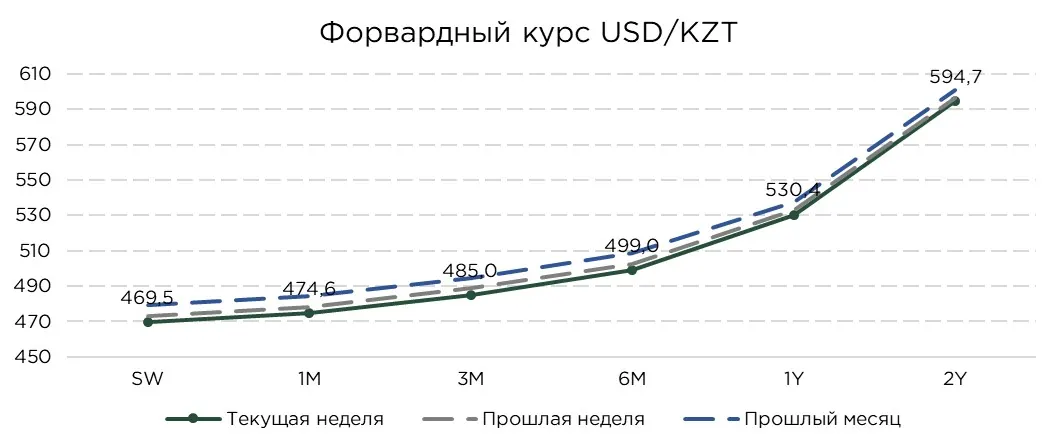
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
На фоне некоторой деэскалации ситуации на Ближнем Востоке цены на нефть немного снизились, что частично нивелировало риски усиления инфляционного давления и сохранения жёсткой позиции ФРС. На этом фоне доходности американских ГЦБ снизились, тогда как доходности казахстанских ГЦБ, напротив, выросли, что обусловило небольшую корректировку форвардного курса по сравнению с уровнями предыдущей недели.
Согласно параметрам форвардной кривой, рынок в настоящее время закладывает формирование курса в диапазоне ₸498–530 за $1 на горизонте 6–12 месяцев против ₸508–537 неделей ранее.
Денежный рынок
На прошедшей неделе наблюдался рост спроса на краткосрочное тенговое фондирование. За неделю ставка РЕПО выросла до 18,06 %, а в отдельные дни достигала 18,57 %, превышая уровень базовой ставки.
В целом, несмотря на наличие избыточной тенговой ликвидности, спрос на неё остаётся высоким, удерживая ставки по РЕПО в середине коридора базовой ставки.
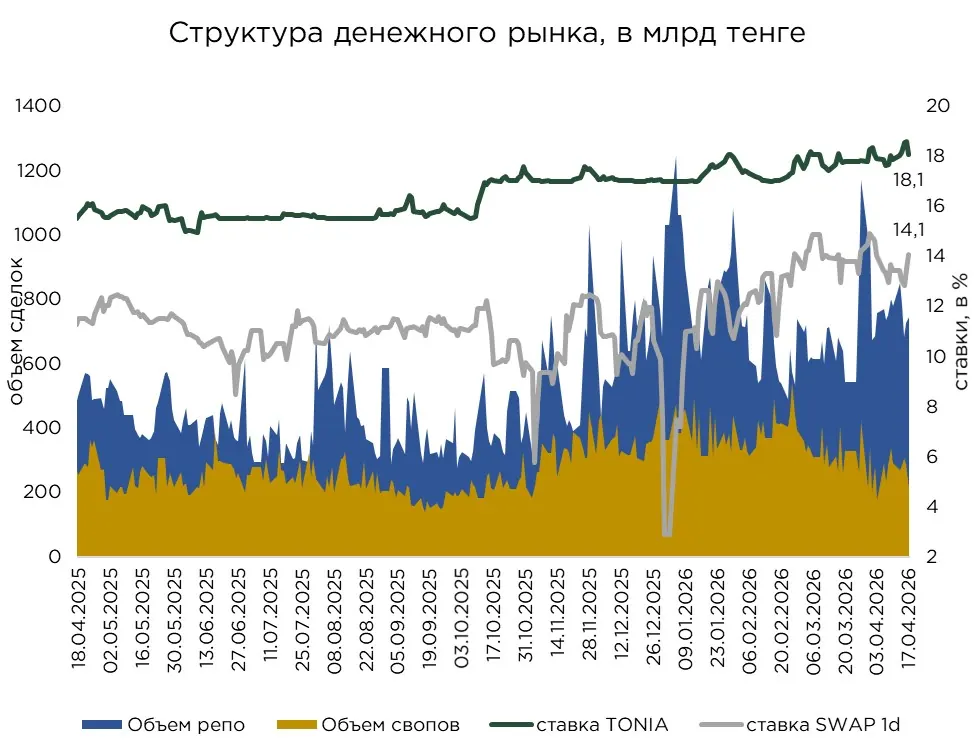
Параллельно наблюдалось увеличение ставки по однодневным свопам на 0,64 п.п., а по двухдневным на 0,75 п.п., при этом объёмы торгов сократились на 4,9 %.
Долговой рынок
На долговом рынке наблюдается некоторое увеличение риск-премии по отечественным ГЦБ. За неделю доходности выросли практически по всей длине кривой.
При этом, увеличение доходности в основном наблюдалось по 3-летним и 5-летним гос. облигациям, которые преимущественно выступают главными инструментами для стратегии кэрри-трейд. Ранее интерес к тенговым бумагам поддерживался не только высоким процентным дифференциалом, но и особенностями структуры казахстанской экономики, прежде всего, её экспортной ориентацией на нефть. В этих условиях казахстанские ГЦБ в определённой степени воспринимались инвесторами как инструмент хеджирования и диверсификации портфеля относительно американских государственных бумаг.
Однако на фоне постепенного урегулирования конфликта на Ближнем Востоке и снижения цен на нефть привлекательность такого позиционирования несколько ослабла. В результате интерес иностранных инвесторов к казахстанским бумагам сократился.
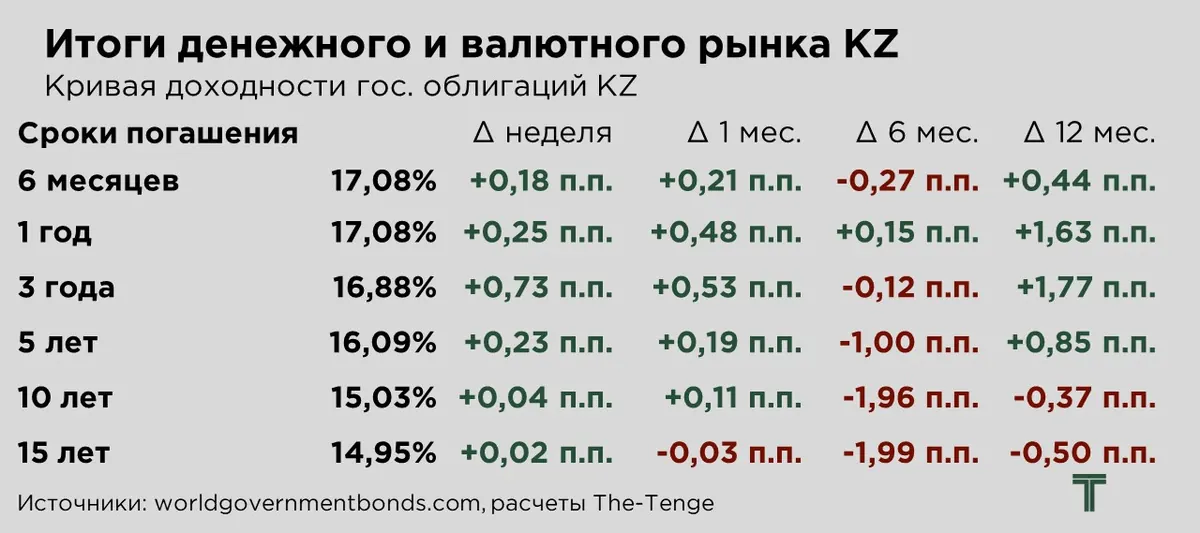
Ставка по корпоративным облигациям KASE (BMY) за неделю сократилась на 0,02 п.п. и составила 16,7 %, тогда как индикатор доходности государственных облигаций KZGB_Y продемонстрировал увеличение на 0,06 п.п.
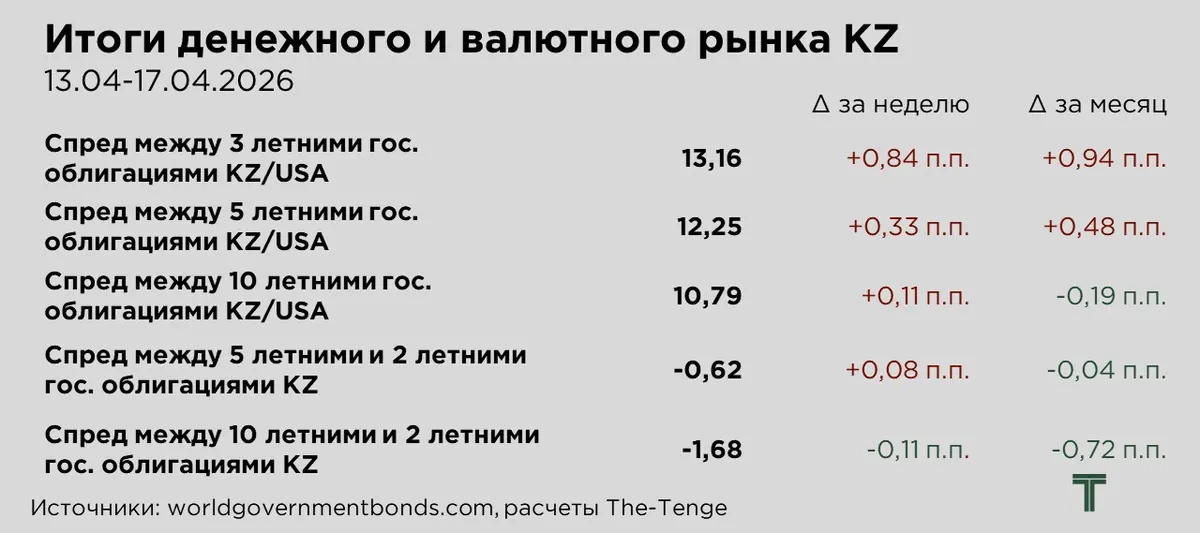
На рынке казахстанских тенговых государственных облигаций отмечается небольшое сужение спреда между 5-летними и 2-летними облигациями, и напротив, расширение спреда между 10-летними и 2-летними облигациями. При этом кривая всё ещё сохраняет инвертированную форму, особенно на длинном конце. Подобная конфигурация указывает на то, что рынок в значительной степени исходит из близости текущего уровня процентных ставок к циклическому пику. При этом необходимо помнить, что в спросе длинных тенговых облигаций преобладают преимущественно квазигосударственные инвесторы.
Столь сильное увеличение разрыва между активно торгуемыми рыночными краткосрочными тенговыми облигациями и слабо ликвидными длинными, указывает на наличие определенных искажений в ценообразовании и в недостаточном учёте макроэкономических тенденций и рыночных сигналов со стороны покупателей и держателей длинных ГЦБ.
Внешние условия
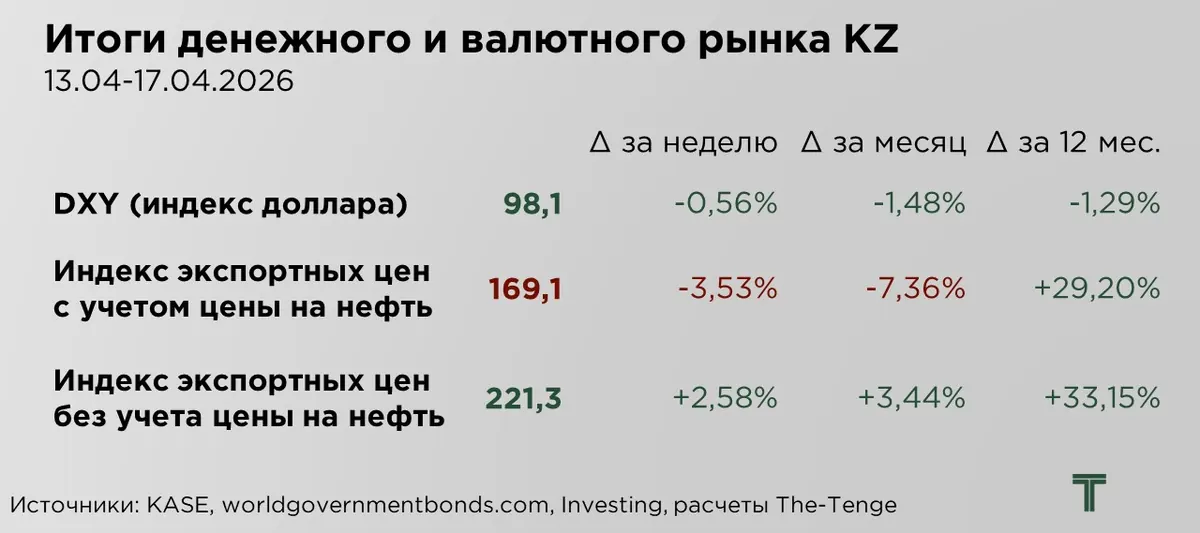
За неделю отмечалось ослабление позиций доллара на фоне частичной деэскалации конфликта на Ближнем Востоке. В настоящее время доллар лишь незначительно превышает уровни, предшествовавшие обострению конфликта, тогда как перспектива окончательного прекращения боевых действий постепенно ослабляет его статус валюты-убежища.
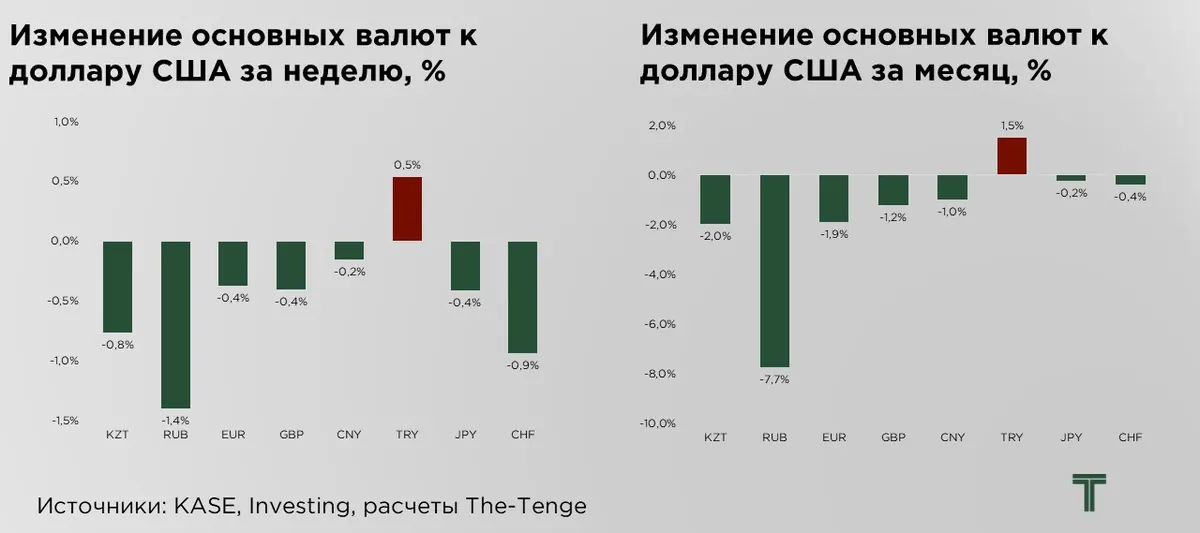
По итогам прошедшей недели российский рубль укрепился по отношению к тенге на 0,33 %, а к доллару на 1,4 %. Основными факторами укрепления рубля остаются высокие цены на нефть, сохраняющаяся привлекательность рублёвых ставок для инвестиций, а также отсутствие активного вмешательства Минфина РФ в курсовую динамику.
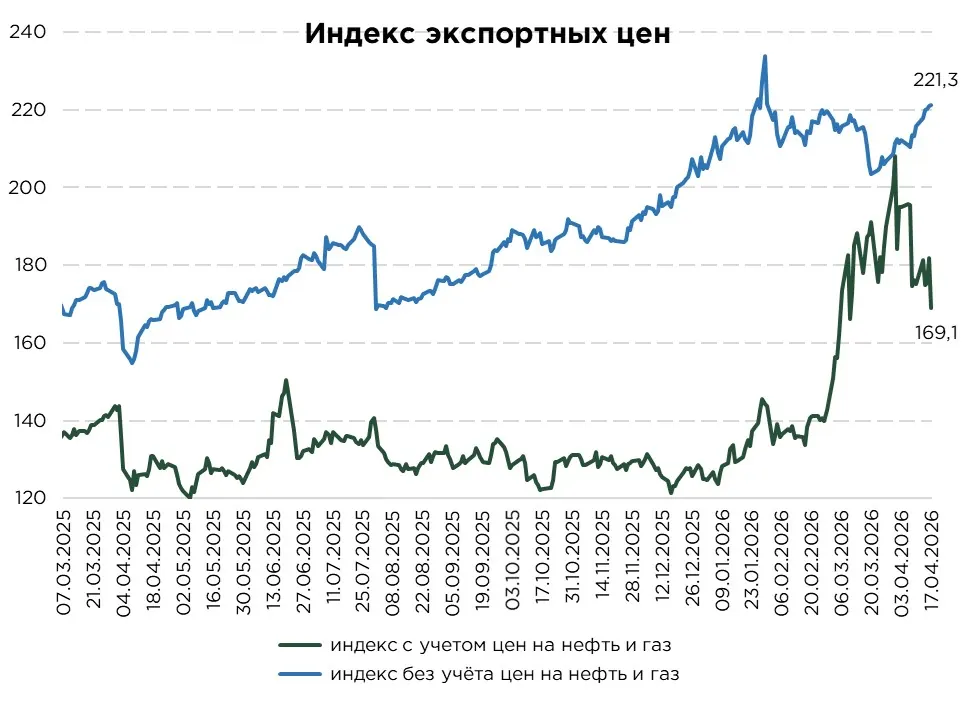
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа сократился на 3,5 % на фоне снижения стоимости нефти. В пятницу нефтяные котировки упали примерно на 9 % после заявления Ирана о том, что проход через Ормузский пролив остаётся открытым для всех коммерческих судов на весь период действия режима прекращения огня. В результате рынок начал быстро закладывать сокращение избыточной премии за риск, накопленной в течение последних двух недель. На этом фоне цены на нефть вновь стали в большей степени отражать ожидания нормализации физических поставок, а не риски возможных перебоев.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа восстановился на 2,6 %. Рост был во многом обусловлен удорожанием меди. Завершение эскалации конфликта между США и Ираном способствовало ослаблению опасений относительно замедления мирового экономического роста и возможных ограничений поставок металла
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/kakie-faktori-vliyali-na-tenge