Итоги валютного, долгового и денежного рынков за недел
Интерес к казахстанским фондовым инструментам может возрасти в ближайшее время.
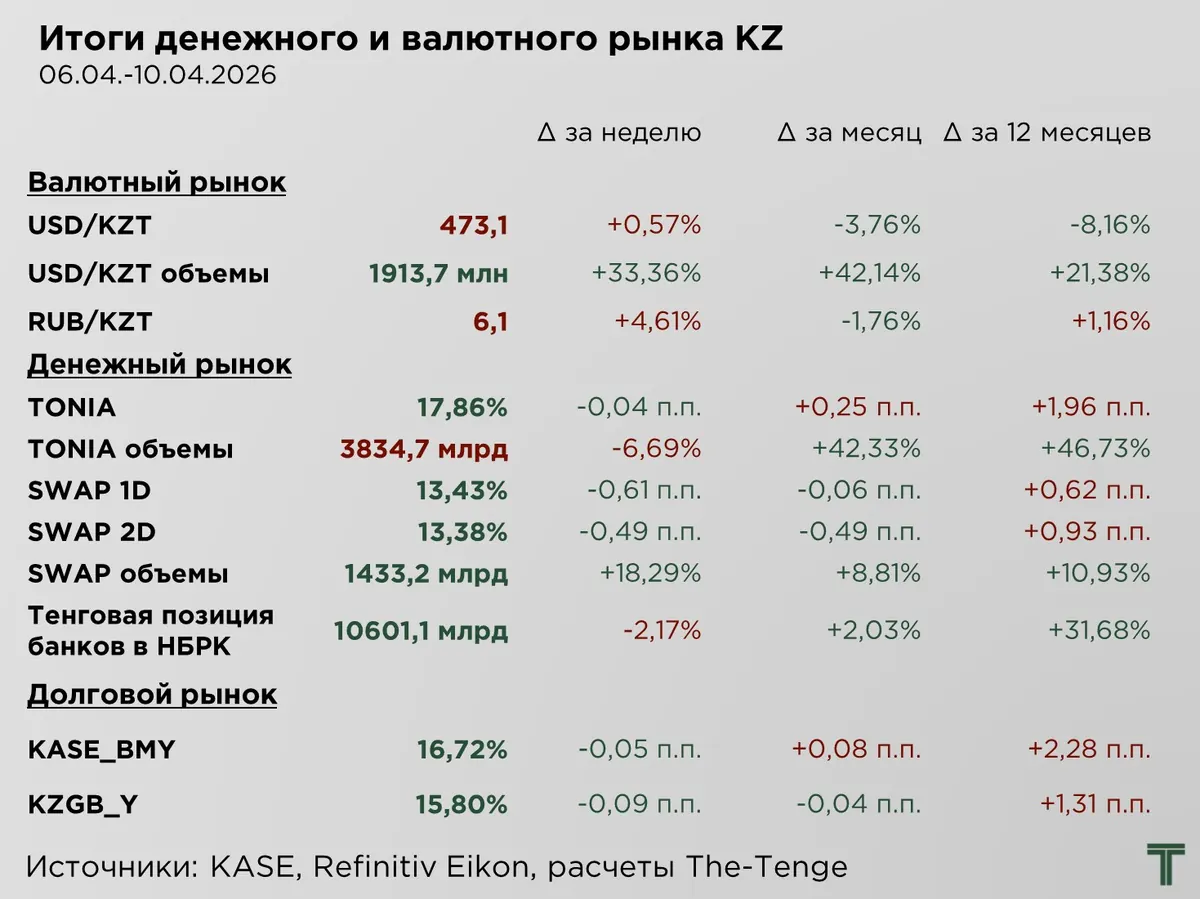
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Тенге на прошлой неделе демонстрировал коррекцию после значительного укрепления и ослаб на 0,6 %, или на ₸2,7. При этом объём торгов на KASE вырос на 33,4 %. Подобный разворот курсовой динамики, в первую очередь, обусловлен изменением траектории нефтяных цен. Именно нефтяной фактор в предыдущие недели выступал ключевым драйвером укрепления тенге. В целом, разворот нефтяных котировок и частичная стабилизация геополитической напряжённости практически напрямую отразились на динамике курса. Таким образом, можно утверждать о высокой роли рыночного сентимента в текущем курсообразовании.
В более широком контексте ситуация вокруг Ирана по-прежнему указывает на сохранение высокой неопределённости и рисков для транспортировки нефти через пролив. Если текущий статус-кво сохранится, значение казахстанской нефти, вероятно, возрастёт. Впоследствии это будет отражаться на расширении поставок в рамках долгосрочных контрактов и, соответственно, увеличении добычи внутри страны. Однако на данном этапе динамика тенге во многом определяется именно настроениями рынка, поддерживаемая сочетанием присутствием ряда административных фактор на валютном рынке и высоких процентных ставок.
Во многом устойчивость текущего курса упирается в сохранение высоких тенговых ставок со стороны НБРК, а также в объёмы размещения бумаг Минфина. Не менее важным остаётся и вопрос о том, насколько быстро импорт отреагирует на произошедшее укрепление тенге. При этом финансирование дефицитного текущего счёта за счёт портфельных инвестиций и выпуска государственных облигаций является неустойчивым фактором для формирования долгосрочной и стабильной тенденции.
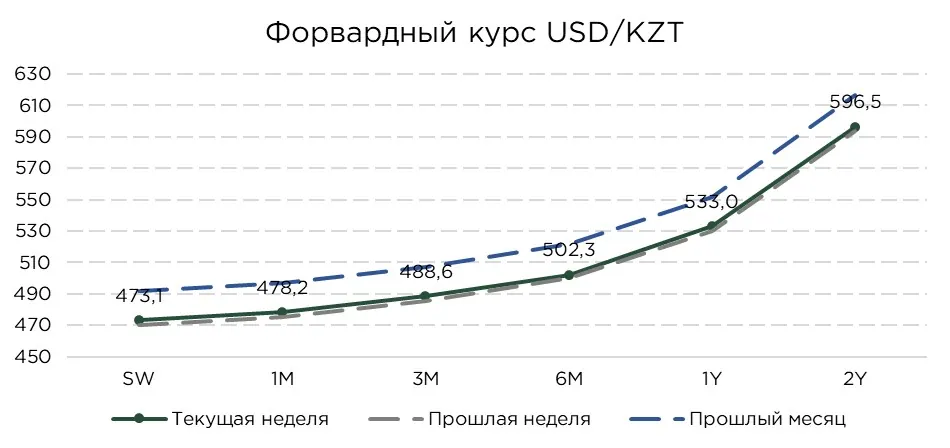
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Отмечается снижение доходности как по казахстанским, так и по американским государственным бумагам. Сокращение доходности отечественных облигаций, вероятно, связано с ростом спроса со стороны внешних инвесторов, тогда как снижение доходности американских бумаг отражало ожидания успешного хода переговоров. Однако на фоне последних сообщений об их срыве, доходности американских бумаг, скорее всего, вновь перейдут к росту, закладывая рост инфляционных ожиданий при сохранении жёстких денежно-кредитных условий от ФРС.
При этом более существенное сокращение доходностей американских облигаций по сравнению с динамикой тенговых бумаг привело к ослаблению расчётного форвардного курса относительно уровней предыдущей недели. Согласно параметрам форвардной кривой, рынок в настоящее время закладывает формирование курса в диапазоне ₸502–533 за $1 на горизонте 6–12 месяцев.
Денежный рынок
Ставка РЕПО за неделю снизилась на 0,04 п.п., при этом объём торгов сократился на 6,7 %, а сама ставка формировалась вблизи нижней границы базовой ставки. Одновременно отмечалось сокращение тенговой позиции БВУ на 2,2 %, хотя её объём по-прежнему остаётся высоким.
В целом на рынке сохраняется значительный избыток тенговой ликвидности, не связанной долгосрочными инструментами, во многом сформированный за счёт создания новых тенговых резервов со стороны НБРК. Именно этим в значительной степени объясняются столь высокие объёмы операций РЕПО относительно аналогичного периода прошлого года. Пока данный избыток ликвидности работает в пользу стратегий кэрри-трейд, поддерживая спрос на тенговые инструменты. Однако при изменении внешней конъюнктуры или в случае более выраженного снижения ставки, этот фактор может развернуться и начать оказывать давление на курс уже в противоположном направлении.
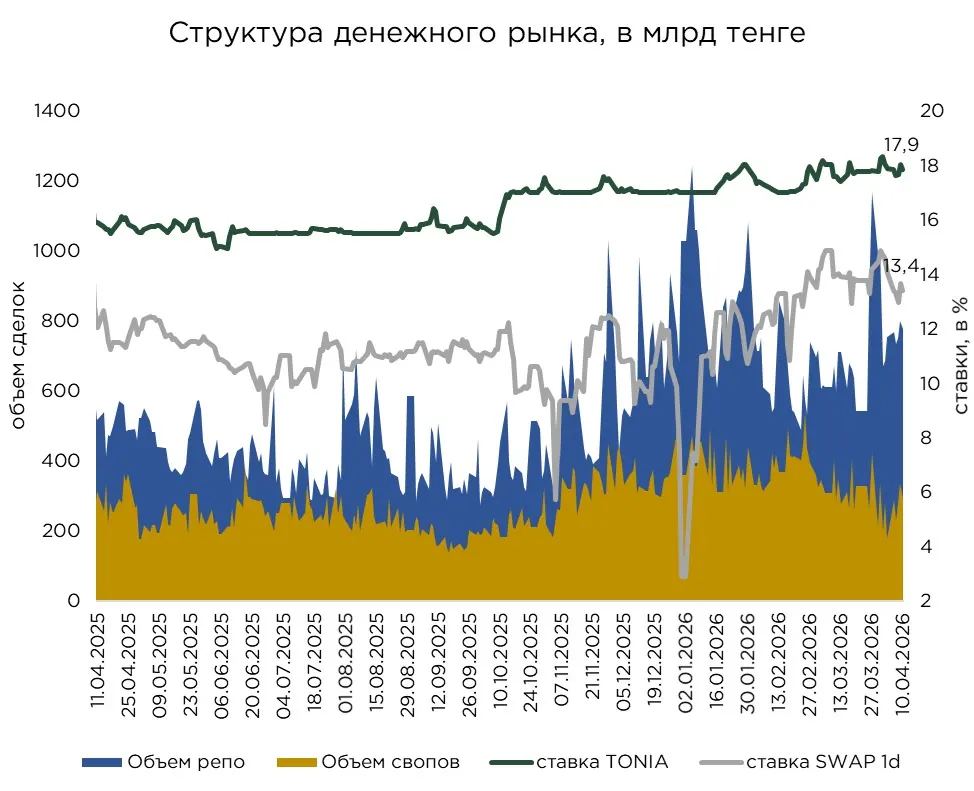
К тому же, отмечается, отмечается сокращение спроса и на инструменты валютного свопа. Так ставки по однодневным свопам сократились на 0,61 п.п., а по двухдневным на 0,09 п.п. При этом, несмотря на сокращение, свопы все еще торгуются в повышенном коридоре по сравнению с данными на начало года. В целом, крупные внутренние участники рынка неохотно продают валюту, дабы избежать фиксации убытка от текущего достаточно резкого укрепления курса.
Долговой рынок
На долговом рынке наблюдается сокращение премии за риск на фоне постепенного улучшения геополитической обстановки. Одновременно фокус инвесторов начинает смещаться в сторону инструментов развивающихся стран. В результате доходности снизились по всей длине кривой.
На данный момент из-за сохраняющейся геополитической напряжённости инвесторы частично выходят из рискованных активов в пользу защитных инструментов. Одновременно усиливается поиск хеджа от текущих шоков. В этих условиях растёт привлекательность бумаг стран-экспортёров нефти, сохраняющих возможность её свободной торговли и транспортировки. Поэтому спрос на такие активы, к которым относятся и фондовые инструменты Казахстана, может ещё больше усилиться.
Наиболее выраженное сокращение было зафиксировано по 3- и 5-летним государственным облигациям, которые традиционно выступают основными инструментами для стратегий кэрри-трейд. С учётом этого, в ближайшие недели можно ожидать дальнейшего укрепления тенге на фоне притока средств со стороны кэрри-трейдеров.
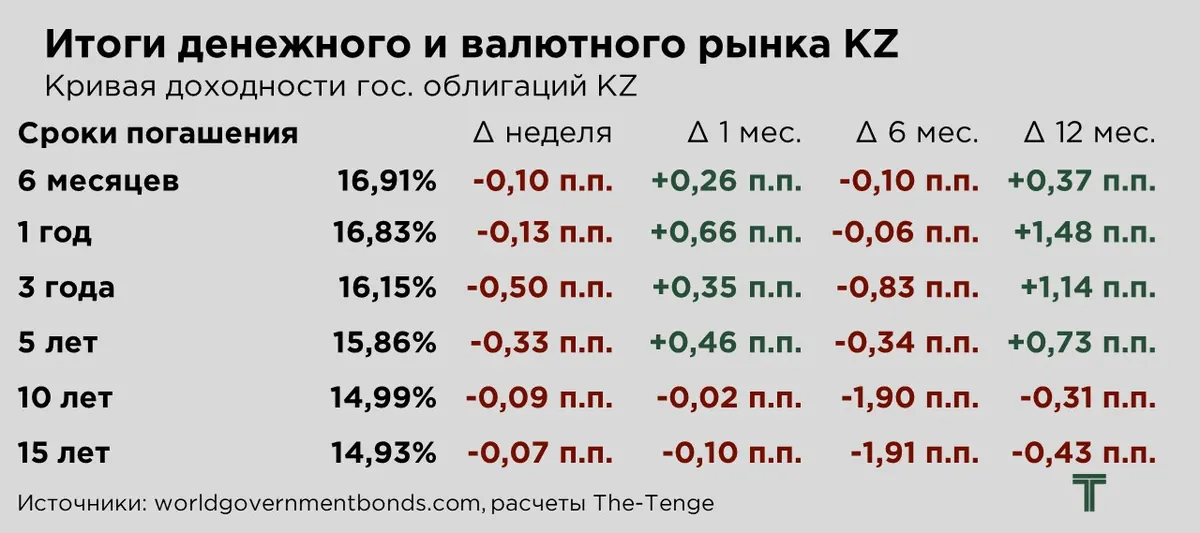
Сокращение доходностей на государственном долговом рынке повлияло и на корпоративные облигации. В частности, индикатор доходности корпоративных облигаций основной площадки KASE (BMY) сократился на 0,05 п.п. Индикатор доходности государственных облигаций KZGB_Y также продемонстрировал умеренное снижение на 0,09 п.п.
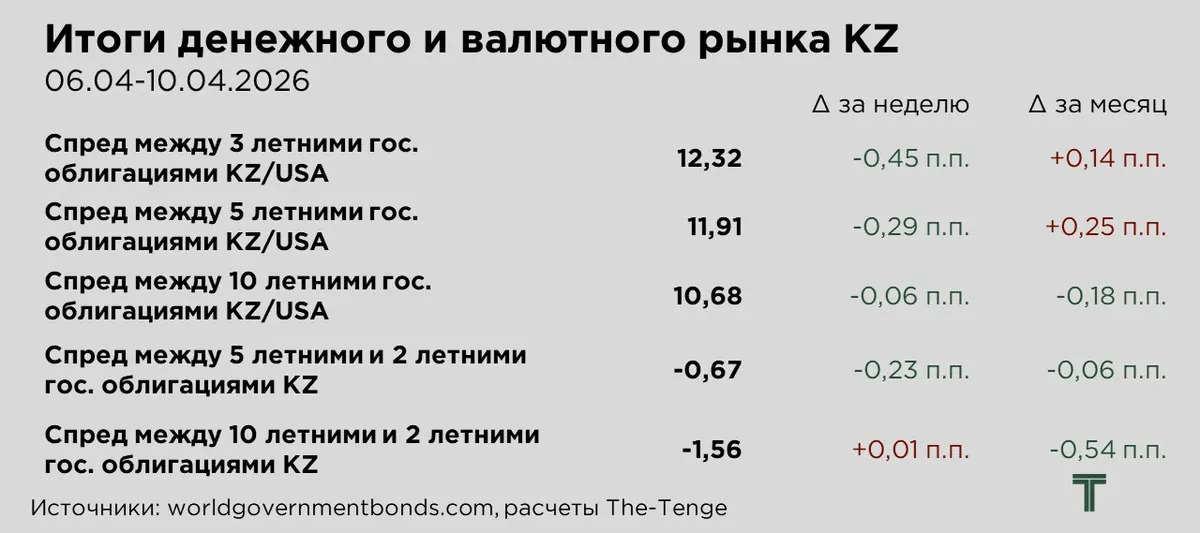
На рынке казахстанских тенговых государственных облигаций отмечается небольшое сужение по государственным облигациям между 10-летними и 2-летними облигациями, и расширение спреда между 5-летними и 2-летними облигациями. При этом кривая пока ещё сохраняет инвертированный вид, при котором краткосрочные инструменты торгуются с более высокой доходностью по сравнению с длинными выпусками. Таким образом, инвесторы закладывают сценарий, при котором текущий уровень процентных ставок является близким к циклическому максимуму, а в среднесрочной перспективе ставки могут начать снижаться.
Внешние условия
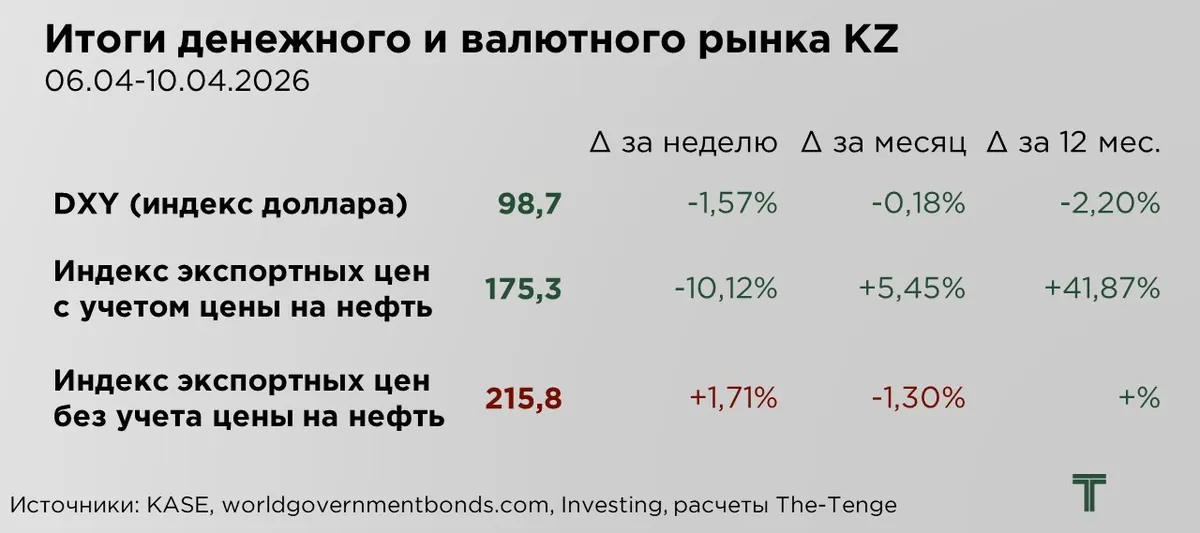
За рассматриваемый период позиции доллара несколько ослабли на фоне частичной деэскалации конфликта на Ближнем Востоке. Другие валюты, напротив, получили поддержку благодаря росту оптимизма относительно сохранения перемирия в Персидском заливе и возобновления транспортировки нефти. После достижения во вторник хрупкого соглашения о прекращении огня началось сворачивание защитных долларовых позиций, в результате чего индекс доллара США снизился на 1,57 %.
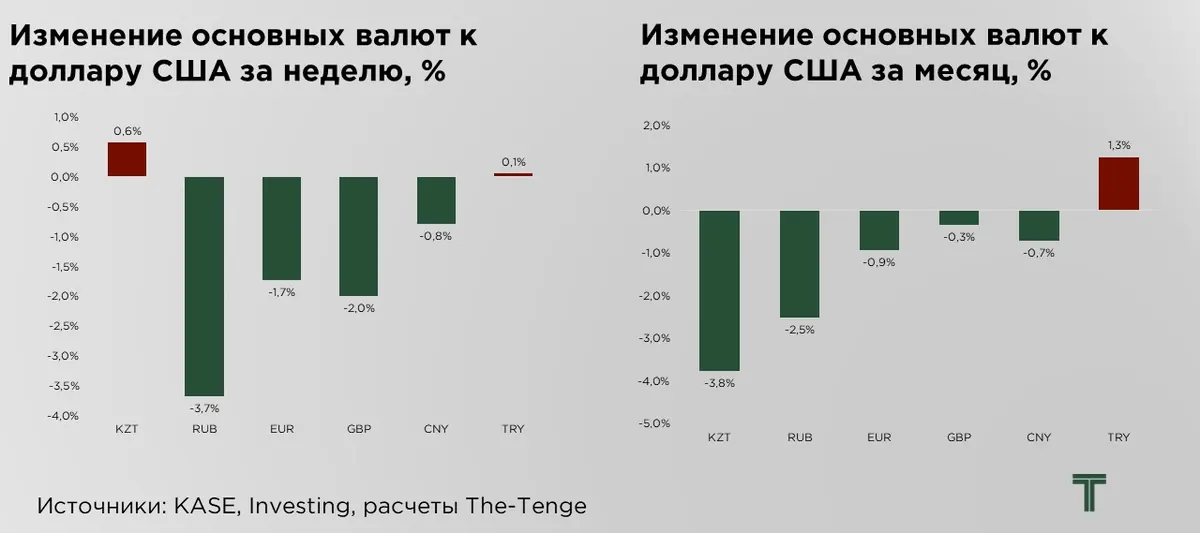
По итогам прошедшей недели российский рубль укрепился по отношению к тенге на 4,6 %, а по отношении к доллару на 3,7 %. Укрепление рубля происходит на фоне глобального ослабления доллара. Также в апреле нефтегазовым компаниям предстоит заметно увеличить платежи в бюджет, что повышает их потребность в конвертации экспортной выручки.
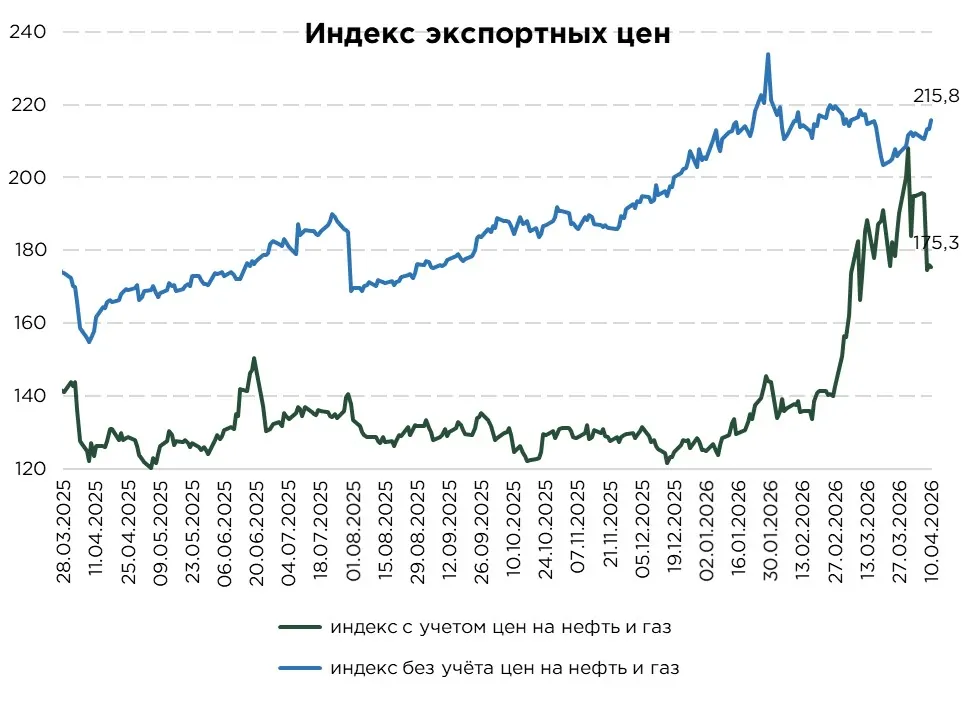
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа сократился на 10,1 % на фоне снижения стоимости нефти. Нефтяные котировки резко снизились в начале недели, после заявления президента Дональда Трампа о двухнедельном прекращении огня с Ираном, увязанном с открытием пролива, что усилило ожидания возобновления ранее нарушенных поставок нефти.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа восстановился на 1,7 %. Такая динамика во многом была обусловлена ослаблением доллара США. Дополнительную поддержку сырьевым рынкам оказали перемирие между США и Ираном, а также переговоры в Исламабаде, которые усилили оптимизм в отношении возможного открытия Ормузского пролива и снижения глобальных инфляционных рисков.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/interes-k-gtsb-kazakhstana-mozhet-virasti