Итоги валютного, долгового и денежного рынков за неделю
Укрепление теңге сопровождалось снижением ставок на денежном рынке и ростом интереса к государственным облигациям.
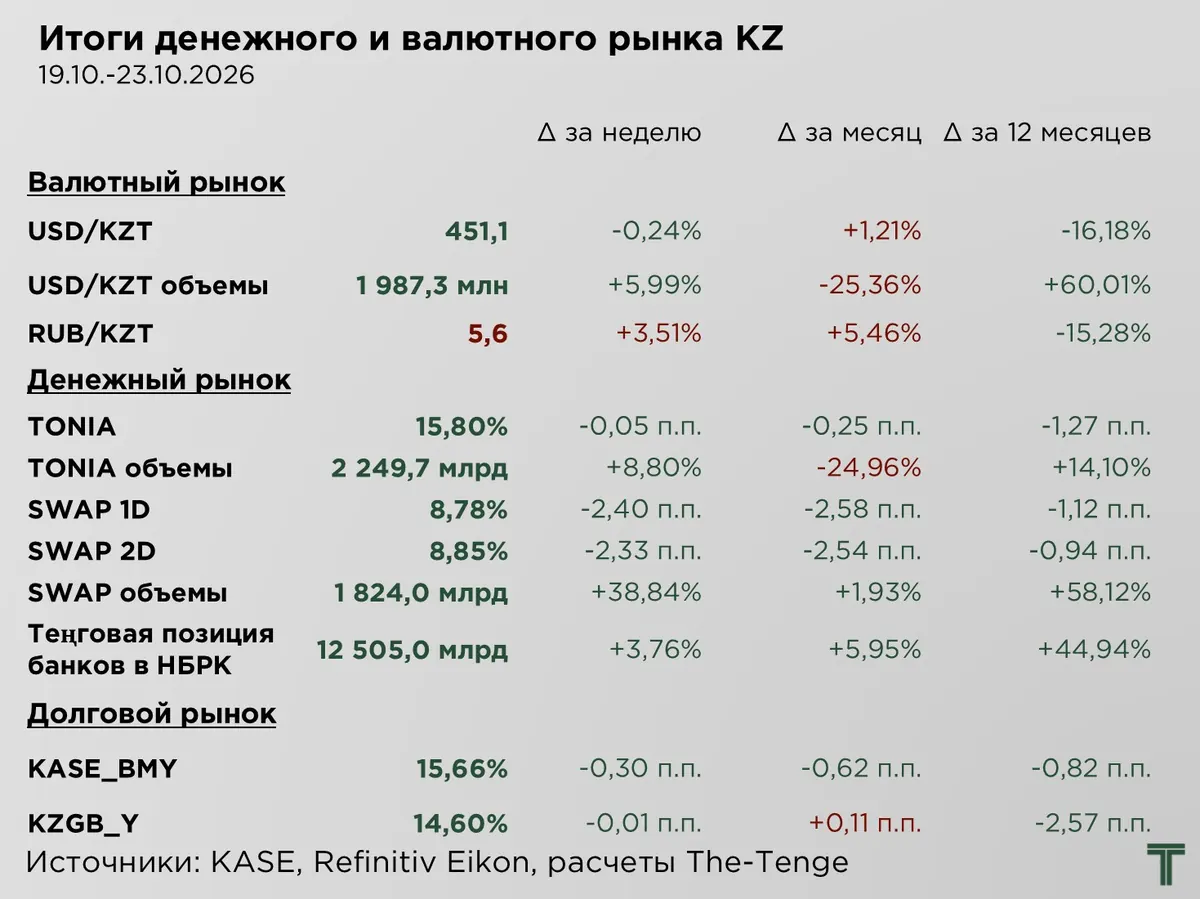
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошедшей неделе теңге продолжил свое укрепление на фоне ослабления доллара на мировых рынках. По итогам недели национальная валюта укрепилась на 0,24 %, или на ₸1,1 за $1, при увеличении объёма торгов на 6,0 %.
Ключевым внутренним событием стало снижение базовой ставки на 0,5 п.п. Ожидания смягчения денежно-кредитной политики уже были отражены в снижении среднесрочных ГЦБ, инвесторы стремились зафиксировать более высокую доходность до решения регулятора, что также поддерживало спрос на теңговые долговые инструменты в преддверии снижения ставки.
Внешнюю поддержку теңге продолжают обеспечивать рост нефтяных котировок выше $110 за баррель и общее ослабление американской валюты. При этом улучшение ценовой конъюнктуры нефтяного рынка отражается на предложении иностранной валюты внутри страны с временным лагом, необходимым для поступления экспортной выручки и её последующей конвертации. Более оперативно этот фактор может влиять на курс через ожидания участников рынка и повышение интереса нерезидентов к теңговым активам.
На фоне усиления неопределённости на рынке США и сокращения долларовых позиций повышается относительная привлекательность активов стран-экспортёров нефти, выигрывающих от роста цен на энергоносители. В случае Казахстана дополнительным преимуществом выступает независимость основных маршрутов нефтяного экспорта от Ормузского пролива, что снижает прямую уязвимость экспортных поставок к перебоям судоходства в данном регионе и поддерживает инвестиционную привлекательность теңговых активов.
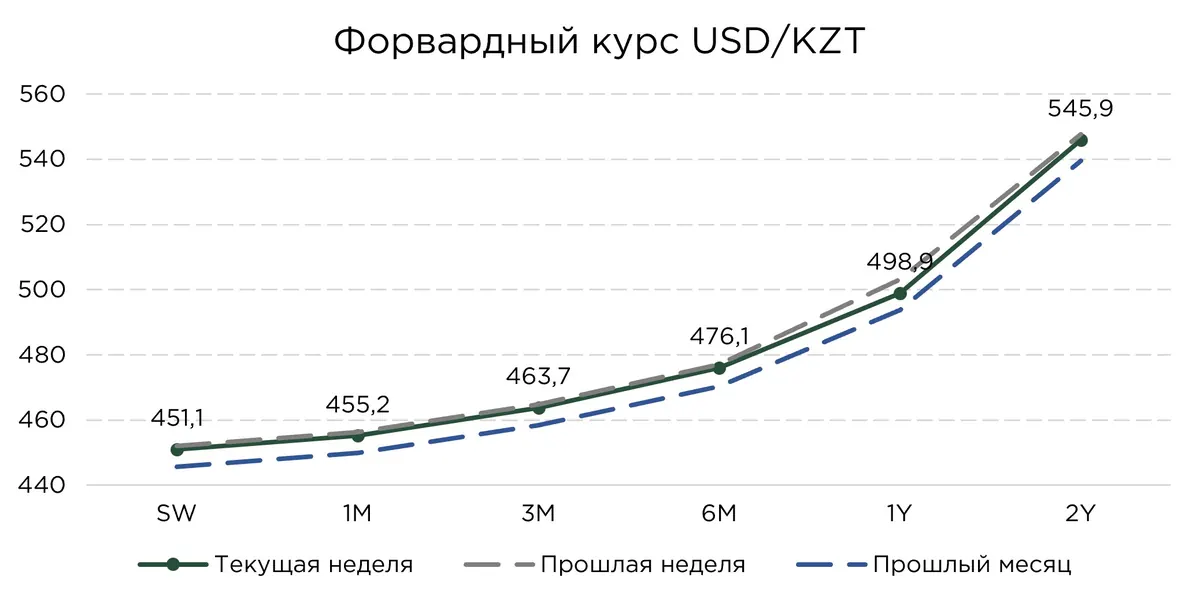
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Расчётная форвардная кривая USD/KZT сместилась вниз вслед за укреплением теңге на спот-рынке. Наиболее заметная корректировка пришлась на сроки до одного года, тогда как на более длительных горизонтах изменения были менее выраженными. На форму кривой также повлияло снижение доходностей казахстанских государственных бумаг со сроками обращения от одного до трёх лет.
При этом форвардные котировки остаются выше текущего спот-курса и последовательно увеличиваются по мере удлинения срока. При спот-курсе ₸451,1 за $1 расчётная форвардная котировка на один месяц составляет ₸455,2, на шесть месяцев — ₸476,1, на один год — ₸498,9 за $1. Соответствующая премия к текущему курсу увеличивается с 0,9 % на месячном горизонте до 5,5 % на 6-месячном и 10,6 % на годовом.
Денежный рынок
На прошедшей неделе снижение базовой ставки сопровождалось снижением стоимости краткосрочного фондирования на рынке РЕПО. Ставка по однодневным операциям сократилась на 0,05 п.п., тогда как объём торгов увеличился на 8,8 %. При этом признаков существенного усиления спроса на теңговую ликвидность не наблюдалось.
Теңговая позиция БВУ в НБРК+резервы продолжает свое расширение, увеличившись на 3,8 % за неделю и на 5,9 % за месяц, достигнув ₸12,5 трлн. Этот объём составляет почти 30 % от общей суммы теңговых депозитов в экономике.
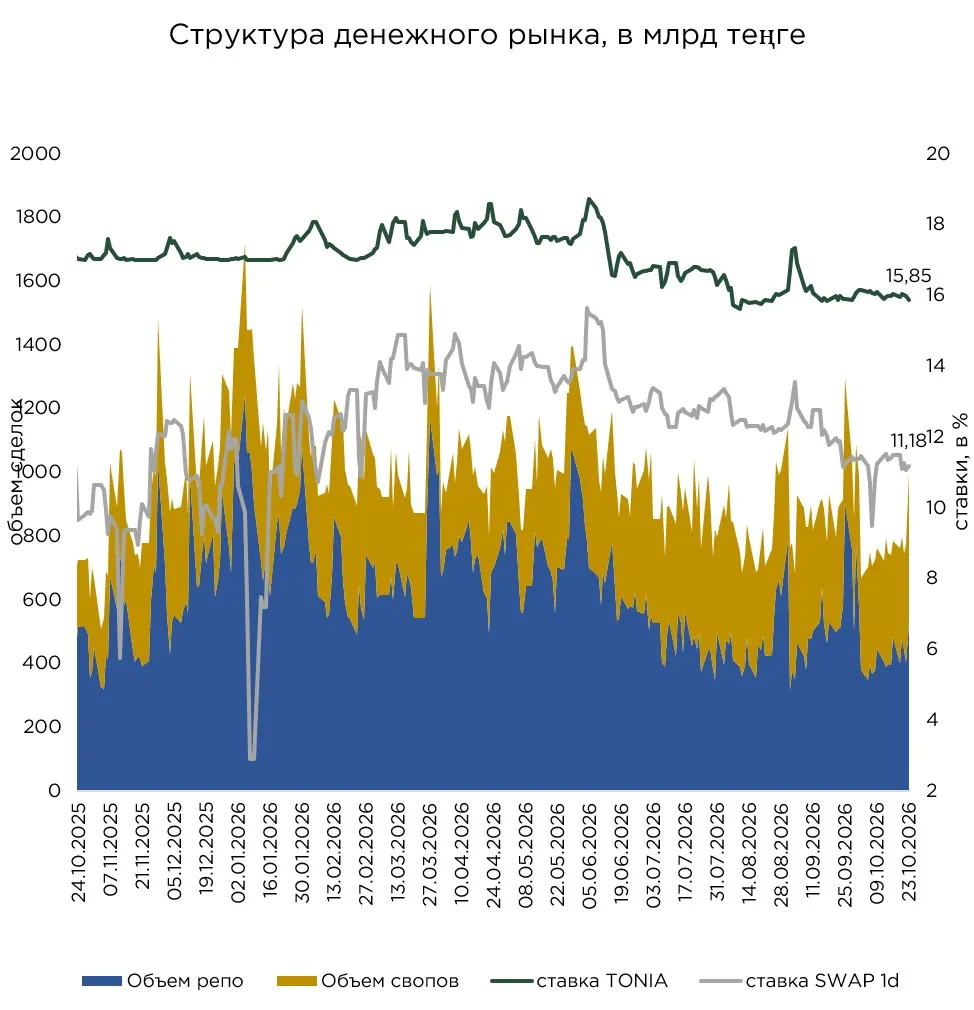
На рынке валютных свопов также наблюдалось снижение ставок, наиболее выраженное к концу недели. Ставки по однодневным операциям сократились на 2,4 п.п., по двухдневным на 2,3 п.п. При этом объём торгов увеличился на 38,8 %. Однако этот прирост объясняется преимущественно календарным эффектом короткой предыдущей рабочей недели и сам по себе не свидетельствует о сопоставимом усилении ежедневной активности участников.
В совокупности снижение ставок РЕПО и валютных свопов, наряду с увеличением размещений банков в НБРК, указывает на смягчение условий краткосрочного теңгового фондирования и отсутствие выраженного дефицита теңговой ликвидности.
Долговой рынок
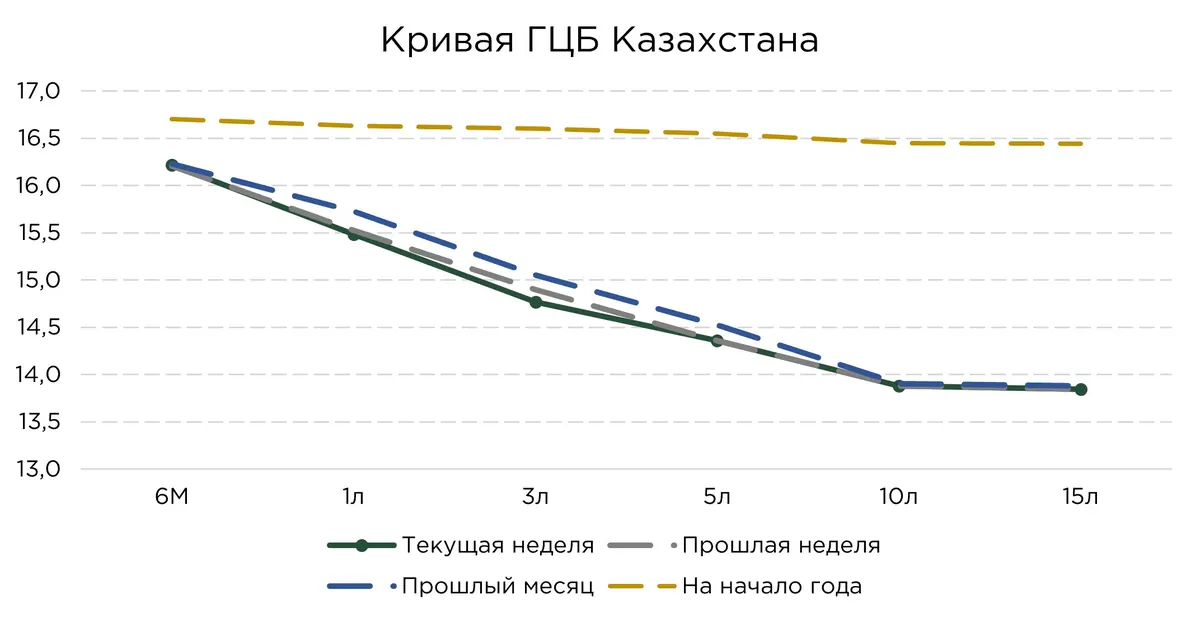
На прошедшей неделе продолжилось выравнивание кривой доходности теңговых государственных ценных бумаг: доходности на коротком и среднем участках снижались, сближаясь с уровнями длинного конца. Доходности однолетних и трёхлетних бумаг сократились на 0,04 и 0,13 п.п. соответственно, тогда как в сегменте длинных сроков существенных изменений не наблюдалось.
На фоне геополитической неопределённости и ослабления доллара усиливается интерес к альтернативным направлениям размещения капитала, в том числе к теңговым ГЦБ. Если ранее спрос со стороны участников кэрри-трейд был преимущественно сосредоточен в 3-5 летних бумагах, то теперь наиболее активным участком рынка стал сегмент со сроками от 1 до 3 лет. Доходность по этим бумагам позволяет зафиксировать доходность выше уровней длинного конца кривой при меньшей чувствительности стоимости облигаций к изменению процентных ставок, чем у бумаг со сроками обращения 10–15 лет.
Относительная стабильность длинного конца кривой согласуется с сохранением премии за срок. Инвесторы продолжают требовать компенсацию за неопределённость долгосрочной инфляционной и процентной динамики, что ограничивает потенциал снижения доходностей длинных бумаг.
На корпоративном долговом рынке снижение доходностей оказалось более выраженным. По итогам недели индекс доходности корпоративных облигаций KASE_BMY снизился на 0,30 п.п., тогда как индекс доходности государственных ценных бумаг KZGB_Y сократился на 0,01 п.п. Более существенное снижение корпоративных доходностей также отмечается учитывая повышенный интерес инвесторов к инструментам, предлагающим дополнительную премию за кредитный риск относительно ГЦБ.
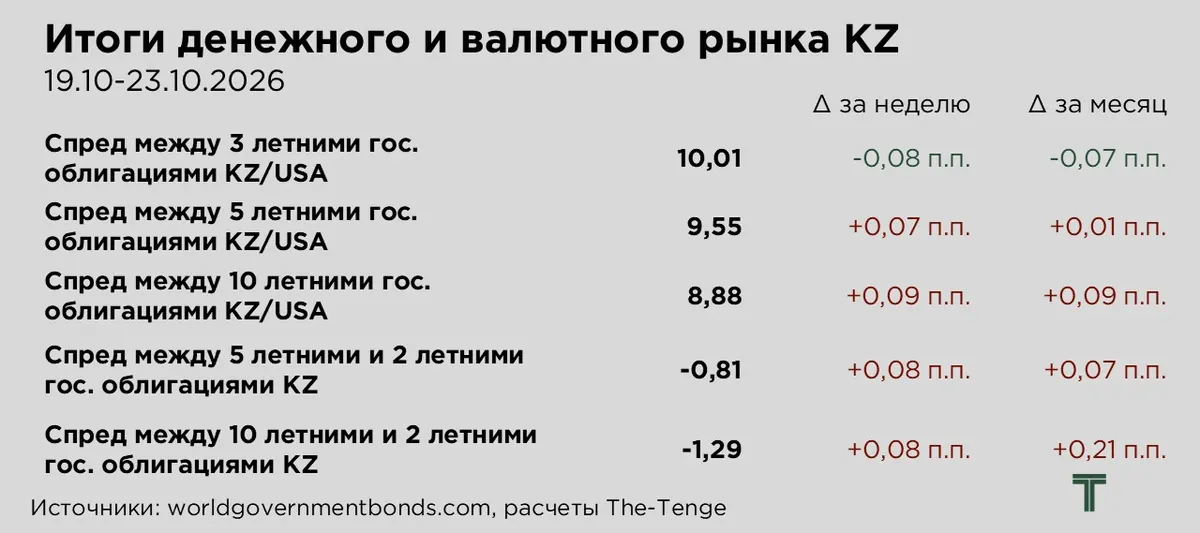
На прошедшей неделе снижение доходностей казначейских облигаций США способствовало расширению спредов между казахстанскими и американскими государственными бумагами. Основным исключением стал 3-летний сегмент, повышенный спрос на казахстанские выпуски сопровождался более выраженным снижением их доходности, что привело к сужению дифференциала относительно сопоставимых американских бумаг. Доходности 5- и 10-летних казахстанских ГЦБ практически не изменились, поэтому расширение спредов было обусловлено преимущественно снижением доходности американских казначейских облигаций.
Таким образом, наблюдавшаяся в течение месяца тенденция к сокращению спредов прервалась, снижение доходностей на американском рынке больше не сопровождалось сопоставимым движением казахстанской кривой на большинстве сроков. Сохраняющийся значительный положительный процентный дифференциал поддерживает относительную привлекательность теңговых долговых инструментов для международных инвесторов, в том числе в рамках стратегий кэрри-трейд.
На внутреннем долговом рынке продолжилось сокращение инверсии кривой доходности. Разрывы между доходностями 2- и 5-летних, а также 2- и 10-летних бумаг уменьшились. Основным фактором стало более выраженное снижение доходности двухлетних выпусков по сравнению с более длинными бумагами, причём на 10-летнем горизонте ставки оставались относительно стабильными.
Внешние условия
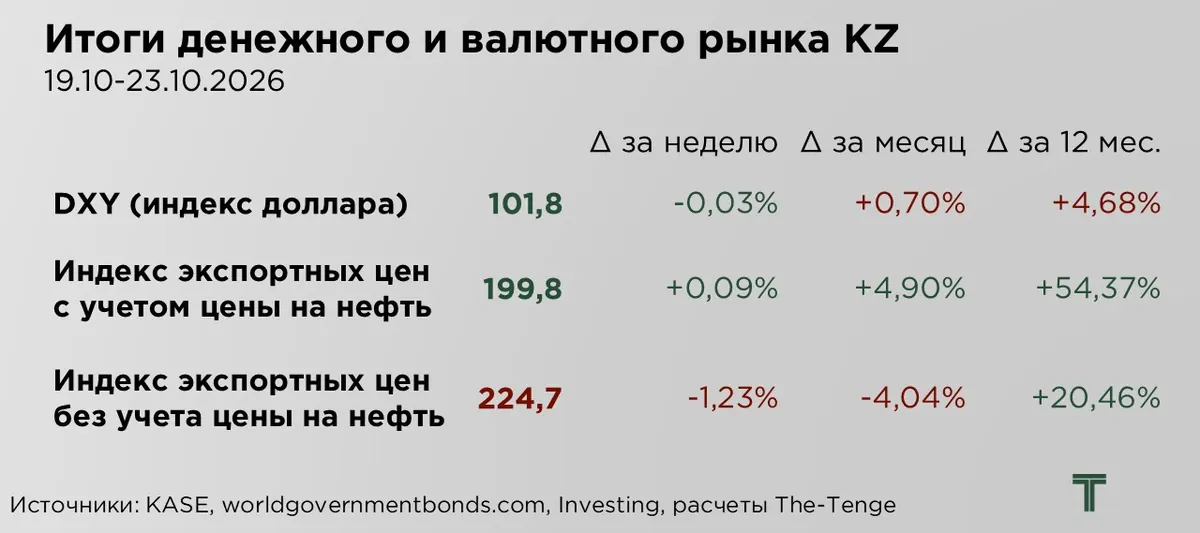
На прошедшей неделе индекс доллара снизился на фоне ослабления ожиданий дальнейшего ужесточения денежно-кредитной политики ФРС. Комментарии представителей регулятора и снижение доходности десятилетних казначейских облигаций США ниже 5 % способствовали пересмотру рыночных ожиданий относительно ближайшего повышения ключевой ставки, оказывая давление на американскую валюту. Вместе с тем, сильные данные по рынку труда США и слабость евро ограничили масштабы снижения индекса доллара.
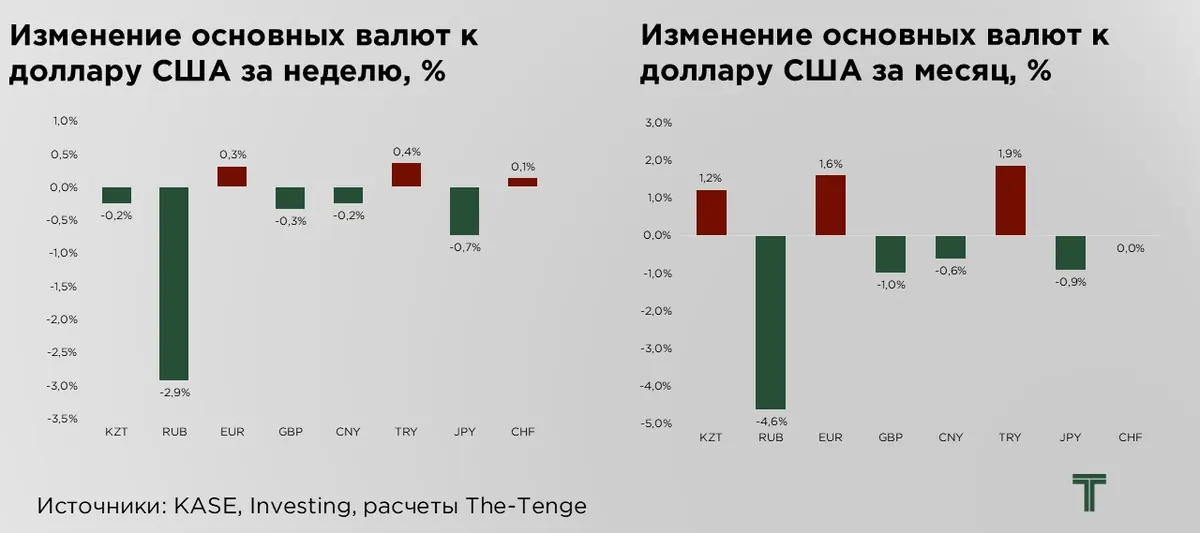
На прошедшей неделе основные валюты продемонстрировали разнонаправленную динамику, однако большинство из них укрепилось по отношению к доллару на фоне общего ослабления американской валюты.
Наиболее выраженное укрепление продемонстрировал российский рубль. Поддержку валюте продолжит оказывать постепенное восстановление предложения иностранной валюты со стороны экспортёров. Этому будут способствовать как поступление экспортной выручки от продажи нефти по более высоким сентябрьским ценам, так и увеличение продаж валюты в рамках подготовки к налоговым выплатам.
Одним из исключений стал евро, который за неделю ослаб на 0,3 % к доллару. Давление на европейскую валюту оказали бюджетные и политические риски во Франции, а также рост цен на энергоносители, ухудшающий перспективы экономики еврозоны. Дополнительным негативным фактором стало замедление деловой активности.
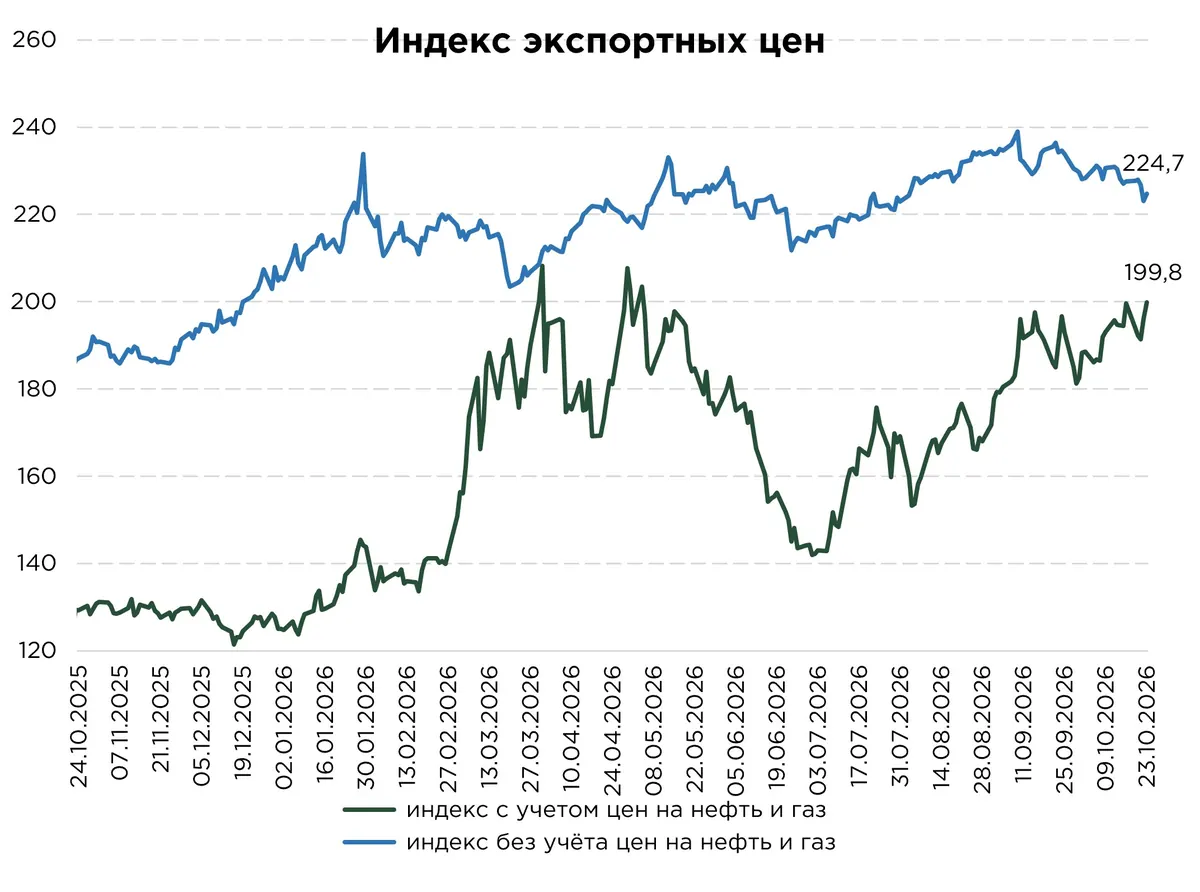
За прошедшую неделю индекс экспортных цен Казахстана с учётом нефти и газа вырос на 0,09 %. При этом нефтяные котировки превысили $110 за баррель. Основным фактором поддержки нефтяного рынка оставалась геополитическая напряжённость на Ближнем Востоке. Атаки хуситов на аэропорты и энергетическую инфраструктуру Саудовской Аравии усилили опасения относительно устойчивости поставок крупнейшего мирового экспортёра нефти. Дополнительное давление на ожидания участников рынка оказывали риски нарушения судоходства через Ормузский и Баб-эль-Мандебский проливы, имеющие стратегическое значение для транспортировки ближневосточной нефти.
Индекс экспортных цен Казахстана без учёта нефти и газа снизился на 1,23 %. Основное давление на показатель оказала коррекция цен на медь на фоне заметного увеличения запасов металла на складах Лондонской биржи металлов (LME). Вместе с тем восстановление котировок в пятницу и сохраняющийся дефицит предложения на физическом рынке меди в Китае ограничили масштабы недельного снижения.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/kak-ukreplyalsya-tenge-na-nedele