Портфель розничного кредитования: итоги месяца
Прослеживается тенденция постепенного ухудшения качества.
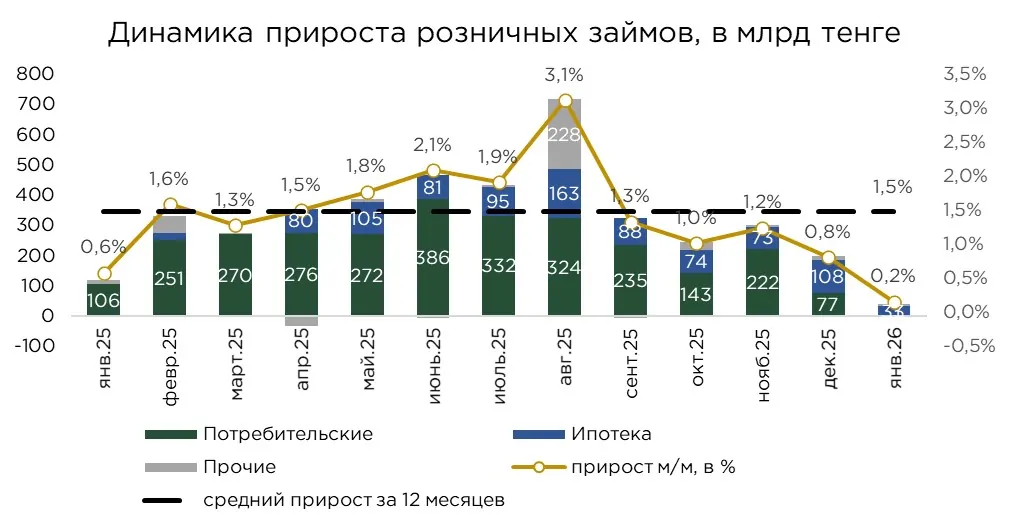
Кредиты в экономике увеличились в январе на 0,2 %, или ₸38,6 млрд, достигнув ₸24,8 трлн. Столь сдержанная динамика во многом обусловлена сезонным замедлением кредитной активности, традиционно наблюдаемым в начале года на фоне снижения деловой активности.
Замедление становится более очевидным при сравнении с динамикой прошлого года. В январе 2025 года прирост кредитного портфеля составлял 0,6 %, что почти втрое превышает текущий показатель. Основным фактором более слабой динамики стало сокращение темпов роста потребительского кредитования.
По итогам января объём розничного кредитного составил ₸24,8 трлн:
- Потребительские займы — ₸16,7 трлн (прирост −0,01 % м/м);
- Ипотека — ₸7,0 трлн (+0,48 % м/м);
- Прочие — ₸1,2 трлн (+0,6 % м/м).
Источник: данные НБРК, расчёты THE TENGE
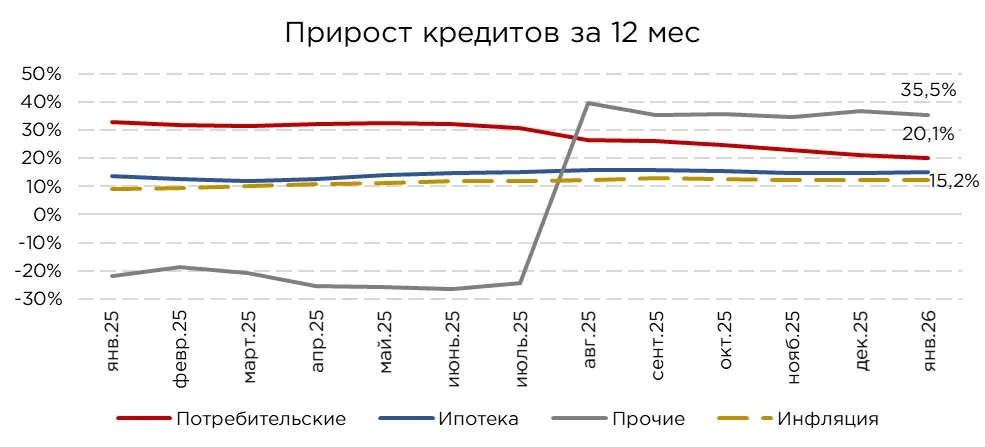
При этом в годовом выражении по всем основным направлениям розничного кредитования сохраняется рост, превышающий уровень инфляции. Наиболее высокие темпы прироста демонстрируют прочие категории розничных займов. Однако часть наблюдаемого увеличения носит технический характер. Существенный скачок показателей был зафиксирован в августе, когда микрофинансовые организации начали учитываться в статистике в категории банков.
В сегменте потребительского кредитования постепенно формируется устойчивый тренд на замедление годовых темпов роста. После бурного расширения в постпандемийный период рынок постепенно приближается к стадии насыщения. Дополнительное сдерживающее влияние оказывают пруденциальные и административные меры регулятора, направленные на ограничение чрезмерной закредитованности населения и снижение системных рисков в розничном сегменте.
Источник: данные НБРК, расчёты THE TENGE
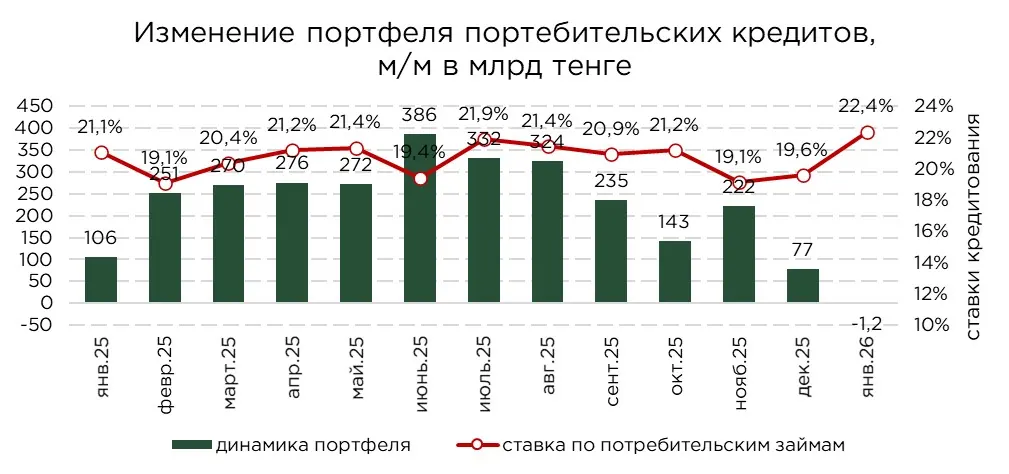
Потребительское кредитование в январе продемонстрировало незначительное сокращение на 0,01 %, что отражает продолжающееся замедление темпов выдачи новых займов. Данный сегмент в постпандемийный период выступал одним из ключевых драйверов роста совокупного внутреннего спроса. Домохозяйства активно замещали текущие расходы заёмными средствами, прежде всего, через инструменты рассрочки и краткосрочного потребительского кредитования. В результате, в периоды проведения масштабных маркетинговых кампаний и акционных программ со стороны ритейлеров и банков наблюдались заметные всплески выдач потребительских займов.
Для банков данный сегмент также являлся наиболее прибыльным направлением розничного кредитования. Потребительские кредиты, как правило, выдаются по более высоким процентным ставкам, что на фоне дорогого фондирования позволяло поддерживать высокий уровень процентной маржи.
Однако со второй половины прошлого года сформировался устойчивый тренд на замедление роста потребительского кредитования. Основной причиной стали введённые административные и пруденциальные меры, направленные на охлаждение рынка и ограничение рисков чрезмерной закредитованности населения. Усиление требований к оценке платёжеспособности заёмщиков и дополнительные регуляторные ограничения постепенно сдерживают расширение данного сегмента.
Замедление потребительского кредитования оказывает влияние и на динамику депозитной базы населения. В предыдущие годы домохозяйства нередко сохраняли собственные средства на депозитах, одновременно финансируя потребление за счёт кредитов, что поддерживало рост депозитов. Однако при усложнении доступа к потребительским займам, население начинает активнее использовать накопленные средства, размещённые на депозитах.
Источник: данные НБРК, расчёты THE TENGE
Ипотечный портфель банковского сектора в январе достиг ₸7,0 трлн, увеличившись на 0,5 % за месяц и на 15,2 % в годовом выражении. На фоне практически нулевой динамики потребительского кредитования именно ипотечный сегмент выступил основным фактором роста розничного кредитного портфеля в начале года.
В целом, в условиях повышения процентных ставок рыночные ипотечные программы стали значительно менее доступными для населения. Рост стоимости заимствований существенно ограничивает платёжеспособный спрос на коммерческие ипотечные продукты, что сдерживает развитие классического банковского ипотечного кредитования.
В этой связи ключевую роль на рынке начинают играть государственные и квазигосударственные механизмы поддержки, прежде всего ипотечные программы, реализуемые через Отбасы банк. Дополнительным фактором стало расширение лимитов по государственным льготным программам, что позволило поддержать выдачи в условиях дорогих рыночных ресурсов. Таким образом, наблюдается ситуация, при которой государственные инструменты фактически замещают рыночные ипотечные программы, обеспечивая основной поток нового ипотечного кредитования.
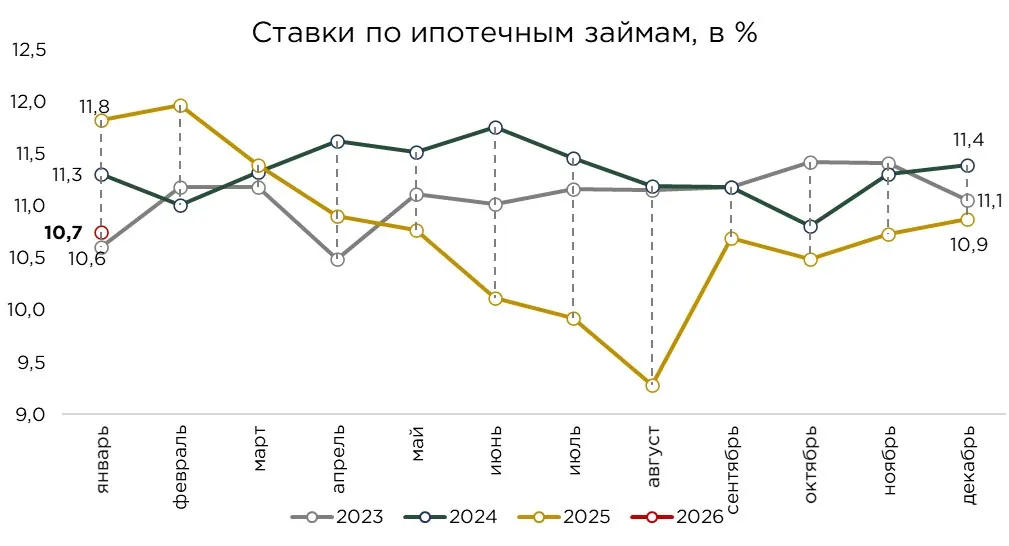
Высокая доля льготных программ оказывает влияние и на средний уровень ставок по ипотеке. В январе средневзвешенная ставка по ипотечным займам составила 10,7 %, что заметно ниже уровней, наблюдавшихся в 2024–2025 годах.
Источник: данные НБРК, расчёты THE TENGE
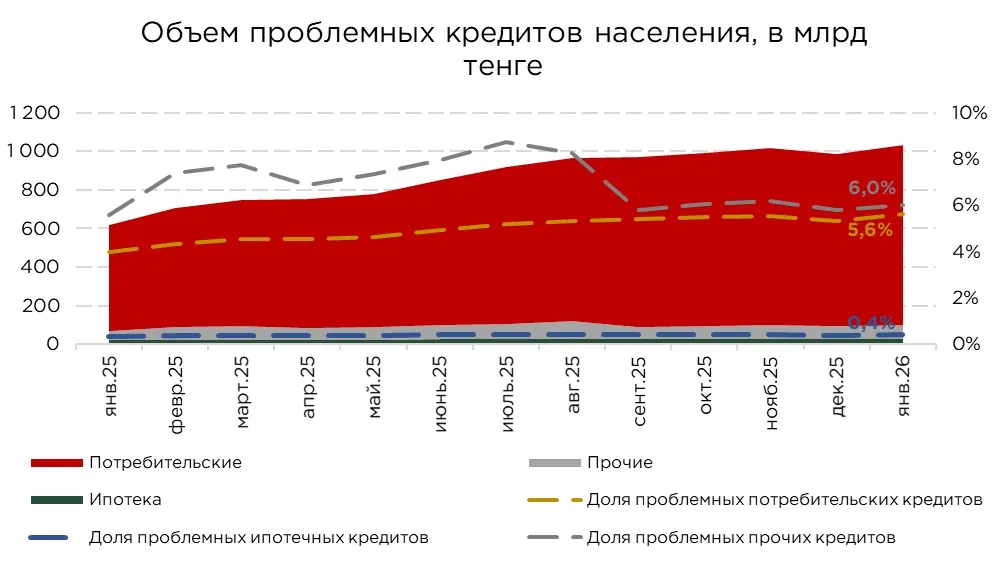
В январе объём просроченной задолженности в розничном сегменте кредитования достиг ₸1,0 трлн, увеличившись на 5,2 % по сравнению с декабрём 2025 года. При этом темпы роста проблемных кредитов превышают динамику расширения розничного кредитного портфеля. Основная часть просроченной задолженности сконцентрирована в сегменте потребительских кредитов, на который приходится 90,4 % всего объёма проблемных займов. Доля просроченных кредитов в данном сегменте составляет 5,6 %.
В то же время ипотечный кредитный портфель демонстрирует существенно более устойчивую динамику качества активов. Доля проблемных займов в данном сегменте составляет всего 0,4 %. Такая ситуация обусловлена несколькими факторами. Во-первых, ипотечные кредиты обладают ликвидным обеспечением в виде недвижимости, что снижает кредитные риски. Во-вторых, важную роль играет значительная доля государственных программ, предусматривающих субсидирование процентных ставок и более льготные условия обслуживания долга.
Наиболее проблемным сегментом остаются займы на прочие цели, где доля просроченной задолженности достигает 6,0 %.
Источник: данные НБРК
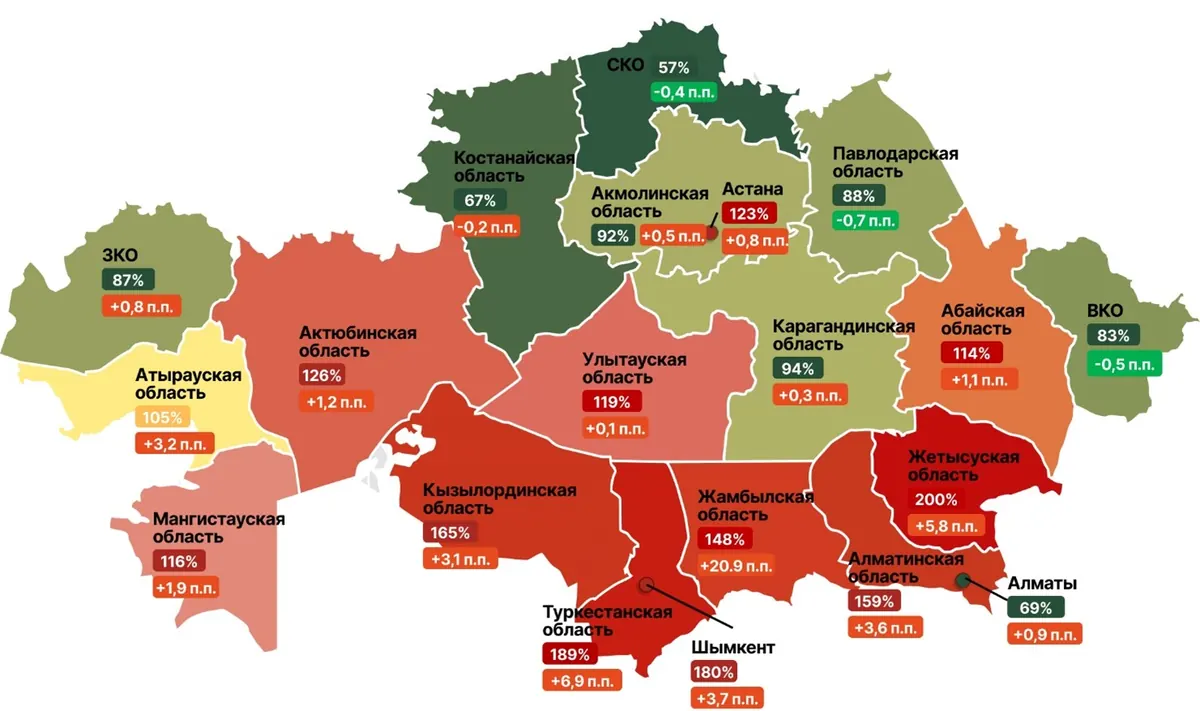
Проблема закредитованности населения также проявляется через соотношение кредитов к депозитам физических лиц. В целом по Казахстану данный показатель составляет 96 %, что формально можно считать умеренным уровнем. Однако при рассмотрении региональной структуры становится очевидно, что дисбалансы распределены крайне неравномерно, и в отдельных регионах долговая нагрузка населения значительно выше среднереспубликанских значений.
Наиболее выраженные признаки закредитованности наблюдаются в южных регионах страны. Так, в области Жетысу соотношение кредитов к депозитам достигает 200 %, в Туркестанской области — 189 %, в Шымкенте — 180 %, в Кызылординской области -165 %, а в Алматинской области — 159 %. Подобные значения означают, что объём выданных населению кредитов значительно превышает объём накопленных депозитов, что свидетельствует о высокой зависимости домохозяйств от заёмных средств
В противоположность этому, северные регионы страны характеризуются более высокой склонностью населения к сбережению. В Северо-Казахстанской области соотношение кредитов к депозитам составляет 57 %, в Костанайской области — 67 %, а в Акмолинской области — 92 %. В этих регионах депозитная база населения превышает объём заимствований.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
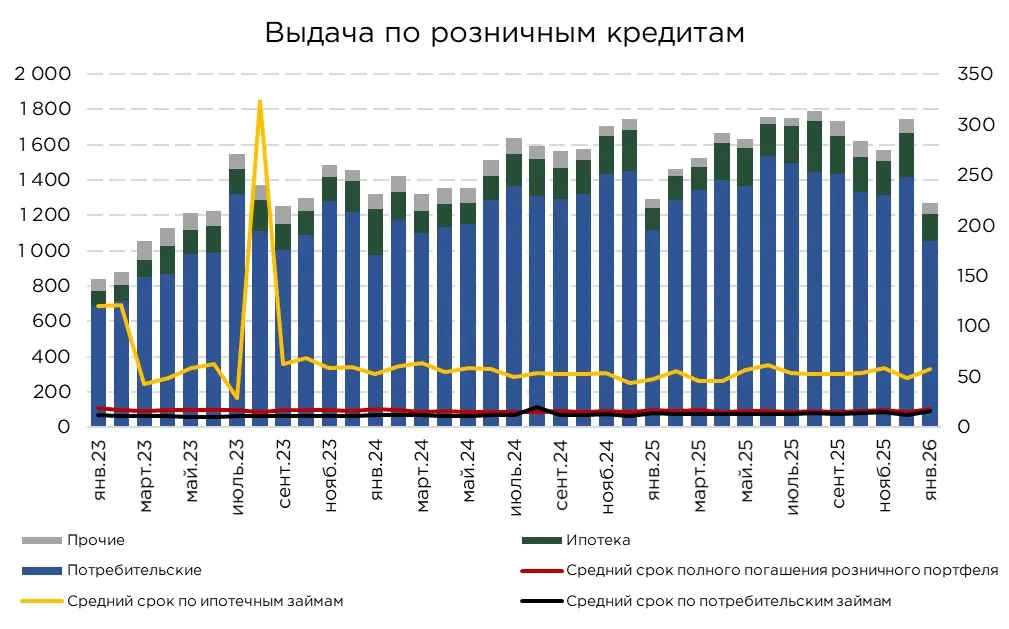
В январе объём выдачи новых кредитов составил ₸1,3 трлн, что на 27 % меньше по сравнению с декабрём и на 2,0 % ниже уровня аналогичного периода прошлого года. Снижение активности кредитования во многом отражает сезонный фактор начала года.
Основное сокращение приходится на потребительский сегмент. Объём выдачи потребительских кредитов снизился на 5,8 % в годовом выражении и на 25,8 % по сравнению с предыдущим месяцем. Как отмечалось ранее, данная динамика во многом связана с введением административных и пруденциальных мер, направленных на охлаждение рынка и снижение рисков чрезмерной закредитованности населения. Усиление требований к оценке платёжеспособности заёмщиков и дополнительные ограничения со стороны регулятора постепенно сдерживают темпы расширения данного сегмента.
Замедление потребительского кредитования может оказывать заметное влияние на макроэкономическую динамику. В последние годы именно потребительские займы выступали важным источником поддержки внутреннего спроса. За счёт кредитных средств домохозяйства активно финансировали текущее потребление, что способствовало укреплению индекса деловой активности, особенно в секторе услуг. Кредитный мультипликатор наиболее явно проявлялся в оживлении розничной торговли, бытовых услуг и смежных отраслей, формируя краткосрочный импульс экономическому росту даже в условиях сохраняющихся инфляционных ожиданий.
В сегменте ипотечного кредитования, несмотря на месячное сокращение выдачи (−38,4 %), в годовом выражении сохраняется уверенный рост на 22,0 %. Такая динамика во многом обусловлена расширением государственных льготных программ. На фоне высоких рыночных ставок именно бюджетные механизмы поддержки позволяют поддерживать активность на рынке жилья, фактически замещая рыночное ипотечное кредитование государственными инструментами субсидирования.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
В январе объёмы досрочных погашений и списаний розничных кредитов достигли ₸1,2 трлн, что на 4,8 % больше по сравнению с январём прошлого года. С учётом текущих объёмов выдач и погашений средний срок жизни розничного кредита оценивается на уровне 20,2 месяца.
В сегменте потребительского кредитования данный показатель существенно ниже и составляет 14,8 месяца. Потребительские кредиты, как правило, не обеспечены залогом, имеют более высокую стоимость заимствований, а также чаще используются для финансирования краткосрочного потребления. В результате заёмщики стремятся досрочно закрывать такие обязательства при появлении дополнительных доходов либо при возможности рефинансирования на более выгодных условиях.
В сегменте ипотечного кредитования, напротив, средний срок жизни кредитов значительно выше и составляет 57,4 месяца. Несмотря на то, что ипотека является по своей природе долгосрочным финансовым инструментом, в Казахстане наблюдается тенденция к более быстрому погашению ипотечных займов по сравнению с номинальными сроками кредитных договоров.
Оригинал: https://the-tenge.kz/articles/kak-izmenilsya-portfel-roznichnogo-kreditovaniya