Динамика розничного кредитования: почему спрос на займы упал
Как сезонные и системные факторы определяют тенденции в потребительском и ипотечном кредитовании.
В январе (по последним актуальным данным) прирост розничного кредитного портфеля составил 0,6 % или ₸120,6 млрд. Подобные низкие значения прироста обусловлены сезонно слабым спросом на кредитные средства со стороны населения, что повлияло на объёмы выдачи и, соответственно, на прирост кредитного портфеля. С другой стороны, в последующие месяцы ожидается проведение маркетинговых акций со стороны розничных банков, которые должны оживить кредитный рынок.
По итогам января кредитный портфель населения составил ₸20,8 трлн, а структура портфеля выглядит следующим образом:
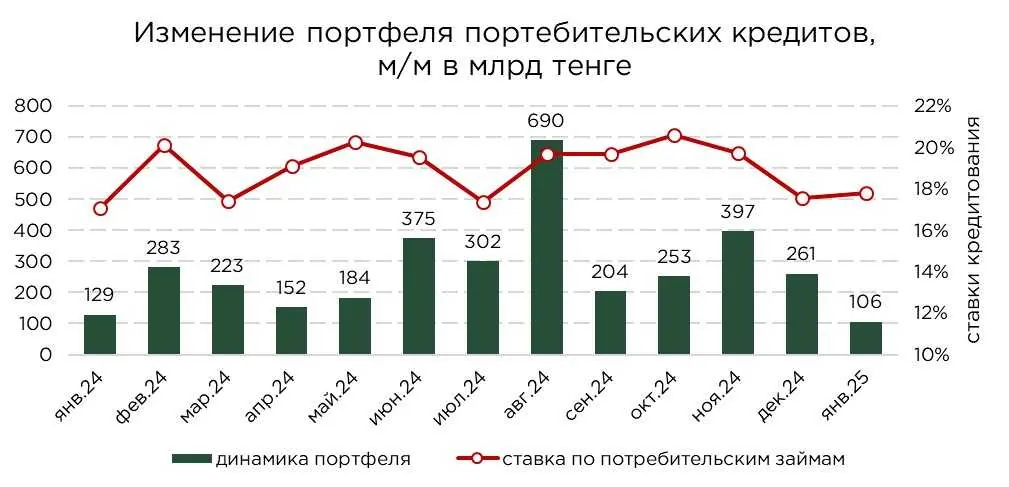
- Потребительские займы — ₸13,9 трлн (+₸106,3 млрд или +0,8 %);
- Ипотека — ₸6,5 трлн (+₸17,5 млрд или +0,3 %);
- Прочие — ₸471,8 млрд (−3,3 млрд или −0,8 %).
В январе основной вклад в рост розничного кредитования внёс сегмент потребительских займов, объём которого увеличился на ₸106,3 млрд, обеспечив 88 % общего прироста кредитного портфеля физических лиц. На данный момент потребительские кредиты составляют 67 % совокупного розничного портфеля, что подтверждает их статус ключевого драйвера роста. Динамика данного сегмента оказывает существенное влияние как на розничное кредитование в целом, так и на общий кредитный портфель банковского сектора.
Источник: данные НБРК, расчёты THE TENGE
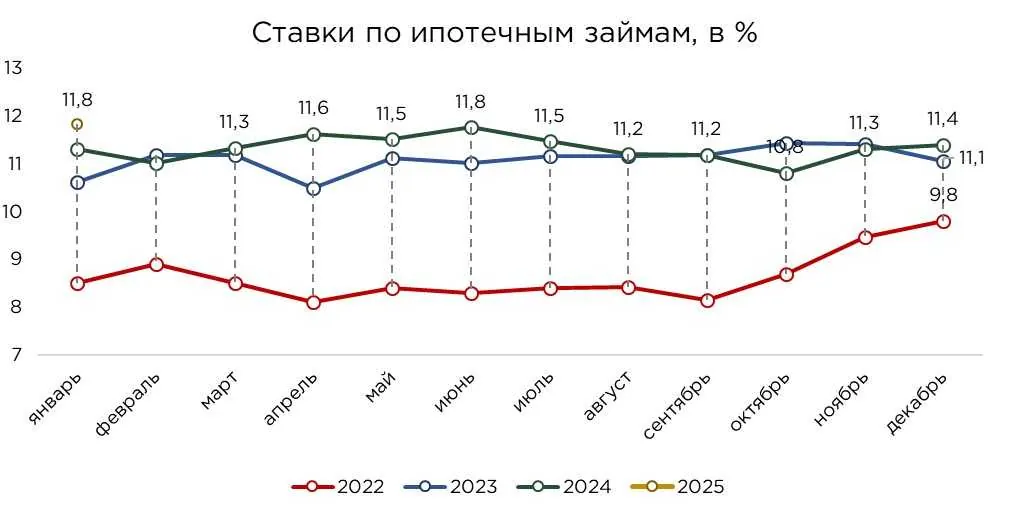
Ипотечное кредитование, показало незначительный прирост — всего 0,3 % (₸17,5 млрд) за месяц. Существенное влияние на развитие ипотечного рынка продолжают оказывать государственные программы льготного кредитования, а также субсидируемые займы, предоставляемые через государственные институты по ставкам ниже рыночных. В начале года объём выдач по таким программам традиционно остается низким, что ограничивает возможности расширения ипотечного портфеля.
В то же время высокий спрос на жильё на фоне ограниченного доступа к льготным программам формирует стимулы для развития рыночных ипотечных продуктов. Однако их распространение сдерживается высоким уровнем базовой ставки, что увеличивает стоимость заёмных средств для конечных заёмщиков и ограничивает потенциал дальнейшего роста ипотечного кредитования.
Источник: данные НБРК, расчёты THE TENGE
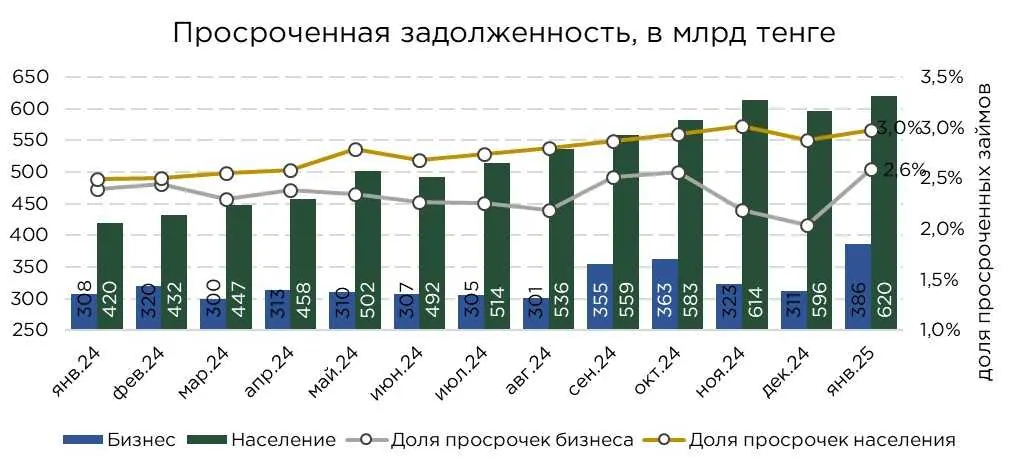
В январе объём просроченной задолженности в сегменте розничного кредитования увеличился на 4,0 % (₸23,8 млрд), достигнув ₸619,8 млрд. В результате доля проблемных кредитов в общем портфеле розничного кредитования составила 3,0 %.
Основной вклад в прирост просроченной задолженности внёс сегмент потребительского кредитования, на который пришлось около половины новых проблемных займов. Доля неработающих кредитов в данном сегменте достигла 3,3 %, что существенно выше аналогичного показателя по ипотечным займам, где уровень просроченной задолженности остаётся на исторически низком уровне — 0,4 %. Такая динамика объясняется особенностями этих сегментов: ипотечные кредиты традиционно характеризуются более высоким качеством заёмщиков и наличием ликвидного залогового обеспечения, тогда как потребительские займы выдаются на менее консервативных условиях, что повышает их риск.
Рост проблемной задолженности в потребительском кредитовании связан с высокой конкуренцией на рынке и стремлением банков увеличить объёмы выдач. В условиях активного наращивания портфеля отдельные БВУ ослабляют требования к заёмщикам, адаптируя скоринговые модели и снижая уровень порогового одобрения. Такой подход стимулирует краткосрочный рост кредитования, но создаёт риски ухудшения качества портфеля в среднесрочной перспективе. Если текущая тенденция сохранится, банкам может потребоваться усиление резервирования и корректировка кредитной политики для управления растущими рисками в сегменте необеспеченного кредитования.
Источник: данные НБРК
Выдача и оборачиваемость розничных займов
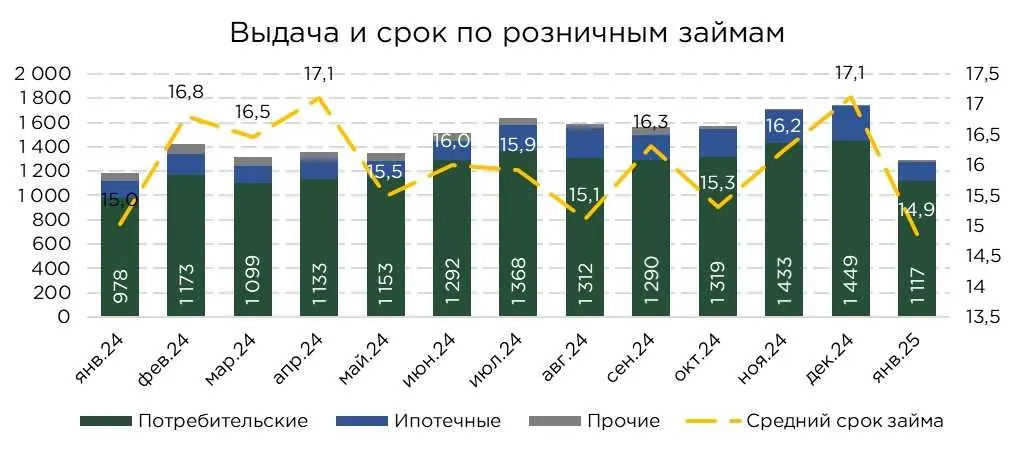
В январе объём вновь выданных розничных кредитов продемонстрировал существенное снижение, сократившись на 25,9 % по сравнению с декабрём. Такое сокращение соответствует традиционной сезонной динамике, когда после активного роста в конце года наблюдается временное снижение спроса на заёмные средства. В годовом выражении объём выдач увеличился на 8,8 %, что фактически соответствует уровню инфляции, что указывает на отсутствие прироста кредитования в реальном выражении.
Сегмент потребительского кредитования также отразил сезонное снижение: объём выдач уменьшился на 22,9 % после декабрьского пика, связанного с повышенной кредитной активностью населения в преддверии праздников. Несмотря на это, в годовом выражении рост выдач в данном сегменте составил 14,3 %. Однако в 2025 году ожидается замедление темпов роста выдач вследствие усиления регуляторных ограничений. В частности, меры по ограничению долговой нагрузки населения и ужесточение требований к оценке платёжеспособности заёмщиков уже начинают оказывать сдерживающее влияние на динамику портфеля.
Ипотечное кредитование также продемонстрировало заметное снижение: объём новых выдач сократился на 44,6 % за месяц. Основные всплески ипотечного кредитования в прошлом году приходились на периоды запуска государственных программ субсидированного жилищного кредитования. В то же время перспективы развития рыночных ипотечных программ остаются ограниченными: высокая базовая ставка повышает стоимость кредитных ресурсов, делая рыночную ипотеку менее доступной для широкого круга заёмщиков. В условиях сохраняющегося инфляционного давления регулятор может продолжать придерживаться жёсткой денежно-кредитной политики, что будет сдерживать развитие ипотеки без государственной поддержки.
Источник: данные НБРК, расчёты THE TENGE
В январе объём досрочных погашений и списаний сократился на 15,7 % по сравнению с предыдущим месяцем. Средний срок кредитов в отчётном периоде составил 17,7 месяцев, отражая преобладание краткосрочного кредитования в структуре розничного портфеля. В потребительском сегменте срок заимствований традиционно ниже — 13,7 месяцев, что объясняется высокой оборачиваемостью таких займов и их активным рефинансированием. В отличие от этого, ипотечные кредиты характеризуются значительно более продолжительным сроком — 46,4 месяца.
Высокая оборачиваемость потребительских кредитов делает их важным инструментом для поддержания маржинальности банковского бизнеса, особенно в условиях высокой волатильности и неопределённости экономической ситуации в Казахстане. Быстрое обновление портфеля позволяет банкам оперативно адаптировать кредитную политику, пересматривать ставки и условия в ответ на изменения рыночной конъюнктуры. Однако такая модель также повышает риски, связанные с ухудшением платёжеспособности заёмщиков в случае роста долговой нагрузки и изменения условий регулирования. В дальнейшем динамика потребительского кредитования будет во многом зависеть от политики регулятора и макроэкономических условий, включая уровень инфляции и процентных ставок.
Оригинал: https://the-tenge.kz/articles/kak-izmenilsya-portfel-roznichnikh-zaimov