Обзор кредитного портфеля банков Казахстана: итоги месяца
На фоне ускорения кредитования средние показатели качества портфеля по сектору улучшились, но у ряда банков растет нагрузка на фондирование.
Источник: данные НБРК
Рост кредитования БВУ ускорился в августе. За месяц кредитный портфель без учёта операций РЕПО увеличился на ₸865,4 млрд, или на 1,9 %, достигнув ₸45,5 трлн. В абсолютном выражении августовский прирост стал максимальным с начала года.
Основной вклад в расширение портфеля обеспечило розничное кредитование, прежде всего, потребительский сегмент. Его динамику поддержало сезонное увеличение расходов населения перед началом учебного года. Ипотечное кредитование также оставалось значимым источником роста.
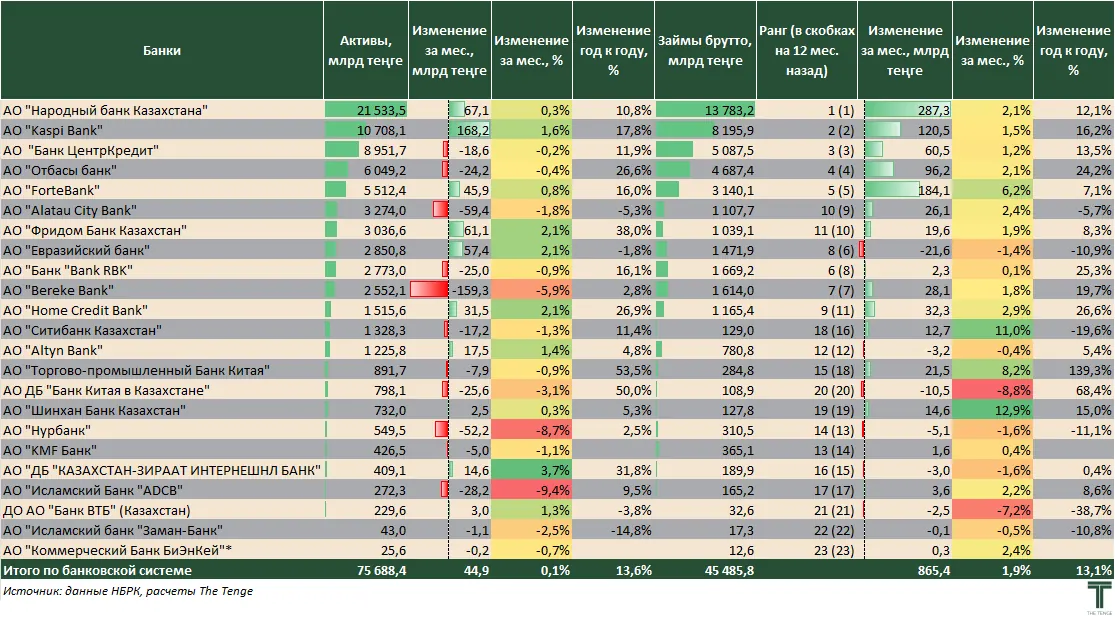
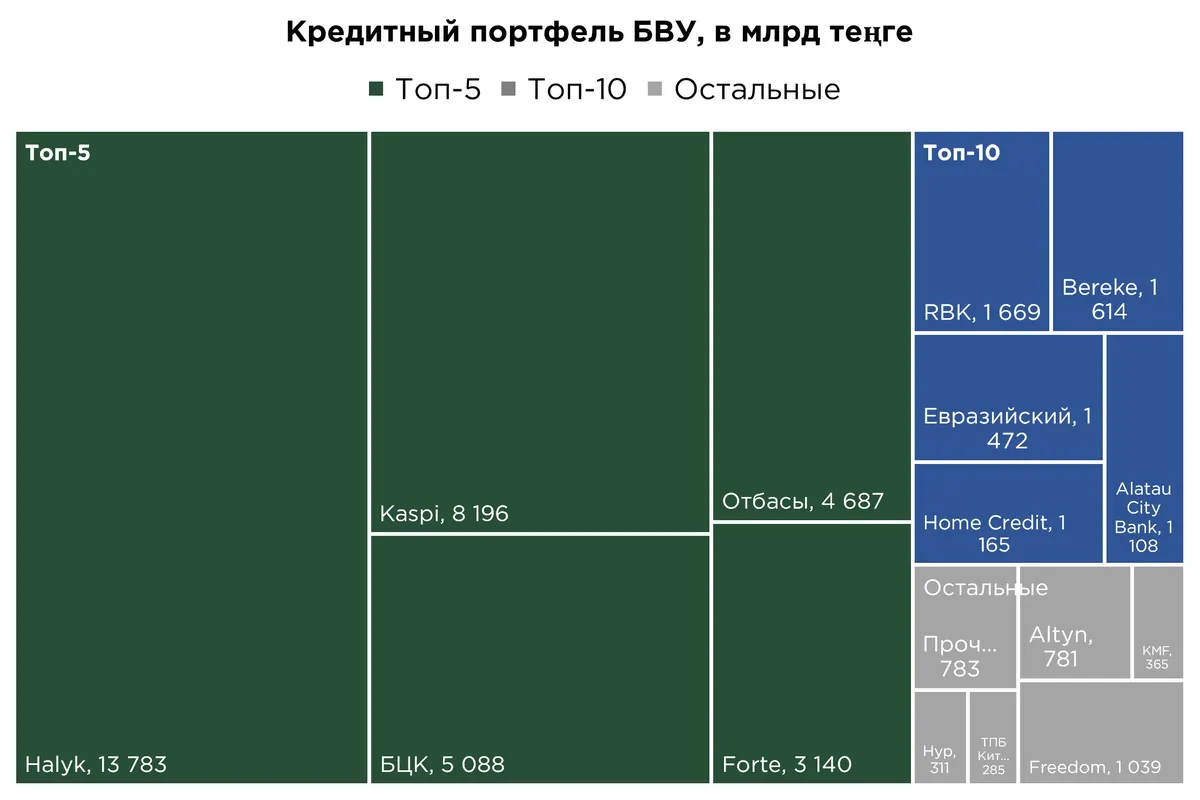
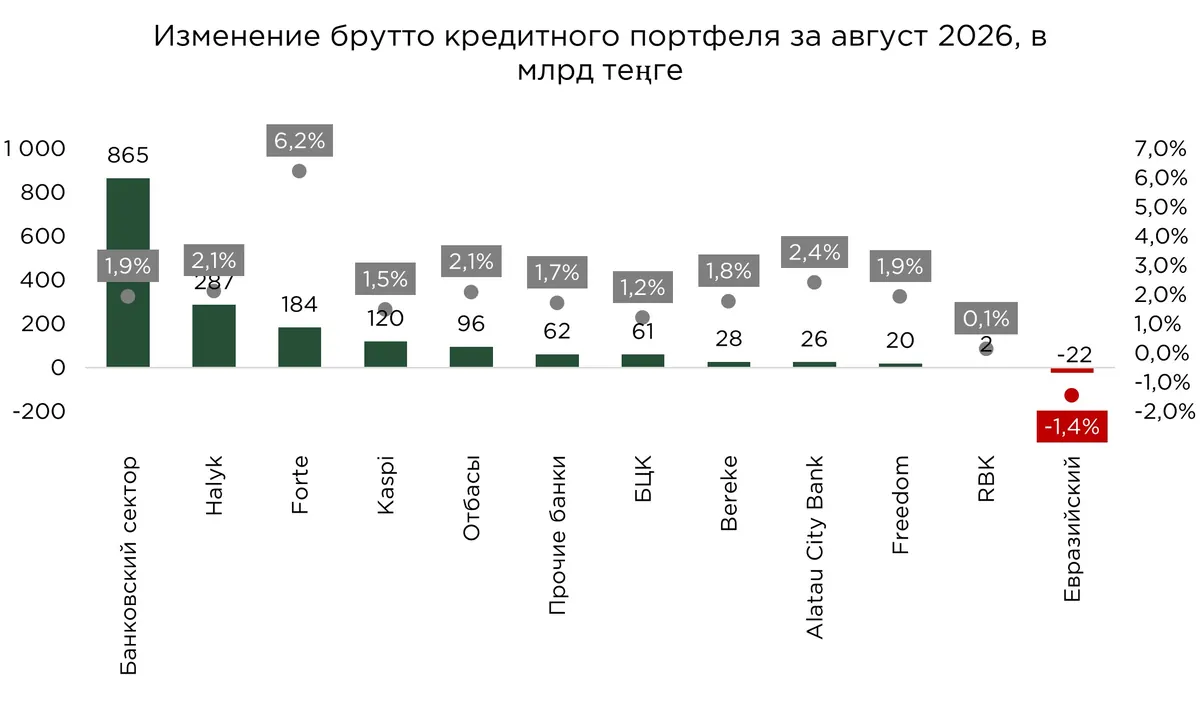
Августовский прирост был преимущественно сконцентрирован в трёх банках — Halyk, Forte и Kaspi, на которые пришлось 68,4 % совокупного увеличения кредитного портфеля. Лидером стал Halyk: его кредитный портфель вырос на ₸287,3 млрд, обеспечив около трети общего прироста. Далее следовали Forte (+₸184,1 млрд) и Kaspi (+₸120,5 млрд). Существенный вклад также внесли Отбасы банк (+₸96,2 млрд) и БЦК (+₸60,5 млрд).
Среди дочерних иностранных банков высокие темпы роста за месяц продемонстрировали Шинхан Банк (+12,9 %), Ситибанк (+11,0 %) и Торгово-промышленный Банк Китая (+8,2 %). Параллельно портфели Банка Китая и ВТБ сократились на 8,8 % и 7,2 % соответственно.
Среди крупных БВУ продолжилось сокращение кредитного портфеля у Евразийского банка, снижение которого за месяц составило ₸21,6 млрд. При этом сопоставимого снижения объёма займов с просрочкой свыше 90 дней (NPL90+) не наблюдалось, что ограничивает основания связывать сокращение портфеля преимущественно со списанием или погашением проблемной задолженности.
Источник: данные НБРК, расчёты THE TENGE
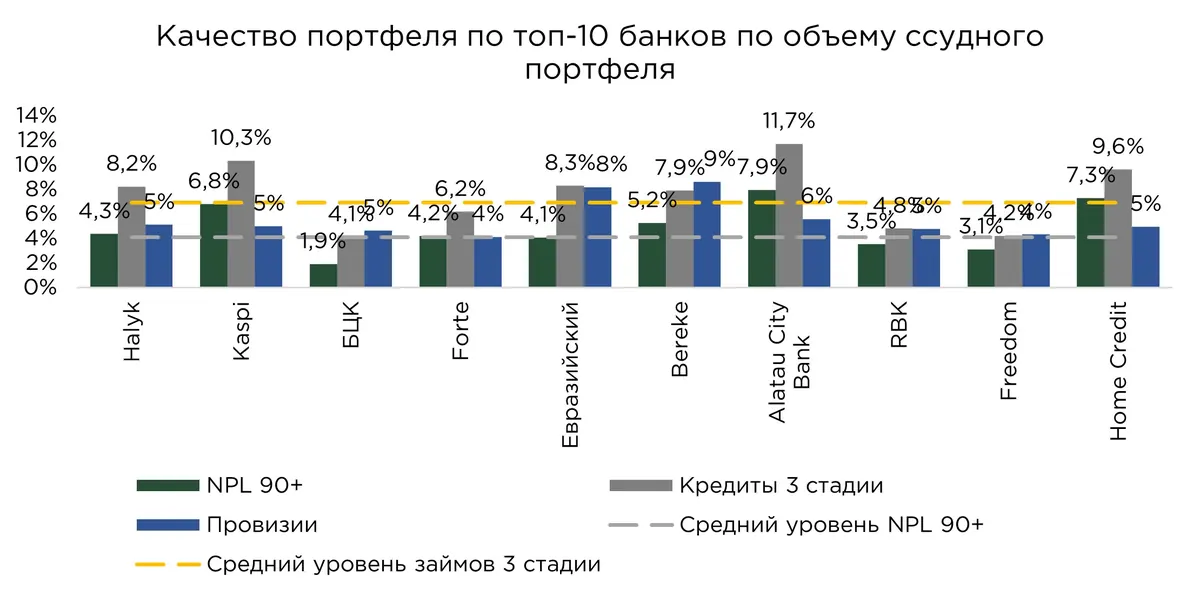
В августе доля кредитов с просрочкой свыше 90 дней (NPL90+) в совокупном портфеле БВУ снизилась на 0,1 п.п., до 4,1 %. Основной вклад в улучшение показателя внёс Halyk, где доля NPL90+ сократилась на 0,4 п.п. Снижение было обусловлено как существенным расширением кредитного портфеля, так и уменьшением объёма займов с просрочкой свыше 90 дней на 5,7 %.
Вместе с тем, динамика качества кредитов оставалась неоднородной. В Bereke доля NPL90+ увеличилась на 0,5 п.п., в RBK на 0,3 п.п., в БЦК на 0,2 п.п.
Относительно высокая доля NPL90+ наблюдалась у ВТБ (9,5 %), BNK (8,2 %), Alatau City Bank (7,9 %), Home Credit (7,3 %), а также Kaspi и KMF (по 6,8 %). Напротив, у Altyn (1,5 %), БЦК (1,9 %), Freedom (3,1 %) и RBK (3,5 %) показатель оставался ниже среднего по сектору.
Более комплексную оценку качества портфеля даёт доля кредитов третьей стадии обесценения, что отражает более широкий круг проблемных займов, нежели показатель NPL90+. Достаточно сильное снижение этого показателя за месяц было зафиксировано у ВТБ на 3,9 п.п. Также доля кредитов третьей стадии сократилась у Home Credit (−0,27 п.п.), Alatau City Bank (−0,24 п.п.) и Forte (−0,20 п.п.). У RBK, Bereke и БЦК, напротив, рост доли NPL90+ сопровождался увеличением доли кредитов третьей стадии на 0,32 п.п., 0,30 п.п. и 0,20 п.п. соответственно.
Несмотря на месячное снижение, доля кредитов третьей стадии у ВТБ осталась одной из самых высоких по системе — 24,0 %. У Alatau City Bank она составила 11,7 %, у Kaspi — 10,3 %, превысив оптимум в 10 %.
Наибольший разрыв между долей кредитов третьей стадии в ссудном портфеле и NPL90+ наблюдался у ВТБ — 14,5 п.п. Далее следовали Евразийский банк (4,2 п.п.), Halyk (3,9 п.п.), Alatau City Bank (3,8 п.п.) и Kaspi (3,5 п.п.). Подобная положительная разница указывает на то, что существенная часть займов, признанных обесцененными, не входит в категорию кредитов с просрочкой свыше 90 дней.
Неменьшие отклонения отмечаются у Freedom (1,1 п.п.), RBK (1,3 п.п.), Altyn (1,5 п.п.), Forte (2,0 п.п.) и БЦК (2,2 п.п.).
У ряда банков совокупный уровень провизий не полностью покрывает проблемные займы. Так, среди крупных БВУ отмечается Home Credit (67,9 %), Alatau City Bank (70,3 %), Kaspi (73,3 %). Отметим, что покрытие ниже 100 % само по себе не свидетельствует о недостаточности провизий. Проблемная задолженность не обязательно предполагает полную потерю выданных средств. При расчёте резервов банки учитывают ожидаемые погашения со стороны заёмщиков и поступления от реализации залогов. Поэтому наличие ликвидного обеспечения снижает необходимый объём провизий относительно суммы проблемных кредитов.
Источник: данные НБРК, расчёты THE TENGE
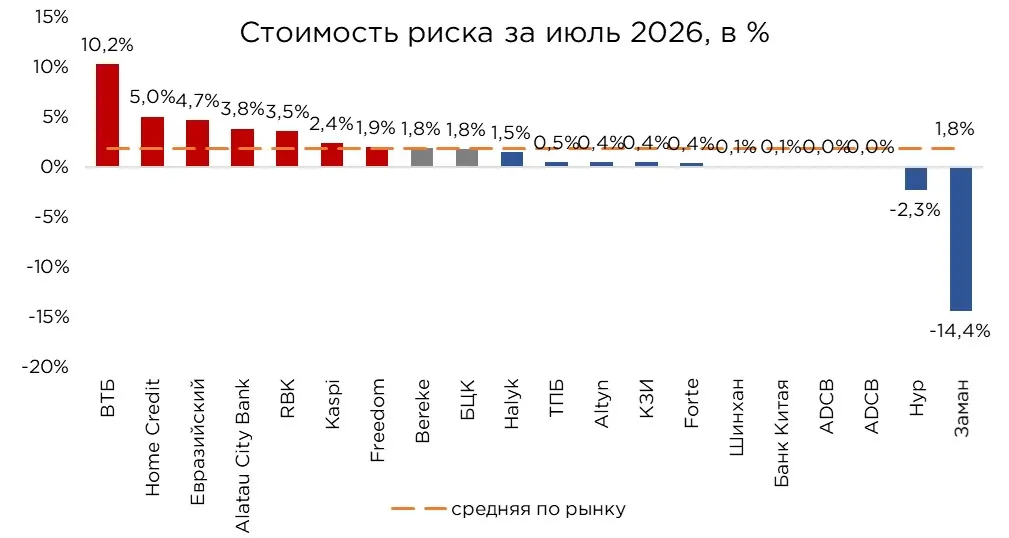
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, выступает коэффициент стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объему кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платёжеспособность заёмщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
В августе средняя стоимость риска по банковскому сектору снизилась на 0,1 п.п., до 1,8 % и указывает на уменьшение расходов на формирование провизий.
Заметное снижение показателя зафиксировано у Alatau City Bank на 0,4 п.п. У Евразийского банка, Bereke и RBK стоимость риска сократилась на 0,1 п.п. у каждого. В случае Alatau City Bank и Евразийского банка снижение происходило на фоне сохраняющейся высокой доли проблемных займов. Такое сочетание требует внимания к достаточности сформированных резервов и говорит о переходе в более оптимистичную политику провизирования, учитывая при этом наличие относительно высокой доли проблемных займов.
Высокая стоимость риска наблюдалась у BNK (13,8 %), Home Credit (5,2 %), KMF (4,0 %) и Alatau City Bank (3,8 %).
Низкие значения наблюдались, преимущественно, у дочерних иностранных банков с ограниченной активностью в кредитовании. Среди банков, активно работающих на кредитном рынке, выделяются Altyn (0,6 %) и Forte (0,7 %) с довольно низкой стоимостью риска относительно банковского сектора.
Источник: данные НБРК, расчёты THE TENGE
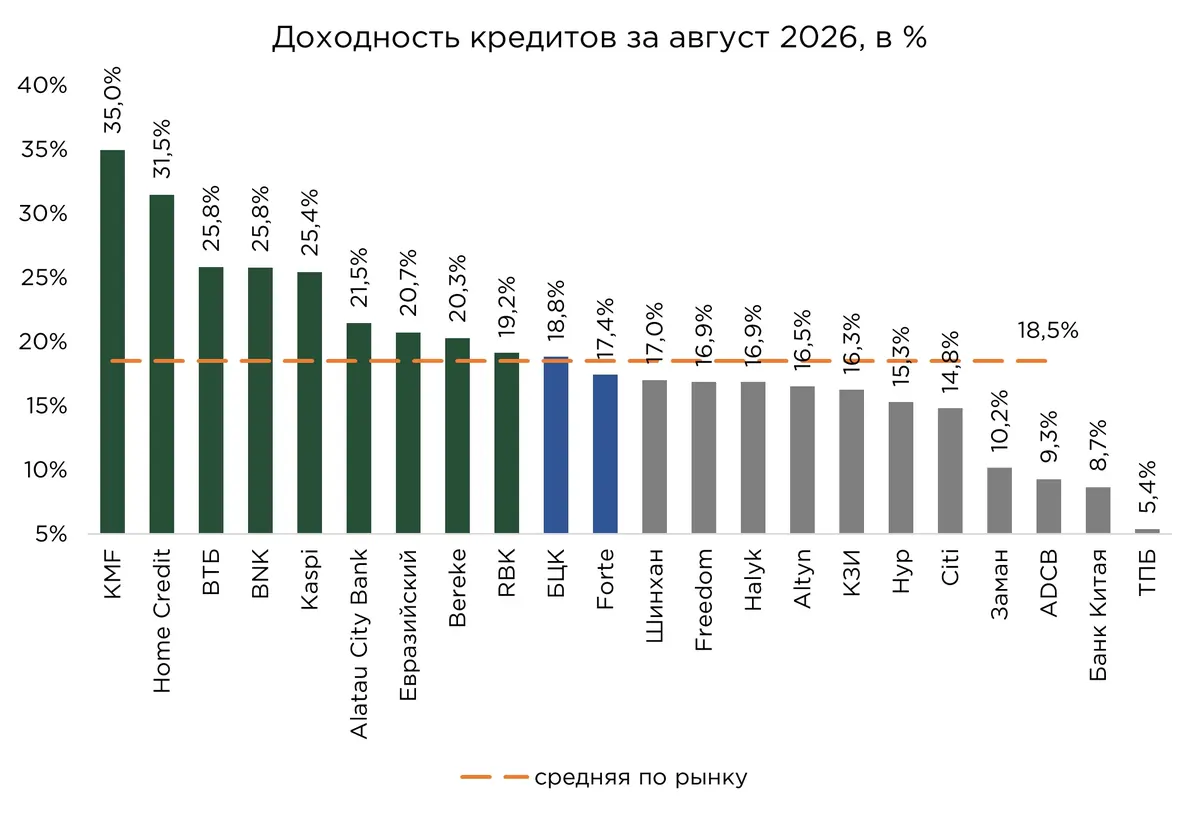
В августе средняя доходность кредитного портфеля БВУ снизилась на 0,2 п.п., до 18,5 %.
Доходность кредитных портфелей существенно различается между банками, отражая особенности их бизнес-моделей, структуру займов и условия кредитования. Низкие значения относительно банковского сектора наблюдались у Отбасы банка (7,1 %), Торгово-промышленного Банка Китая (5,4 %) и Банка Китая (8,7 %). Крайне высокая доходность ссудного портфеля отмечается у KMF (35,0 %), Home Credit (31,5 %) и Kaspi (25,4 %).
Источник: данные НБРК, расчёты THE TENGE
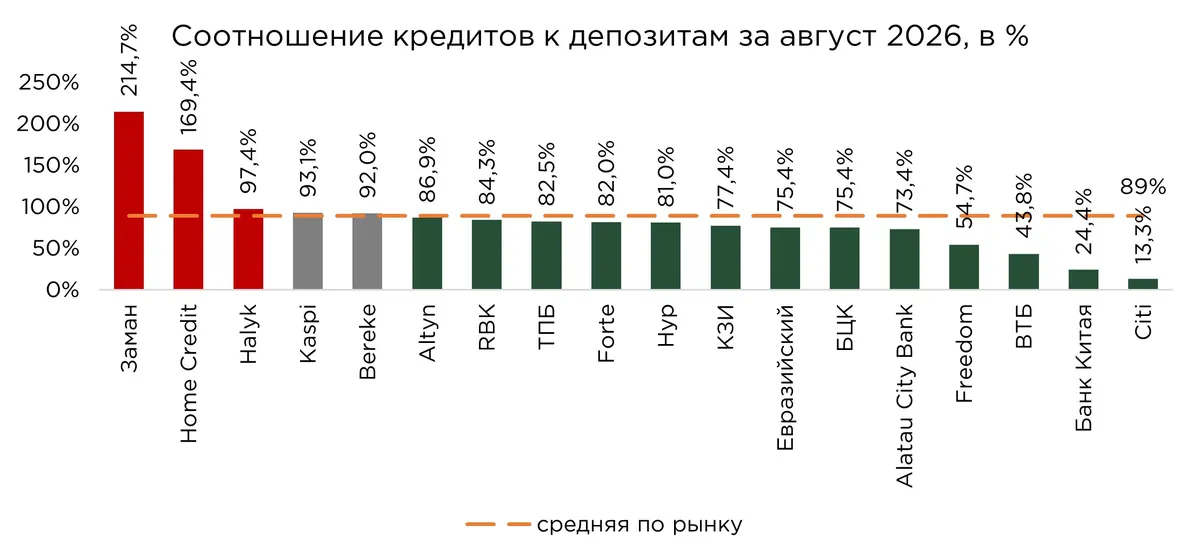
В августе кредитование росло быстрее депозитной базы, увеличивая потребность банков в ресурсах для финансирования новых займов. Соотношение кредитов к депозитам (LDR) по сектору повысилось на 2,8 п.п., до 89,2 %. За месяц наиболее заметно показатель вырос у Forte (+5,8 п.п.), Halyk (+5,3 п.п.), Bereke (+4,7 п.п.) и Alatau City Bank (+4,5 п.п.).
При этом зависимость от источников фондирования существенно различается между банками. У Home Credit кредитный портфель превышал объём депозитов почти в 1,7 раза: LDR составил 169,4 %. У Отбасы банка показатель достиг 127,6 %. В таких условиях депозиты покрывают лишь часть кредитного портфеля, а остальное финансирование обеспечивается собственным капиталом и другими привлечёнными ресурсами. Само по себе превышение 100 % не означает дефицита ликвидности, однако делает особенно важными устойчивость альтернативного фондирования и согласованность сроков активов и обязательств.
У Halyk и Kaspi показатель оставался ниже критичной отметки в 100 %, но превышает уровень по сектору — 97,4 % и 93,1 % соответственно. Дальнейшее расширение кредитных портфелей этих банков будет усиливать потребность в притоке депозитов либо в привлечении средств из других источников.
На противоположной стороне находятся отдельные дочерние иностранные банки: у Citibank LDR составил 13,3 %, у Шинхан Банка — 22,0 %, у Банка Китая в Казахстане — 24,4 %. Низкие значения отражают меньшую роль кредитования относительно объёма привлечённых депозитов. Обслуживание корпоративных денежных потоков, расчёты и другие операции позволяют таким банкам аккумулировать значительные средства клиентов, не направляя сопоставимые объёмы в кредитный портфель.
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/kak-izmenilsya-portfel-kreditov-bvu