Обзор кредитного портфеля банков Казахстана: итоги месяца
При сохранении положительной динамики прослеживается тенденция усиления кредитных рисков.
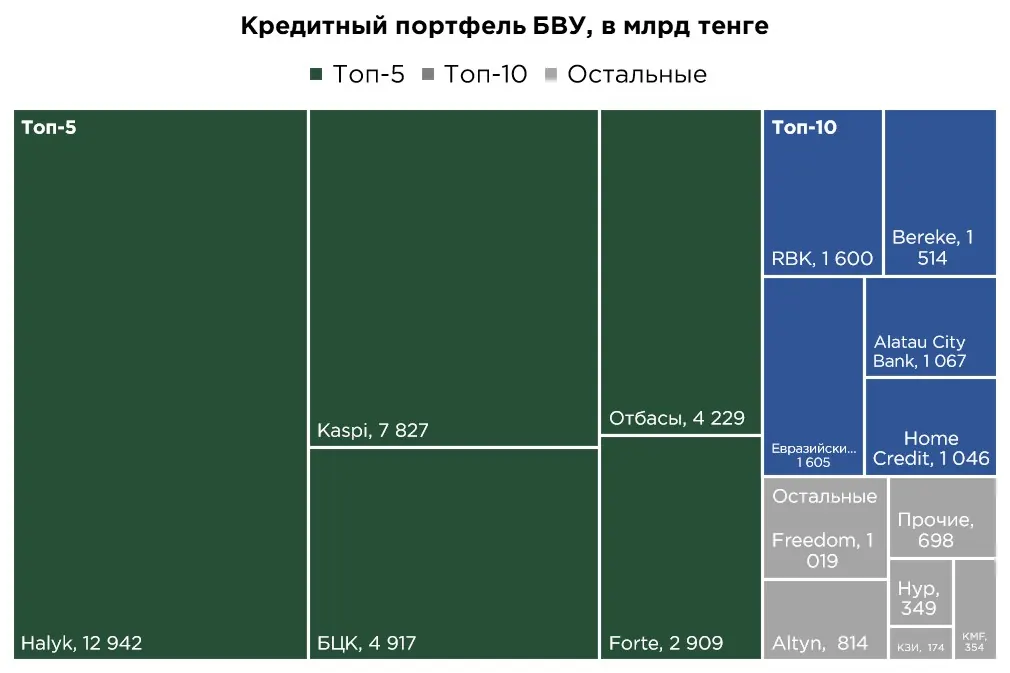
Источник: данные НБРК
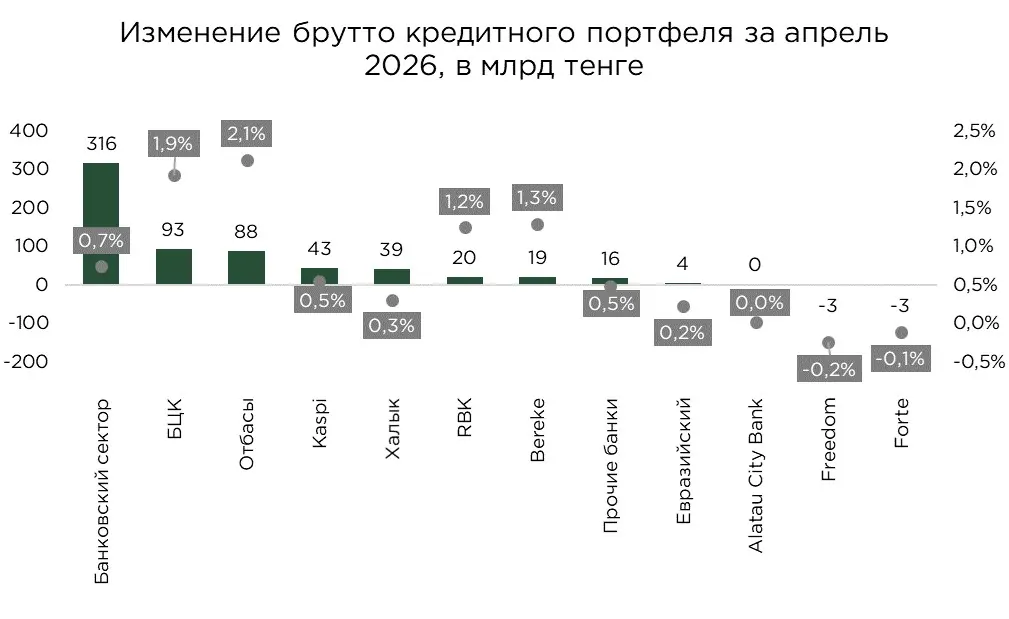
Кредитный портфель банковского сектора увеличился в апреле на ₸316,1 млрд, или на 0,7 % за месяц. По сравнению с мартом, динамика заметно улучшилась как по объёму прироста, так и по темпам роста. Однако в годовом выражении апрельский прирост оказался примерно в 2,5 раза ниже показателя апреля 2025 года.
Ключевым фактором замедления выступает более жёсткая регуляторная политика в отношении необеспеченного потребительского кредитования. В предыдущие периоды именно этот сегмент во многом обеспечивал высокие темпы роста розничного портфеля и поддерживал общую кредитную динамику банков. Но после усиления макропруденциальных ограничений, возможности для быстрого наращивания потребительских займов стали более ограниченными.
На этом фоне банки по-прежнему сохраняют интерес к развитию розничного направления, поскольку оно остаётся одним из наиболее доходных сегментов кредитного рынка. Вместе с тем, прежняя модель ускоренного роста за счёт массового потребительского кредитования постепенно теряет потенциал. В результате совокупный кредитный портфель продолжает увеличиваться, однако уже без тех темпов, которые наблюдались в период активной розничной экспансии.
Наибольший вклад в месячный прирост среди банков второго уровня обеспечили БЦК и Отбасы банк. Кредитный портфель БЦК увеличился на ₸93,0 млрд, а Отбасы банк нарастил портфель на ₸87,8 млрд.
Среди крупных универсальных и розничных банков также выделяются Kaspi (+₸42,7 млрд), Халык (+₸39,4 млрд) и Home Credit (+₸39,1 млрд). При этом Халык банк после сокращения кредитного портфеля в первые три месяца года, только с апреля начал восстанавливать рост.
Дополнительный вклад в расширение портфеля внесли Bereke Bank (+₸19,3 млрд) и Bank RBK (+₸19,7 млрд). Среди прочих банков заметный прирост также отмечен у ADCB (+₸12,9 млрд) и KMF (+₸9,9 млрд). В целом, сектор адаптируется к новым регуляторным условиям и более высокой стоимости фондирования.
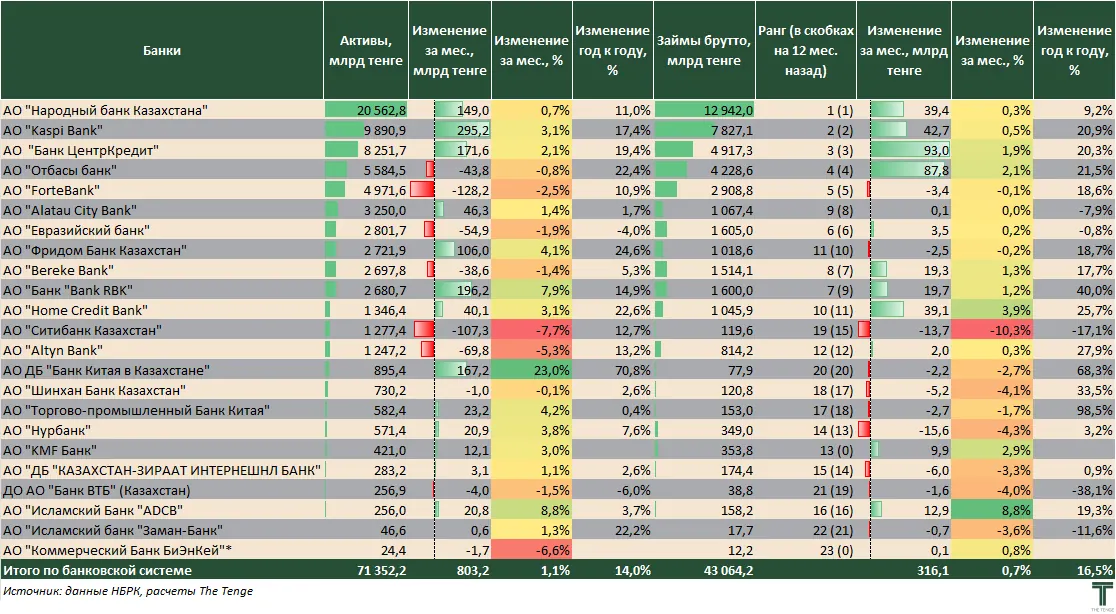
На фоне общего роста кредитного портфеля отрицательная динамика среди крупных банков второго уровня была зафиксирована у ForteBank и Freedom Bank. У ForteBank портфель сократился на ₸3,4 млрд, у Freedom Bank на ₸2,5 млрд.
Среди прочих банков сокращение было более выраженным. Наибольшее снижение отмечено у Нурбанка, где кредитный портфель уменьшился на ₸15,6 млрд. Также заметное сокращение наблюдалось у Ситибанка (-₸13,7 млрд), КЗИ Банка (-₸6,0 млрд) и Шинхан Банка (-₸5,2 млрд). В отличие от крупных универсальных банков, динамика этих игроков в большей степени зависит от отдельных крупных корпоративных клиентов и досрочных погашений их кредитов.
Источник: данные НБРК, расчёты THE TENGE
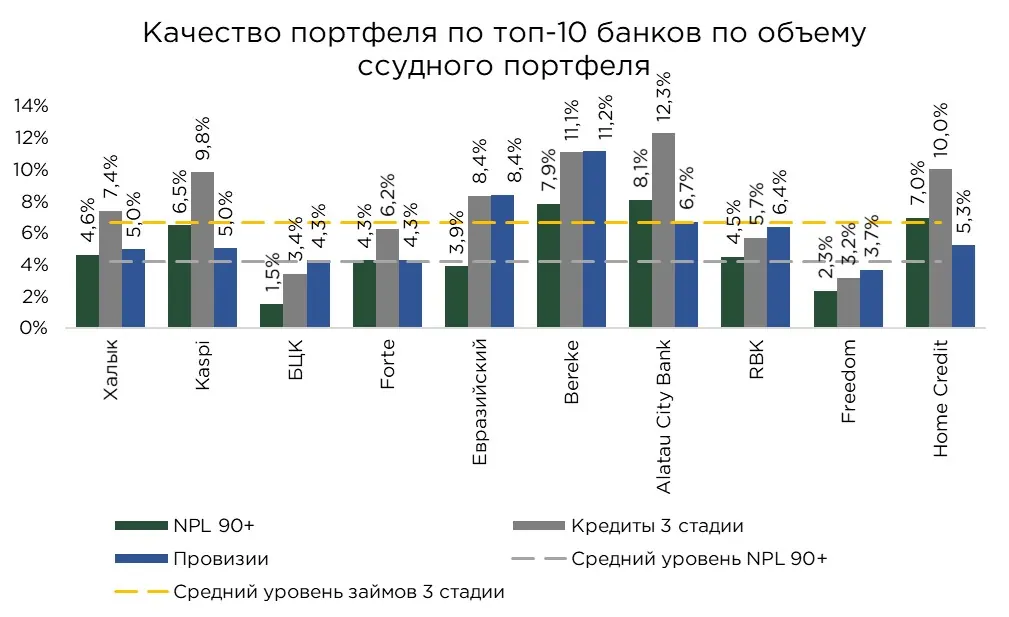
В апреле качество кредитного портфеля банковского сектора несколько ухудшилось. Объём проблемных займов NPL 90+ увеличился на 5,0 %, или на ₸85,3 млрд, достигнув ₸1,8 трлн. В результате доля кредитов с просрочкой свыше 90 дней выросла до 4,2 %, прибавив 0,2 п.п. за месяц.
Рост NPL 90+ отражает постепенное вызревание рисков по ранее выданным займам. В предыдущие периоды активное расширение кредитных портфелей частично сглаживало ухудшение качества активов, быстрый прирост новых выдач увеличивал общий объём портфеля, из-за чего доля проблемных кредитов могла оставаться относительно стабильной даже при росте просрочки в абсолютном выражении. По мере замедления кредитной активности, этот эффект становится менее выраженным, а ранее выданные кредиты начинают сильнее проявляться в статистике проблемной задолженности.
У Халык Банка, Kaspi Bank, Bank RBK, Freedom Bank и Нурбанка доля проблемных займов 90+ увеличилась на 0,3 п.п. за месяц. У ForteBank и Bereke Bank прирост был несколько умереннее и составил 0,2 п.п.
При этом у отдельных банков, напротив, наблюдалось улучшение качества портфеля. Наиболее заметное снижение доли NPL 90+ зафиксировано у Alatau City Bank на 0,8 п.п. Однако в данном случае улучшение во многом связано не столько с органическим восстановлением качества активов, сколько со списанием и реструктуризацией части проблемных кредитов. В абсолютном выражении объём проблемных займов у банка сократился на ₸8,0 млрд. Небольшое улучшение также отмечается у Евразийского банка, где доля NPL 90+ снизилась на 0,1 п.п.
Несмотря на отдельные улучшения, повышенная концентрация проблемной задолженности (NPL90+) сохраняется у ВТБ — 9,5 %, Alatau City Bank — 8,1 %, Bereke Bank — 7,9 %, Home Credit Bank — 7,0 % и Kaspi Bank — 6,5 %.
Вместе с тем, для более полной оценки качества активов недостаточно ориентироваться только на классический показатель NPL 90+. Более широкий взгляд даёт доля займов третьей стадии обесценения по МСФО. Этот показатель включает не только кредиты с глубокой просрочкой, но и займы с признаками существенного ухудшения кредитного качества, даже если они ещё не перешли в категорию просрочки свыше 90 дней.
По итогам марта доля займов третьей стадии в целом по банковскому сектору составила 6,7 %. Это на 2,5 п.п. выше уровня NPL 90+, что указывает на наличие более широкого слоя потенциально проблемных кредитов, уже признанных банками в рамках оценки кредитных рисков.
Двузначные значения данного показателя зафиксированы у ВТБ — 15,2 %, Alatau City Bank — 12,3 %, Bereke Bank — 11,1 %, Банка Китая в Казахстане — 10,7 % и Home Credit Bank — 10,0 %.
В динамике доли займов третьей стадии наиболее заметный прирост наблюдался у Исламского Заман Банка (+3,1 п.п.) и КЗИ Банка (+1,3 п.п.). Среди крупных банков ухудшение показателя отмечено у Freedom Bank (+0,5 п.п.), Bank RBK (+0,3 п.п.) и ForteBank (+0,2 п.п.). В то же время снижение доли займов третьей стадии зафиксировано у Alatau City Bank (−0,7 п.п.) и Евразийского банка (−0,2 п.п.), что, как отмечено ранее, связано с активной работой по списанию, реструктуризации или прощению проблемной задолженности.
Особого внимания заслуживает разрыв между долей займов третьей стадии и уровнем NPL 90+. Наиболее высокий разрыв наблюдается у Евразийского банка — 4,4 п.п., Alatau City Bank — 4,2 п.п., Kaspi Bank — 3,3 п.п., Bereke Bank — 3,2 п.п., Home Credit Bank — 3,1 п.п. и Нурбанка — 3,0 п.п. Подобный разрыв указывает на накопление реструктурированных, уязвимых или потенциально проблемных займов, риски по которым уже признаются в финансовой отчётности, но пока не проявились в классическом показателе NPL 90+. Особенно важно отслеживать данный показатель у банков с высокой долей розничного кредитования, поскольку ухудшение качества таких портфелей проявляется постепенно, с временным лагом.
На этом фоне более умеренный уровень проблемных кредитов сохраняется у отдельных банков, которые продолжают активно кредитовать, но пока не демонстрируют существенного ухудшения качества активов. В частности, сравнительно низкая доля займов третьей стадии отмечается у Altyn Bank — 2,6 %, Freedom Bank — 3,2 % и БЦК — 3,4 %.
Источник: данные НБРК, расчёты THE TENGE
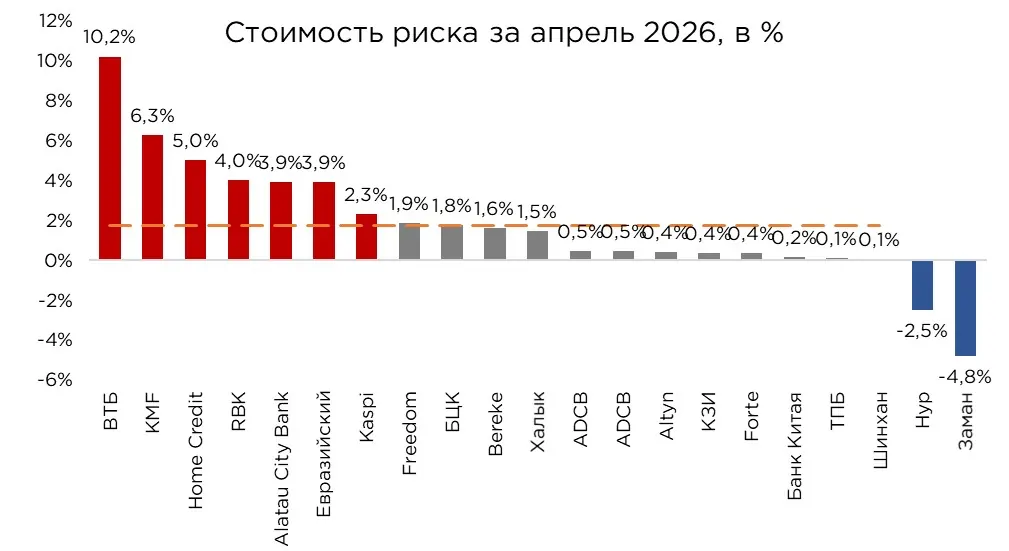
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, остается стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объёму кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платёжеспособность заёмщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
По итогам апреля среднерыночная стоимость риска в банковском секторе Казахстана составила 1,8 %, оставшись на уровне марта. Вместе с тем, внутри сектора сохраняется заметная дифференциация в зависимости от структуры портфеля, качества активов и подходов к резервированию.
Наиболее высокие значения cost of risk среди активных банков второго уровня зафиксированы у KMF — 6,3 %, Home Credit Bank — 5,0 %, Bank RBK — 4,0 %, Alatau City Bank — 3,9 % и Евразийского банка — 3,9 %. Повышенная стоимость риска, как правило, характерна для банков, в портфелях которых уже сформировался значительный объём проблемных или потенциально уязвимых займов. В таких условиях рост расходов на формирование провизий отражает необходимость заранее учитывать возможные кредитные потери и поддерживать достаточный уровень покрытия рисков.
При этом высокая стоимость риска не всегда означает текущее резкое ухудшение качества портфеля. В отдельных случаях она может отражать более консервативную модель оценки ожидаемых кредитных потерь.
Среди банков с наиболее заметным месячным изменением выделяются Alatau City Bank и Home Credit Bank. У Alatau City Bank стоимость риска увеличилась на 0,5 п.п., у Home Credit Bank — на 0,4 п.п.
В то же время у ряда крупных игроков наблюдалось умеренное снижение стоимости риска. В частности, у БЦК и Bereke Bank показатель сократился на 0,1 п.п. за месяц. Подобная динамика отражает более мягкий подход к признанию ожидаемых кредитных потерь. В отдельных случаях снижение cost of risk может быть связано с корректировкой параметров моделей резервирования, улучшением прогнозных макроэкономических допущений либо стремлением поддержать темпы роста кредитного портфеля за счёт меньшего давления со стороны провизий.
Источник: данные НБРК, расчёты THE TENGE
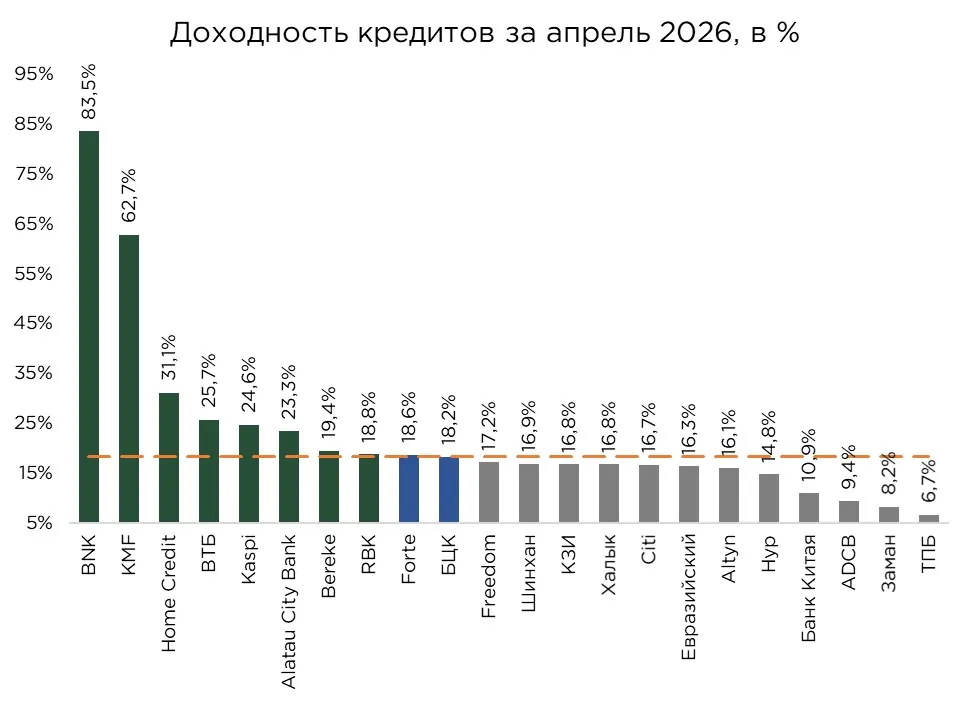
По итогам апреля средневзвешенная доходность кредитного портфеля банков второго уровня составила 18,4 %, увеличившись на 0,2 п.п. за месяц.
Наиболее высокие значения доходности по-прежнему характерны для банков с выраженной розничной специализацией. Особенно выделяются бывшие микрофинансовые организации, которые после трансформации в банки сохранили бизнес-модель, ориентированную на высокодоходное кредитование. Так, у BNK доходность кредитного портфеля составила 83,5 %, у KMF — 62,7 %. Столь высокие показатели во многом объясняются тем, что ещё в статусе МФО эти организации работали в сегменте займов с более высокими ставками, чем у классических банков.
Среди остальных игроков повышенной доходностью кредитного портфеля также отличаются Home Credit Bank — 31,1 %, ВТБ — 25,7 %, Kaspi Bank — 24,6 % и Alatau City Bank — 23,3 %. В значительной степени это связано с активной работой данных банков в сегменте необеспеченного потребительского кредитования. Для такого направления традиционно характерны более высокие ставки из-за повышенного кредитного риска, коротких сроков займов и высокой оборачиваемости портфеля.
При этом высокую доходность кредитного портфеля не следует трактовать исключительно как положительный фактор. Она действительно повышает процентные доходы банка и может поддерживать маржинальность, однако одновременно отражает более высокий риск-профиль портфеля. Чем выше доля высокодоходных потребительских займов, тем выше чувствительность банка к ухудшению платёжной дисциплины заёмщиков, росту просрочки и необходимости формирования дополнительных провизий. В целом, высокая доходность в розничном сегменте является компенсацией за более высокий риск.
Источник: данные НБРК, расчёты THE TENGE
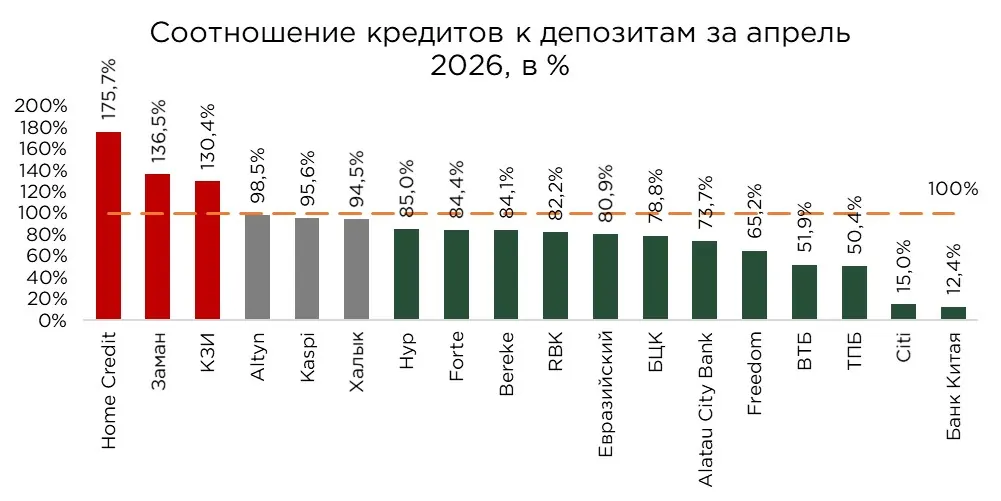
По итогам апреля соотношение кредитов к депозитам (далее LDR) в банковском секторе Казахстана составило 89,4 %, снизившись на 0,2 п.п. за месяц. Формально показатель LDR по-прежнему находится в комфортном диапазоне 80–100 %, что говорит об отсутствии выраженного системного дефицита фондирования в секторе.
Вместе с тем среднерыночное значение LDR ниже 100 % во многом поддерживается за счёт банков, которые менее активно участвуют в кредитовании. Такие игроки аккумулируют значительный объём клиентских средств, однако в большей степени ориентируются на транзакционный бизнес, расчётно-кассовое обслуживание и управление клиентскими потоками, а не на агрессивное расширение кредитного портфеля. Поэтому агрегированный показатель не в полной мере отражает нагрузку на ресурсную базу отдельных банков.
Наиболее высокие значения LDR среди активных банков второго уровня зафиксированы у Home Credit Bank — 175,7 % и Отбасы Банка — 123,4 %. В случае Home Credit Bank столь высокий уровень показателя отражает интенсивное использование имеющейся депозитной базы для финансирования кредитного портфеля.
У Отбасы Банка высокий LDR имеет иную природу и связан со спецификой бизнес-модели, ориентированной на жилищное финансирование. Поэтому показатель следует интерпретировать с учётом особенностей структуры баланса, источников фондирования и роли банка в системе жилищных накоплений.
Отдельной интерпретации также требуют исламские банки. В их случае классическое соотношение кредитов к депозитам менее сопоставимо с универсальными коммерческими банками, поскольку исламская модель предполагает иной набор инструментов фондирования и размещения средств.
Относительно высокие значения LDR также сохраняются у Kaspi Bank — 95,6 % и Halyk Bank — 94,5 %. Такие уровни показывают, что значительная часть привлечённой депозитной базы уже вовлечена в финансирование кредитного портфеля.
Среди активных банков заметное увеличение LDR за месяц отмечено у Altyn Bank (+15,5 п.п.), Отбасы Банка (+4,6 п.п.) и Bereke Bank (+4,1 п.п.). Кроме того, рост показателя наблюдался у Home Credit Bank (+2,8 п.п.), Евразийского банка (+1,2 п.п.) и БЦК (+0,9 п.п.). В большинстве случаев такая динамика означает, что темпы роста кредитного портфеля опережали прирост депозитной базы.
В свою очередь снижение LDR зафиксировано у Bank RBK (−6,2 п.п.), Kaspi Bank (−3,0 п.п.) и Freedom Bank (−1,7 п.п.).
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/kak-izmenilsya-kreditnii-portfel-bvu-za-mesyats