Кредиты в экономике: итоги месяца
Корпоративный сегмента впервые за длительное время стал главным драйвером расширения кредитного портфеля.
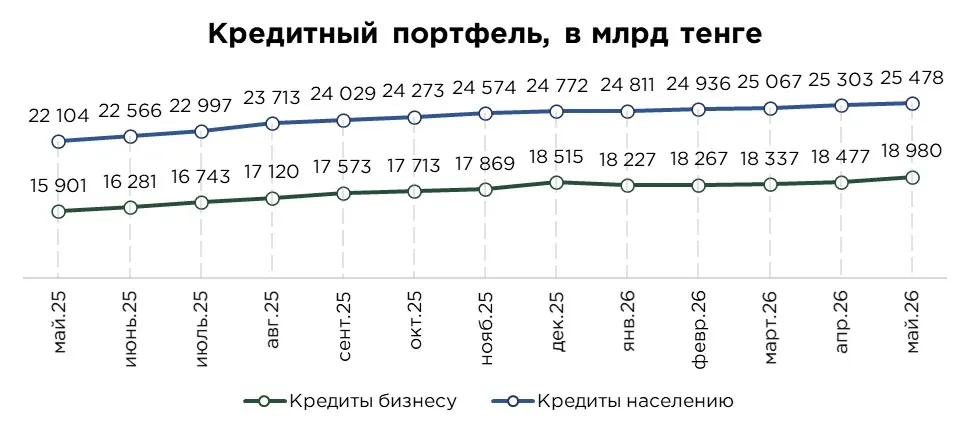
Кредитный портфель экономики по итогам мая показал заметное ускорение: месячный прирост составил 1,5 %, или ₸677,0 млрд, в результате чего совокупный объём кредитов достиг ₸44,5 трлн. По масштабу майское расширение кредитования практически сопоставимо с динамикой годом ранее, когда прирост составлял 1,6 %.
Ключевой вклад в увеличение портфеля пришёлся на корпоративный сектор, который обеспечил около 74 % всего месячного прироста. В то же время розничный сегмент продолжает расти умеренными темпами и заметно уступает прошлогодним значениям.
Майская статистика фиксирует смещение драйверов кредитного роста от населения в сторону бизнеса. При этом восстановление корпоративного кредитования во многом связано не столько с полноценным рыночным оживлением спроса на заёмные средства, сколько с расширением выдач по льготным и государственно поддерживаемым программам.
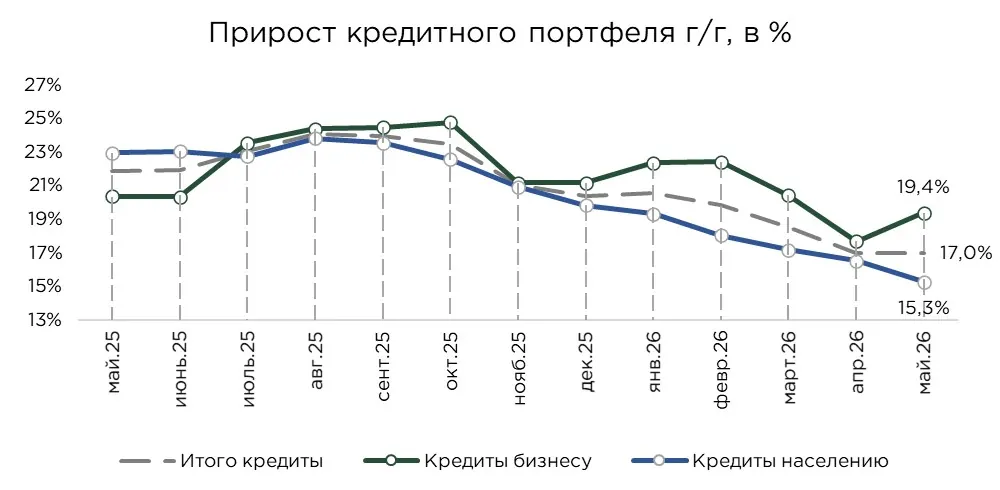
Годовые темпы прироста кредитов экономике демонстрируют признаки стабилизации и составили 17,0 % против 20+% наблюдаемых в прошлом году.
Однако внутри структуры динамика остаётся выраженно разнонаправленной. Годовые темпы роста кредитования населения продолжают постепенно снижаться, сократившись за месяц на 1,2 п.п. Напротив, корпоративный сектор после продолжительного замедления показал заметное ускорение: годовой прирост увеличился на 1,7 п.п. за месяц и достиг 19,4 %.
Источник: данные НБРК, расчёты THE TENGE
Несмотря на отдельные признаки охлаждения, кредитование экономики продолжает расти двузначными годовыми темпами. Банковский сектор по-прежнему остаётся значимым источником поддержки внутреннего спроса. С одной стороны, расширение кредитования способствует поддержанию экономической активности, особенно в корпоративном сегменте. С другой стороны, в условиях сохраняющейся высокой инфляции и повышенной стоимости денег, такой рост продолжает формировать дополнительное проинфляционное давление в экономике, особенно через потребительский и инвестиционный спрос.
Источник: данные НБРК
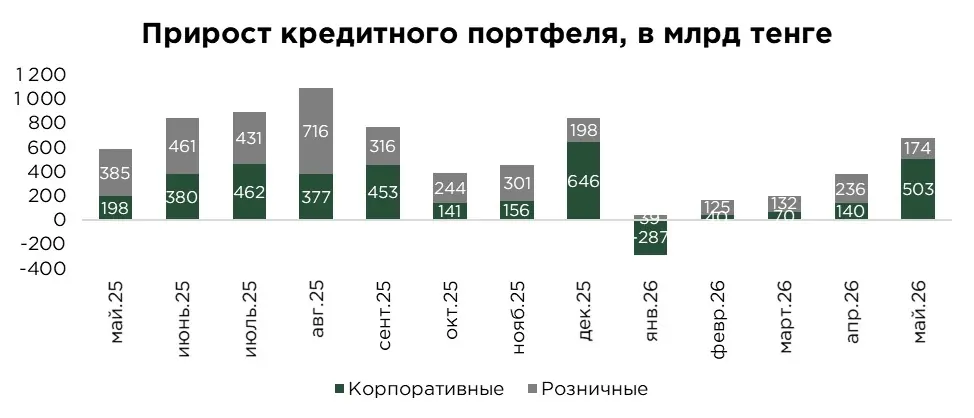
Основной прирост был обеспечен корпоративным сектором, который обеспечил 74 % всего прироста кредитов. Корпоративные кредиты продемонстрировали аномальный для мая прирост, сопоставимый с пиковым уровнем декабря. Прирост в мае в 3,6 раза выше уровня апреля и в 2,5 раза выше уровня мая прошлого года. Тогда как розничные займы в мае продемонстрировали замедление, объёмы прироста ниже уровня апреля на 26,1 %, а по сравнению с аналогичным периодом прошлого года прирост ниже на 54,7 %.
Сдержанность розничного кредитования во многом объясняется сохранением регуляторных мер, ограничивающих чрезмерное расширение потребительских займов. Цель которых — снизить риски дальнейшего роста долговой нагрузки населения и одновременно ограничить дополнительное давление на инфляцию через канал потребительского спроса.
Источник: данные НБРК, расчёты THE TENGE
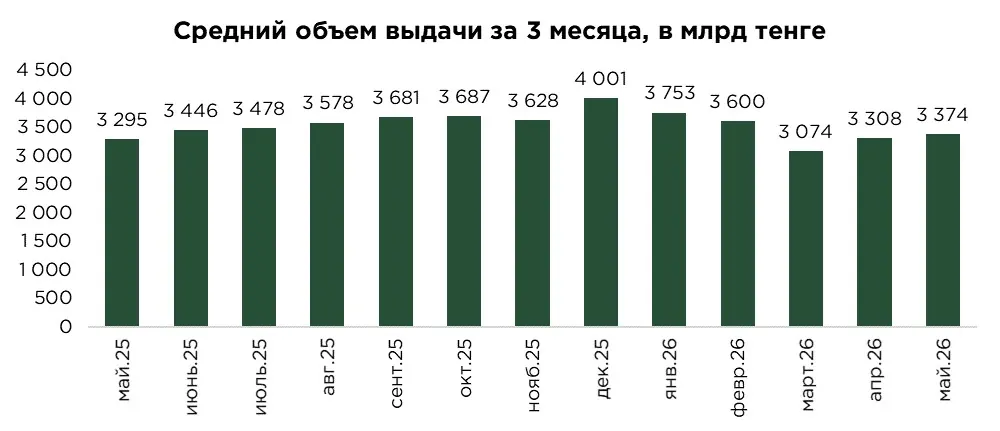
Несмотря на ускорение роста кредитного портфеля в мае, динамика новых выдач выглядела более сдержанной. Объём предоставленных новых кредитов сократился на 10,4 % к предыдущему месяцу и оказался на 4,1 % ниже уровня мая прошлого года.
По итогам января–мая 2026 года совокупный объём новых кредитов составил ₸16,0 трлн, что на 4,7 % выше показателя аналогичного периода прошлого года. Однако этот рост был неоднородным. Основной положительный вклад обеспечил корпоративный сектор, где объём выдач увеличился на 14,8 % г/г. В розничном сегменте, напротив, зафиксировано снижение, выдачи населению сократились на 5,7 % по сравнению с январём–маем прошлого года.
Таким образом, структура кредитной активности постепенно смещается в сторону бизнеса. Корпоративный сектор, несмотря на сохранение высокой стоимости фондирования и заёмных ресурсов, за длительный период частично адаптировался к условиям повышенных процентных ставок. Дополнительную поддержку также оказывают льготные и государственные программы финансирования предпринимательства, которые продолжают играть заметную роль в формировании спроса на кредиты со стороны бизнеса.
В розничном кредитовании сохраняется обратная картина. Снижение объёмов выдач отражает влияние регуляторных ограничений, направленных на охлаждение потребительского спроса, сдерживание чрезмерного роста необеспеченных займов и снижение рисков увеличения долговой нагрузки населения. В результате кредитный импульс со стороны населения остаётся заметно слабее, чем годом ранее.
При этом средний объём выдач за последние три месяца составил ₸3,4трлн, что на 2,0 % выше уровня предыдущего месяца и на 2,4 % превышает показатель мая прошлого года. Отмечается сохранение умеренной кредитной активности, однако её качество и структура существенно отличаются от предыдущих периодов.
Источник: данные НБРК, расчёты THE TENGE
В отличие от розничных займов, корпоративные кредиты чаще выдаются на более короткие сроки и в значительной степени используются для пополнения оборотного капитала, финансирования текущих операционных расходов, исполнения контрактов или закрытия временных кассовых разрывов.
Поэтому увеличение доли корпоративного сегмента приводит к снижению среднего срока жизни кредитного портфеля и повышает его оборачиваемость. Бизнес, особенно в условиях высокой стоимости заёмных ресурсов, не заинтересован долго удерживать дорогой долг на балансе. После завершения контрактов, поступления выручки или нормализации денежных потоков такие займы часто погашаются досрочно в течение нескольких месяцев.
Кредиты на инвестиционные проекты, как правило, имеют более выраженную зависимость от доступности льготного финансирования и программ поддержки предпринимательства. Поэтому их активизация часто носит неравномерный характер и усиливается в периоды выделения средств через фонды развития и государственные инструменты поддержки бизнеса.
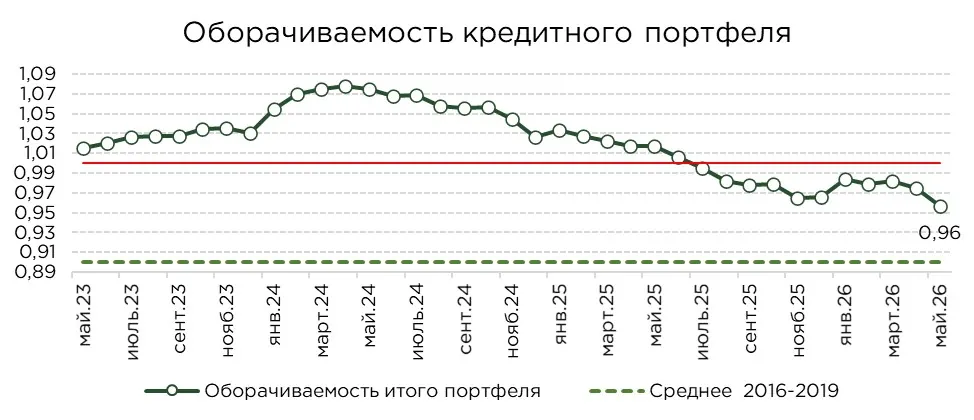
На этом фоне коэффициент оборачиваемости кредитного портфеля снизился с 0,97 до 0,96. Значение, близкое к единице, означает, что объём кредитов, выданных за последние 12 месяцев, практически сопоставим с текущим размером действующего кредитного портфеля. Портфель остаётся достаточно высокооборачиваемым, значительная часть новых выдач замещает ранее погашенные займы, а не трансформируется в устойчивое и долгосрочное расширение кредитования экономики.
В розничном сегменте ситуация отличается. Оборачиваемость здесь традиционно ниже, поскольку кредиты населению, особенно ипотека и автокредиты, имеют более длинный жизненный цикл. Поэтому даже при замедлении новых выдач розничный портфель может сохранять рост за счёт более длительного удержания задолженности на балансе банков.
Источник: данные НБРК, расчёты THE TENGE
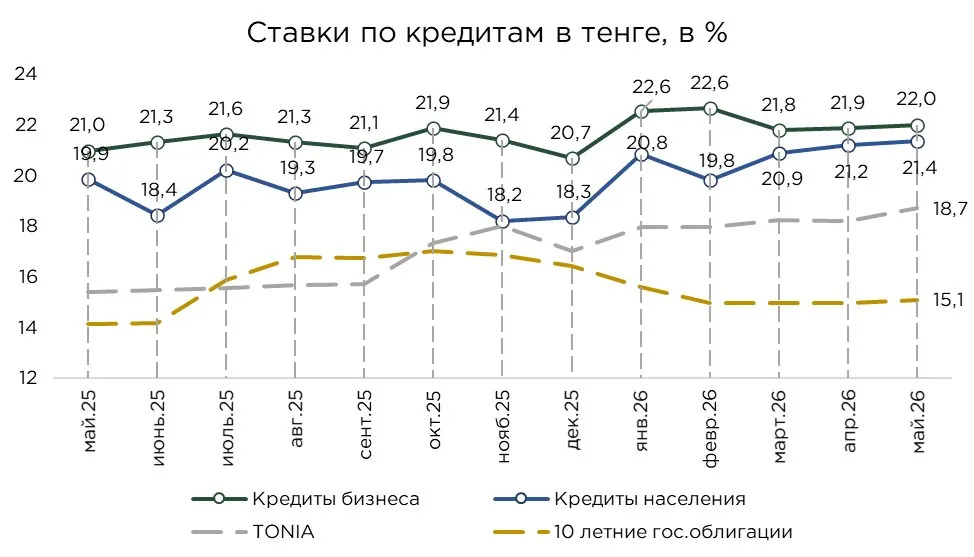
В мае средневзвешенная ставка по новым тенговым кредитам увеличилась до 21,7 %, прибавив 0,2 п.п. за месяц. Рост стоимости заимствований был зафиксирован как в корпоративном, так и в розничном сегментах. Ставка по кредитам бизнесу выросла на 0,1 п.п. и достигла 22,0 %, тогда как по займам населению увеличилась на 0,2 п.п., составив 21,4 %.
Одним из ключевых факторов такой разницы выступает структура корпоративного кредитования. Значительная часть займов бизнесу предоставляется на краткосрочные цели, то есть на пополнение оборотных средств, покрытие временных кассовых разрывов, финансирование текущей операционной деятельности и исполнение контрактов. Средний срок таких кредитов составляет около 7 месяцев, что делает их стоимость более чувствительной к текущей денежно-кредитной конъюнктуре, уровню рыночных ставок и индивидуальной оценке кредитного риска заёмщика.
В отличие от более долгосрочных розничных продуктов, корпоративные краткосрочные кредиты быстрее переоцениваются под действием изменений на денежном рынке. В условиях высокой базовой ставки и повышенной неопределённости банки продолжают закладывать в их стоимость значительную премию за риск, особенно с учётом различий в финансовом состоянии компаний, качестве залогового обеспечения и стабильности денежных потоков.
При этом снижение доходности государственных ценных бумаг пока не приводит к сопоставимому удешевлению банковского кредитования. Несмотря на устойчивый спрос на ГЦБ, поддерживаемый высокой базовой ставкой и относительно крепким курсом тенге, банки продолжают осторожно подходить к оценке заёмщиков и сохраняют повышенные требования к доходности кредитных операций.
В результате стоимость кредитов для экономики остаётся высокой, а эффект от снижения доходностей на долговом рынке передается в банковские ставки с заметным лагом, что ограничивает потенциал быстрого удешевления заёмного финансирования и сохраняет давление на инвестиционную и операционную активность бизнеса.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/izmeneniya-kreditnogo-portfelya-ekonomiki-