Мировые цены на продовольствие пошли на спад
Однако мясо бьёт исторические рекорды, а климат и конфликты углубляют гуманитарный кризис в бедных странах
Изображение: Freepik/Magnific
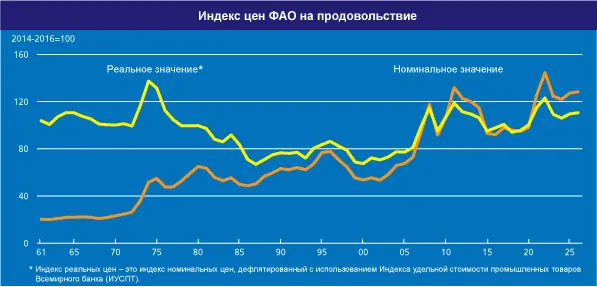
На середину 2026 года мировой продовольственный рынок демонстрирует относительную стабильность: обильный урожай в ключевых регионах-экспортёрах сдерживает рост цен на базовые продукты. В июне Индекс продовольственных цен ФАО снизился на 0,3 % к маю. Тем не менее, рынок остаётся крайне хрупким. Главными угрозами для глобальной продовольственной безопасности выступают климатические аномалии, геополитическая напряжённость на торговых маршрутах и высокие затраты на логистику и производство. В то время как сырьевые рынки балансируют, индекс цен на мясо бьёт рекорды, а гуманитарный кризис в беднейших регионах из-за конфликтов продолжает углубляться. В то же время новые прогнозы на начало сезона указывают на очередной высокий мировой урожай зерновых, несмотря на растущие риски, связанные с явлением Эль-Ниньо.
Источник: ФАО
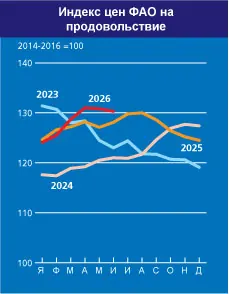
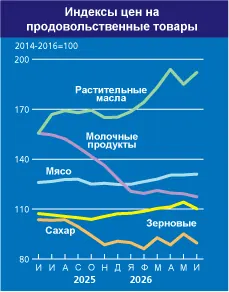
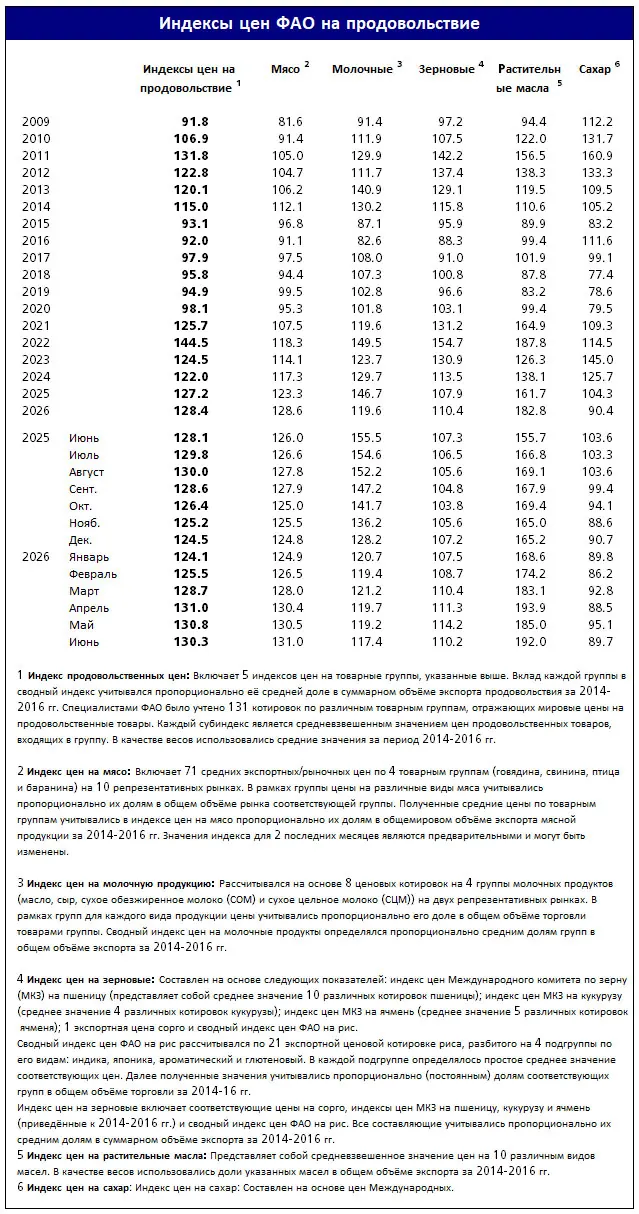
В июне эталонный показатель мировых цен на продовольственные товары незначительно снизился, поскольку падение котировок на зерновые, сахар и молочную продукцию перевесило рост цен на растительные масла и мясо. Об этом свидетельствуют новые данные Продовольственной и сельскохозяйственной организацией Объединённых Наций (ФАО). Индекс продовольственных цен ФАО, который отслеживает ежемесячные изменения международных цен на корзину глобально торгуемых продовольственных товаров, в июне 2026 года составил в среднем 130,3 пункта. Это на 0,3 % ниже майского уровня, но на 2,2 % выше, чем годом ранее.
Хотя общий эталонный показатель международных цен на продовольствие в июне немного снизился, отдельные рынки сырьевых товаров продолжают по-разному реагировать на меняющиеся факторы. В условиях растущей глобальной неопределённости прозрачность рынков, своевременная информация и предсказуемая мировая торговля остаются важнейшими условиями для укрепления продовольственной безопасности и повышения устойчивости агропродовольственных систем, — заявил Бубакер Бен-Бельхассен, директор Отдела рынков и торговли ФАО.
Источник: ФАО
Индекс цен на зерновые ФАО снизился на 3,5 % по сравнению с маем из-за падения международных цен на кукурузу и пшеницу, но остался на 2,7 % выше прошлогоднего показателя. Мировые котировки пшеницы упали на 4,4 %, так как быстрые темпы уборочной кампании и хорошие перспективы предложения в Черноморском регионе перевесили опасения по поводу будущего урожая в Австралии и США. Хотя недавние дожди снизили риски в некоторых частях Австралии, засуха, связанная с Эль-Ниньо, и более высокие затраты на ресурсы продолжали оказывать давление на перспективы производства. Дополнительное понижательное давление оказали укрепление доллара США и ослабление энергетических рынков на фоне ожиданий снижения напряжённости вокруг Ормузского пролива.
Мировые цены на кукурузу также упали на 6,2 %, что отражает перспективы обильного предложения в странах-экспортёрах Южной Америки, а также снижение цен на сырую нефть, которое оказало давление на спрос со стороны производителей биотоплива. Среди других фуражных зерновых международные цены на ячмень и сорго упали на 3,4 % и 7,7 % соответственно, чему способствовали улучшение прогнозов производства и побочные эффекты от ослабления рынков кукурузы и пшеницы, что снизило конкурентоспособность сорго и ячменя в качестве кормового зерна. Напротив, Индекс цен на все виды риса ФАО в июне вырос на 3,2 %, поскольку в Азии укрепился спрос на рис сорта Индика, а погодные факторы и возросшие затраты на производство, транспортировку и маркетинг поддержали котировки неароматических сортов.
Индекс цен на растительные масла ФАО, напротив, вырос на 3,8 % по сравнению с маем, и на 23,3 % превысил уровень прошлого года.Рост индекса отразил совокупный эффект повышения котировок пальмового и рапсового масел и в целом стабильных цен на подсолнечное масло, что с лихвой компенсировало снижение цен на соевое масло. После кратковременного снижения в мае международные цены на пальмовое масло в июне восстановились, что объясняется главным образом ожиданиями сокращения экспортного предложения из Индонезии из-за роста внутреннего спроса на сырьё для биодизеля и потенциального снижения производства из-за падения урожайности.
Мировые цены на рапсовое масло продолжили расти, в основном под влиянием стабильного спроса на биотопливо и неблагоприятных погодных условий, повлиявших на посевы в Австралии и Канаде. Между тем, мировые цены на подсолнечное масло оставались в целом стабильными, поскольку эффект от сохраняющегося дефицита предложения в сезоне 2025/26 в значительной степени компенсировался ожиданиями более обильного предложения в предстоящем маркетинговом сезоне 2026/27. Напротив, мировые котировки соевого масла немного снизились под давлением сезонного увеличения поставок из Южной Америки и падения цен на сырую нефть, — отметили аналитики ФАО в отчёте.
Индекс цен на мясо ФАО в июне составил в среднем 131,0 пункта, что 0,4 % выше майского показателя и на 4,0 % выше уровня прошлого года, достигнув нового рекордного максимума. Рост был обусловлен главным образом повышением международных цен на мясо птицы и, в меньшей степени, укреплением котировок баранины, тогда как цены на свинину и говядину снизились. Международные котировки мяса птицы выросли, отражая более высокие экспортные цены в Бразилии на фоне сильного мирового импортного спроса в сочетании с временным сокращением внутреннего предложения после корректировки объёмов производства в ответ на более раннее избыточное предложение.
Мировые цены на баранину в июне продолжили рост, подкреплённые устойчивым спросом и ограниченным экспортным предложением. Напротив, котировки свинины продолжили снижаться, главным образом из-за обильного предложения в Европейском союзе и сохраняющегося слабого спроса со стороны ряда азиатских рынков. Цены на говядину незначительно снизились, в основном отражая более низкие котировки из Австралии на фоне ожиданий увеличения экспортного предложения в третьем квартале, тогда как экспортные цены в Бразилии оставались в целом стабильными, поскольку импортные квоты, введённые Китаем, приблизились к полному освоению, что привело к постепенному замедлению закупок.
Индекс цен на молочную продукцию ФАО снизился на 1,5 % по сравнению с предыдущим месяцем и на 24,5 % по сравнению с прошлым годом. Цены снизились на все виды молочной продукции, хотя базовая рыночная конъюнктура по-прежнему различалась в зависимости от товара. Цены на сухое обезжиренное молоко (СОМ) незначительно снизились, завершив пятимесячный период роста, так как восстановление производства в ЕС и улучшение доступности товара в США совпали с ослаблением спроса после нескольких месяцев роста цен. Тем не менее, СОМ осталось единственным молочным товаром, торгуемым значительно выше уровня июня 2025 года.
Напротив, цены на сухое цельное молоко снизились, поскольку слабый импортный спрос со стороны Китая продолжал перевешивать активные закупки со стороны Юго-Восточной Азии и Ближнего Востока, несмотря на сезонное сокращение производства молока в Океании. Цены на сливочное масло и сыр также снизились, что отражает улучшение доступности молока и увеличение производства масла и сыра в ЕС и США. Это способствовало росту экспортного предложения и обострению конкуренции на международных рынках. Цены на сливочное масло оставались под давлением из-за роста предложения молочного жира, в то время как цены на сыр продолжили нисходящий тренд одиннадцатый месяц подряд, поскольку экспортное предложение по-прежнему превышало мировой импортный спрос.
Индекс цен на сахар ФАО снизился на 5,7 % по сравнению с маем и на 13,3 % по сравнению с июнем 2025 года. Снижение внутренних цен на этанол в Бразилии, которое в июне продолжилось третий месяц подряд, стимулировало увеличение объёмов переработки сахарного тростника в сахар и способствовало падению международных цен на этот товар. Дополнительное понижательное давление на цены оказали высокие темпы экспорта сахара из Бразилии, чему способствовало ослабление бразильского реала по отношению к доллару США. Однако сохраняющиеся опасения по поводу возможного влияния Эль-Ниньо на производство сахара в ключевых странах-производителях, включая Индию и Таиланд, в предстоящем сезоне 2026/27, сдержали общее падение международных цен на сахар.
Перспективы урожая остаются стабильными, но Эль-Ниньо добавляет неопределённости
ФАО также опубликовала обновлённые прогнозы урожая на 2026 год. Согласно отчёту, объём производства может стать вторым по величине в истории, хотя он и окажется на 1,9 % ниже рекордного уровня прошлого года.
Мировой объём производства зерновых сейчас оценивается в 2 983 млн тонн. Прогноз производства фуражного зерна близок к уровню предыдущего года благодаря недавним официальным оценкам из Аргентины, Бразилии, материкового Китая и Замбии, которые указывают на более высокие урожаи, чем ожидалось ранее. Мировое производство пшеницы, как ожидается, сократится на 4,3 % до 806,5 млн тонн, поскольку недавние официальные данные из Австралии указывают на то, что Эль-Ниньо снизит объёмы производства ниже среднего пятилетнего показателя. Мировое производство риса, по текущим прогнозам, сократится на 1,8 % по сравнению с абсолютным рекордом сезона 2025/26.
ФАО снизила прогноз мирового потребления зерновых в сезоне 2026/27 до 2 961 млн тонн в связи с ожидаемым сокращением использования пшеницы. Прогноз ФАО относительно мировых запасов зерновых на конец сезона 2027 года составляет 957,8 млн тонн, в результате чего показатель отношения мировых запасов зерна к его потреблению в 2027 году практически не изменится и составит 32,0 %. Прогноз ФАО по объёму мировой торговли зерновыми в сезоне 2026/27 почти не изменился и составляет 507,6 млн тонн.
Авторы отчёта отмечают, что, хотя риски, связанные с Эль-Ниньо, требуют пристального внимания, в целом благоприятные условия для урожая, достаточные запасы и ход уборочной кампании продолжают поддерживать рыночные настроения.
41 страна нуждается во внешней продовольственной помощи из-за конфликтов и погодных катаклизмов
По оценкам ФАО, 41 страна и территория в мире (31 из которых находится в Африке) нуждаются во внешней продовольственной помощи. Об этом говорится в отдельном отчёте Глобальной системы информации и раннего предупреждения по проблемам продовольствия и сельского хозяйства ФАО (ГСИРП).
Конфликты и нестабильность остаются основными факторами наиболее тяжёлых уровней острой нехватки продовольствия. Кроме того, погодные условия, вызванные Эль-Ниньо, наряду с высокими ценами на производственные ресурсы, ограничивают перспективы сельскохозяйственного производства в Восточной и Западной Африке. Между тем, в Северной и Южной Африке, где сбор основного урожая уже завершён, объёмы производства зерновых в 2026 году прогнозируются выше их средних пятилетних значений, а в некоторых странах ожидаются рекордные урожаи.
Среди 39 стран с низким доходом и дефицитом продовольствия прогнозируется рост совокупного производства зерновых в сезоне 2026/2027 на 1,4 % до 129 млн тонн, в то время как их общая потребность в импорте зерна, как ожидается, вырастет на 2,0 % и составит почти 48 млн тонн.
Источник: ФАО