ВВП Китая превысил ожидания, но внутренние структурные проблемы и внешние шоки создают серьёзные риски
Экспорт пока маскирует неоднородную и более слабую ситуацию внутри страны
Изображение: PublicDomainPictures/Pixabay
Мировая экономика находится в состоянии неустойчивого равновесия. Несмотря на сильный старт Китая в начале года, внутренние структурные проблемы и внешние шоки от конфликта на Ближнем Востоке создают серьёзные риски, пишет эксперт Хейвер Аналитикс Тянь Юн Вун. Основная угроза сейчас — затяжной характер конфликта: если цены на энергию не снизятся в ближайшие месяцы, «эффекты второго порядка» могут спровоцировать новую волну глобальной инфляции и дальнейшее замедление экономического роста. Текущий рост цен в Азии — это лишь «первый раунд», прямой эффект дорогих ГСМ. Если цены на нефть не стабилизируются в ближайшее время, мировую экономику ждёт вторичный эффект: подорожание производства и логистики абсолютно всех товаров, что сделает инфляцию затяжной, считает аналитик. Весь текущий оптимизм строится на допущении, что конфликт начнёт затихать к середине года. Если эскалация продолжится во втором полугодии, текущие экономические прогнозы можно будет считать чрезмерно оптимистичными, и нас ждёт новая волна понижения рейтингов.
Хотя ВВП Китая в первом квартале превзошёл ожидания, детальные ежемесячные индикаторы указывают на неоднородную картину внутри страны. Мартовские показатели индекса потребительских цен подтверждают перенос высоких цен на нефть на потребительскую инфляцию. При сохранении высоких цен на энергоносители в ближайшие месяцы прогнозируется усиление эффектов второго порядка.
В Ормузском проливе наблюдается постепенное восстановление судоходства, однако ситуация всё ещё остаётся неопределённой. Напряжённость между США и Ираном вместе с противоречивыми сигналами о статусе пролива мешает нормализации мировых поставок нефти. Мировые игроки адаптируются к ситуации, перенаправляя грузы по более длинному, но безопасному маршруту мимо Мыса Доброй Надежды. Эксперты изучают альтернативные каналы экспорта через порты Красного моря, которые по-прежнему подвержены региональным рискам. Из-за ближневосточного кризиса Международный валютный фонд провёл масштабное снижение прогнозов глобального экономического роста. Текущие корректировки затронули подавляющее большинство стран, за исключением лишь немногих государств.
Китай
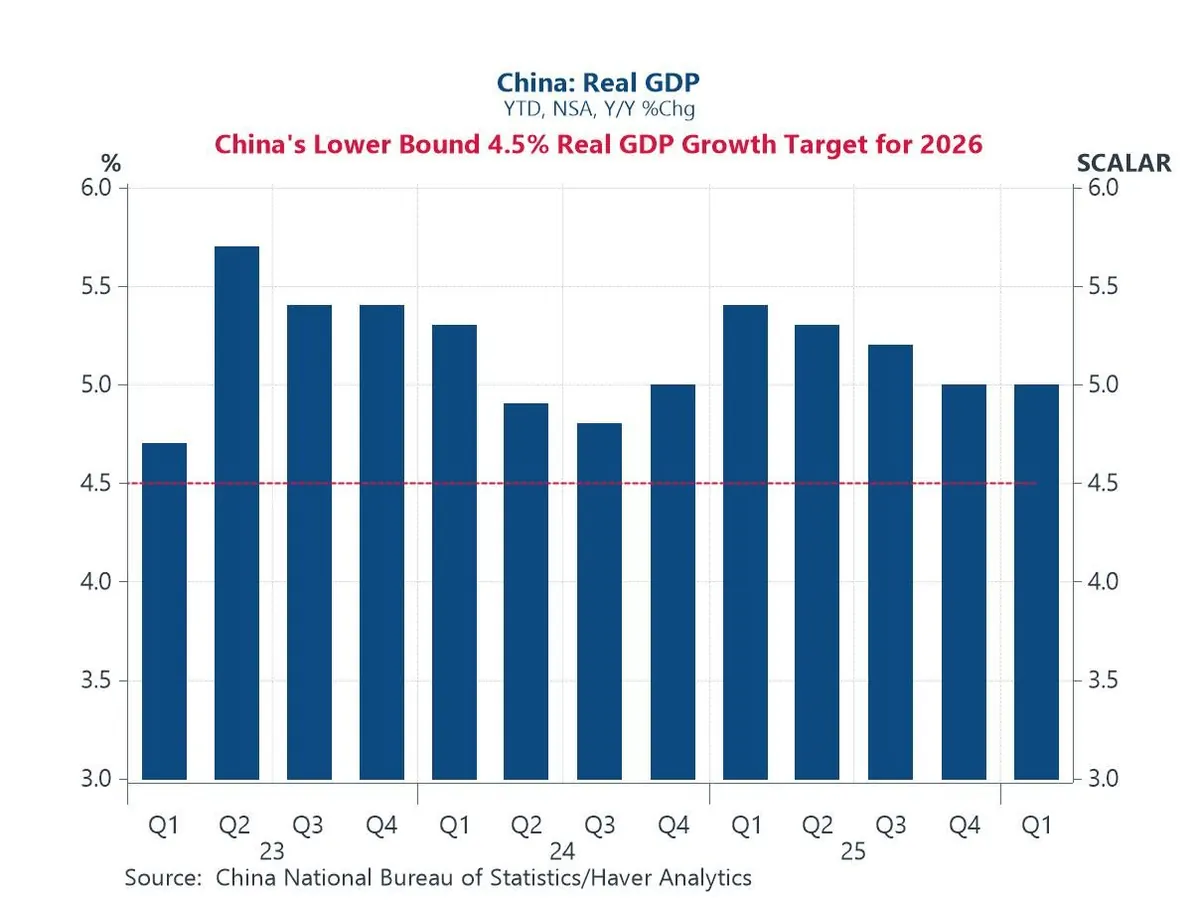
В конце прошлой недели Китай опубликовал массу данных, при этом мартовские цифры особенно актуальны, так как они фиксируют первые последствия ближневосточного конфликта, вспыхнувшего в конце февраля. Примечательно, что валовой внутренний продукт за первый квартал превзошёл ожидания: экономика выросла на 5 % в годовом исчислении, несмотря на включение мартовских данных. Это говорит о том, что Китай обеспечил себе прочный ранний задел для достижения целевого показателя роста от 4,5 %-5 % на этот год — что является небольшим шагом вниз по сравнению с прошлогодней целью «около 5 %». Но более пристальный взгляд на мартовские данные выявляет несколько нюансов. На внешнем фронте рост экспорта резко замедлился с начала года, отстав от роста импорта, что оказало сдерживающее влияние на рост торгового баланса.
Рост реального ВВП Китая с начала года, %
Нижний целевой порог роста реального ВВП Китая на 2026 год — 4,5 %
Источник: CNBS (Национальное бюро статистики Китая) / Haver Analytics
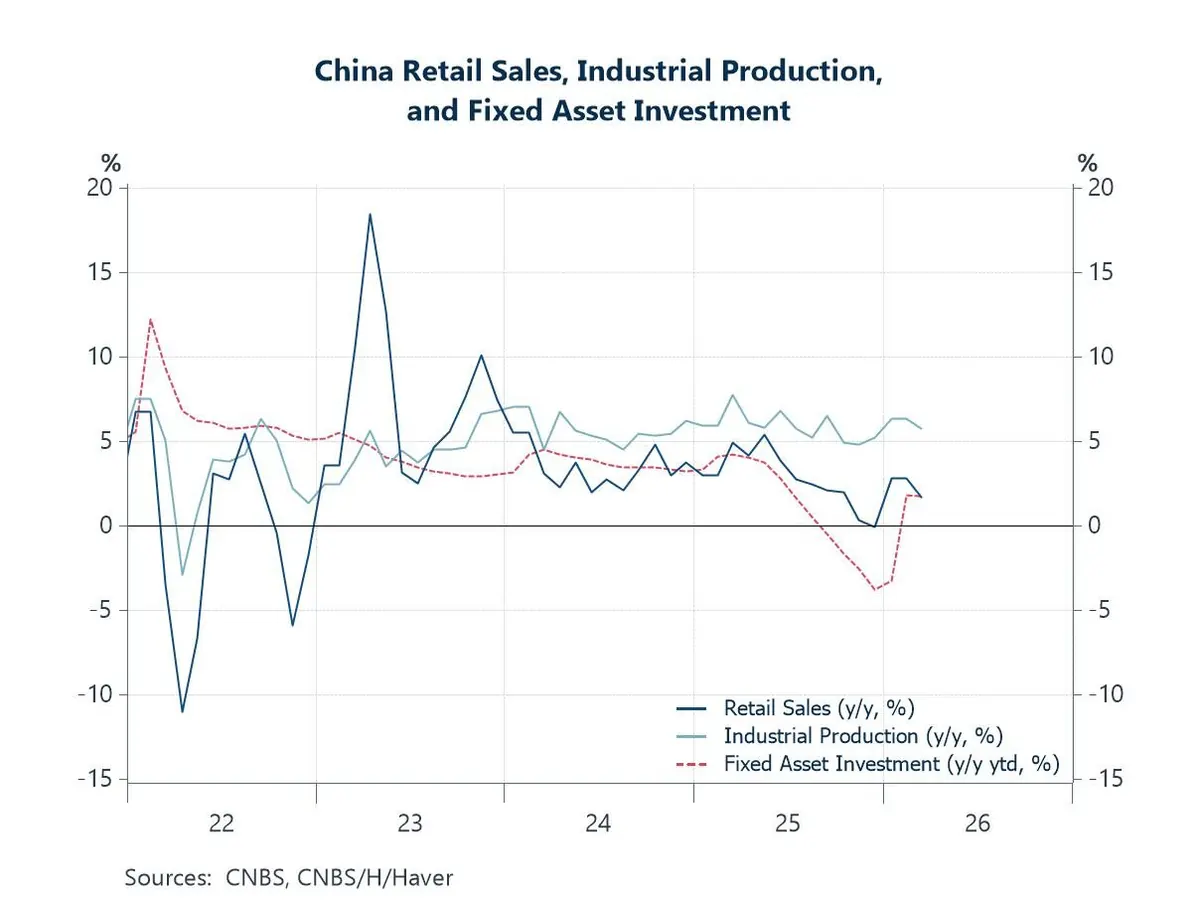
Более пессимистично выглядит то, что рост розничных продаж, промышленного производства и инвестиций в основной капитал в марте замедлился. Хотя это может частично отражать побочные эффекты конфликта на Ближнем Востоке, это также, вероятно, указывает на основополагающие внутренние факторы, включая ослабление эффекта от более ранних, возможно, разовых мер государственной поддержки. Тем не менее, не все сигналы указывают на ухудшение. Прибыль промышленных предприятий продемонстрировала признаки улучшения, вероятно, отчасти благодаря усилиям властей по сдерживанию интенсивной ценовой конкуренции, также называемой «инволюцией», в условиях избыточного предложения. Это способствовало постепенному смягчению дефляции цен производителей, что начинает приводить к скромному улучшению потребительской инфляции.
Розничные продажи, промышленное производство и инвестиции в основной капитал в Китае
Источник: CNBS (Нацбюро статистики Китая), Haver Analytics
Конфликт на Ближнем Востоке — последствия
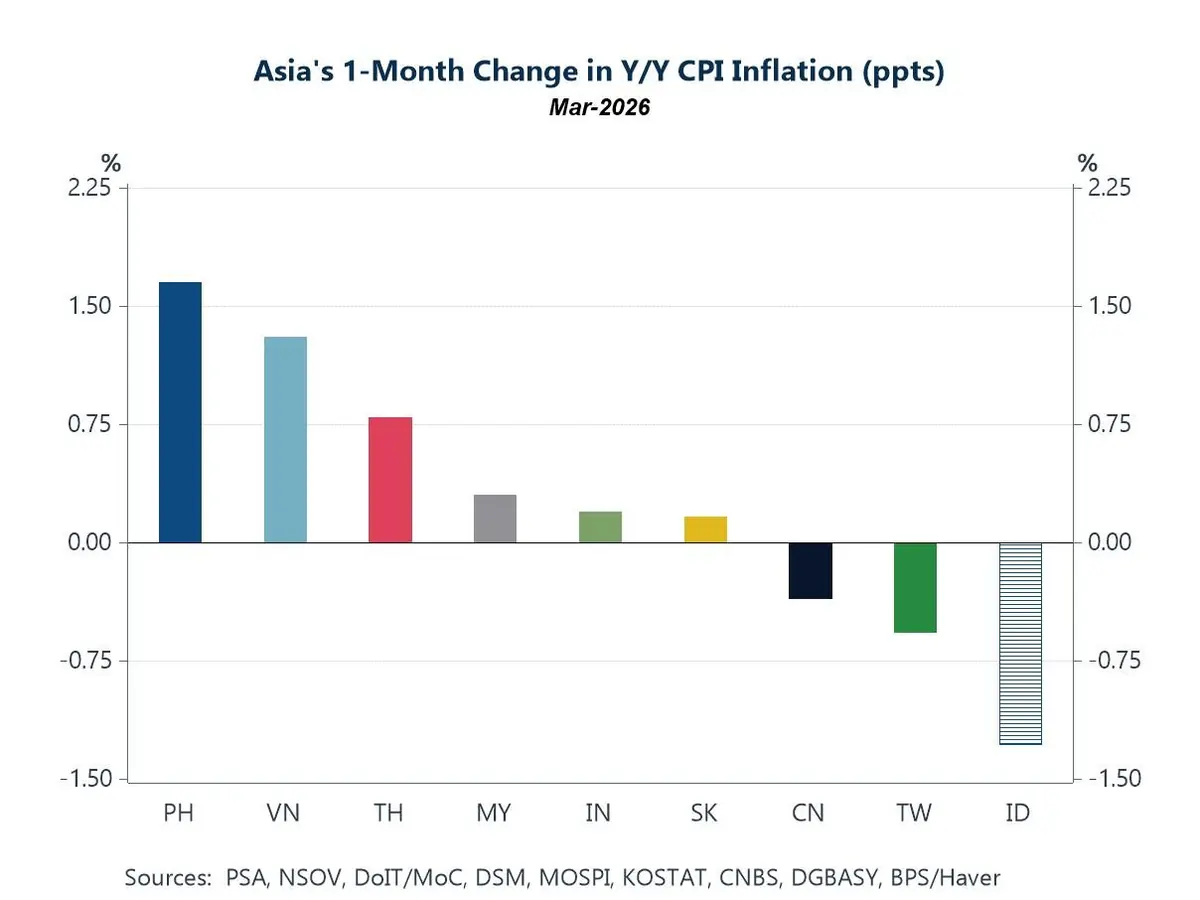
Среди экономик, которые уже отчитались об индексе потребительских цен за март, показатели инфляции в Азии чаще всего оказывались выше в годовом исчислении, чем в феврале. Хотя здесь играют роль и специфические внутренние факторы, этот подъём во многом совпал с восстановлением инфляции, связанной с энергоносителями, в соответствии с глобальным всплеском цен после шока предложения с Ближнего Востока.
Учитывая всепроникающую роль энергии как ключевого фактора экономической деятельности — от производства до торговли — то, что мы наблюдаем до сих пор, вероятно, отражает прежде всего эффекты первого порядка. Если цены на энергоносители останутся высокими, эффекты второго порядка, скорее всего, проявятся в последующих отчётах по инфляции.
Изменение годовой инфляции ИПЦ в Азии за 1 месяц в годовом исчислении (в процентных пунктах), март 2026 г.
Источник: PSA, NSOV, DoIT/MoC, DSM, MOSPI, KOSTAT, CNBS, DGBASY, BPS / Haver Analytics
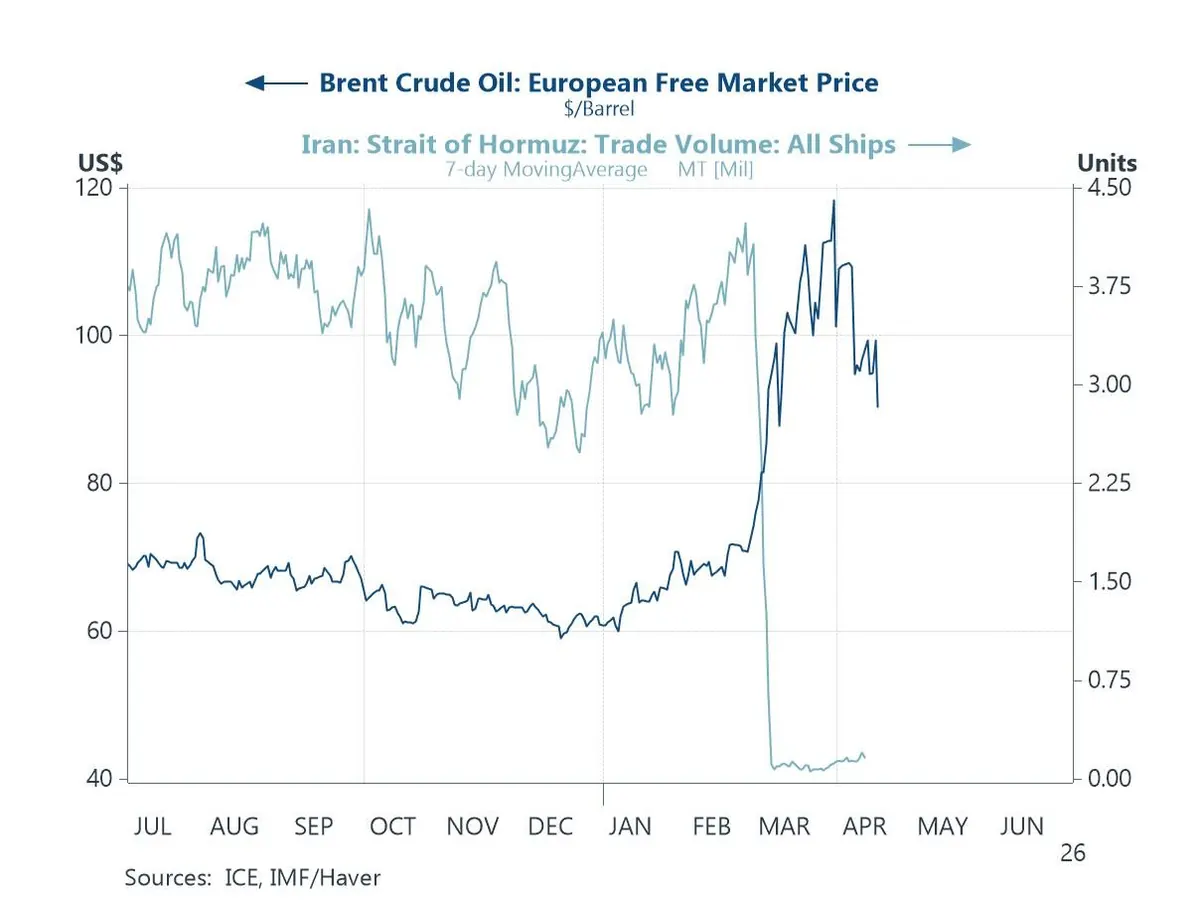
Останутся ли цены на энергоносители высокими в ближайшей перспективе, в конечном счёте зависит от того же фактора, который вызвал первоначальный всплеск: потоков нефти через критически важный Ормузский пролив. В этом отношении данные МВФ свидетельствуют о том, что объёмы перевозок продолжают расти, хотя последние заголовки новостей заставляют цены на сырую нефть оставаться волатильными. Например, сделанные ранее заверения иранских властей о том, что пролив «полностью открыт», спровоцировали резкое падение цен на сырую нефть. Однако сообщения в минувшие выходные о возобновлении закрытия — наряду с новостями о том, что США захватили судно под иранским флагом — служат суровым напоминанием о том, что напряжённость остаётся высокой и что перебои в потоках нефти вполне могут сохраниться.
Цены на нефть марки Brent и объёмы перевозок через Ормузский пролив
Источник: ICE, МВФ / Haver Analytics
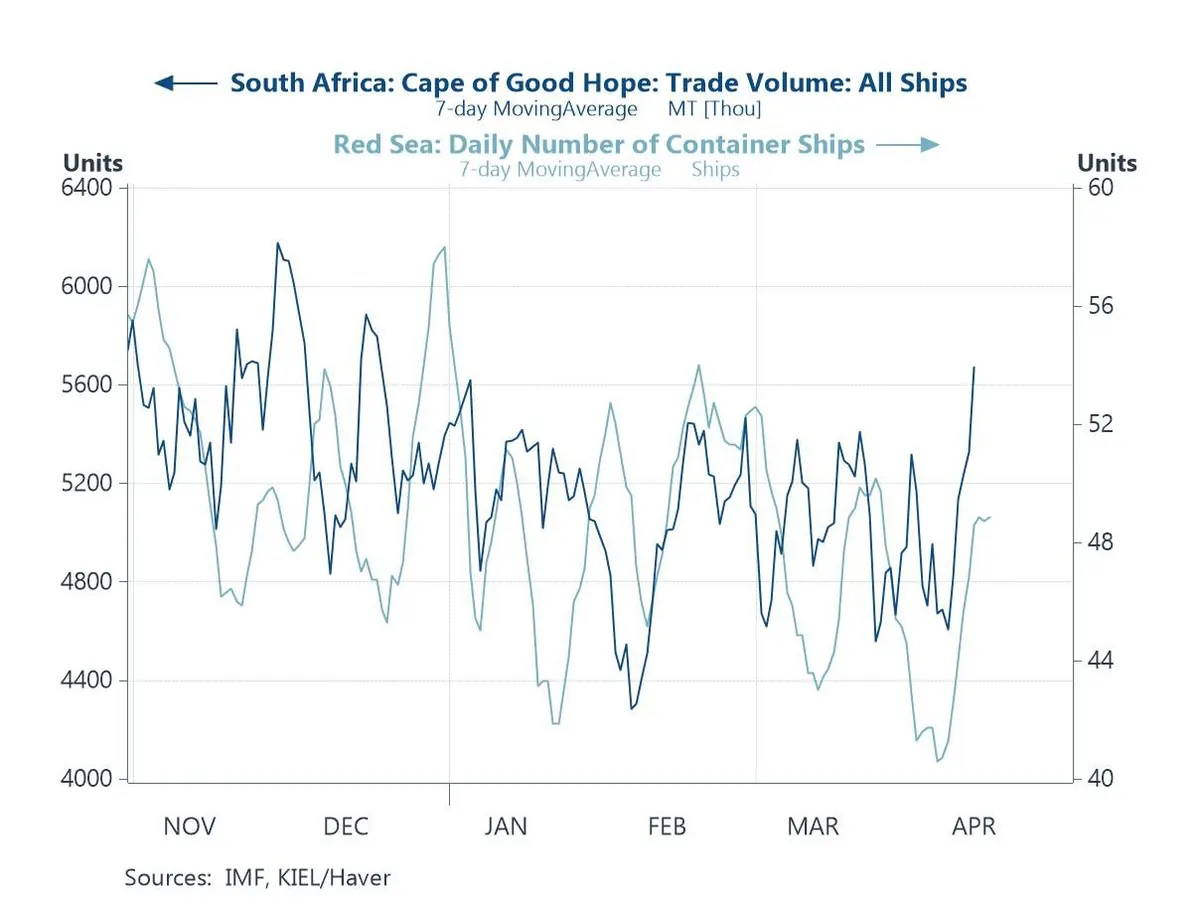
Судоходство через мыс Доброй Надежды и Красное море
Источник: МВФ, KIEL / Haver Analytics
Конфликт на Ближнем Востоке — соображения
Тем не менее, мировая реакция не была пассивной. Страны всё чаще ищут альтернативные источники энергии и перенаправляют поставки нефти через другие каналы. В более долгосрочной перспективе как производители, ограниченные экспортом через Ормузский пролив, так и импортёры, сильно зависящие от этого маршрута, вероятно, разрабатывают планы действий на случай чрезвычайных ситуаций, чтобы застраховаться от риска длительного перебоя в этом критическом узком месте. Например, на фоне обострения геополитической напряжённости на Ближнем Востоке всё больше грузов направляется по более длинному, но относительно более безопасному маршруту через Мыс Доброй Надежды в обход региона. В то же время всё чаще рассматривается возможность перенаправления экспорта через порты Красного моря путём смещения потоков от терминалов, связанных с Ормузским проливом. Однако эти альтернативы не лишены ограничений. Они остаются подверженными региональным рискам, а ограничения пропускной способности — особенно в существующей трубопроводной инфраструктуре — означают, что они не смогут полностью компенсировать прекращение потоков через пролив.
Отражая сдерживающее рост влияние ближневосточного кризиса, Международный валютный фонд понизил свои прогнозы реального валового внутреннего продукта для большинства стран, что привело к умеренному пересмотру мирового роста в сторону понижения в целом. Среди азиатских и крупнейших неазиатских экономик только Индия и Япония дождались повышения прогнозов, что, вероятно, подкреплено компенсирующими внутренними или структурными факторами. Европейские экономики зафиксировали самое резкое снижение прогнозов, в то время как Китай и США, хотя их показатели также были пересмотрены в сторону понижения, кажутся относительно более защищёнными. Важно отметить, что эти прогнозы предполагают, что конфликт останется ограниченным по продолжительности, интенсивности и масштабу и начнёт затихать к середине года. Если он затянется или обострится сверх этого, вероятно, материализуются дальнейшие риски снижения темпов роста, — заключил эксперт.
Оригинал: https://the-tenge.kz/articles/haver-analytics-kitai-ne-tak-khorosh