Глобальные дисбалансы возвращаются в центр мировой экономики
На этот раз они связаны не только с потоками капитала и торговли, но и с доверием к доллару, промышленной конкуренцией и устойчивостью мировой финансовой системы
Изображение: Freepik/Magnific
Глобальные дисбалансы вновь возвращаются в центр экономической повестки. В этой статье THE TENGE рассматривает исследование из 4-го Парижского доклада CEPR и Bruegel, в котором подчёркивается, что сегодня дисбалансы представляют собой не только макроэкономическую проблему, но и часть более широкого контекста финансовой нестабильности и геополитической конкуренции. Как отметили авторы Беатрис Ведер ди Мауро и Джеромин Зеттельмейер, в нынешних условиях задача экономической политики заключается не столько в поиске идеального решения, сколько в предотвращении ошибок, способных привести к кризисным сценариям.
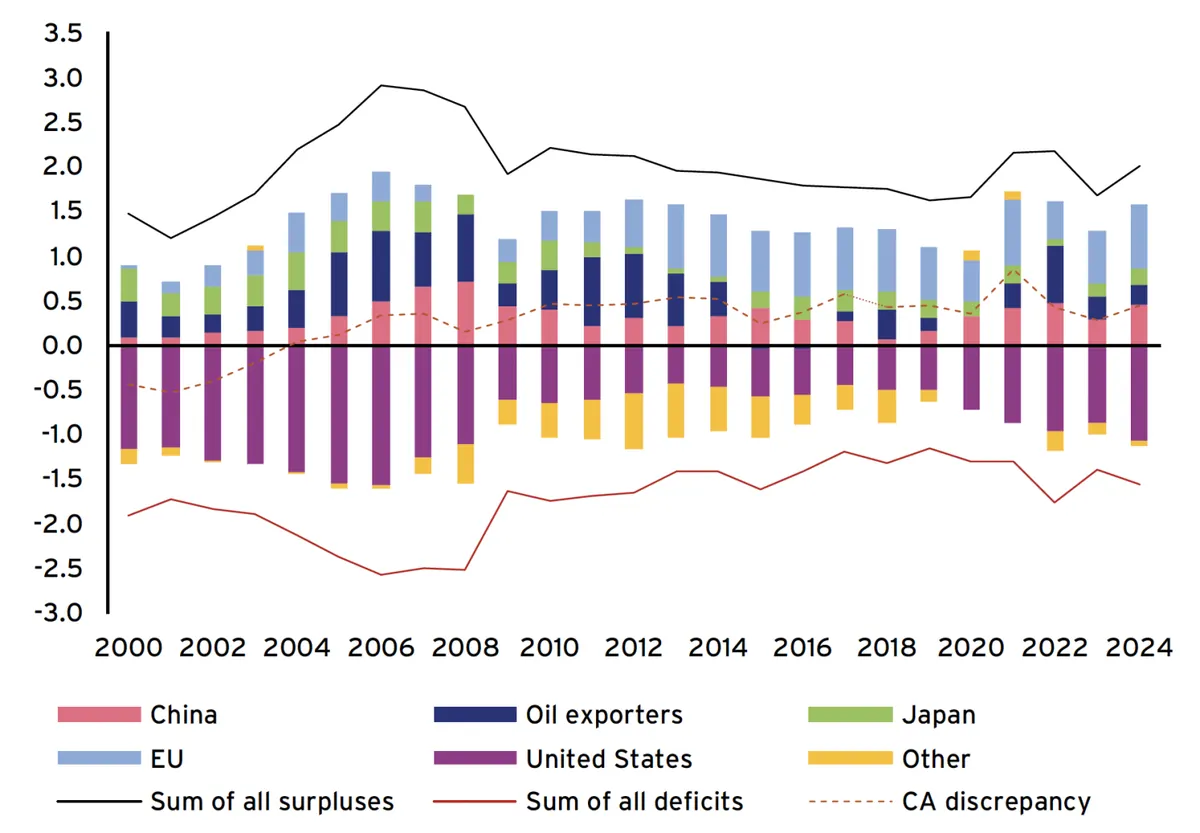
С 2018 года совокупный объём профицитов и дефицитов текущего счёта заметно увеличился, достигнув максимальных уровней с 2012 года. Хотя текущие показатели всё ещё ниже пиков середины 2000-х годов, сам факт возобновления роста глобальных дисбалансов вернул эту тему в фокус обсуждений в странах G7, МВФ, CEPR и Bruegel.
Исторический опыт показывает, что масштабные и устойчивые глобальные дисбалансы нередко предшествовали финансовым кризисам. Сегодня этот риск вновь становится актуальным: внешние обязательства центральной страны мировой финансовой системы уже находятся на высоком уровне и, по прогнозам, продолжат расти. Одновременно управляющие активами всё сильнее концентрируют инвестиции в этом направлении, оценки на фондовых рынках остаются повышенными, а среди инвесторов усиливаются признаки осторожности и спрос на хеджирование рисков.
При этом сам по себе дефицит или профицит текущего счёта не является отклонением от нормы. Он отражает разницу между внутренними сбережениями и инвестициями: страны с дефицитом привлекают внешний капитал для финансирования потребления или инвестиций, а страны с профицитом, напротив, экспортируют капитал. В быстрорастущих экономиках дефицит может быть полезным, если позволяет финансировать продуктивные инвестиции и поддерживать долгосрочный рост.
Проблемы возникают тогда, когда дисбалансы становятся чрезмерными, устойчивыми и сопровождаются ростом задолженности или внутренними экономическими искажениями. Для стран с дефицитом это повышает риск внезапного оттока капитала, валютной девальвации и долгового кризиса. Страны с профицитом, хотя и менее уязвимы к прямым финансовым шокам, могут усиливать глобальный разрыв спроса и провоцировать политическую напряжённость. Поэтому корректировка таких дисбалансов требует устранения фундаментальных макроэкономических причин, тогда как одних торговых ограничений для этого недостаточно.
Что изменилось сегодня?
По своей географической структуре нынешние глобальные дисбалансы во многом напоминают ситуацию 2000-х годов. США по-прежнему выступают крупнейшей страной с дефицитом текущего счёта, тогда как основные профициты сосредоточены в Китае, Европе, Японии и странах-экспортёрах нефти. Однако за прошедшие годы сама система изменилась, что сделало её более уязвимой к финансовым и политическим шокам.
Во-первых, заметно выросли риски для финансовой стабильности. США, оставаясь эмитентом ключевой резервной валюты, сохраняют крупные и устойчивые внешние дефициты, которые всё больше финансируются за счёт нестабильных потоков частного капитала. На этом фоне сочетание высоких внешних обязательств, сжатых премий за риск и активного использования заёмного финансирования в финансовом посредничестве повышает вероятность резкой рыночной корректировки.
Во-вторых, усилились политические и торговые противоречия. Внешние дисбалансы всё чаще рассматриваются не только как макроэкономическая проблема, но и как вопрос конкурентоспособности, промышленной политики и стратегической зависимости. Это повышает вероятность протекционистских мер и дальнейшей фрагментации глобальной торговой системы.
Рисунок 1. Внешние дисбалансы 2000-2024 гг., % от мирового ВВП
а) Профициты и дефициты текущего счёта
б) Чистая международная инвестиционная позиция
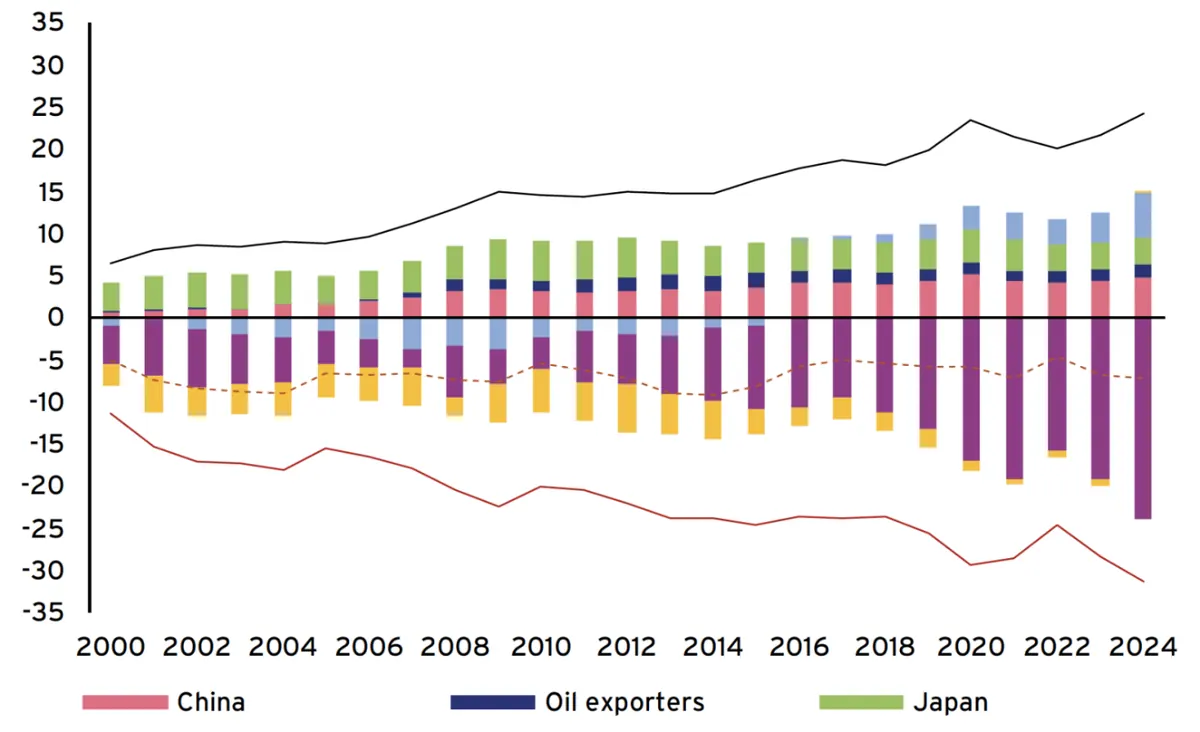
Источник: Расчёты авторов основаны на данных МВФ «Мировой экономический обзор» и базе данных «Внешнее богатство стран»
Примечание. Глобальное расхождение по счетам текущих операций (СТО) представляет собой сумму сальдо текущих счетов всех стран мира. Глобальное расхождение по чистой международной инвестиционной позиции представляет собой сумму чистых международных инвестиционных позиций всех стран.
Оптимальная логика сокращения глобальных дисбалансов в целом хорошо известна. Для США она предполагает фискальную консолидацию, которая снизила бы зависимость от иностранного капитала и уменьшила дефицит текущего счёта. Для Китая — постепенный переход от модели роста, основанной на инвестициях и экспорте, к укреплению социальной защиты и стимулированию внутреннего потребления. Для Европы — наращивание инвестиций, прежде всего в инфраструктуру, оборону и «зелёный» переход, что позволило бы сократить избыточный профицит.
Такая комбинация мер не устранила бы все финансовые риски, учитывая масштаб валовых внешних позиций, высокий уровень задолженности и сжатые премии за риск. Однако она снизила бы дисбалансы потоков, которые подпитывают накопление уязвимостей в мировой финансовой системе.
На практике, однако, траектории экономической политики движутся в противоположном направлении. В США, несмотря на устойчивый экономический рост, бюджетные дефициты остаются исключительно высокими, а политика продолжает поддерживать расширение внутреннего спроса. В Китае слабый внутренний спрос в сочетании с активной промышленной политикой способствует росту экспорта и внешних профицитов. В Европе структурные и политические ограничения по-прежнему сдерживают масштаб и темпы инвестиционного роста.
В результате глобальная корректировка, вероятно, будет неравномерной, отложенной и потенциально более болезненной. Чем дольше сохраняется расхождение между необходимыми мерами и фактическим курсом политики, тем выше риск того, что снижение дисбалансов произойдёт не через согласованную адаптацию, а через рыночное давление, торговые конфликты или финансовую турбулентность.
США в центре глобального риска
Наибольшую обеспокоенность для остального мира вызывает внешнеэкономическая позиция США. Сочетание крупных бюджетных дефицитов и высокого внутреннего спроса предполагает сохранение устойчивого дефицита текущего счёта на уровне 3,5-4 % ВВП, который всё в большей степени будет финансироваться за счёт притока частного капитала. Это повышает уязвимость американской экономики и мировой финансовой системы к изменению настроений инвесторов.
Можно выделить два основных сценария корректировки. В благоприятном варианте снижение дисбалансов будет происходить постепенно: цены на активы начнут умеренно корректироваться, премии за риск вырастут, а доллар продолжит ослабляться. Это позволит сократить внешние дисбалансы как через торговый канал, так и за счёт переоценки внешних активов и обязательств.
В кризисном сценарии корректировка может оказаться резкой. Триггерами могут стать сомнения в финансовой устойчивости США, крупное падение фондового рынка или напряжённость в менее регулируемых сегментах финансовой системы, включая частное кредитование. Главная неопределённость заключается в том, сохранится ли традиционная модель кризиса, при которой капитал уходит в безопасные долларовые активы, или же США сами столкнутся с «внезапной остановкой», когда инвесторы начнут выводить средства из долларовых активов, включая казначейские облигации.
Исторически даже кризисы, зарождавшиеся в США, часто сопровождались укреплением доллара, что частично смягчало последствия для остального мира. Однако кризис, вызванный сомнениями в финансовой или институциональной устойчивости США, может нарушить эту закономерность и привести к одновременному падению доллара и стоимости американских активов.
Вторая ключевая неопределённость связана с международной координацией. Реакция на кризис 2008-2009 годов во многом опиралась на согласованные фискальные стимулы и своповые линии Федеральной резервной системы, которые обеспечивали зарубежные центральные банки долларовой ликвидностью. В будущих кризисах наличие такого уровня сотрудничества не гарантировано.
Отсутствие координации может проявиться в сокращении или прекращении своповых линий между центральными банками, а в крайнем случае — во введении ограничений на движение капитала. Если кризис будет сопровождаться бегством в долларовые активы, дефицит долларовой ликвидности может усилиться. Если же он примет форму оттока капитала из США, последствия для мировой финансовой системы могут быть ещё более разрушительными.
Таким образом, сочетание двух факторов — направления потоков капитала и степени международного сотрудничества — формирует широкий диапазон возможных сценариев: от управляемой корректировки до системного финансового шока. В худшем случае потеря доверия к американским активам при ограниченном доступе к долларовой ликвидности может одновременно спровоцировать глобальный экономический спад и кризис ликвидности.
Для остального мира это означает необходимость заранее укреплять защитные механизмы. Речь идёт о создании буферов долларовой ликвидности, регулярном стресс-тестировании финансовой системы и развитии международных механизмов сотрудничества, которые не зависят исключительно от США. В подготовке к таким сценариям центральную роль должны играть национальные центральные банки, МВФ и Банк международных расчётов.
Промышленный избыток Китая как вызов для мировой экономики
Последствия неспособности Китая восстановить баланс имеют иной характер, чем в случае США. Они связаны не столько с рисками финансовой нестабильности, сколько с сохраняющимся торговым и структурным давлением на мировую экономику.
Профицит текущего счёта Китая вырос с 1,4 % ВВП в 2023 году до, по оценкам МВФ, 3,3 % в 2025 году. Это отражает сочетание слабого внутреннего спроса и сильного роста экспорта. Среди ключевых причин — спад на рынке недвижимости, высокий уровень сбережений домохозяйств, а также меры промышленной политики, поддерживающие производство и экспортный потенциал.
Даже если Китай постепенно перейдёт к более сбалансированной модели роста, этот процесс, вероятно, будет длительным. Восстановление внутреннего спроса после кризиса на рынке жилья потребует времени, а сокращение избыточных производственных мощностей — ухода части компаний с рынка и реструктуризации отраслей. При этом промышленный потенциал Китая продолжает расширяться, а его экспорт всё сильнее конкурирует с продукцией развитых экономик.
Для остального мира это означает продолжительное давление со стороны китайских производственных мощностей и импортной конкуренции, особенно в обрабатывающей промышленности. Для развитых стран с сильной промышленной базой, таких как Германия, этот вызов особенно значим: всё большая часть добавленной стоимости в промышленности оказывается под прямым давлением китайской конкуренции.
Для развивающихся стран последствия более неоднозначны. С одной стороны, китайский экспорт осложняет стратегию индустриализации, ориентированную на внешние рынки. С другой — доступ к более дешёвым капитальным товарам может поддерживать внутренние инвестиции и экономический рост.
В долгосрочной перспективе дальнейший рост Китая будет означать структурное перераспределение ролей в мировой экономике. Даже после возможной перебалансировки Китай, вероятно, сохранит статус доминирующего мирового экспортёра промышленных товаров, включая высокотехнологичную продукцию.
Как противостоять экспортному потенциалу Китая?
В условиях этих вызовов остальному миру необходимо одновременно решать несколько задач: смягчать краткосрочные последствия роста китайского импорта, поддерживать долгосрочную структурную адаптацию и сохранять торговую систему, основанную на правилах.
Эти цели неизбежно создают компромиссы. Политика защиты внутренней промышленности может ослабить стимулы к инновациям и замедлить необходимую перестройку экономики. В то же время слишком быстрая структурная трансформация способна привести к высоким социальным издержкам и усилить политическое давление. Поэтому в отдельных случаях временная и целенаправленная защита может быть оправданной — особенно если рост китайского экспорта носит циклический характер и связан со слабым внутренним спросом в Китае.
Однако такие меры должны быть строго ограничены по времени и направлены не на сохранение убывающих отраслей, а на поддержку адаптации жизнеспособных секторов. Протекционизм может дать экономике передышку, но не способен заменить полноценную структурную политику. Для развитых стран ключевое значение приобретают инвестиции в квалификацию работников, инфраструктуру и инновации, а также реформы, повышающие эффективность товарных и капитальных рынков. Такая политика одновременно укрепляет устойчивость существующих отраслей и создаёт условия для появления новых.
Не менее важно управлять социальными последствиями структурных изменений. Мобильность рабочей силы, программы переподготовки и механизмы поддержки доходов необходимы для того, чтобы адаптация оставалась политически и социально устойчивой. Исторический опыт, включая реструктуризацию швейцарской часовой промышленности в 1970-х годах, показывает, что крупные отраслевые шоки можно преодолеть без долгосрочного ущерба, если механизмы адаптации работают эффективно.
При этом ответ на китайскую конкуренцию должен оставаться совместимым с сохранением правил мировой торговли. Если ведущие экономики перейдут к широкому протекционизму или дискриминационным мерам, многосторонняя торговая система рискует усиленно фрагментироваться. Учитывая роль торговли в стратегиях роста как развитых, так и развивающихся стран, такой сценарий будет крайне дорогостоящим для мировой экономики.
Заключение
Управление глобальными дисбалансами в нынешних условиях всё меньше сводится к поиску оптимального решения и всё больше к предотвращению политических ошибок, которые могут усилить финансовую и торговую нестабильность.
Сегодня глобальные дисбалансы являются не только макроэкономической проблемой. Они встроены в более широкий контекст финансовой уязвимости, геополитической конкуренции и фрагментации мировой торговли. Именно это делает их более серьёзным и сложным вызовом, чем в предыдущие периоды.
Оригинал: https://the-tenge.kz/articles/globalnie-disbalansi-vozvrashchayutsya