FTI: морской и авиационный сектор находятся в заложниках у геополитики
Рынки перевозок сталкиваются с ростом затрат и риском сбоев из-за избытка флота, конфликтов и досрочного завоза товаров ритейлерами
Изображение: Tung Lam/Pixabay
Геополитика стала главным фактором волатильности расписания и стоимости перевозок, отмечается в аналитическом экспресс-обзоре рынка отраслевой экспертной группы FTI Consulting, Inc. На рынке морских перевозок сохраняется структурный избыток флота, что оставляет его «рынком покупателя», несмотря на геополитическую волатильность, угрозы прибыльности перевозчиков и сбои в расписании. В то же время в складской логистике площади сокращаются, а цены растут из-за досрочного завоза товаров ритейлерами, опережающими новые пошлины и пиковый сезон. На этом фоне тарифы на авиаперевозки остаются высокими из-за конфликтов на Ближнем Востоке и обходных маршрутов, превращая авиадоставку в точечный антикризисный инструмент при замедлении спроса. В сфере M&A, несмотря на число сделок ниже нормы, фиксируются высокие оценки (мультипликатор TEV/EBITDA 13.2x) и фокус инвесторов на качественных, технологичных и специализированных сегментах вроде фармы, холодной цепи и asset-light платформ.
Мировая инфляция в течение полугодия оставалась высокой, существенно превышая допандемийные нормы. При этом устойчивая промышленная активность в США (включая шесть месяцев непрерывного роста индекса PMI в производственном секторе) подтолкнула спрос на грузоперевозки ровно в тот момент, когда автотранспортные мощности сократились. Итоговым эффектом стала логистическая среда, в которой ценовое давление наблюдается по всем направлениям транспортировки и всё сильнее затрагивает складское хранение, хотя базовые объёмы грузопотока пока не продемонстрировали уверенного структурного восстановления.
Мировой сектор транспорта и логистики вступил во вторую половину 2026 года в условиях резкого перелома тренда, вызванного факторами предложения. Резкий дефицит наземного транспорта в США и взлёт спотовых ставок до пандемийных максимумов знаменуют окончание четырёхлетней мировой «грузовой рецессии». Этот сдвиг в крупнейшей экономике мира сигнализирует о глобальном развороте логистического цикла в сторону удорожания перевозок и роста инфляционного давления.
Ситуация в морских и авиаперевозках определялась не столько избытком мощностей в секторе, сколько геополитикой. Эскалация конфликта между США/Израилем и Ираном в конце февраля привела к перекрытию Ормузского пролива, приостановке воздушного и морского сообщения в Персидском заливе и резкому скачку цен на нефть, бункерное и авиационное топливо, причём повторные блокировки происходили сосем недавно, подчеркнули аналитики.
Активность в сфере слияний и поглощений (M&A), упав до 123 сделок в четвёртом квартале 2025 года и до 103 сделок в первом квартале 2026 года (по сравнению с пиком эпохи пандемии в 162 сделки в первом квартале 2022 года), демонстрирует признаки восстановления со второго квартала. Несмотря на меньшее количество сделок, мультипликатор TEV/EBITDA достиг максимума в 13,2x по сравнению с предыдущим пиком 10,3x в первом квартале 2024 года. Завершённые сделки показывают, что рынок отдаёт предпочтение стратегически выверенным альянсам, нацеленным на операционную уникальность и позиционирование, а не на простой охват объёмов.
В результате на рынке переплелись две тенденции: реальный структурный шок предложения в автоперевозках, меняющий цены на внутреннем рынке США, и геополитический шок, регулярно нарушающий морские и авиационные цепочки поверх и без того избыточного контейнерного флота. Для грузовладельцев и инвесторов риски исполнения, волатильность ставок и стоимость обеспечения устойчивости оказались выше, чем в любой момент с начала пандемийного цикла.
Ключевые показатели эффективности (KPI) за 1 полугодие 2026 года
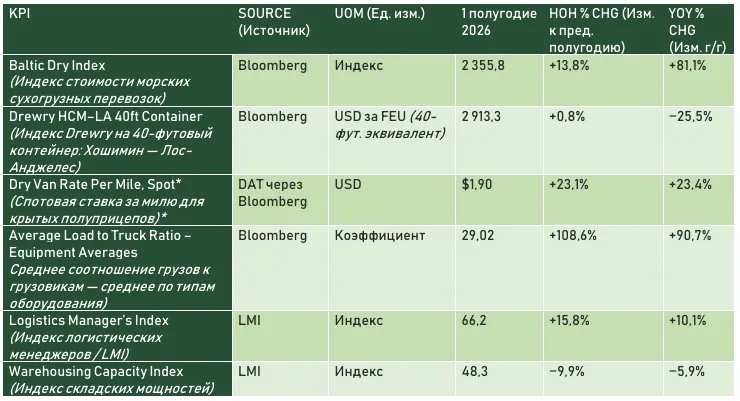
Источник: FTI Consulting
Примечание. Значения за 1П26 представляют собой средние показатели за период. HoH отражает изменение по сравнению со 2П25 (2H25); YoY отражает изменение по сравнению с 1П25 (1H25). *Без учёта топливных надбавок.
Автоперевозки: грузовладельцы теряют преимущество из-за дефицита провозных возможностей
Спотовые ставки на автоперевозки ежемесячно росли, достигнув $3,00, а уровень отказов от тендеров превысил 17 %. Рынок сжимается, повышая риски роста транспортных расходов, дефицита машин и задержек доставок. Этот ралли в автоперевозках продиктовано предложением, а не спросом: принятое Федеральной автотранспортной службы США (FMCSA) в феврале правило, ужесточающее требования к коммерческим водительским правам (CDL) и разрешениям на работу для нерезидентов, вступило в силу в середине марта. По прогнозам, это выведет с рынка порядка 194 000 водителей, что усугубит многолетний уход перевозчиков из бизнеса. Дополнительно ситуацию обострил необычно ранний сельскохозяйственный сезон, перенаправивший рефрижераторы и тентованные фуры на перевозку скоропортящихся продуктов с более высокой оплатой ещё до традиционного летнего пика, а стоимость дизельного топлива резко выросла из-за общей ситуации на энергорынке. Бортовые платформы стали лидером сегмента: спотовые ставки в мае выросли более чем на 30 % в годовом исчислении (с учётом топливной надбавки) за счёт спроса со стороны строительства, энергетики и ЦОД.
Контрактные ставки догоняют спотовые во всех сегментах (тенты, бортовые платформы, рефрижераторы), и аналитики ожидают, что дефицит сохранится как минимум до конца 2026 года. Надёжность маршрутизации снизилась: грузовладельцы, не проводившие тендеры в последнее время, рискуют столкнуться со сбоями в обслуживании и ростом затрат.
Авторы обзора рекомендуют грузовладельцам перезаключить контракты с учётом текущих жёстких рыночных условий, пока окно для фиксации низких ставок окончательно не закрылось, сформировать резерв провозных возможностей за счёт комбинации выделенного флота, глубокой маршрутизации и диверсификации пула перевозчиков (особенно в сегментах бортовых платформ и рефрижераторов), а также внимательно отслеживать соблюдение правил CDL и новые регуляторные меры, поскольку именно ограничение трудовых ресурсов, а не грузопоток, выступает ключевым драйвером текущего цикла.
Морские перевозки: структурный избыток флота сохраняется, несмотря на скачки ставок
Контейнерные перевозки всё ещё определяются историческим объёмом заказов на новые суда, превышающим 11 млн TEU (около трети действующего флота). Новые мощности вводятся быстрее, чем их может освоить мировая торговля (прогнозируемый рост которой в 2026 году составляет всего 2,5-3,5 %). Спотовые ставки на транстихоокеанских маршрутах вернулись с пиковых значений конца 2025 года (вызванных досрочным ввозом товаров из-за пошлин) к уровням, предшествовавшим кризису в Красном море. Финансовый отчёт Drewry продолжает указывать на негативный прогноз прибыльности перевозчиков на 2026 год.
Даже без полного восстановления движения через Красное море перевозчики сталкиваются со структурным снижением ставок: океанский сегмент Maersk в четвёртом квартале 2025 года зафиксировал первый операционный убыток с 2016 года, и ожидается, что многие перевозчики завершат 2026 год с отрицательным результатом. Для грузовладельцев это «рынок покупателя» по ценам, но менее надёжный с точки зрения соблюдения расписания.
Авторы обзора рекомендуют использовать текущую рыночную конъюнктуру для заключения выгодных долгосрочных контрактов с обязательным включением механизмов пересмотра ставок, привязанных к ситуациям в Красном море или рыночным индексам, диверсифицировать пулы перевозчиков и маршруты для нивелирования краткосрочной волатильности из-за отмен рейсов и неравномерной нормализации движения через Суэцкий канал, а также непрерывно отслеживать геополитические горячие точки (включая Ормузский пролив и безопасность в Красном море) как главный фактор, способный быстро переломить тренд на избыток морских мощностей.
Складская логистика: дефицит площадей на фоне досрочного ввоза товаров из-за пошлин
В первом полугодии 2026 года складской сектор развивался в двух направлениях одновременно. Доступные мощности большую часть полугодия находились на грани сжатия, а к июню дефицит усилился (индекс доступности складских площадей LMI упал примерно до 47,5 на фоне прыжка запасов). Ритейлеры начали ввозить товары досрочно, опасаясь повышения пошлин и готовясь к пиковому сезону. В то же время загрузка складов и стоимость хранения демонстрировали рост в течение второго квартала, причём уровень загрузки только за июнь вырос более чем на шесть пунктов. Небольшие операторы испытывают более сильное давление по мощностям и затратам, чем крупные логистические сети.
Сочетание сокращения свободных площадей и досрочного завоза товаров повышает риск узких мест перед пиковым сезоном, особенно для малого и среднего бизнеса без забронированных складов.
Авторы обзора рекомендуют зарезервировать гибкие краткосрочные площади уже сейчас, не дожидаясь традиционного пикового ажиотажа на фоне уже заметного по данным о запасах раннего завоза товаров, оптимизировать размещение продукции на складах для ускорения товарооборота вместо долгосрочного хранения в условиях сохраняющегося дефицита площадей, а также внимательно отслеживать сроки введения таможенных пошлин, выступающих сегодня ключевым фактором, который определяет стратегию формирования запасов и общий спрос на складскую инфраструктуру.
Авиаперевозки: укрепление цен при замедлении спроса
Цены на авиафрахт оставались стабильно высокими в первом полугодии. Доступные мощности были ограничены сбоями в расписании широкофюзеляжной пассажирской авиации и изменением маршрутов из-за региональных конфликтов (включая сокращение провозной способности на 12-20 % в период обострения в Ормузском проливе). При этом рост спроса в 2026 году, как ожидается, замедлится по сравнению с 2025 годом, который подстёгивался электронной коммерцией и поставками оборудования для ИИ.
Поскольку время доставки морем всё ещё увеличено из-за обхода Красного моря, авиаперевозки остаются важным инструментом для срочных или дорогостоящих товаров, хотя их роль носит скорее антикризисный, чем постоянный характер.
Аналитики рекомендуют использовать авиадоставку только для критичных по времени или высокомаржинальных позиций, а не как полную замену морскому фрахту, учитывая высокие тарифы на фоне общего охлаждения спроса.
M&A: избирательное восстановление с акцентом на качество
Сделки M&A пошли вверх в первом квартале 2026 года после слабого завершения 2025 года. Драйверами стали консолидация в сферах автоперевозок и 3PL-логистики в Северной Америке при участии частного капитала (PE), а также тренд на уменьшение количества сделок при увеличении их масштаба. Оценочные мультипликаторы выросли до многолетних максимумов, даже несмотря на то, что общее число сделок остаётся ниже исторических норм. Это отражает предпочтение инвесторов к высокотехнологичным, лёгким по активам (asset-light) и дифференцированным платформам, а не к масштабу ради масштаба.
Активность в железнодорожном секторе во многом определяется ожидаемой сделкой по слиянию Union Pacific и Norfolk Southern и предстоящим решением Совета по наземному транспорту (STB). Специализированные ниши, такие как логистика для здравоохранения, цепи с температурным режимом, выделенные перевозки и обратная логистика, продолжают привлекать высокий интерес инвесторов. Требования к размещению капитала выросли: покупатели готовы платить премию за стабильную прибыль и операционные преимущества, но массовая консолидация «ради масштаба» на рынок не вернулась.
Авторы обзора рекомендуют инвесторам, собственникам бизнеса и топ-менеджменту развивать логистический бизнес вокруг устойчивых характеристик с прогнозируемой и повторяющейся выручкой, включая фокус на специализированных нишах и глубокой интеграции технологий, чтобы претендовать на высокую рыночную оценку в текущих условиях, а также внимательно отслеживать предстоящее решение Совета по наземному транспорту США по сделке Union Pacific и Norfolk Southern, которое послужит ключевым катализатором для новой волны сделок в смежных железнодорожных сегментах и открывающихся возможностей по покупке непрофильных активов.
Оригинал: https://the-tenge.kz/articles/fti-transport-i-logistika-1pol26