Пять долгосрочных мегатрендов: как составить портфель во второй половине 2026 года
Franklin Templeton рекомендует сочетать ставки на структурный рост с защитными инструментами на случай нового витка инфляции
Изображение: pressfoto/Magnific
Аналитики Franklin Templeton назвали устойчивость ключевой темой 2026 года. Вопреки мрачным прогнозам, геополитическим шокам первой половины 2026 года (включая конфликт между США и Ираном) и высоким тарифам, мировая экономика не вошла в крутое пике. Потребительский спрос, инвестиции бизнеса и корпоративные прибыли остаются сильными. Из-за жёсткой монетарной политики доходности облигаций останутся высокими, делая привлекательными высокодоходные бонды США и выборочный долг Латинской Америки, в то время как на частных рынках наиболее интересны вторичный сегмент и инфраструктура. Главными драйверами долгосрочного роста остаются ИИ, энергетика, оборонный сектор и сектор здравоохранения, однако во второй половине 2026 года инвесторам необходимо защищать портфели от ключевых рисков — нового витка инфляции, геополитических конфликтов и жёстких ответных мер центральных банков. Стратегия «купи и держи горстку технологических лидеров США» уступает место широкой диверсификации. Чтобы преуспеть во второй половине 2026 года, инвесторам необходимо строить сбалансированные портфели: забирать высокую и надёжную доходность в краткосрочных облигациях, искать недооценённые активы на развивающихся рынках и в сегменте средней капитализации, а также точечно инвестировать в физическую инфраструктуру (энергетику, ИИ-сети и оборонный комплекс).
Главным сюрпризом первой половины 2026 года стала исключительная устойчивость мировой экономики и рынков, которые успешно поглотили серию потрясений — включая войну между США и Ираном, тарифы и энергетический шок — без спада в росте и прибылях. На этом фоне оправдался прогноз Franklin Templeton на «расширение» (Broadening) инвестиционных возможностей по разным классам активов и регионам, что остаётся их главным видением до конца года. В то же время ожидания «крутизны» (Steepening) кривой доходности сменились её «медвежьим уплощением» из-за инфляционного давления в Персидском заливе и перехода ЦБ к возможному повышению ставок, из-за чего эксперты теперь предпочитают короткие облигации. Прогноз на «ослабление» (Weakening) доллара подтвердился частично: несмотря на мощный сырьевой шок, американская валюта показала лишь вялый рост в рамках диапазона, сигнализируя о завершении эпохи своего глобального укрепления.
В 2026 году мировая экономика продемонстрировала поразительную устойчивость к росту инфляции, торговым спорам и высоким пошлинам США благодаря эффекту богатства, стабильному потреблению и росту сектора услуг. Ключевым фактором глобальной стабильности стал Китай, где спад в секторе недвижимости и протекционистское давление были компенсированы стимулирующей политикой государства, адаптацией экспорта и мощными инвестициями в передовое производство, электромобили и ИИ. Другие развивающиеся рынки также стали ярким пятном мировой экономики: благодаря десятилетию жёсткой финансовой дисциплины они заслужили доверие инвесторов, снизили премии за риск и быстро подстроились под новые торговые потоки, обеспечив себе качественный и устойчивый рост.
Устойчивость мирового рынка акций
Мировые рынки акций в 2026 году продемонстрировали высокую устойчивость, быстро восстановившись после шока от войны между США и Ираном и вернувшись к историческим максимумам. Эксперты сохраняют позитивный прогноз на вторую половину года, поскольку подъём рынка обусловлен не перегретыми оценками, а реальным ростом прибыли: так, в первой половине года индекс S&P 500 прибавил почти 7 %, а прогноз роста прибыли на акцию (EPS) по нему составляет около 15 % за год, что привело к снижению форвардного коэффициента P/E. На этом фоне инвесторы сохраняют дисциплину, а лидерство на рынке начинает расширяться за пределы технологических гигантов, открывая привлекательные и недооценённые возможности на развивающихся рынках.
Мы ожидаем, что лидерство на рынке продолжит расширяться за пределы технологических гигантов во второй половине 2026 года. Улучшение показателей прибыли делает акции малой и средней капитализации США, развивающиеся рынки и Японию более привлекательными. Доходность с начала года также указывает на то, что инвесторы всё чаще поощряют компании с более высокой прибылью. Например, индекс Russell 2000 Value возглавил рост среди основных субиндексов, прибавив почти 17 %, что было подкреплено ростом прибыли более чем на 40 %.
Аналогичная картина наблюдается и за пределами США. Индекс MSCI Emerging Markets вырос почти на 20 % с начала года, поддерживаемый ростом прибыли почти до 40 % в 2026 и 2027 годах. При этом оценки остаёются привлекательными. В то время как индекс S&P 500 торгуется примерно с 21-кратной форвардной прибылью, индекс MSCI Emerging Markets торгуется на уровне около 13 мальтипликаторов форвардной прибыли и в настоящее время предлагает дивидендную доходность, близкую к 3 %.
Многие глобальные инвесторы сохраняют недостаточную долю в активах развивающихся рынков после многих лет их относительного отставания. Аналитики полагают, что это недоинвестирование создаёт потенциальный попутный ветер для акций развивающихся стран; даже скромный сдвиг в потоках капитала может существенно поддержать доходность.
Мы сохраняем позитивный настрой в отношении мировых акций на оставшуюся часть 2026 года. Растущая прибыль должна поддержать возможности на более широком спектре рынков, особенно в тех областях, которые упускались из виду в последние годы. Во второй половине года мы отдаём предпочтение американским акциям малой и средней капитализации, стоимостным акциям и финансовому сектору, сохраняя при этом базовые позиции в темах, связанных с ИИ, где ведущие компании продолжают извлекать выгоду из крупномасштабных инвестиций и внедрения технологий. В глобальном масштабе нашей главной возможностью на рынке акций остаются развивающиеся рынки.
Возможности на мировом рынке фиксированного дохода
Из-за возобновившегося инфляционного давления, вызванного ростом цен на энергоносители и логистику, мировые регуляторы были вынуждены пересмотреть свои планы: вместо ожидавшегося ранее снижения ставок инвесторы теперь закладывают как минимум одно повышение ставки ФРС до конца 2026 года, а также дальнейшее ужесточение политики со стороны ЕЦБ и Банка Японии. Это ведёт к «медвежьему уплощению» кривой доходности, при котором краткосрочные ставки растут быстрее долгосрочных. В сложившейся ситуации чувствительность к дюрации создаёт трудности, однако открываются отличные возможности для извлечения дохода в сегменте государственных облигаций с коротким и средним сроком погашения, где номинальные и реальные доходности выглядят наиболее убедительно.
Корпоративный сектор и развивающиеся рынки также остаются надёжными источниками прибыли: здоровые балансы компаний удерживают кредитные спреды стабильными, а высокодоходные облигации США предлагают доходность выше 6 % при минимальном риске дюрации. Ещё одним перспективным направлением в условиях стабильного доллара выступает долг Латинской Америки (прежде всего Бразилии) за счёт привлекательных номинальных и реальных купонных ставок. Наконец, в условиях плоских кривых и сохраняющейся инфляции авторы рекомендуют разбавлять классический портфель альтернативными инвестициями, которые помогают диверсифицировать риски и дают доступ к долгосрочным структурным трендам вне публичных рынков.
Прогноз по инструментам с фиксированной доходностью на 2026 год
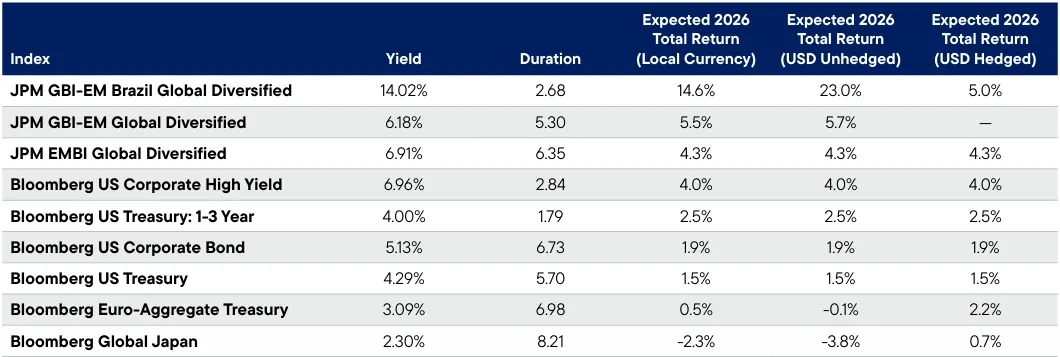
Источники: Bloomberg, оценки Института Franklin Templeton на основе изменений цен на облигации и валютных курсов доллара США.
Примечание. Нет никаких гарантий, что какие-либо оценки, прогнозы или предположения оправдаются.
Глобальные возможности на рынке альтернативных инвестиций
На рынке альтернативных инвестиций ключевыми фаворитами остаются вторичный сегмент прямых инвестиций и частное кредитование. Вторичный рынок привлекателен тем, что на фоне низких выплат институциональные инвесторы остро нуждаются в ликвидности: это позволяет управляющим выгодно покупать зрелые активы, сокращая «J-кривую», быстрее возвращая капитал и диверсифицируя портфели по годам создания, секторам и стилям (от венчура до выкупа). В сегменте частного кредитования системных рисков не ожидается, а уровень дефолтов остаётся сдержанным. Здесь наиболее перспективны прямое кредитование среднего бизнеса, финансирование под обеспечение активов и долг коммерческой недвижимости, где на фоне приближения масштабной «стены долга» частные фонды успешно замещают банки и диктуют заёмщикам выгодные условия.
Секторы недвижимости и инфраструктуры предлагают отличные долгосрочные точки входа за счёт структурного спроса и коррекции цен. Оценки недвижимости существенно упали по сравнению с пиками 2021 года (зачастую опустившись ниже стоимости строительства), что делает привлекательными вложения в многоквартирные дома, промышленное производство, ритейл и жильё для престарелых, несмотря на то, что офисный сегмент всё ещё переживает трудные времена. В то же время глобальная инфраструктура открывает вековые возможности для капитала: наиболее высокий потенциал сосредоточен в развитии цифровых сетей, декарбонизации энергетики и проектах деглобализации, связанных с региональной переориентацией цепочек поставок.
Помимо альтернативных инструментов, устойчивость также требует участия в долгосрочных процессах, меняющих экономику, отрасли и распределение капитала. В то время как публичные и частные рынки помогают портфелям поглощать волатильность, тематическое инвестирование позволяет инвесторам участвовать в структурных изменениях, которые могут определить облик следующего десятилетия.
Глобальные тренды
Тематическое инвестирование связывает текущие потребности портфеля с прочными долгосрочными трендами, в которых государственные расходы, инновации и спрос взаимно усиливают друг друга. Эти активы делятся на две ключевые категории: ориентированные на результат стратегии, решающие конкретные задачи инвестора (например, структуры акций с защитой капитала для ограничения рисков или инструменты для генерации регулярных дивидендов и купонов), и макротематические стратегии, нацеленные на долгосрочный секторальный рост. В отличие от простого следования за широким рынком, такой подход позволяет точечно инвестировать в компании и проекты, наиболее тесно связанные с фундаментальными сдвигами в ИИ, цифровой и энергетической инфраструктуре, национальной безопасности, здравоохранении и демографии.
Авторы отчёта выделили пять макро- и секторальных тем в качестве ключевых драйверов инвестиционных возможностей на оставшуюся часть этого десятилетия:
1. Стремительное расширение экосистемы ИИ. Инвестиционные последствия ИИ выходят далеко за рамки программного обеспечения и вычислений. Развёртывание ИИ требует значительных затрат на физическую инфраструктуру, которая его поддерживает, включая производство электроэнергии, её передачу, хранение и дата-центры. В то же время более широкое внедрение ИИ в различных отраслях способно повысить эффективность, производительность и прибыльность за счёт изменения способов производства и доставки товаров и услуг.
2. Модернизация и расширение глобальной энергетической инфраструктуры. Растущий спрос на электроэнергию, подгоняемый в том числе ИИ, дата-центрами и другими цифровыми приложениями, создаёт острую необходимость в новых инвестициях в энергетику. Одновременно с этим геополитические конфликты и сбои в цепочках поставок подтвердили важность надёжных, безопасных и диверсифицированных энергетических систем. В результате капитал течёт в разведку энергоресурсов, их транспортировку, доставку, хранение, возобновляемую энергетику, расширение электрических сетей и повышение устойчивости энергосистем.
3. Мировые расходы на оборону и национальную безопасность. По мере роста геополитической напряжённости и того, как страны берут на себя большую ответственность за собственную безопасность, правительства увеличивают инвестиции в военный потенциал. Стремительные технологические изменения также приводят к устареванию многих традиционных систем обороны, формируя спрос на передовое вооружение, кибербезопасность, космическую оборону и модернизированную военную инфраструктуру.
4. Старение населения. Во многих странах потребуются значительные инвестиции для решения проблем, связанных со старением населения. Снижение темпов роста рабочей силы подтолкнёт к замещению труда капиталом, чему будут способствовать достижения в области смарт-технологий, ИИ и робототехники. Забота о растущем числе пожилых иждивенцев потребует крупных инвестиций в специализированное жильё с медицинским уходом (дома престарелых), а также в лекарственные препараты и методы лечения, активно разрабатываемые сегодня в сферах фармацевтики, биотехнологий и геномной терапии.
5. Устойчивость. Геополитические, энергетические, пандемические и иные шоки, вероятно, будут повторяющимися чертами современности. Однако экономики и общества доказывают свою высокую устойчивость, демонстрируя приспособляемость и гибкость. Центральное место в этой устойчивости занимают технологии. Но не менее важна и исключительная доходность на капитал — и, следовательно, стимул к инновациям. Устойчивость как инвестиционная тема проявляется в расширении инвестиционных возможностей в рамках множества новых технологий, а также регионов (развивающиеся рынки, принявшие ортодоксальные политические принципы устойчивости), компаний с малой капитализацией, а также в возможностях роста нового поколения, которые можно найти в венчурном капитале и прямых инвестициях.
Вместе эти темы представляют собой долгосрочные структурные тренды, требующие колоссальных финансовых ресурсов. В ответ на это появляются новые инвестиционные инструменты, специализированные фонды и инновационные стратегии финансирования, предлагающие инвесторам возможность принять участие в некоторых из наиболее значимых областей роста следующего десятилетия.
Даже устойчивый прогноз требует внимательного отношения к тому, что может пойти не так. Те же самые силы, которые поддерживали рынки в 2026 году — сильный спрос, повышенный объём инвестиций, более высокая доходность и быстрые технологические изменения — могут стать источниками уязвимости, если инфляция окажется более устойчивой, монетарная политика ужесточится ещё сильнее, а геополитические потрясения обострятся.
Риски для прогноза
Базовый сценарий аналитиков на оставшуюся часть 2026 года остаётся позитивным, но он зависит от того, сохранится ли устойчивость в дальнейшем. Наиболее важными являются риски, способные ослабить основы этой устойчивости: новый инфляционный шок, более решительные ответные действия центральных банков, ужесточение финансовых условий, геополитическая эскалация, разочарование в темах долгосрочного роста или возобновление давления на развивающиеся рынки. Поэтому следующие риски имеют центральное значение для мониторинга ситуации во второй половине года.
Ближайший риск — это инфляция. Хотя восстановление потоков энергоносителей и других сырьевых товаров через Ормузский пролив снизит ценовое давление, нельзя исключать риск новых сбоев. Более того, энергетическая и судоходная инфраструктура в Персидском заливе была повреждена, а это значит, что «краны» невозможно открыть мгновенно.
Наш прогноз исходит из того, что инфляция вырастет лишь умеренно и останется под контролем. Но если существующее ценовое давление вызовет вторичные эффекты в виде роста цен и заработных плат, инфляция может оказаться выше и устойчивее, чем сейчас закладывают финансовые рынки. Такой сценарий окажет восходящее давление на процентные ставки, повысит стоимость заимствований для домохозяйств и бизнеса и потенциально ослабит потребление и капитальные затраты — самые основы нынешней экономической устойчивости.
Связанный с этим риск заключается в том, что финансовые рынки могут недооценивать влияние более жёстких монетарных условий. Обычно ожидается, что повышенная доходность облигаций и плоские кривые доходности создают привлекательные возможности для получения дохода, однако дальнейший рост доходностей может вызвать давление на оценки стоимости акций, кредитных рынков и частных активов. Спреды по корпоративным кредитам, которые оставались удивительно стабильными, могут расшириться, если экономический рост замедлится или ухудшатся условия рефинансирования.
Геополитические события в других регионах могут стать новыми значительными источниками неопределённости. Эскалация региональных конфликтов, сбои на мировых торговых путях или дальнейшая фрагментация международного экономического порядка могут негативно сказаться на уверенности бизнеса, инвестициях и глобальном росте.
Долгосрочные тренды, подкрепляющие оптимизм в отношении будущего — включая ИИ, энергетическую инфраструктуру и расходы на оборону — также не лишены рисков. Инвестиции, связанные с ИИ, могут столкнуться с трудностями при реализации, регуляторным давлением или более медленным, чем ожидалось, ростом производительности. Аналогичным образом, энергетические и оборонные проекты могут натолкнуться на политическое противодействие, бюджетные ограничения или задержки в реализации.
Наконец, развивающиеся рынки остаются уязвимыми перед укреплением доллара США, оттоком капитала и волатильностью валютных курсов. В совокупности эти риски могут поставить под угрозу расширение инвестиционных возможностей, которое в настоящее время поддерживает прогноз аналитиков. Хотя устойчивость остаётся определяющей характеристикой 2026 года, сохранить её может быть трудно в случае усиления геополитического давления.
Выводы
Во второй половине 2026 года инвестиционная стратегия сместилась: вопреки ожиданиям начала года, кривые доходности остались плоскими из-за инфляционного давления, а доллар США удержался в диапазоне. Тем не менее глобальная экономика и финансовые рынки продемонстрировали высокую устойчивость к геополитическим шокам благодаря стабильным расходам, капиталовложениям и сильным корпоративным прибылям. В этих условиях эксперты рекомендуют формировать диверсифицированные портфели, сочетающие расширяющийся спектр акций и стабильный корпоративный долг с доходными инструментами с фиксированным доходом — прежде всего, высокодоходными облигациями США, муниципальными бондами и выборочным долгом Латинской Америки. Дополнительно портфели необходимо усиливать альтернативными стратегиями и вложениями в долгосрочные структурные мегатренды (ИИ, энергетическая инфраструктура, национальная оборона и демографическая автоматизация), одновременно защищая активы от ключевых рисков — эскалации геополитических конфликтов, устойчивой инфляции и жёстких ответных мер со стороны центральных банков.
Оригинал: https://the-tenge.kz/articles/franklin-templeton-investment-outlook-mid26