Финансисты не ждут смягчения монетарной политики
На горизонте года ожидания ухудшились.
Аналитический центр Ассоциации финансистов Казахстана представил результаты очередного опроса профессиональных участников финансового рынка в отношении некоторых индикаторов в июле 2025 года. В исследовании принимают участие профессиональные участники финансового рынка, представители банковских, страховых, брокерских организаций, сотрудники аналитических и казначейских подразделений.
Своими оценками эксперты делятся по таким ключевым индикаторам, как стоимость нефти марки Brent; стоимость доллара США против казахстанского тенге; инфляция; ВВП; базовая ставка Национального банка.
Так, 83 % экспертов ожидают сохранения базовой ставки на текущем уровне. Причина таких ожиданий — продолжающееся четыре месяца подряд умеренное замедление индекса потребительских цен. Остальные респонденты допускают небольшое повышение базовой ставки до 16,75–17,0 %, что может послужить сигналом продолжения жёсткой монетарной политики в ответ на сохраняющиеся инфляционные риски и для поддержания стабильности курса. Решение о базовой ставке будет объявлено в пятницу, 11 июля.
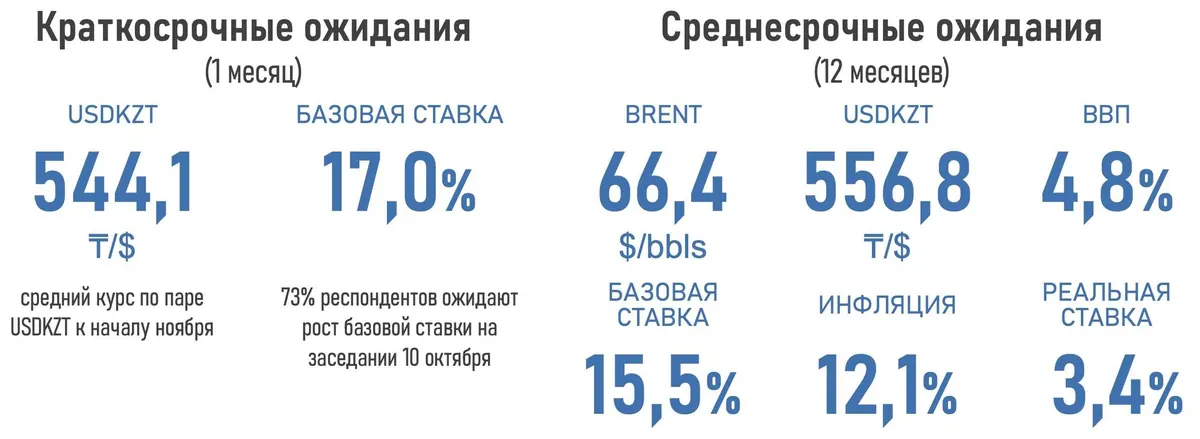
Экспертная оценка инфляционных ожиданий на годовом горизонте опустилась до 10,4 % (11,1 % ранее) на фоне жёсткой ДКП, признаков постепенного ослабления инфляционного давления в экономике, угасания эффекта от разовых тарифных решений, а также ожидаемых мер по ужесточению регулирования в части розничного кредитования и управления свободной ликвидностью.
Прогноз по базовой ставке через год скорректирован вниз до 14,75 % (15,5 % ранее) на фоне пересмотра инфляционных ожиданий. Таким образом, реальная ставка в экономике может составить 4,35 % в сравнении с текущим показателем в 4,7 %.
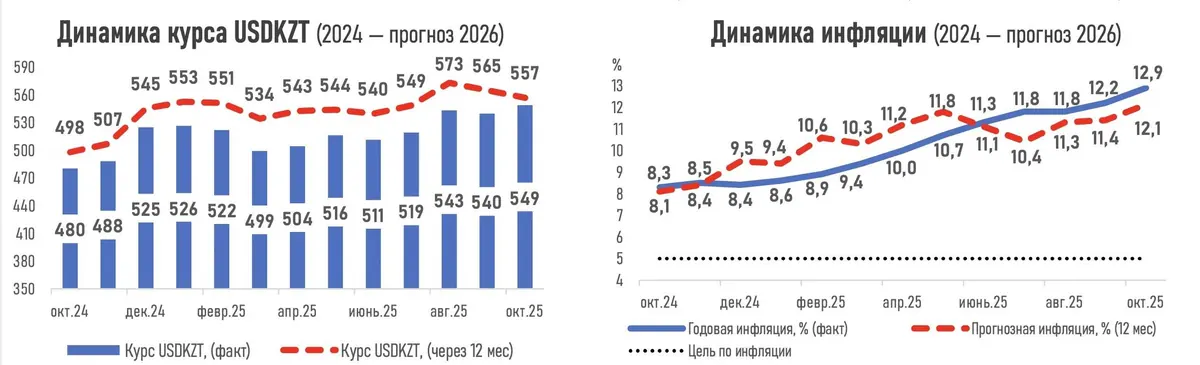
Прогнозы по паре USD/KZT ожидания таковы: к началу августа 2025 года курс доллара к нацвалюте может составить ₸523,4 за $1, а через год — вырасти до ₸548,5 за $1 (ранее прогнозировалось ₸516,3 и ₸539,7 соответственно). На ожидания может влиять прогнозируемое ухудшение текущего счёта и общее сокращение профицита торгового баланса под влиянием нестабильных цен на экспортные товары.
Продолжающаяся неопределённость в торговой политике США в совокупности с активным восстановлением добычи нефти странами ОПЕК+ могут оказывать давление на нефтяные котировки, что немного компенсируется замедлением буровой активности в США. Через год стоимость барреля Brent прогнозируется на отметке $67,1 за баррель в сравнении с текущем показателем в $70,3 баррель.
Через год рост ВВП прогнозируется на уровне 4,5 % (4,1 % ранее), что может быть связано с ожиданиями увеличения государственных инвестиций, активной реализации инфраструктурных и инвестиционных проектов, а также наращивания добычи сырьевых ресурсов.
Оригинал: https://the-tenge.kz/articles/finsektor-podelilsya-svoimi-ozhidaniyami