На финансовом рынке ухудшились макроэкономические ожидания
Изменению настроений способствовало ускорение инфляции.
Аналитический центр Ассоциации финансистов Казахстана (АФК) опубликовал результаты очередного опроса профессиональных участников финансового рынка в отношении некоторых индикаторов в феврале 2026 года. Участники опроса оценивали такие индикаторы, как стоимость нефти марки Brent; стоимость доллара США против казахстанского тенге; инфляцию; ВВП; базовую ставку НБРК.
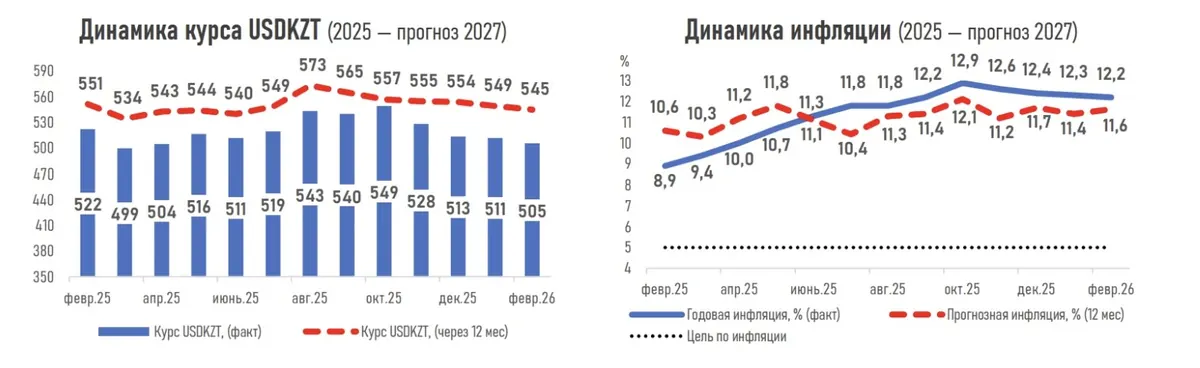
Опрос показал, что восприятие инфляционных рисков на следующий год немного ухудшилось, а средняя оценка ожидаемой через год инфляции выросла до 11,6 % с 11,4 % ранее. Эти изменения продиктованы ускорением месячной инфляции (в январе — 1,0 %) и ожидаемого скорого начала повышения цен на ЖКУ и ГСМ
Рост наблюдаемой и ожидаемой инфляции формирует предпосылки для более длительного сохранения жёстких денежно-кредитных условий и может отсрочить начало цикла нормализации базовой ставки до появления устойчивой дезинфляционной динамики. Поэтому на этом фоне 90 % респондентов ожидают сохранения базовой ставки на заседании 6 марта, что отражает необходимость удержания жёсткой монетарной политики в текущем периоде.
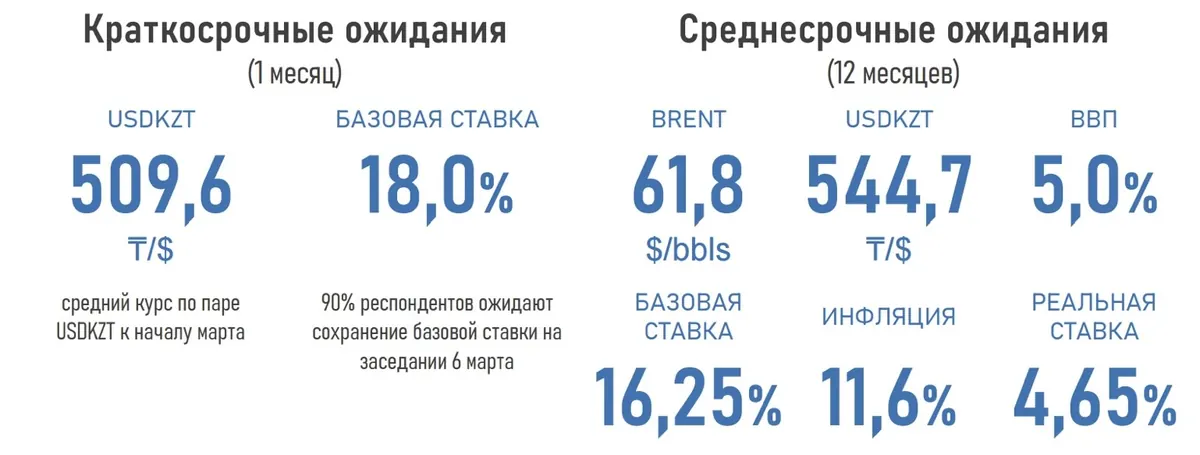
При этом в течение следующих 12 месяцев базовая ставка может быть снижена до 16,25 % по мере постепенного ослабления инфляционного давления, чему могут способствовать эффект высокой базы 2025 года, замедление внутреннего спроса на фоне сохраняющихся жёстких денежно-кредитных условий и сокращения фискального стимулирования. В таком случае реальная ставка в экономике может снизиться до 4,65 % с текущего уровня в 5,8 %, снижая привлекательность тенговых активов.
Сохраняющиеся высокие процентные ставки, повышенный спрос на тенге в налоговый период, стабильное предложение инвалюты в рамках операций Национального Банка и субъектов КГС, а также сезонное улучшение торгового баланса в первом квартале формируют условия для относительной устойчивости курса в краткосрочной перспективе. Но на более длительном горизонте давление на нацвалюту может усилиться по мере ослабления внешних факторов поддержки и увеличения внутреннего валютного спроса — до ₸545 за $1.
Несмотря на рост геополитической премии в котировках нефти, ожидаемая через год средняя цена барреля Brent пересмотрена вниз до $61,8 ($62,2 ранее) под влиянием растущего профицита сырья на мировых рынках, связанного с увеличением предложения при сдержанном росте спроса.
Ожидаемый рост ВВП через 12 месяцев вырос до 5,0 % (ранее 4,7 %) на фоне реализуемых крупных инвестиционных и инфраструктурных проектов, расширения квазигосударственных инвестиционных программ, а также постепенной адаптации экономики к условиям высоких процентных ставок.
В исследовании АФК изучается мнение профессиональных участников финансового рынка, представителей банковских, страховых, брокерских организаций, сотрудников аналитических и казначейских подразделений.
Оригинал: https://the-tenge.kz/articles/finsektor-otsenil-perspektivi-razvitiya