Мировой энергорынок выдержал ормузский шок. Но надолго ли?
Первую волну кризиса смягчили запасы и альтернативные поставки, однако возможности этих механизмов постепенно сокращаются
Изображение: Kerfin7/Magnific
Конфликт на Ближнем Востоке в 2026 году и нарушение судоходства через Ормузский пролив привели к крупнейшему в истории мирового энергетического рынка сбою физических поставок. В этой статье THE TENGE рассматривает исследование Алессандро Д'Орацио, Симоне Эмилиоцци, Фабрицио Ферриани, Андреа Газзани, Марко Табоги и Джованни Веронезе, объясняющее, почему цены на энергоносители выросли меньше, чем можно было ожидать с учётом масштабов выпавших поставок.
Сдержать ценовую реакцию помогли высокие запасы, экстренное высвобождение стратегических резервов, перенаправление поставок по альтернативным маршрутам и ослабление спроса. Ключевой вопрос заключается в том, как долго эти механизмы смогут смягчать последствия энергетического шока.
Нарушение движения через Ормузский пролив превратило региональный конфликт в глобальный энергетический кризис. В обычных условиях через пролив ежедневно проходит около 20 млн баррелей сырой нефти и нефтепродуктов, а также порядка 110 млрд кубометров сжиженного природного газа в год. Это соответствует примерно четверти мировых морских поставок нефти и почти пятой части глобальной торговли СПГ.
Сложившаяся ситуация вновь обострила опасения относительно уязвимости стран-импортёров энергоресурсов перед геополитическими потрясениями. Особенно чувствительным этот вопрос оказался для Европы, которая всего несколькими годами ранее столкнулась с энергетическим кризисом, вызванным вторжением России в Украину.
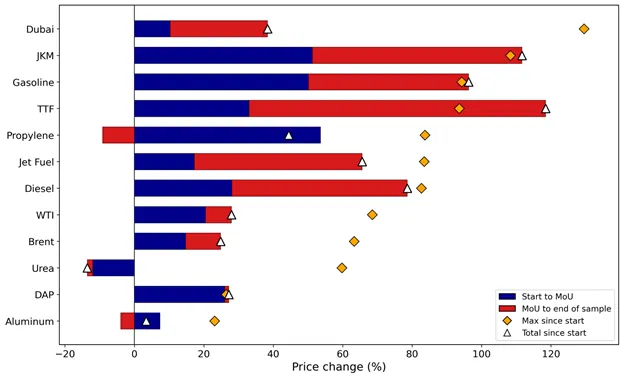
Конфликт практически сразу отразился на стоимости основных энергоносителей. При этом его последствия не ограничились нефтегазовым рынком: страны Персидского залива также играют значительную роль в поставках стратегически важных товаров, включая удобрения и алюминий (рис. 1).
Рисунок 1. Колебания цен на отдельные товары
Источник: A. D'Orazio et al. / VoxEU (2026)
Примечание. На рисунке представлены изменение цен с начала конфликта — 28 февраля 2026 года — по 31 августа 2026 года, а также максимальные значения за этот период. Отдельно отмечено 14 июня 2026 года — дата объявления о подписании меморандума о взаимопонимании между Ираном и США о прекращении войны. Для авиационного топлива, дизеля и бензина использованы эталонные цены побережья Мексиканского залива США, для диаммонийфосфата и мочевины — цены Нового Орлеана.
Несмотря на беспрецедентное сокращение физических поставок, рост цен оказался умереннее, чем можно было ожидать. Последствия шока смягчили высокие довоенные запасы, экстренное высвобождение резервов, перенаправление поставок и снижение спроса. В исследовании авторов рассматриваются последствия нарушения судоходства через Ормузский пролив для энергетического рынка, а также механизмы, позволившие мировой экономике частично поглотить этот шок.
Исторический шок в поставках нефти
До закрытия Ормузского пролива мировой рынок нефти оставался относительно хорошо обеспеченным. По оценкам Международного энергетического агентства и Управления энергетической информации США, к концу 2025 года предложение превышало спрос примерно на 3-4 млн баррелей в сутки. ОПЕК+ приступила к постепенному сворачиванию добровольных ограничений добычи, производство нефти в США сохранялось на высоком уровне, а рост мирового спроса замедлялся — отчасти из-за структурного снижения потребления в Китае. Эти условия отражались и в ценах: в 2025 году нефть стоила в среднем около $68 за баррель.
Закрытие пролива нарушило работу ключевого экспортного маршрута стран Персидского залива, через который ежедневно перевозилось около 15 млн баррелей сырой нефти и конденсата, а также 5 млн баррелей нефтепродуктов. Кроме того, ограничения затронули регион, где была сосредоточена значительная часть свободных добывающих мощностей.
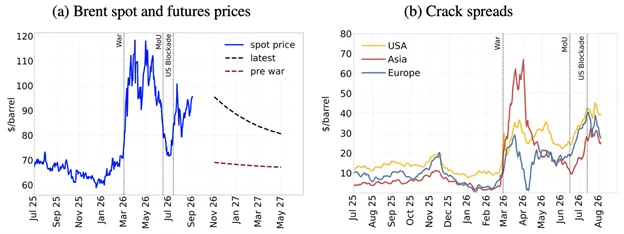
На этом фоне цены на нефть резко выросли, особенно в сегменте поставок на ближайшие сроки, что отражало опасения по поводу немедленного дефицита. Одновременно увеличились спреды между стоимостью нефтепродуктов и сырой нефти вследствие усиления напряжённости на рынках бензина, дизельного и авиационного топлива (рис. 2).
Рисунок 2. Цены на нефть и спреды между ценами на нефть и нефтяными фьючерсами
Источник: A. D'Orazio et al. / VoxEU (2026)
Примечание. На панели (а) представлены ежедневные спотовые и фьючерсные цены на нефть Brent. Чёрная линия отражает фьючерсную кривую на 31 августа 2026 года, красная — довоенную кривую на 28 февраля 2026 года. На панели (б) показана недельная динамика маржи нефтепереработки в разных регионах, выраженная в долларах за баррель. Вертикальными пунктирными линиями отмечены начало конфликта 28 февраля, объявление о подписании ирано-американского меморандума о прекращении войны 14 июня и введение военно-морской блокады США 13 июля 2026 года.
В условиях практически полного отсутствия свободных добывающих мощностей рынок адаптировался по нескольким направлениям. Первоначальным буфером стали запасы нефти, уже находившиеся в пути. Затем страны-участницы МЭА провели рекордное экстренное высвобождение почти 400 млн баррелей. Саудовская Аравия и ОАЭ перенаправили часть экспорта по альтернативным трубопроводам.
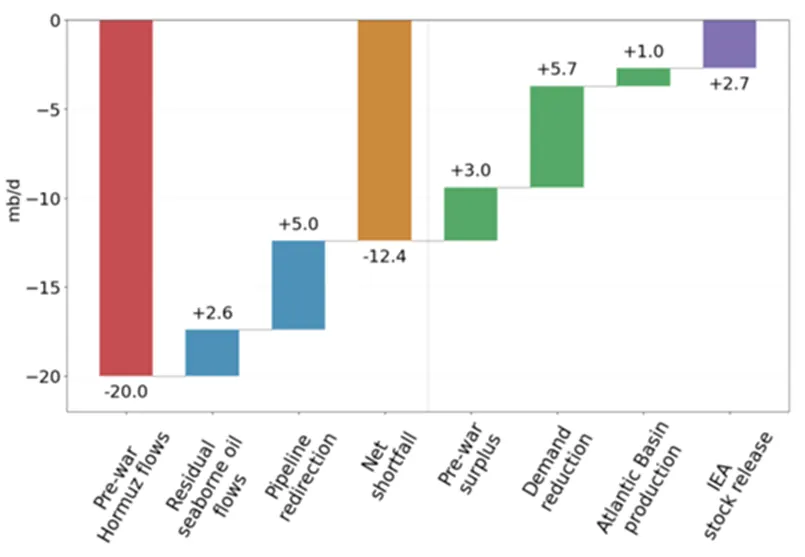
Дефицит также частично компенсировали снижение спроса, прежде всего в Китае, использование накопленных запасов и увеличение поставок из Атлантического бассейна, главным образом из США. В результате выпадение около 20 млн баррелей в сутки, ранее перевозившихся через Ормузский пролив, привело к чистому дефициту примерно в 12 млн баррелей в сутки (рис. 3). Остальной объём был компенсирован довоенным избытком предложения, ослаблением спроса, альтернативными поставками и высвобождением резервов.
Рисунок 3. Корректировка мирового нефтяного рынка после сбоя в Ормузском проливе
Источник: A. D'Orazio et al. / VoxEU (2026)
Примечание. Расчёты авторов основаны на данных МЭА. На рисунке представлены оценочные изменения потоков на мировом рынке нефти и корректировочных пределов в миллионах баррелей в сутки. Оценки сравнивают средние значения, наблюдаемые с марта по май 2026 года, с довоенными уровнями. Сокращение спроса включает в себя сокращение запасов в странах, не входящих в ОЭСР.
Газ: Меньший по размеру, но более жёсткий амортизатор
Газовый кризис уступал нефтяному по объёму выпавших поставок, однако оказался более сложным с логистической точки зрения. В 2025 году через Ормузский пролив было перевезено около 112 млрд кубометров катарского СПГ и 6,9 млрд кубометров СПГ из ОАЭ. Совокупно эти объёмы составляли почти пятую часть мирового экспорта СПГ и направлялись преимущественно в Азию. В отличие от нефти, возможности перенаправления этих поставок по альтернативным маршрутам были крайне ограничены.
Шок усиливался одновременным действием двух факторов. Закрытие Ормузского пролива ограничило транспортировку СПГ, а превентивная приостановка Катаром добычи газа и работы предприятий по его сжижению сократила доступные для экспорта объёмы. В результате мировой экспорт СПГ снизился примерно с 48 млрд кубометров в феврале до 41-43 млрд кубометров в месяц в апреле-июне. Рост производства в Северной Америке и у других поставщиков компенсировал лишь часть выпавших объёмов.
Динамика цен отражала различия в уязвимости региональных рынков. Через неделю после начала конфликта азиатский индекс JKM находился примерно на 80 % выше довоенного уровня, европейский TTF на 70 %, тогда как американский Henry Hub вырос лишь на 13 %.
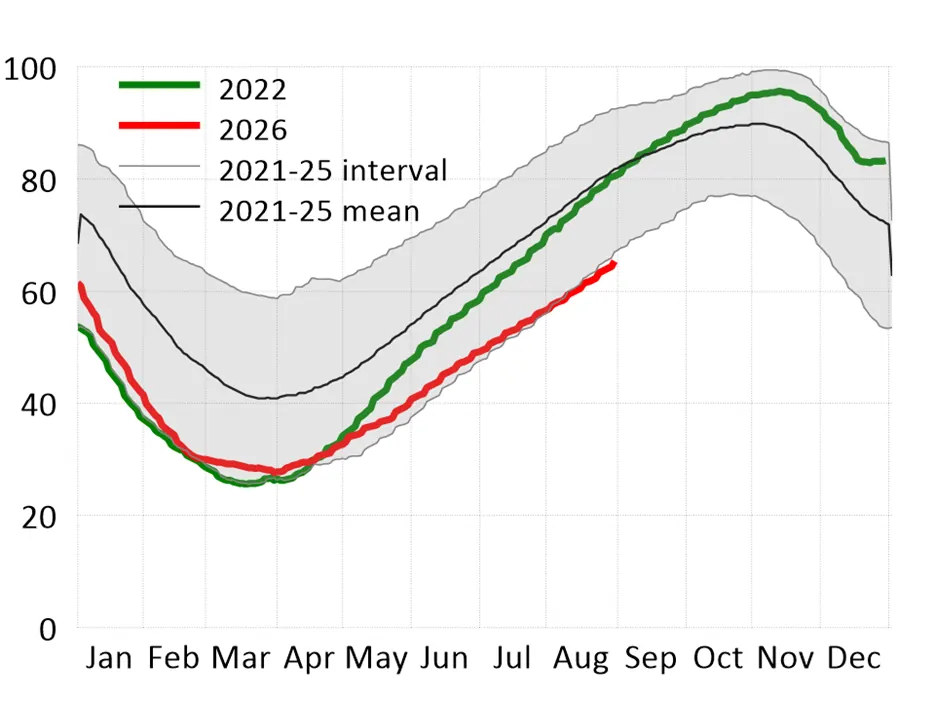
Наиболее сильное давление испытали азиатские покупатели, напрямую зависевшие от поставок из Катара и вынужденные конкурировать за замещающие объёмы. Европа пострадала преимущественно из-за удорожания дополнительных поставок СПГ. Относительно низкий уровень запасов после завершения отопительного сезона также усилил давление на рынок в период летней закачки газа и повысил риски перед предстоящей зимой (рис. 4).
Рисунок 4. Уровни запасов газа в ЕС во время энергетических кризисов 2022 и 2026 годов
Источник: A. D'Orazio et al. / VoxEU (2026)
Примечание. На рисунке представлены совокупные уровни заполнения газохранилищ в ЕС в процентах от общей ёмкости хранилищ. Расчёты авторов основаны на данных AGSI/GIE. Последние данные по состоянию на 31 августа 2026 г.
Почему на этот раз всё по-другому
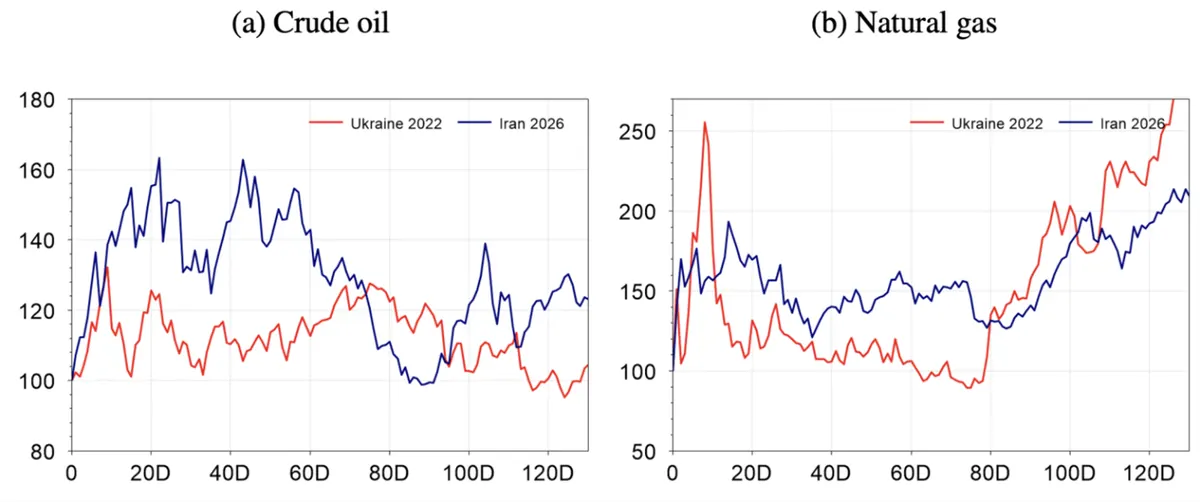
Ормузский кризис начался менее чем через пять лет после энергетического кризиса, вызванного вторжением России в Украину. Однако реакция мирового энергетического рынка оказалась иной. Это объясняется тремя ключевыми различиями между двумя кризисами, которые определили динамику цен (рис. 5).
Рисунок 5. Динамика цен на нефть и газ в период энергетических шоков 2022 и 2026 годов
Источник: A. D'Orazio et al. / VoxEU (2026)
Примечание. На рисунке сопоставляется динамика цен на нефть и газ в первые месяцы кризиса 2022 года, вызванного вторжением России в Украину, и Ормузского кризиса 2026 года. На панели (а) представлены цены на нефть Brent, на панели (б) — цены на природный газ в Европе (TTF). Временные ряды приведены к началу соответствующих кризисов — 23 февраля 2022 года и 28 февраля 2026 года, а цены на нулевой день приняты за 100.
Во-первых, различается характер шоков. В 2022 году нефтяной кризис был во многом обусловлен санкциями: российская нефть продолжала поступать на мировой рынок, но перенаправлялась в Китай, Индию и другие страны. Одновременно Европа постепенно теряла доступ к российскому трубопроводному газу. Ормузский кризис, напротив, стал результатом физического нарушения поставок, затронувшего сразу несколько крупных производителей нефти и газа.
Масштаб выпавших нефтяных поставок в 2026 году оказался значительно выше. На газовом рынке около 110 млрд кубометров СПГ из стран Персидского залива, затронутых кризисом, сопоставимы с объёмом российских поставок, потерянных Европой в 2021-2022 годах. Различается и скорость развития событий: поставки российского газа сокращались постепенно, но их выпадение приобрело долгосрочный характер, тогда как нарушение движения через Ормузский пролив произошло практически мгновенно, хотя потенциально оставалось обратимым.
Во-вторых, изменилась география кризиса. В 2022 году в его эпицентре находилась Европа, тогда как в 2026 году основная часть прямых потерь пришлась на Азию. Тем не менее последствия Ормузского кризиса также приобрели глобальный характер. Интеграция нефтяных рынков обеспечила передачу ценового шока между регионами, а конкуренция за доступные партии СПГ распространила дефицит из Азии в Европу.
В-третьих, исходные условия в 2026 году были более благоприятными. Кризис 2022 года пришёлся на период быстрого восстановления мировой экономики после пандемии, когда энергетические рынки уже испытывали напряжение. В Европе ситуация дополнительно осложнялась перебоями в работе других источников электрогенерации.
К началу Ормузского кризиса запасы нефти оставались относительно высокими, а предложение, согласно ожиданиям, должно было превышать спрос. Одновременно ввод новых мощностей по производству СПГ, прежде всего в США, расширял доступное мировое предложение. Макроэкономические условия также в меньшей степени способствовали усилению шока: спрос был слабее, рынки труда — менее напряжёнными, а инфляция находилась ближе к целевым уровням, чем в начале 2022 года (Arce et al., 2026).
Европа также подошла к новому кризису более подготовленной. Инфраструктура для импорта СПГ была существенно расширена, а рост доли возобновляемых источников энергии и снижение роли газа в электрогенерации повысили устойчивость энергосистемы. Однако относительно низкие запасы по-прежнему делают регион уязвимым в случае продолжительного дефицита на мировом рынке СПГ.
Выводы и политические последствия
Кризис в Ормузском проливе в 2026 году превратил региональный военный конфликт в крупнейший в истории мирового энергетического рынка сбой физических поставок. Главная неопределённость связана с его продолжительностью. Хотя нарушение судоходства потенциально обратимо, возобновление боевых действий и усиление военного и экономического давления США на Иран подчёркивают хрупкость любого возвращения к нормальному режиму поставок. Из кризиса можно сделать четыре основных вывода.
Во-первых, он подтверждает, что сырьевые товары всё чаще используются как инструмент международного давления. Последствия для неэнергетических ресурсов показывают, что энергетическую безопасность нельзя рассматривать отдельно от продовольственной, промышленной и цифровой безопасности. Это относится в том числе к центрам обработки данных и искусственному интеллекту, развитие которых зависит от надёжного энергоснабжения и устойчивой инфраструктуры.
Во-вторых, продолжительность шока не менее важна, чем его первоначальный масштаб. Устойчивость рынка в первые месяцы не означает его неуязвимости. Страны-импортёры использовали запасы, перенаправили поставки и сократили спрос, однако со временем эффективность этих механизмов снижается. Запасы истощаются, особенно на рынках нефтепродуктов, где возможности замещения ограничены, а повторное экстренное высвобождение резервов становится всё сложнее. В результате основная корректировка будет происходить через повышение цен и сокращение потребления.
В-третьих, как и в 2022 году, фискальная поддержка преимущественно принимала форму снижения налогов, субсидий и других компенсационных мер. Пока её масштабы оставались заметно меньше, чем во время энергетического кризиса 2022-2023 годов, особенно в Европе. Однако широкая поддержка ослабляет стимулы к экономии энергии именно тогда, когда рынку необходимо сокращение спроса. С учётом более ограниченных бюджетных возможностей помощь должна оставаться временной и адресной.
Наконец, кризис показал необходимость более широкой стратегии структурной устойчивости. Экстренные резервы и перенаправление поставок способны обеспечить лишь временную защиту. В среднесрочной перспективе необходимы диверсификация поставщиков и импортных маршрутов, достаточные стратегические запасы, а также более гибкая и интегрированная энергетическая инфраструктура. В долгосрочном периоде электрификация, развитие возобновляемой энергетики, систем хранения энергии и электросетей позволят снизить зависимость от импортного ископаемого топлива и расширить возможности замещения при нарушении поставок или торговых маршрутов.
Оригинал: https://the-tenge.kz/articles/energy-markets-under-chokepoint-stress-2026