Эксперты назвали причины недостаточного роста корпоративного кредитования в Казахстане
Госфинансирование искажает рыночный механизм в госсекторе.
В 2025 году доля кредитов банков второго уровня достигла 27 % от ВВП Казахстана (+7 п.п. по сравнению с 2019 годом). Это обусловлено ростом розничного и корпоративного кредитования. Однако доля второго постепенно снижается, говорится в «Обзоре развития банковского сектора: дисбаланс динамики розничного и корпоративного секторов».
С начала 2025 года кредитный портфель БВУ вырос на 24 %. Объемы розничного кредитования увеличились на 19,8 %, корпоративное — на 21,2 %. На конец 2025 года доля портфеля юридических лиц в общем портфеле кредитов банковского сектора повысилась до 42,8 % по сравнению с 42,5 % в начале 2025 года.
«В 2023-2024 годах темпы роста розничного кредитования обгоняли корпоративное, однако в 2025 году корпоративный сектор продемонстрировал ускорение темпов роста. При этом, если рассматривать более продолжительный период, можно заметить, что доля корпоративного кредитования постепенно снижается. К примеру, в 2013 году доля данного сегмента кредитования составляла 68 %», — говорится в обзоре, подготовленном аналитиками Halyk Finance.
Кредитный портфель демонстрирует относительно высокие параметры качества: доля неработающих кредитов с просрочкой более 90 дней составила 3,6 % в 2025 году против 3,1 % в 2024 году. Неработающие кредиты покрыты провизиями на 122,2 % по итогам декабря 2025 года, что свидетельствует о формировании достаточного объема резервов для нивелирования кредитных рисков.
В Halyk Finance отмечают, что одним из ключевых факторов, искажающих рыночный механизм и конкуренцию в финансовом секторе Казахстана, является государственное финансирование экономики по процентным ставкам ниже рыночных. Большинство программ по льготному финансированию сдерживают надлежащее расширение рыночного кредитования бизнеса.
Дело в том, что льготное кредитование бизнеса сейчас осуществляется по трем основным каналам:
- финансовые институты развития (ФИР) — через Банк Развития Казахстана (БРК). Кредитование осуществляется в основном для крупных инфраструктурных проектов в соответствии с различными индустриальными программами государства.
- фонд «Даму», который также является ФИР, субсидирует ставку процента по кредитам и возвращает разницу между рыночной ставкой по кредитованию и субсидируемой банкам, которые являются партнерами некоторых государственных программ.
- в корпоративном секторе широко распространен финансовый лизинг, почти полностью осуществляемый ФИР по льготным процентным ставкам — «КазАгроФинанс» и Фонд развития промышленности являются крупнейшими игроками на рынке финансового лизинга страны.
«По нашим оценкам, на конец сентября 2025 года доля льготного корпоративного кредитного портфеля холдинга «Байтерек», включая финансовый лизинг, составила в общем корпоративном портфеле около 20 %. Доля банковских кредитов бизнесу, субсидируемых «Даму», составляет около 10 % в корпоративном кредитном портфеле БВУ. Таким образом, по нашим оценкам, 30 % корпоративного кредитного портфеля субсидируется государством и выдается по ставкам ниже рыночных», — говорится в обзоре.
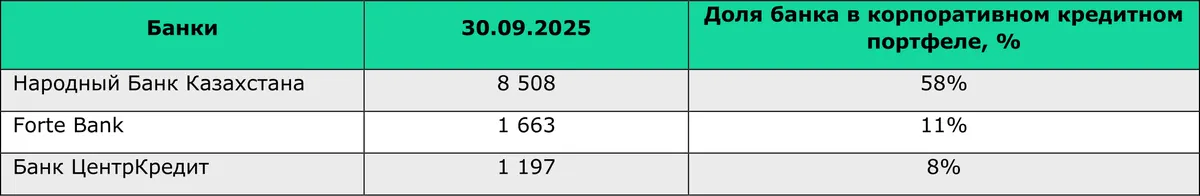
Среди БВУ лидерами в корпоративном кредитовании являются «Народный Банк Казахстана», Forte Bank и «Банк ЦентрКредит» с общей долей 65 % (с учетом БРК). Только на долю «Народного Банка Казахстана» приходится 58 % всех корпоративных кредитов (48 %, если принимать в расчет кредиты корпоративному сектору от БРК).
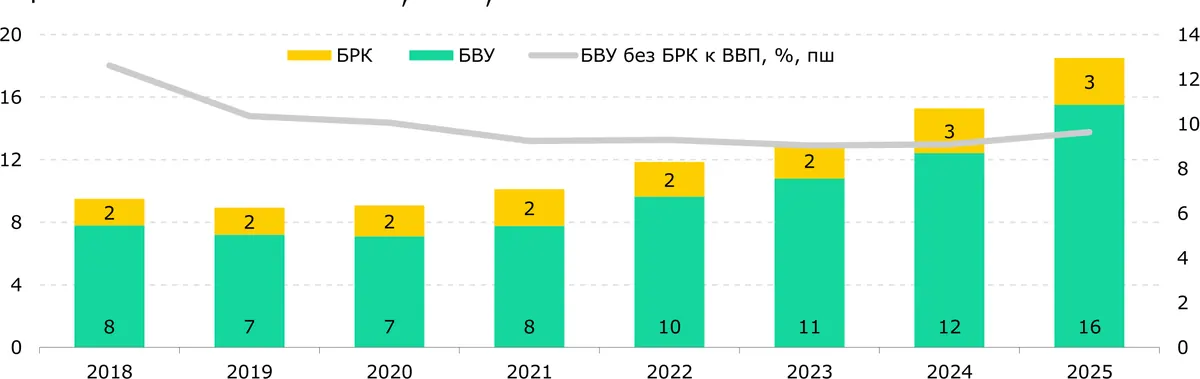
Доля корпоративных кредитов к ВВП в 2025 году составила 9,7 % против 12,6 % в 2018 году и 21,3 % в 2013 году. В целом динамика корпоративного кредитования характеризовалась двузначными темпами роста, при этом портфель кредитов БРК расширялся заметно медленнее, чем у коммерческих банков.
В Halyk Finance назвали 3 фактора, которые стали причинами такой динамики корпоративной части кредитного портфеля банков. Во-первых, сдерживающее воздействие государственных программ льготного кредитования бизнеса, осуществляемых через финансовые институты развития. Кроме прямого льготного кредитования институтами развития, частично кредитование банковским сектором субсидируется фондом «Даму» и другими структурами, в результате объемы льготного кредитования гораздо выше. Как следствие, формируются следующие диспропорции в финансовой системе страны:
- создание неравных условий конкуренции на рынке кредитования вследствие предоставления кредитов со стороны государства по ставкам ниже рыночных;
- ложное представление о несправедливости существующих рыночных ставок кредитования;
- избыточные вливания со стороны госсектора ускоряют инфляцию и способствуют повышению базовой ставки. Кроме того, бенефициарами таких кредитов в основном является крупный бизнес металлургической, нефтеперерабатывающей и горнодобывающей промышленности, а не МСБ, на долю которого приходится незначительная часть средств, направляемых на льготное кредитование.
Во-вторых, высокая стоимость кредитов, вызванная повышенной базовой ставкой Национального банка и кредитным риском, которая увеличивает стоимость кредитов и влияет на сокращение кредитования. Это связано с исторически высокой инфляцией в Казахстане, достигшей двузначных уровней после запуска реформы в сфере ЖКУ и начала войны в Украине. Инфляционное давление остается значительным (12,3 % в 2025 году), что в сочетании с повышенной премией за риск формирует текущую рыночную конъюнктуру.
«В основе этого лежат несколько факторов, в том числе слабая диверсификация экономики, отсутствие дисциплины при проведении фискальной политики, ограниченная конкуренция, обусловленная значительным присутствием государства в экономике, а также значительные объемы теневой экономики. Поэтому средневзвешенные ставки по кредитам остаются довольно высокими, составив в декабре 19,8 %, увеличившись на 2 п.п. с начала года», — заявляют аналитики Halyk Finance.
И в-третьих, недостаточный уровень развития сектора МСБ, который должен быть ключевым потребителем услуг корпоративного кредитования БВУ. Ключевой проблемой скромных результатов по реальному присутствию МСБ в экономике является наличие структурных диспропорций в экономике страны. Типичный процесс структурных преобразований в экономике развивающихся стран, когда основная доля ВВП с годами перемещалась из сельского хозяйства в обрабатывающую промышленность и, в конечном итоге, в сферу услуг, не наблюдался в Казахстане.
Вместо этого произошел резкий переход от низкопроизводительного первичного сектора к третичному сектору за счет притока нефтедолларов. В таких условиях внешние факторы, такие как цена на нефть, оказывают значительное влияние на инфляцию, обменный курс и процентные ставки, что создает риски для макроэкономической стабильности и ограничивает потенциал развития сектора МСБ. Фискальная политика, нацеленная на развитие малого бизнеса, также способствовала дроблению бизнеса и не стимулировала предприятия к укрупнению.
В Halyk Finance считают, что низкий уровень кредитования бизнеса связан главным образом с высокой базовой ставкой на фоне устойчивого инфляционного давления, а также с конкуренцией со стороны государственных льготных программ, которые искажают рыночные принципы и ценовые сигналы. В свою очередь, устойчивый инфляционный фон является следствием процикличной бюджетной политики, которая будет продолжена в 2026 году.
«По нашему мнению, необходимо инициировать выход государства из программ льготного финансирования и обеспечить переход к рыночному ценообразованию. При этом поддержка приоритетных отраслей может реализовываться через более адресные механизмы, включая субсидирование процентной ставки конечному заемщику из бюджета по прозрачным правилам, минимизируя искажения конкуренции. Важно, чтобы подобное субсидирование процентной ставки в определенном секторе происходило в соответствии с рыночными принципами, поскольку избирательное субсидирование оказывает существенное деформирующее воздействие на рыночные механизмы», — говорится в обзоре.
Дело в том, что корпоративные кредиты включают в себя значительную долю средств, выданных операторами государственных программ развития по ставкам ниже рыночных. Вследствие этого текущие ставки кредитования не отражают реальную стоимость средств для бизнеса, которая, очевидно, превышает фиксируемые значения и делает кредитование вне государственных программ труднодоступным для компаний.
Оригинал: https://the-tenge.kz/articles/eksperti-nazvali-prichini-nedostatochnogo-rosta