Доля 3 банков составляет 60 % от всего розничного кредитования в Казахстане
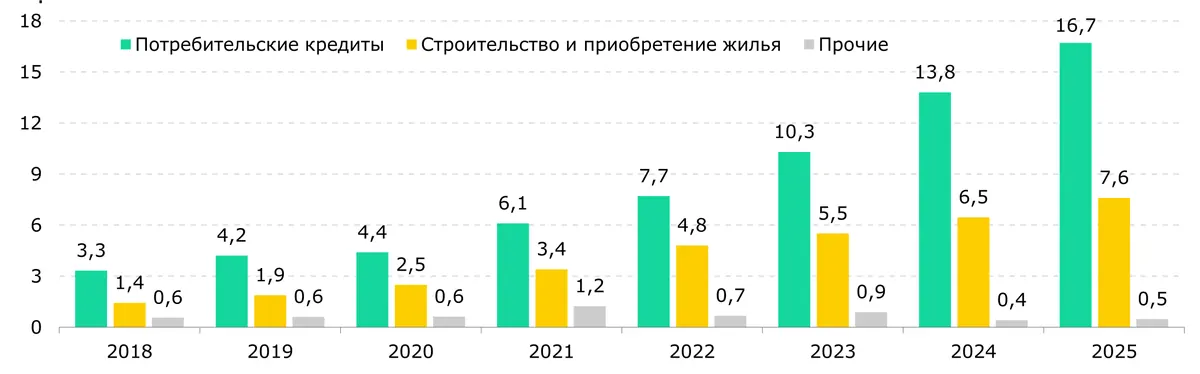
Большую долю розничного портфеля занимают потребительские кредиты.
В 2025 году объемы розничного кредитования в Казахстане выросли 19,8 %. Лидерами в данном сегменте являются Kaspi Bank, «Народный Банк Казахстана» и «Банк ЦентрКредит». Несмотря на долю Kaspi Bank, занимающего четверть розничного кредитного портфеля, концентрация кредитования физлиц невысокая — общая доля трех крупнейших банков составляет 60 % в совокупном розничном портфеле БВУ, говорится в «Обзоре развития банковского сектора: дисбаланс динамики розничного и корпоративного секторов».
На конец 2025 года львиную долю розничного ссудного портфеля занимали потребительские кредиты (67 %) и ипотеки (31 %). Причем в 2025 году потребительское кредитование выросло на 21 %, замедлившись по сравнению с более чем 30 % ростом в предыдущие годы.
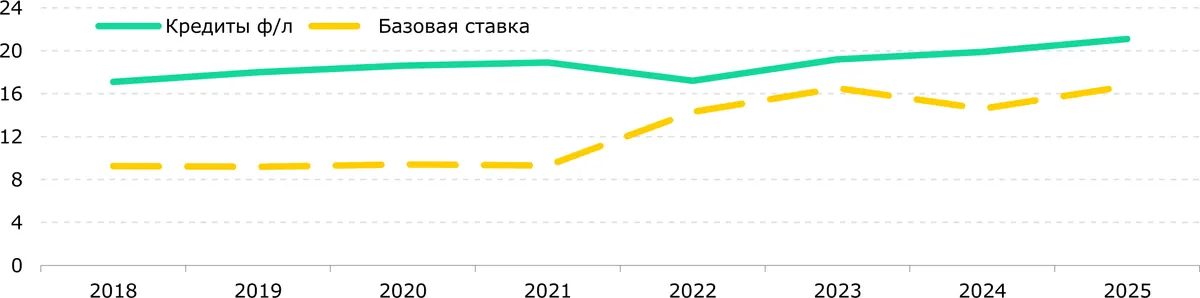
В свою очередь, ставки вознаграждения по потребительским кредитам реагировали на рост базовой ставки, увеличившись на 1,2 п.п. — с 19,9 % до 21,1 % на конец 2025 года.
Доля проблемной задолженности (NPL 90+) на конец 2025 года повысилась на 1.1 п.п. за год до 4 %, но находилась ниже 5 %, фиксировавшихся в период ковидных ограничений в 2020 году.
«Сегмент потребительского кредитования характеризуется повышенным уровнем риска ввиду более низкого качества активов в сравнении с совокупным розничным портфелем. Дополнительным фактором уязвимости выступает опережающая динамика роста задолженности домохозяйств в последние годы относительно темпов увеличения реальных доходов населения», — говорится в обзоре, подготовленном Halyk Finance.
В розничном секторе государственное субсидирование ставок оказало превалирующее влияние на рыночные механизмы в ипотечном кредитовании через предоставление жилищных займов «Отбасы банком». На конец 2025 года доля займов «Отбасы банка» в совокупных ипотечных займах составила более 53 %. Также значительная часть ипотечных займов на сумму свыше ₸1,1 трлн выдана по программе «7-20-25» со ставкой 7 %, партнерами которой являются многие БВУ.
В целом, по данным Национального банка, на конец 2024 года менее четверти всего портфеля ипотеки в стране выдано на рыночных условиях.
Внедрение механизмов привлечения жилищно-строительных сбережений в коммерческий банковский сектор открывает новые перспективы развития сегмента ипотечных займов. Однако сохраняющееся ограничение доступа БВУ к системе государственных премий препятствует формированию равных конкурентных условий, считают аналитики.
В сегменте потребительских займов качество портфеля заметно ниже, чем средний уровень по всему сектору кредитования. Происходит размывание доли неработающих кредитов значительным объемом новых.
К тому же растет число новых заемщиков, которых привлекает норма «купи сейчас, плати потом» (на конец 2025 года свыше 90 % экономически активного населения имело кредиты). Это происходит на фоне упрощения процедур оформления кредита и широкого распространения различных кредитных продуктов на практически любых товарных рынках, а также беззалоговой природы самого потребительского кредитования.
Наряду с прочими факторами, динамичному росту потребительского кредитования способствует широкое внедрение инструментов беспроцентного финансирования («рассрочек»). Этот инструмент получил в последние годы широкое распространение, охватывая более 63 % заемщиков розничных кредитов.
«Механизм данного инструмента на маркетплейсах оказывает косвенное давление на уровень инфляции через специфическое ценообразование. Поскольку финансовые расходы на обслуживание рассрочки закладываются в комиссию площадки, продавцы вынуждены повышать номинальную стоимость товара для всех категорий покупателей. В результате возникает эффект субсидирования: потребители, оплачивающие покупку сразу, фактически оплачивают процентную нагрузку за тех, кто пользуется заемными средствами, что ведет к общему росту цен на рынке», — говорится в обзоре.
В Halyk Finance отмечают, что помимо ценового фактора, скрытый характер стоимости кредита стимулирует избыточное потребление. Отсутствие явной «переплаты» (в соответствии с маркетинговым описанием маркетплейсов) носит номинальный характер и снижает порог принятия решения о покупке, что перегревает потребительский спрос и создает дополнительные инфляционные риски.
Для минимизации данных рисков аналитики предлагают переход к прозрачной модели с выделением стоимости рассрочки в отдельный платеж. Это не только обеспечит корректное информирование потребителей о реальной долговой нагрузке, но и позволит исключить кредитные издержки из стоимости товара для тех, кто не нуждается в финансировании. Предлагается классифицировать данный инструмент в качестве продукта потребительского кредитования и включить его в периметр надзорного мандата Агентства по регулированию и развитию финансового рынка.
Оригинал: https://the-tenge.kz/articles/dolya-ot-vsego-roznichnogo-kreditovaniya