Казахстанская экономика набрала темп, но структура роста остаётся уязвимой
Текущий цикл ускорения всё заметнее опирается на инфраструктурные расходы, бюджетный импульс и административно поддерживаемые сегменты экономики.
Источник: данные БНС
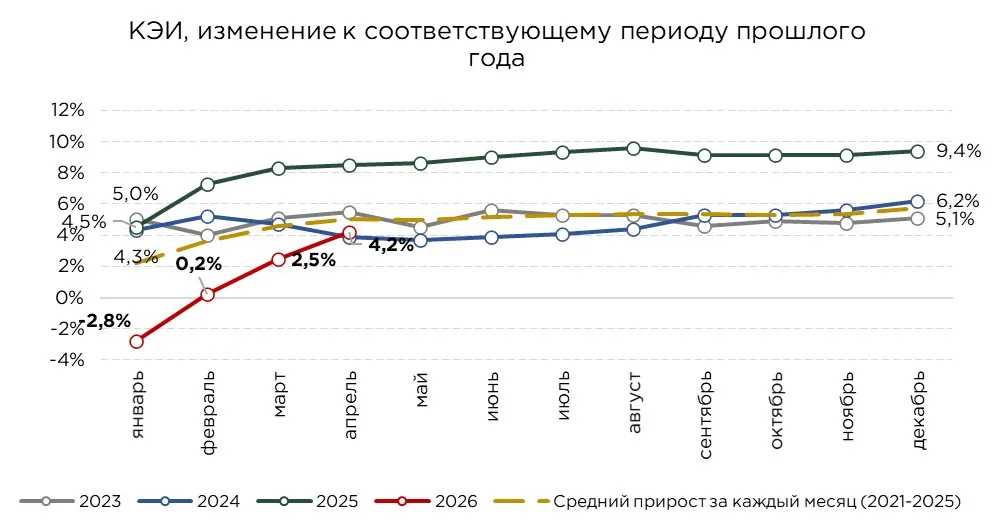
Краткосрочный экономический индикатор в январе-апреле 2026 года продемонстрировал заметное улучшение: прирост составил 4,6 % против 2,5 % по итогам января-марта 2026 года. Значение индикатора всё ещё остаётся ниже среднего за соответствующий месяц, однако значительно сократился отрицательный разрыв по сравнению с прошлыми месяцами этого года.
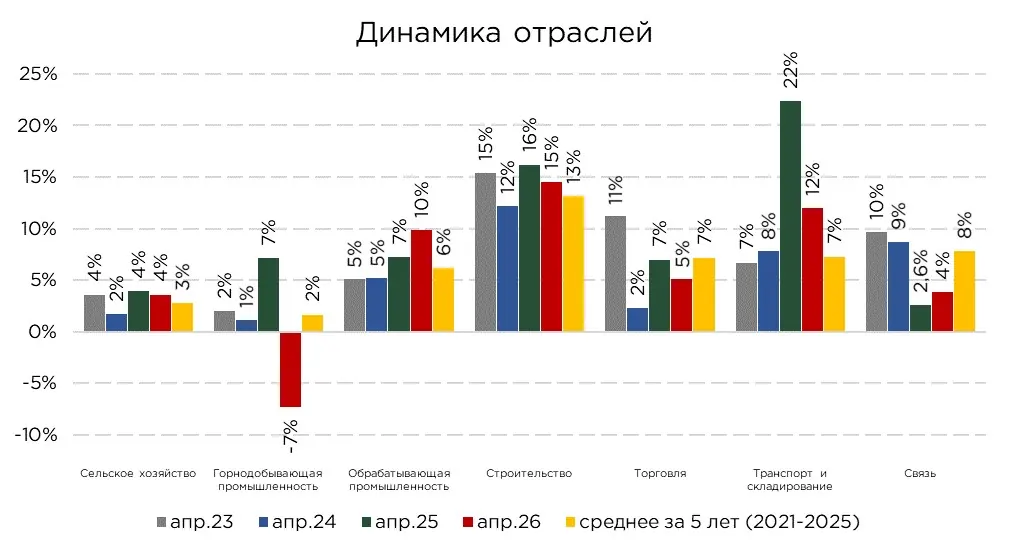
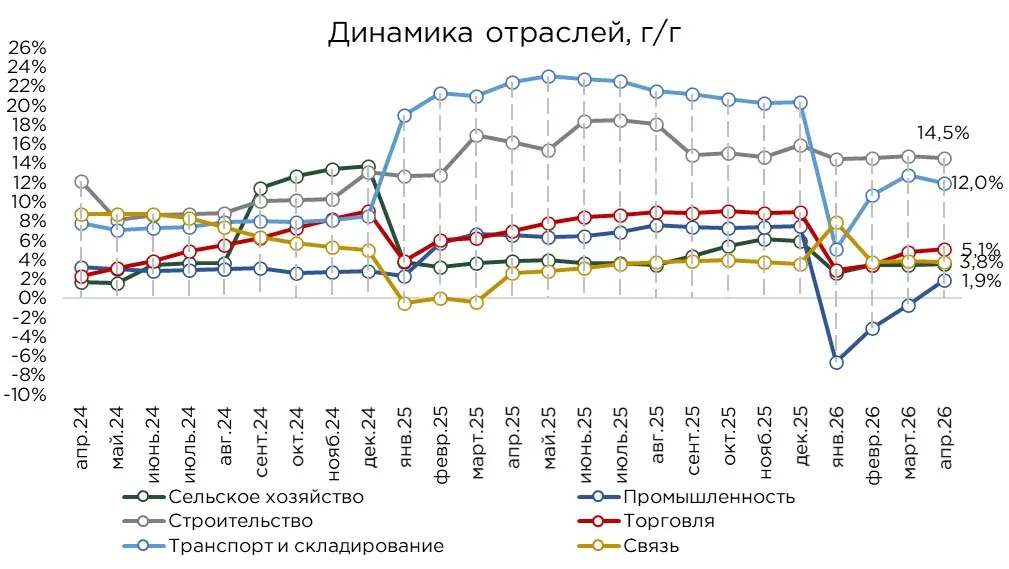
При этом динамика по отраслям остаётся неоднородной. Ускорение роста за месяц было зафиксировано в торговле (+0,3 п.п.), промышленности (+2,6 п.п.) и сельском хозяйстве (+0,2 п.п.), тогда как в остальных секторах отметилось замедление роста. Вместе с тем, наиболее высокие темпы прироста по-прежнему наблюдаются в строительстве (+14,5 %), а также в секторе транспорта и складирования (+12,0 %).
В целом, негативный вклад горнодобывающего сегмента был в значительной степени сглажен форсированным ускорением обрабатывающей промышленности.
По ряду отраслей наблюдается статистический перегрев в виде значительного превышения своих темпов над соответствующими средними и сглаженными темпами развития.
Наиболее значительный уровень отклонения от средних значений наблюдается в сегментах: транспорт и складирование (на 4,7 п.п.), обрабатывающая промышленность (3,7 п.п.) и в строительной отрасли на 1,3 п.п. При этом сегмент строительства продолжает своё стабильное ежегодное увеличение двузначными темпами. Аналогичная ситуация наблюдается и в секторе транспорта и складирования, где после крайне значительных темпов ускорения прошлого года, продолжается двузначное ускорение, но уже от более высокой базы.
В то же время в торговле фиксируется более слабая динамика по сравнению со средним уровнем роста за последние 5 лет (−2,1 п.п. значение апреля от среднего). Ещё более заметное отставание наблюдается в горнодобывающей промышленности, где текущие показатели находятся в отрицательной зоне, тогда как средний прирост отрасли за 5 лет составлял около 2 %. Несмотря на общемировой тренд бурного развития коммуникаций и технологий, сектор связи демонстрирует достаточно скромные значения роста, оставаясь значительно ниже своих средних темпов.
Источник: данные БНС
Сектор промышленности впервые с начала года продемонстрировал положительную динамику, прирост составил 1,9 %. Ускорение наблюдается практически во всех подсекторах. Горнодобывающая промышленность улучшила динамику на 4,1 п.п., обрабатывающая на 1,4 п.п., электроснабжение на 0,6 п.п. Единственным направлением, где было зафиксировано замедление, стало водоснабжение, где показатель снизился на 1,9 п.п. за месяц.
Несмотря на улучшение, горнодобывающая отрасль всё ещё остаётся в отрицательной зоне по сравнению с аналогичным периодом прошлого года — сокращение составило 7,3 %. При этом положительная динамика отмечается в добыче угля (+16,6 %), добыче металлических руд (+1,9 %), а также добыче прочих полезных ископаемых (+36,4 %).
Ключевую роль в структуре доходов отрасли по-прежнему играет добыча нефти и газа, на которую приходится около 67 % совокупных доходов горнодобывающего сектора. Несмотря на то, что объём доходов остаётся ниже прошлогодних значений, динамика постепенно улучшается. Если по итогам января-марта снижение физиического объёма добычи составляло 19,7 %, то за январь-апрель оно сократилось до 13,9 %, что означает улучшение на 5,8 п.п. за месяц.
Таким образом, наблюдается постеменное востановление нефтедобычи после перебоев с транзитом через КТК, а также после временного снижения добычи на Тенгизе вследствие пожара. Вместе с тем, несмотря на более слабые показатели добычи, её уровень в Казахстане всё ещё превышает квоты ОПЕК+.
С другой стороны, эскалация конфликта на Ближнем Востоке и возможные перебои в транспортировке нефти могут повысить спрос на казахстанскую нефть, что в свою очередь, способно создать условия для последующего увеличения добычи и сформировать предпосылки для роста инвестиций в отрасль в будущем.
Обрабатывающая промышленность демонстрирует довольно сильное ускорение после и без того высоких значений прошлых месяцев, прирост по итогам января–апреля составил 9,9 % против 8,5 % месяцем ранее.
Наиболее значительный вклад в текущие значения годового роста обрабатывающей промышленности обеспечили машиностроение (+23,3 % г/г и +1,4 п.п. за месяц), производство продуктов питания (+14,4 % г/г и +1,8 п.п. за месяц), производство прочей неметаллической минеральной продукции (+27,7 % г/г и −9,4 п.п. за месяц), производство готовых металлических изделий, кроме машин и оборудования (+46,6 % г/г и +7,3 п.п. за месяц).
В случае машиностроения опережающая динамика роста во многом поддерживается различными программами автокредитования, которые формируют устойчивый спрос на продукцию отрасли, стимулирая производство.
Производство продуктов питания, в свою очередь, продолжает расти на фоне активизации государственной поддержки в этом секторе в 2026 году, включая субсидии и грантовые механизмы. Основу этого высокого роста производства пищевых продуктов составляет: производство готовых кормов для животных (+43 % г/г), производство растительных и животных масел и жиров (+14,7 % г/г, ускорение на 2.6 п.п. за месяц), производство молочных продуктов (+14,5 %, −2,7 п.п. за месяц), производство мукомольно-крупяных продуктов, крахмалов и крахмальных продуктов (+14,8 % г/г, ускорение на 4 п.п. за месяц) и производство прочих продуктов питания (+22,4 % г/г, ускорение на 14,8 п.п. за месяц).
В сегменте прочей неметаллической минеральной продукции рост поддерживается выпуском строительных материалов: керамического кирпича (+35,1 %), портландцемента (+21,9 %), плит из цемента и бетона (+32,1 %), обработанного камня (+27,3 %) и шлаковаты (+21,3 %). Подобная динамика во многом отражает сохраняющийся спрос со стороны строительного сектора и инфраструктурных проектов.
На фоне устойчивого спроса со стороны строительного сектора увеличивается производство готовых металлических изделий. Высокие темпы прироста отмечаются в производстве раковин (+77,4 % г/г), радиаторов для центрального отопления (+36,2 % г/г) и строительных металлоконструкций (+20,6 % г/г).
Также в этом году значительное ускорение относительно своих типичных темпов роста, получил сегмент легкой промышленности (+125,2 % г/г и +74,1 п.п. за месяц), в частности, производство текстильных изделий (+196,0 % г/г и +137,5 п.п. за месяц). Прежде всего, за счёт увеличения производства хлопка (+164,8 % г/г), а также нетканых материалов и изделий из них (+128,2 % г/г).
При этом основной лидер обрабатывающей промышленности -металлургическое производство с долей в 42 %, демонстрирует отрицательный вклад в результаты роста. За 4 месяца 2026 года снижение сегмента составило −5,3 % г/г (−1 п.п. за месяц).
Отметим также негативную динамику производства топлива. За месяц рост выпуска «Топливо нефтяное (мазут) и газойли (топливо дизельное) дистилляты нефтяные» в натуральном выражении сократился на 3,8 п.п. (−8,3 % г/г).
Отдельно подчеркнём достаточно высокие темпы роста в производстве мебели (+41,7 % г/г; +38,9 % январь-март). Положительная динамика в этом сегменте также связана с активностью в строительном секторе, включая жилищное строительство и развитие инфраструктуры. На этом фоне увеличился выпуск кухонной мебели на 19,2 % и спальной мебели на 12,1 %. Рост инвестиций в инфраструктурные и коммерческие объекты, в свою очередь, поддержал производство офисной мебели, которое по итогам января–апреля увеличилось на 35,4 %.
Строительный сектор по-прежнему остаётся одним из ключевых драйверов экономического роста, поддерживая общую динамику экономики на фоне снижения активности в нефтедобывающей отрасли. По итогам января-апреля прирост в строительстве составил 14,5 %. При этом наблюдается небольшое замедление, так месяцем ранее показатель составлял 14,8 %.
Основной объём строительных работ приходится на строительно-монтажные, которые формируют около 86 % общего объёма сектора. Их прирост составил 12,8 % г/г. Работы по текущему ремонту увеличились на 45,1 % г/г, а по капитальному ремонту на 10,9 % г/г.
Вместе с тем, по отдельным видам строительных подрядных работ наблюдается неоднородная динамика. Структура строительного роста указывает на заметное расхождение между коммерческо-жилищным сегментом и инфраструктурными направлениями, связанными с государственными расходами.
Если строительство нежилых зданий сократилось на 11,0 % г/г, а жилых зданий на 4,3 % г/г, то инфраструктурные виды работ, напротив, демонстрируют двузначные и даже трёхзначные темпы роста. Строительство дорог и автомагистралей увеличилось на 27,9 % г/г, строительство железных дорог и метро на 157,7 % г/г, строительство трубопроводов для систем водоснабжения и канализации на 17,0 % г/г, а монтаж систем водоснабжения, отопления и кондиционирования воздуха на 30,9 % г/г. Подобный значительный рост инфраструктурного строительства напрямую поддерживает выпуск строительных материалов, металлических изделий и прочих связанных промышленных товаров обрабатывающей промышленности.
С другой стороны, отмечается сокращение фактической стоимости строительства объектов на 11,6 %. При этом фактическая стоимость строительства именно жилых зданий увеличилась на 7,7 % г/г.
С учётом сохраняющейся высокой инфляции и роста стоимости строительных материалов подобную динамику сложно объяснить реальным снижением себестоимости строительства. Более вероятно, что подобная статистика отражает изменение структуры выполняемых работ в пользу инфраструктурных и инженерных проектов с иной системой ценообразования и методикой учёта. Существенную роль также могут играть особенности государственных контрактов, высокая доля типовых инфраструктурных объектов, специфика расчёта сметной стоимости, а также временной лаг между фактическим ростом затрат и их отражением в официальной статистике.
Сектор транспорта и складирования также остаётся одним из источников положительного экономического роста на фоне сокращения добычи в сырьевом секторе. По итогам января-апреля 2026 года прирост отрасли составил 12,0 %, хотя за месяц темпы роста замедлились на 0,8 п.п.
Перевозка грузов увеличилась на 3,7 %. Основной вклад в положительную динамику обеспечил автомобильный транспорт, где прирост составил 15,5 %. Дополнительный рост был зафиксирован в сегменте морского и прибрежного транспорта, где объёмы грузоперевозок увеличились на 4,2 %.
В то же время по отдельным направлениям наблюдается снижение. Железнодорожные грузоперевозки сократились на 1,1 %, воздушные на 4,7 %. Перевозки по трубопроводам снизились на 3,3 %, что во многом связано с сокращением добычи нефти по сравнению с аналогичным периодом прошлого года. На динамике воздушных грузоперевозок также сказалась геополитическая напряжённость на Ближнем Востоке и закрытие неба в данном регионе для авиаперевозок.
Объём пассажирских перевозок вырос на 8,7 %. Основной прирост был обеспечен автомобильным транспортом, где показатель увеличился на 8,9 %, а также воздушным транспортом, где рост составил 2,7 %. При этом перевозки железнодорожным транспортом сократились на 3,7 %.
Основной объём доходов транспортных предприятий формируется за счёт железнодорожных перевозок, на которые приходится около 36 % совокупной выручки сектора. Далее следуют автомобильный транспорт с долей 27 %, трубопроводный транспорт — 25 % и воздушный транспорт — 11 %.
Сектор торговли также демонстрирует ускорение: по итогам января-апреля 2026 года прирост составил 5,1 % против 4,8 % за январь-март. В целом, отрасль сохраняет устойчивую положительную динамику, чему способствует активизация импортных потоков на фоне укрепления курса. Внешнеторговый оборот вырос на 10,5 % г/г, при увеличении импорта на 12,6 %, тогда как экспорт увеличился на 7,7 %.
Основным источником роста остаётся оптовая торговля, объём которой увеличился на 5,9 %. В розничном сегменте динамика была более умеренной: прирост составил 3,4 % и указывает на то, что текущий рост торговли в большей степени поддерживается межкорпоративными поставками, импортной активностью и оборотом товаров в оптовом звене, чем расширением конечного потребительского спроса.
При этом потребительский спрос по-прежнему поддерживается кредитованием населения, хотя темпы роста потребительских займов постепенно замедляются. Дополнительным сдерживающим фактором для бизнеса выступает повышение ставки НДС и снижение порога постановки на учёт по НДС. Эти изменения могут оказывать давление на маржинальность предприятий, особенно в сегментах с высокой конкуренцией и ограниченными возможностями переноса дополнительных издержек на конечного потребителя.
По итогам января-апреля сельское хозяйство сохранило положительную траекторию роста. Выпуск в отрасли увеличился на 3,6 %, что на 0,2 п.п. выше показателя месяцем ранее. Рост отрасли во многом отражает эффект ранее направленных инвестиций в развитие агропромышленного комплекса. Ключевым драйвером по-прежнему остаётся растениеводство, где основную роль играют зерновые и масличные культуры. Именно эти направления формируют значительную часть сельскохозяйственного производства и продолжают определять общую динамику сектора.
Источник: данные БНС
Сектор связи по итогам января-апреля вырос на 3,8 % против 3,9 % месяцем ранее. Таким образом, отрасль продолжает расти стабильными темпами, однако без заметного ускорения.
Ключевым фактором поддержки выступает увеличение инвестиций в развитие телекоммуникационной инфраструктуры, цифровых сервисов и сопутствующих технологических решений. Инвестиционная активность создаёт основу для дальнейшего расширения пропускной способности сетей, повышения качества услуг и увеличения охвата цифровой инфраструктурой.
Вместе с тем, фактические темпы роста сектора пока остаются ниже ориентиров, заложенных в государственных программах. В частности, при ожидаемом среднегодовом приросте на уровне около 6,8 % текущая динамика указывает на более умеренную реализацию потенциала отрасли.
Экономика Казахстана постепенно выходит из провала, сформированного слабой нефтедобычей и перебоями в экспортной инфраструктуре в начале года. Однако качество текущего роста остаётся крайне неоднородным и всё сильнее смещается в сторону внутренне стимулируемых, инфраструктурных и кредитно-фискальных сегментов с активным расширением квазифискального участия государства в экономике.
После крайне слабого старта года краткосрочный экономический индикатор (КЭИ) начал демонстрировать заметное восстановление. При этом ослабление нефтяной отрасли не привело к полноценному охлаждению экономики, поскольку выпадающий вклад сырьевого сектора был достаточно быстро компенсирован ускорением строительства, транспорта, переработки и инфраструктурных направлений. Это указывает на то, что внутренние источники стимулирования временно взяли на себя роль основного драйвера экономического роста.
Структура текущего ускорения экономики носит выраженно проциклический и во многом административно поддерживаемый характер. Практически все наиболее быстрорастущие сегменты прямо или косвенно связаны с государственными расходами, инфраструктурными проектами, субсидированием, льготным кредитованием и программами стимулирования внутреннего спроса.
Подобная модель формирует сильный мультипликативный эффект и позволяет поддерживать высокие темпы экономической активности даже на фоне слабости сырьевого сектора. Однако текущее ускорение промышленности пока не отражает полноценного формирования устойчивой экспортоориентированной индустриальной базы. Значительная часть роста концентрируется в сегментах, связанных со строительными материалами, металлоконструкциями, инженерной инфраструктурой, промежуточной переработкой и обслуживанием капитальных расходов.
Дополнительным подтверждением инвестиционно-инфраструктурного характера текущего цикла становится более быстрый рост отраслей, ориентированных на промежуточный спрос, при одновременно более умеренной динамике потребительских сегментов экономики. Это указывает на то, что текущий рост обеспечивается, прежде всего, расширением капитальных расходов и инфраструктурной активности, а не устойчивым расширением конечного потребления и частного рыночного спроса.
Такая модель позволяет эффективно сглаживать краткосрочные внешние шоки, однако одновременно усиливает риски накопления внутренних макроэкономических дисбалансов. По мере расширения инфраструктурного стимулирования возрастает вероятность менее эффективного распределения капитала, усиления импортозависимости, сохранения повышенного инфляционного давления и перегрева отдельных внутренних отраслей экономики.
Во втором полугодии экономика действительно может получить дополнительное ускорение на фоне постепенного восстановления нефтедобычи и улучшения экспортной динамики. Однако подобное ускорение способно одновременно усилить уже накопленные структурные дисбалансы. В результате более высокие темпы роста могут сопровождаться закреплением хронически высокой инфляции, дальнейшим усилением зависимости экономики от бюджетного импульса и расширением роли государства в поддержании экономической активности.
Без постепенного перехода к более производительной, технологически ориентированной и менее зависимой от государственного стимулирования модели развития сохраняется риск того, что значительная часть текущего ускорения окажется временной, а сама экономика продолжит усиливать зависимость от инфраструктурных расходов, сырьевых доходов и квазигосударственного сектора.
Краткосрочный экономический индикатор (КЭИ) — рассчитывается для определения состояния экономики в Казахстане. КЭИ рассчитывается по реальному темпу роста 6 отраслей, которые составляют свыше 60 % от ВВП: это сельское хозяйство, промышленность, строительство, торговля, связь, транспорт и складирование. КЭИ является опережающим индикатором, выступающий в качестве прокси индикатора ВВП.
Оригинал: https://the-tenge.kz/articles/ekonomika-kazakhstana-nabrala-temp