Итоги валютного, долгового и денежного рынков за неделю
Высокая доходность теңговых инструментов и дорогая нефть поддерживают национальную валюту.
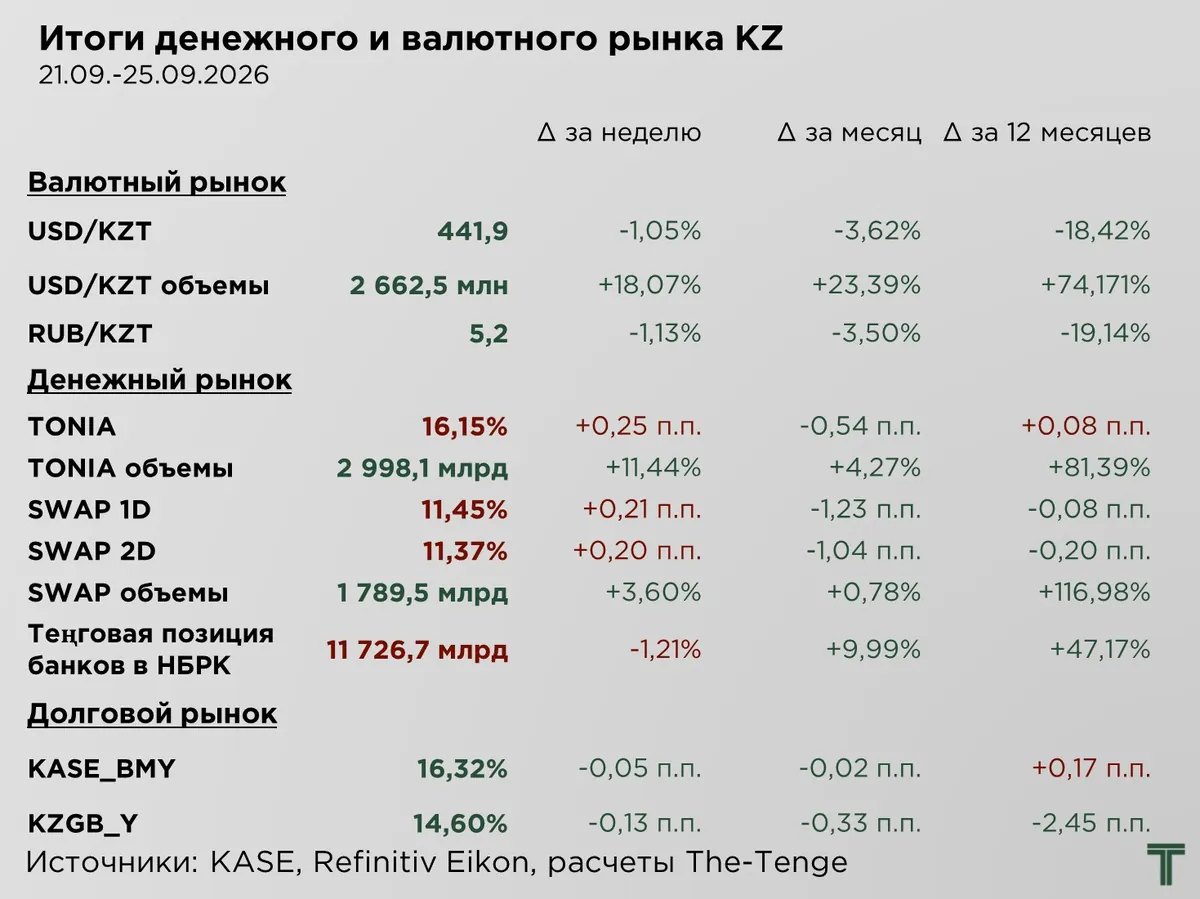
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошедшей неделе теңге продолжил серию укреплений, прибавив 1,05 %, или ₸4,7, и завершив период на уровне ₸441,9 за $1. Объём торгов вырос на 18,07 % относительно прошлой недели и на 32 % по сравнению с аналогичным периодом прошлого месяца.
Укрепление национальной валюты происходило вопреки укреплению доллара на мировом рынке. Повышение ставки ФРС, ожидания её дальнейшего роста и геополитическая напряжённость поддерживали американскую валюту, на фоне чего большинство основных мировых валют ослабло.
Ключевым фактором укрепления стал высокий спрос на теңговую ликвидность и активы, номинированные в национальной валюте. Высокие процентные ставки обеспечивают привлекательную номинальную и реальную доходность теңговых инструментов, поддерживая операции кэрри-трейд и ограничивая спрос на иностранную валюту.
Положительное влияние сохраняется и со стороны сырьевого сектора. Мировые цены на нефть остаются высокими, а повышенная неопределённость вокруг поставок с Ближнего Востока увеличивает стратегическую значимость альтернативных экспортных направлений, включая Казахстан, что поддерживает ожидания относительно экспортных поступлений и валютного предложения.
Экспортируемая Казахстаном нефть под маркой CPC Blend на данный момент торгуется с положительным дисконтом к эталонной нефти под маркой Brent, что дополнительно увеличивает и без того высокую экспортную выручку этого года.
Вместе с тем, теңговые активы некорректно рассматривать как полноценную «безопасную гавань», сопоставимую с долларом США. Текущее укрепление в большей степени отражает высокую процентную привлекательность теңге, приток средств в локальные инструменты, прежде всего, для спекулятивных целей, а не долгосрочного инвестирования, а также геополитического шока на нефтяном рынке.
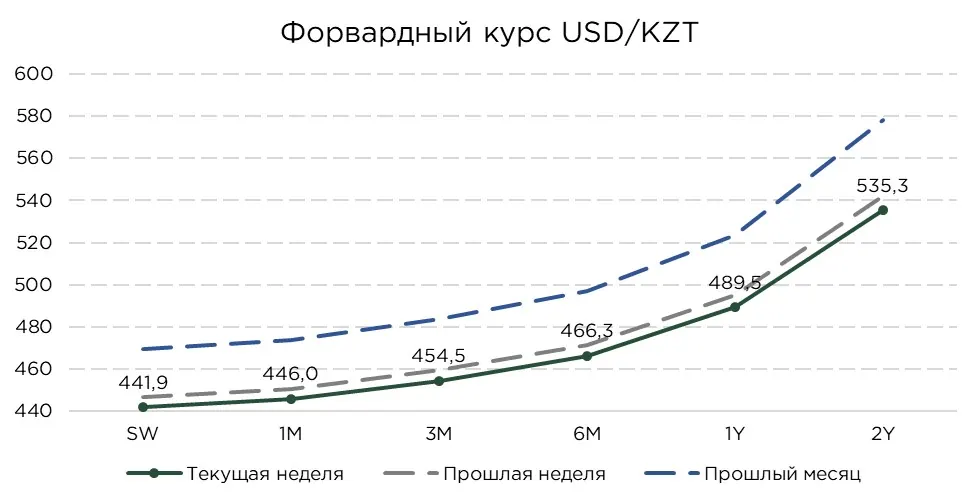
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Расчётная форвардная кривая USD/KZT вновь сместилась вниз, снизившись на 1,0 % вслед за укреплением теңге на спот-рынке. Исходя из текущего курса ₸441,9 за $1, одномесячный форвард оценивается в ₸446,0 за $1, что предполагает ослабление теңге на 0,9 %. Шестимесячная котировка составляет ₸466,3 за $1, или на 5,5 % выше спот-курса. На горизонте одного года расчётный курс достигает ₸489,5 за $1, предполагая ослабление национальной валюты на 10,8 %.
Снижение форвардных котировок обусловлено сочетанием двух факторов. Во-первых, более крепкий текущий курс сформировал более низкую отправную точку для всей кривой. Во-вторых, сократился процентный дифференциал между теңговыми и долларовыми инструментами. Доходность казахстанских ГЦБ снизилась, тогда как доходность казначейских облигаций США выросла. В результате уменьшилась форвардная премия по доллару, и рынок стал закладывать менее выраженное ослабление теңге на всех рассматриваемых горизонтах.
Денежный рынок
На прошлой неделе ставка по однодневным операциям РЕПО выросла на 0,25 п.п., до 16,15 %, а объём торгов увеличился на 11,4 %. К концу недели ставка по РЕПО приблизилась к базовой ставке НБРК, составляющей 16,25 %, тогда как нижняя граница базовой ставки составляет 15,25 %.
С учётом системного профицита теңговой ликвидности как на рынке, так и в банковском секторе, подобное отклонение ставки РЕПО от нижней границы базовой указывает на локальный всплеск спроса на теңге, при очередном витке усиления спекулятивной активности в ГЦБ. В результате одновременный рост ставки и объёма операций указывает на усиление спроса отдельных участников рынка на краткосрочную теңговую ликвидность.
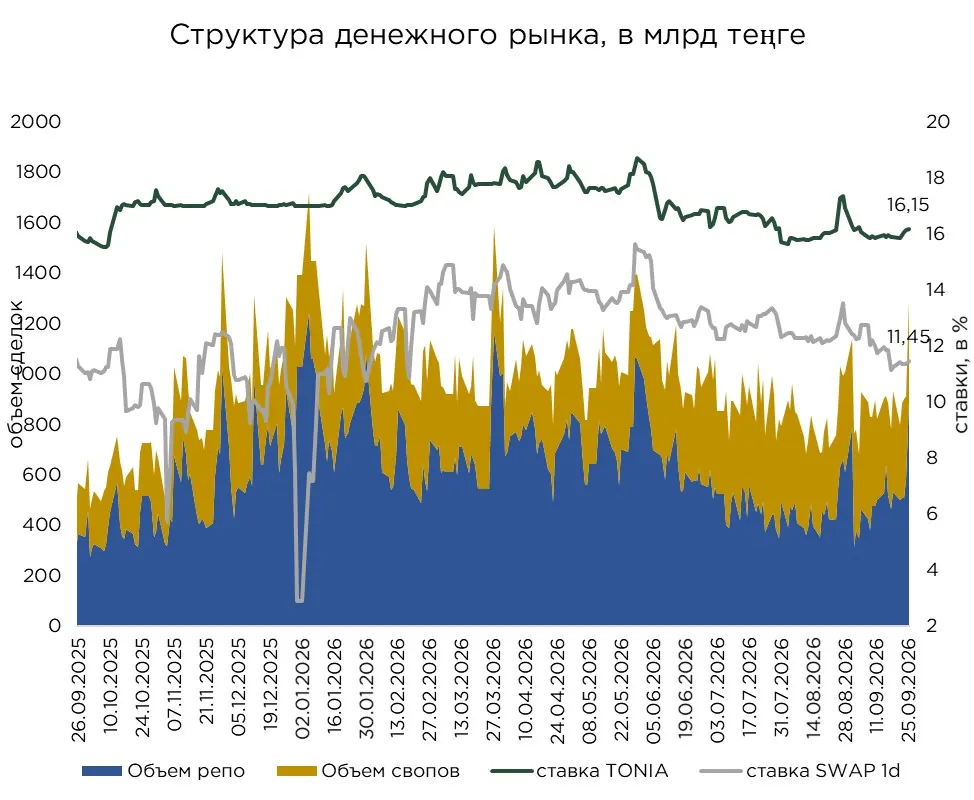
На прошлой неделе ставки по однодневным валютным свопам выросли на 0,21 п.п., по двухдневным на 0,20 п.п. Объём торгов увеличился на 3,6 %. Вместе с ростом ставок и оборотов на рынке РЕПО повышение активности на рынке валютных свопов указывает на усиление спроса участников на краткосрочную теңговую ликвидность.
Долговой рынок
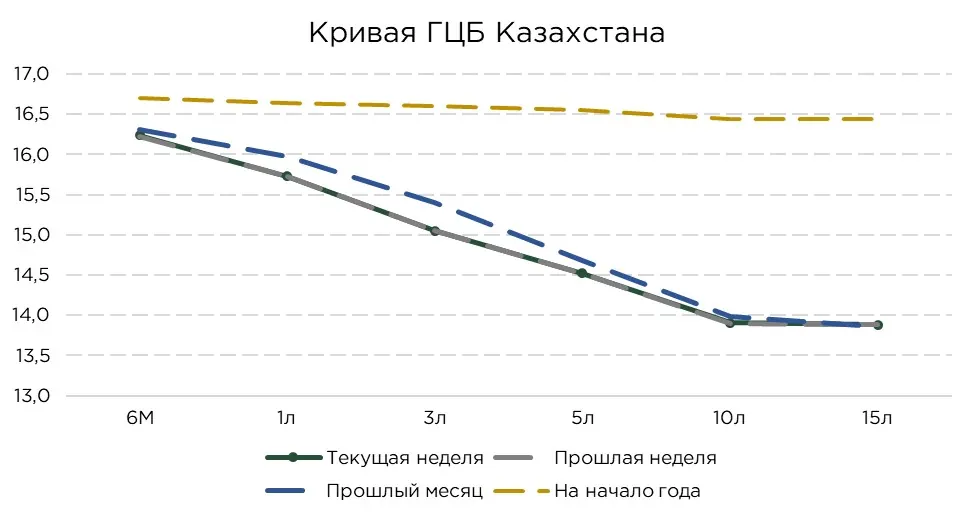
Спрос на государственные ценные бумаги Казахстана оставался высоким. За неделю доходности на отдельных участках кривой почти не изменились, однако за последний месяц её инверсия заметно сократилась.
В месячном выражении наиболее заметное снижение ставок наблюдалось по бумагам со сроками обращения 1 и 3 года, на 0,25 п.п. и 0,35 п.п. соответственно. Доходность долгосрочных выпусков при этом практически не изменилась. Подобная динамика указывает на постепенный пересмотр ожиданий относительно траектории базовой ставки НБРК на ближайших горизонтах в сторону более осторожных шагов регулятора по дальнейшему снижению. В то же время, долгосрочные ожидания участников рынка, отражённые в доходности бумаг, остаются относительно устойчивыми и уже в значительной степени учтены в ценах.
Сохранение инверсии кривой означает, что доходность краткосрочных бумаг по-прежнему превышает доходность долгосрочных выпусков. Подобная конфигурация может свидетельствовать о том, что рынок ожидает снижения процентных ставок в среднесрочной перспективе. Вместе с тем уменьшение степени инверсии указывает на более осторожную оценку сроков и масштаба возможного смягчения денежно-кредитной политики.
В корпоративном долговом сегменте индекс доходности облигаций основной площадки KASE_BMY за неделю снизился на 0,05 п.п., тогда как индекс доходности государственных облигаций KZGB_Y сократился на 0,13 п.п. Более заметное движение государственного индикатора указывает на неравномерную переоценку двух сегментов.
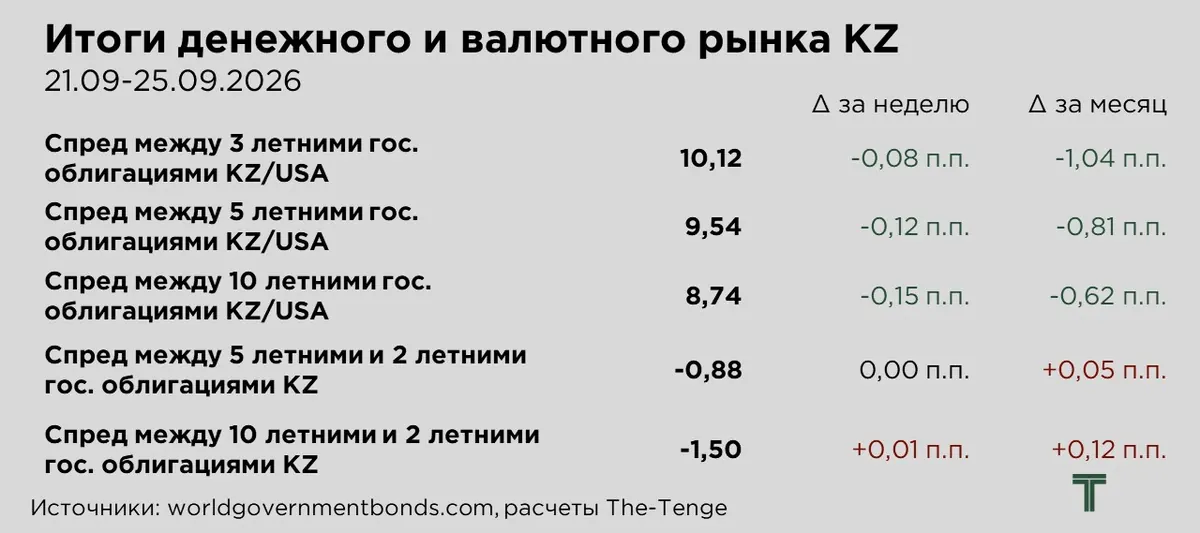
На прошлой неделе спред между доходностью казахстанских и американских государственных облигаций сузился по всей сопоставимой части кривой. Сокращение дифференциала происходило, в основном, на фоне роста доходности казначейских облигаций США.
Доходность американских государственных облигаций повысилась после увеличения ставки ФРС и на фоне более ястребиных заявлений представителей регулятора относительно дальнейшей траектории денежно-кредитной политики. Ожидания сохранения высоких процентных ставок усилили давление на стоимость казначейских облигаций и способствовали росту их доходности.
Наиболее заметное сужение межстранового спреда наблюдалось на длинном участке кривой, где доходность американских трежерис выросла заметно сильнее. Длинный конец отечественной кривой при этом практически не изменился, поэтому сокращение дифференциала на более продолжительных сроках было менее выраженным.
Внутри казахстанской кривой спред между пятилетними и двухлетними ГЦБ за неделю не изменился, поскольку доходность обоих выпусков снижалась синхронно. Соотношение доходностей при этом по-прежнему указывает на инвертированную форму кривой.
Спред между десятилетними и двухлетними бумагами за неделю сократился на 0,01 п.п., а за месяц на 0,12 п.п. В целом, текущая динамика свидетельствует о постепенном уменьшении глубины инверсии.
Внешние условия
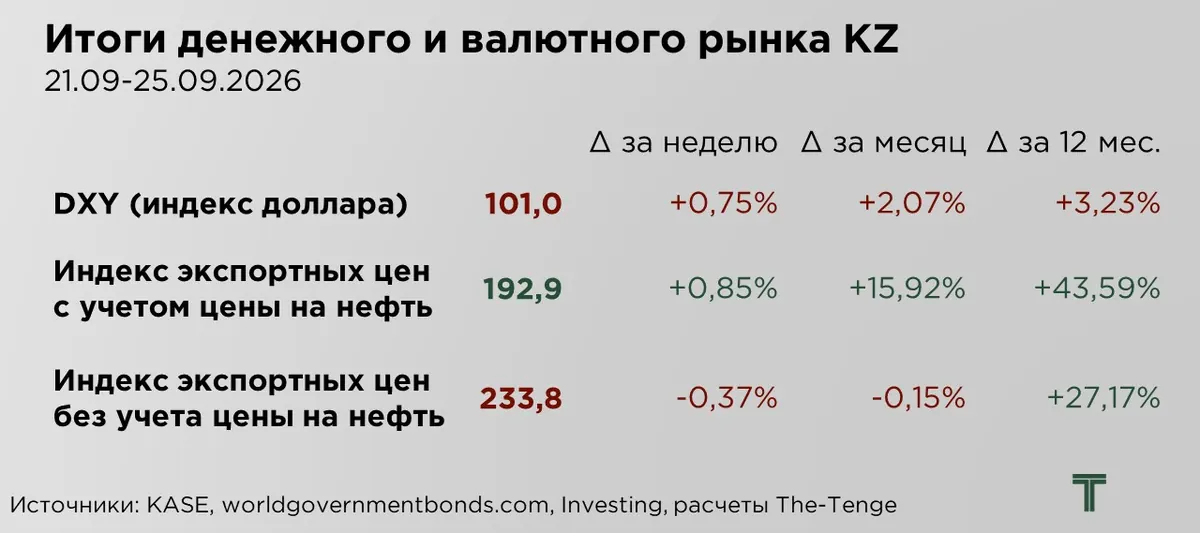
Индекс доллара за прошедшую неделю вырос на 0,75 %. Поддержку американской валюте оказал пересмотр ожиданий по ставке ФРС. После её повышения на 25 базисных пунктов инвесторы стали активнее закладывать ещё одно повышение на октябрьском заседании: оцениваемая рынком вероятность такого решения выросла примерно с 58 % до 66–70 %. К концу недели показатель CME FedWatch составлял 66,4 %. Усилению этих ожиданий способствовали заявления представителей ФРС о сохраняющемся инфляционном давлении.

На прошлой неделе большинство рассматриваемых валют ослабло по отношению к доллару. Исключением стали рубль и теңге.
Рубль поддерживала жёсткая позиция Банка России. На заседании 11 сентября регулятор сохранил ключевую ставку на уровне 14 %, прервав серию из десяти последовательных снижений. Высокая ставка поддерживает привлекательность рублёвых инструментов. Дополнительным фактором могло стать ослабление давления со стороны валютных операций в рамках бюджетного правила.
Ослабление евро, фунта и других европейских валют в значительной степени отражало укрепление самого доллара. Американскую валюту поддерживали растущие ожидания ещё одного повышения ставки ФРС в октябре.
Иена отличалась наиболее резкими колебаниями. В начале недели она находилась под давлением из-за разницы в доходности американских и японских активов. К пятнице иена укрепилась, после того как представители Японии подтвердили сохранение общей с США позиции в отношении чрезмерных колебаний валютного курса, что усилило ожидания возможных действий властей при дальнейшем ослаблении иены.
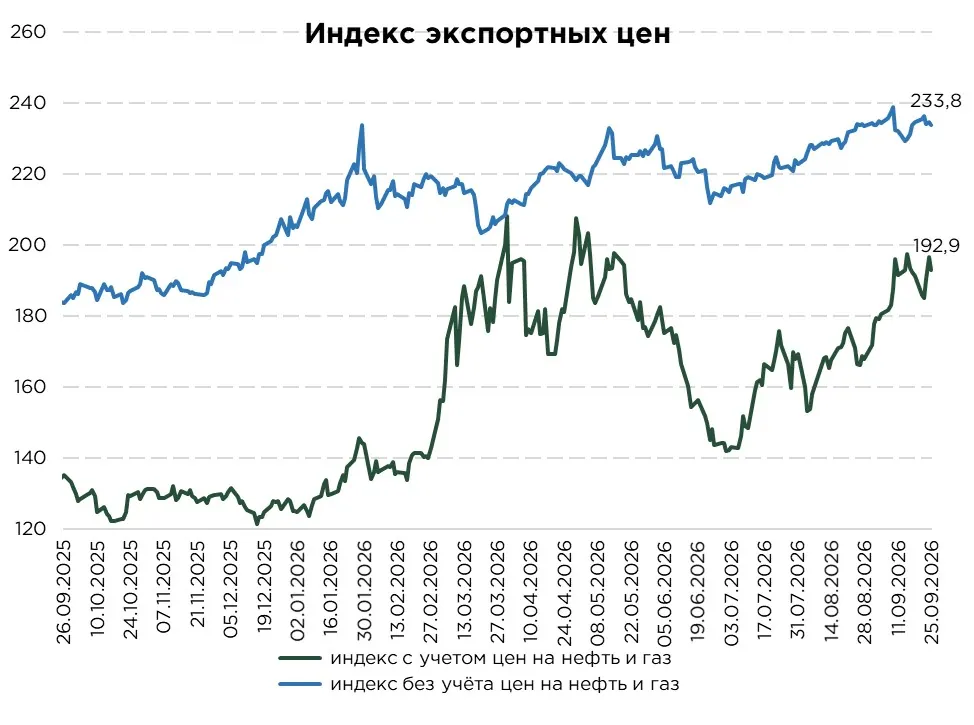
Индекс экспортных цен Казахстана с учётом нефти и газа за неделю вырос на 0,85 %. Основную поддержку индексу оказали нефтяные котировки, которые остаются чувствительными к развитию ситуации на Ближнем Востоке. Атаки на энергетические объекты Саудовской Аравии усилили опасения относительно устойчивости поставок. Дополнительную премию за риск формируют угрозы судоходству в Красном море, Баб-эль-Мандебском и Ормузском проливах: рынок учитывает вероятность задержек танкеров, роста стоимости страхования и перенаправления грузов.
Без учёта нефти и газа индекс экспортных цен за неделю снизился на 0,37 %. Давление оказало удешевление отдельных металлов и пшеницы. Для пшеницы сдерживающими факторами выступали избыток предложения и слабый спрос, а укрепление доллара дополнительно ограничивало цены на промышленные сырьевые товары.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/dokhodnost-gtsb-i-tsena-nefti-podderzhivayut-tenge