Демография против монетарной политики
Почему старение населения ослабляет трансмиссионный механизм денежно-кредитной политики
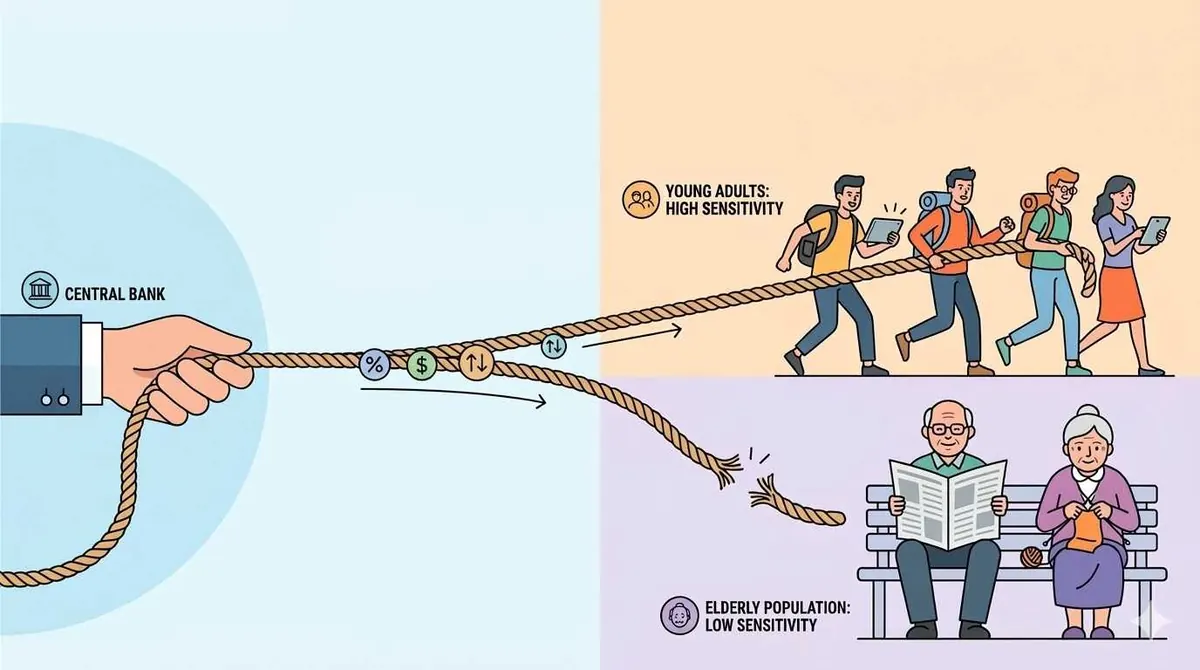
Изображение сгенерировано ИИ
Мировая экономика стремительно стареет. Если в 2000 году доля населения старше 65 лет в Японии составляла 17,4 %, то к 2024 году она достигла уже 29,1 %. Аналогичная динамика наблюдается и в Европе: в Италии доля пожилого населения составляет около 23,8 %, в Германии — 22,0 %. Согласно прогнозам, к 2040 году в большинстве развитых стран доля людей старше 65 лет превысит 25 %. Быстрое старение становится характерным и для ряда развивающихся экономик, включая Китай, Южную Корею и Таиланд, где снижение рождаемости и рост продолжительности жизни существенно меняют демографическую структуру населения. На этом фоне всё чаще звучат сомнения в эффективности традиционной денежно-кредитной политики. Так, Банк Японии уже более двух десятилетий удерживает процентные ставки на околонулевом уровне, однако это не привело к устойчивому росту инфляции и экономической активности. Европейский центральный банк в период 2014-2022 годов также проводил политику отрицательных процентных ставок, но она не смогла обеспечить мощное восстановление экономики. В США, несмотря на длительный период чрезвычайно низких ставок, наблюдался феномен так называемой «недостающей инфляции». В данной статье THE TENGE представляет исследование доктора Гази Арифа, где рассматривается, каким образом демографическое старение влияет на эффективность денежно-кредитной политики. Автор разрабатывает макроэкономическую модель перекрывающихся поколений (OLG) в рамках DSGE-подхода, позволяющую проследить, как возрастная структура населения изменяет реакцию экономики на процентные ставки.
Ключевая идея исследования заключается в том, что структура потребления существенно различается между возрастными группами. Домохозяйства трудоспособного возраста обладают высокой предельной склонностью к потреблению из текущего дохода и активно реагируют на изменения процентных ставок. Пожилые домохозяйства, напротив, в большей степени ориентируются на накопленное богатство и демонстрируют значительно более слабую реакцию на изменения стоимости заимствований.
Модель включает три группы экономических агентов — молодых работников, домохозяйства среднего возраста, формирующих сбережения, и пенсионеров — и встроена в новую кейнсианскую структуру с номинальными жёсткостями. Калибровка проводится на основе демографической динамики Японии, где доля населения старше 65 лет увеличивается с 20 % в 2000 году до примерно 35 % к 2040 году.
Результаты моделирования показывают, что по мере старения экономики реакция потребления на шок процентной ставки в 100 базисных пунктов сокращается примерно на 45 %, а совокупная предельная склонность к потреблению снижается с 0,62 до 0,34. Одновременно эффективность денежно-кредитной политики заметно ослабевает: влияние изменений процентной ставки на выпуск уменьшается примерно на 60 %.
Ослабление трансмиссионного механизма связано со структурным сдвигом в составе потребителей. Молодые и домохозяйства среднего возраста активно сглаживают потребление во времени, используя заимствования и накопления, поэтому изменение процентных ставок существенно влияет на их решения. Пожилые домохозяйства, напротив, потребляют преимущественно из накопленных активов, поэтому изменение ставок воздействует на них главным образом через переоценку активов и почти не изменяет текущий уровень потребления.
Эмпирические оценки на основе микроданных из Японии, Германии и Италии подтверждают этот механизм: чувствительность потребления пожилых домохозяйств к процентным ставкам примерно на 70 % ниже, чем у домохозяйств трудоспособного возраста.
Основные результаты исследования
Ослабление трансмиссионного механизма
По мере роста доли пожилого населения с 20 % до 35 % (что соответствует демографической динамике Японии в период 2000-2040 годов) эффективность денежно-кредитной политики заметно снижается. В частности:
- совокупная предельная склонность к потреблению (MPC — Marginal Propensity to Consume) сокращается примерно на 45 % — с 0,62 до 0,34
- чувствительность потребления к изменениям процентных ставок уменьшается на 52 %
- реакция выпуска на монетарные шоки снижается примерно на 60 %
Асимметричность воздействия политики
В стареющих экономиках ужесточение денежно-кредитной политики оказывается более эффективным, чем её смягчение.
Повышение процентных ставок снижает потребление молодых домохозяйств через рост стоимости заимствований, а также уменьшает потребление пожилых через эффект переоценки финансовых активов. Снижение ставок, напротив, стимулирует главным образом потребление молодых, тогда как пожилые реагируют значительно слабее.
Это создаёт ситуацию, которую экономисты описывают как pushing on a string — когда монетарная политика способна достаточно эффективно охлаждать экономику, но значительно менее успешно стимулировать её рост.
Корректировка экономической политики
В условиях стареющей экономики традиционных инструментов процентной политики может быть недостаточно. Возрастает роль альтернативных мер, таких как:
- целевые фискальные трансферты домохозяйствам с высокой предельной склонностью к потреблению
- политика форвардного ориентирования ожиданий
- более тесная координация денежно-кредитной и бюджетной политики
Роль пенсионной системы
Тип пенсионной системы также влияет на силу монетарной трансмиссии.
Распределительные пенсионные системы (PAYG — Pay-As-You-Go) частично смягчают ослабление трансмиссионного механизма, поскольку формируют межпоколенческие финансовые связи между работающим населением и пенсионерами. Напротив, полностью накопительные пенсионные системы могут усиливать снижение эффективности денежно-кредитной политики, повышая зависимость потребления пожилых домохозяйств от накопленного богатства.
Эмпирические свидетельства: возраст и структура потребления
Анализ микроданных домохозяйств показывает, что структура потребления существенно меняется на протяжении жизненного цикла. Потребление достигает максимума в возрасте 45-54 лет, после чего постепенно снижается. К возрасту 75 лет и старше совокупные потребительские расходы уменьшаются примерно на 37 % по сравнению с пиковым уровнем. Особенно заметное сокращение наблюдается в категории товаров длительного пользования: их потребление падает почти на 79 %. Это свидетельствует о крайне низкой межвременной эластичности замещения у пожилых домохозяйств, которые гораздо реже откладывают или ускоряют крупные покупки в зависимости от изменения экономических условий.
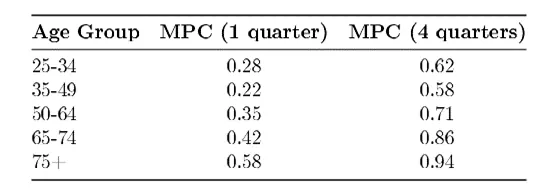
При этом предельная склонность к потреблению (MPC) также существенно различается между возрастными группами. Используя неожиданные изменения доходов как бонусы или разовые поступления автор оценивает возрастные значения MPC. Результаты показывают, что с возрастом домохозяйства становятся более склонными тратить дополнительные доходы, поскольку горизонт планирования сокращается и уменьшается мотивация к накоплению.
Таблица 1. Предельная склонность к потреблению по возрасту
Источник: расчёты автора
Предельная склонность к потреблению (MPC) возрастает с увеличением возраста и у самых пожилых домохозяйств приближается к единице. Такая динамика отражает особенности потребительского поведения на разных этапах жизненного цикла.
Молодые домохозяйства, как правило, стремятся сглаживать потребление во времени, ориентируясь на ожидаемые будущие доходы. Поэтому значительная часть дополнительных поступлений направляется на сбережения, что обусловливает относительно низкое значение MPC в молодом возрасте.
Пожилые домохозяйства, напротив, имеют ограниченный горизонт планирования и чаще используют полученные доходы для текущего потребления. В результате любые неожиданные поступления — например, бонусы или разовые выплаты — расходуются значительно быстрее.
Оценка эластичности потребления по процентной ставке
Для оценки чувствительности потребления к изменениям процентных ставок в исследовании используются монетарные шоки, идентифицированные с помощью высокочастотного подхода (event-study) вокруг объявлений Банка Японии. Такой метод позволяет выделить неожиданные изменения денежно-кредитной политики и оценить их влияние на потребительское поведение различных возрастных групп.
Полученные результаты показывают, что реакция потребления на изменение процентных ставок существенно различается в зависимости от возраста домохозяйств. Наибольшая чувствительность наблюдается у молодых домохозяйств, тогда как у пожилых она резко снижается. Иными словами, повышение процентной ставки приводит к заметному сокращению потребления среди молодых и домохозяйств среднего возраста, тогда как у пожилых потребителей этот эффект оказывается значительно слабее и в некоторых случаях статистически незначимым.
Шок процентной ставки
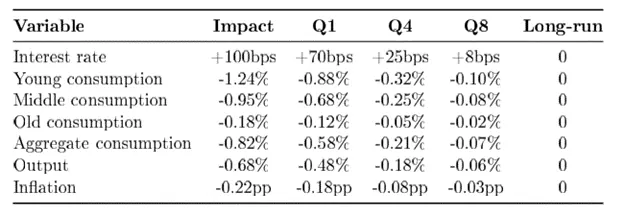
Моделирование реакции экономики на повышение процентной ставки на 100 базисных пунктов для Японии (2023 год) показывает, что влияние монетарного шока существенно различается между возрастными группами.
Таблица 2. Импульсные реакции на резкое изменение ставки на 100 базисных пунктов (Япония, 2023 г.)
Источник: расчёты автора
Во-первых, рост процентной ставки приводит к снижению потребления среди молодых домохозяйств и домохозяйств среднего возраста через стандартный межвременной механизм, описываемый уравнением Эйлера.
Во-вторых, потребление пожилых домохозяйств реагирует значительно слабее. Их расходы в основном финансируются за счёт накопленного богатства, поэтому эффект изменения ставок проявляется лишь через переоценку активов.
В-третьих, совокупный макроэкономический эффект дополнительно сглаживается высокой долей потребления пожилых домохозяйств, которая составляет около 32 % общего потребления.
В результате ужесточение монетарной политики приводит к снижению выпуска и замедлению инфляции через стандартный механизм новой кейнсианской кривой Филлипса.
Старение населения
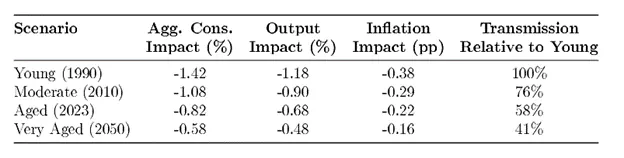
Результаты моделирования показывают, что по мере старения экономики эффективность монетарной трансмиссии существенно снижается. При переходе от демографически «молодой» структуры населения к «сильно стареющей» чувствительность экономики к изменениям процентных ставок сокращается примерно на 59 %.
В частности, расчёты демонстрируют, что демографическая динамика Японии в период 1990-2050 годов способна объяснить более половины наблюдаемого снижения эффективности денежно-кредитной политики. По мере увеличения доли пожилого населения всё меньшая часть потребителей активно реагирует на изменения процентных ставок, что ослабляет воздействие процентного канала на совокупный спрос и выпуск.
Таблица 3. Старение населения и денежно-кредитная трансмиссия
Источник: расчёты автора
Почему ослабевает монетарная трансмиссия
Одной из ключевых причин ослабления трансмиссионного механизма является изменение структуры богатства в экономике. Пожилые домохозяйства, как правило, владеют значительной частью накопленного капитала, сформированного за предыдущие периоды трудовой деятельности. Поэтому изменение процентных ставок влияет на их поведение через два противоположных канала.
С одной стороны, действует эффект замещения: рост процентных ставок стимулирует увеличение сбережений и сокращение текущего потребления. С другой стороны, возникает эффект богатства: повышение ставок увеличивает доходность накопленных активов, прежде всего облигаций, что может поддерживать или даже увеличивать потребление. Для пожилых домохозяйств, обладающих значительными финансовыми активами, эффект богатства частично компенсирует эффект замещения. В совокупности данный механизм объясняет около 25 % ослабления монетарной трансмиссии.
Дополнительную роль играют пенсионные механизмы. В распределительных пенсионных системах (PAYG) формируются неявные финансовые связи между поколениями, поскольку текущие выплаты пенсионерам финансируются за счёт взносов работающего населения. В этих условиях изменение процентных ставок влияет на экономику через несколько каналов. Молодые домохозяйства могут сталкиваться с ростом налоговой нагрузки в результате изменений в экономической активности и доходах, тогда как пожилые получают пенсионные выплаты, которые часто связаны с динамикой заработной платы, но реагируют на экономические изменения с временным лагом. Такая межпоколенческая связь формирует обратную связь в экономике и дополнительно сглаживает реакцию совокупного спроса. По оценкам модели, данный фактор объясняет около 15 % снижения эффективности монетарной политики.
Наконец, результаты моделирования показывают асимметрию воздействия денежно-кредитной политики. Ужесточение политики оказывается более эффективным, чем её смягчение, примерно на 41 %. Повышение процентных ставок снижает потребление молодых домохозяйств через рост стоимости заимствований и одновременно уменьшает благосостояние пожилых домохозяйств через переоценку финансовых активов. Снижение ставок, напротив, стимулирует главным образом потребление молодых домохозяйств, тогда как пожилые практически не увеличивают расходы, поскольку их потребление уже близко к максимальному уровню, определяемому накопленным богатством.
Выводы исследования
Исследование показывает, что демографическое старение оказывает фундаментальное влияние на эффективность денежно-кредитной политики.
Эмпирический анализ демонстрирует, что потребление пожилых домохозяйств примерно на 90 % менее чувствительно к изменениям процентных ставок, чем потребление молодых. Теоретическое моделирование показывает, что старение населения снижает совокупную межвременную эластичность замещения примерно на 45 %, а эффективность денежно-кредитной трансмиссии может уменьшиться на 60 %, если доля населения старше 65 лет увеличивается на 20 процентных пунктов.
Для центральных банков это означает, что традиционная процентная политика постепенно становится менее эффективной. Для достижения сопоставимых макроэкономических эффектов могут потребоваться более значительные изменения ставок, однако возможности такого инструмента ограничиваются нулевой нижней границей процентных ставок.
В этих условиях возрастает значение координации денежно-кредитной и бюджетной политики, а также целевых фискальных мер, направленных на домохозяйства с высокой предельной склонностью к потреблению.
Оригинал: https://the-tenge.kz/articles/demografiya_protiv_monetarnoi_politiki