Итоги валютного, долгового и денежного рынков за неделю
Какие факторы ослабили национальную валюту.
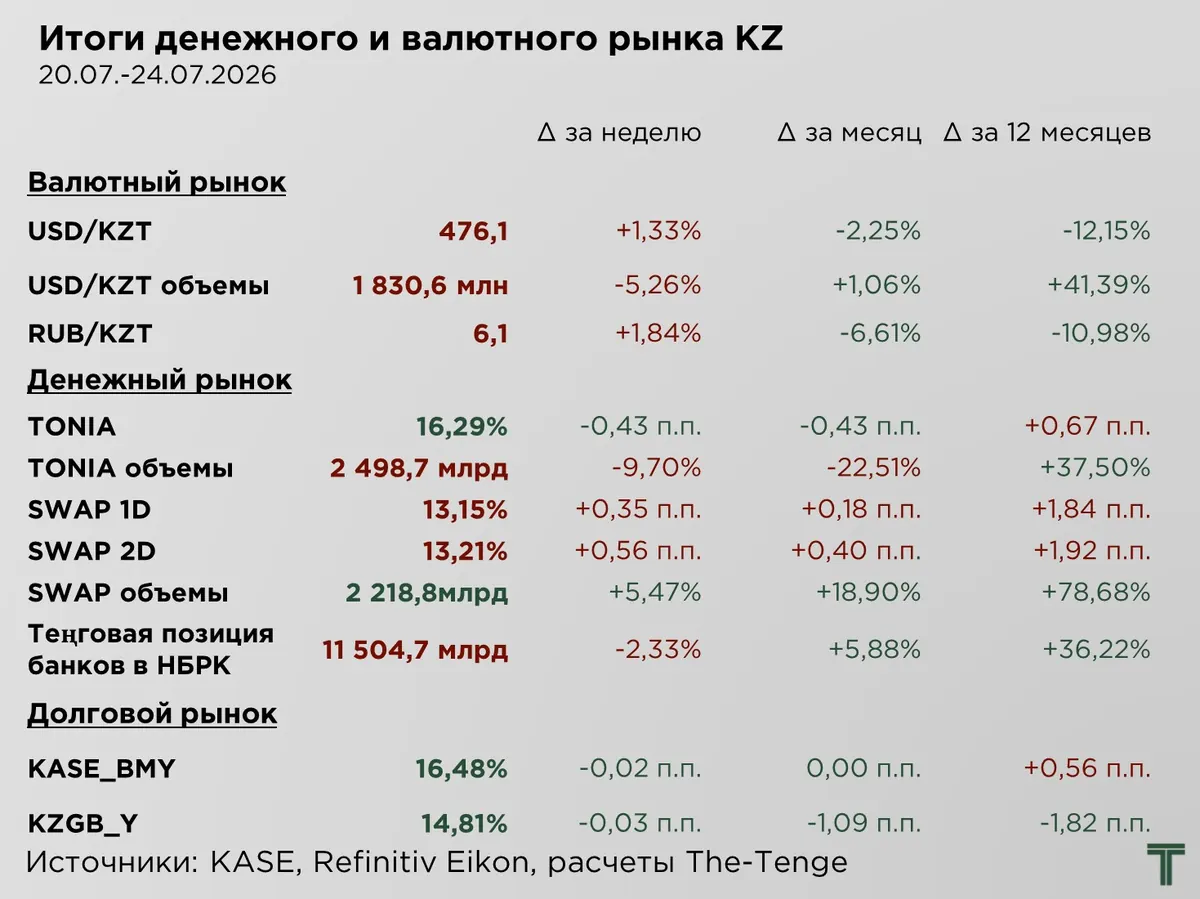
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошлой неделе теңге продолжил слабеть, потеряв за неделю 1,33 %, или ₸6,2, при этом объёмы торгов сократились на 5,3 %. Коррекция курса произошла вопреки благоприятной внешней конъюнктуре на фоне роста цен на нефть в рамках очередной эскалации конфликта на Ближнем Востоке.
Основным фактором ослабления курса стала приостановка перевалки казахстанской нефти на морском терминале Каспийского трубопроводного консорциума вследствие атак на танкеры. КТК остаётся ключевым маршрутом поставок казахстанской нефти на внешние рынки, так как через него проходит более 80 % нефтяного экспорта страны. Поэтому временное прекращение приёма нефти привело к вынужденному сокращению добычи и экспортных поставок.
Ситуация усугубляется на фоне недавней отмены требования об обязательной продаже части валютной выручки субъектами квазигосударственного сектора. Ранее этот механизм обеспечивал дополнительное и относительно регулярное предложение иностранной валюты на биржевом рынке.
Кроме того, дополнительное влияние оказала реакция рынка на снижение базовой ставки 24 июля. Сокращение доходности теңговых инструментов несколько снизило их привлекательность для операций кэрри-трейд и, соответственно, спрос на теңге.
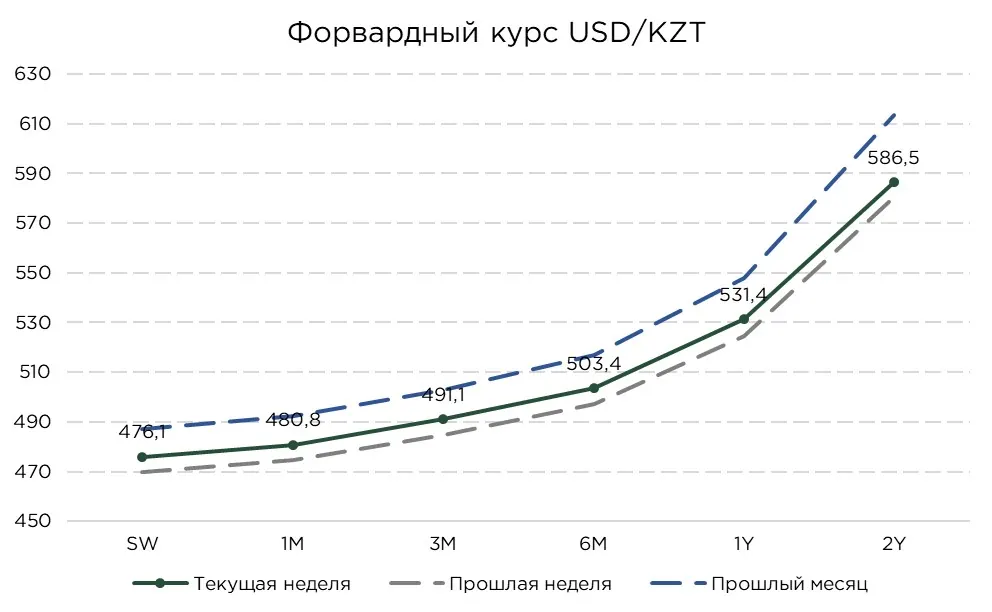
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая теңге за прошедшую неделю заметно сместилась вверх. Основным фактором стало ослабление текущего курса национальной валюты, которое повысило начальный расчётный уровень форвардных котировок. Вместе с тем, на коротком участке наблюдалось сужение процентного дифференциала; так, доходности американских бумаг вновь выросли, тогда как премия по казахстанским инструментам сроком до 3 месяцев, напротив, сократилась.Начало формы
Поскольку доходность теңговых инструментов остаётся существенно выше доходности американских бумаг, форвардная кривая сохраняет восходящий наклон и предусматривает более слабый курс теңге на длинном горизонте.
Исходя из текущего соотношения процентных ставок и спот-курса, одномесячный форвардный курс составляет около ₸480,8 за $1. На горизонте шести месяцев и одного года котировки предполагают ослабление теңге до ₸503,4 и ₸531,4 за $1 соответственно.
Денежный рынок
На денежном рынке наблюдалось сокращение доходности по однодневному РЕПО на 0,43 п.п.. Данное снижение ставок в значительной степени является не результатом роста спроса на ликвидность, а технической коррекцией вслед за снижением базовой ставки, а объёмы торгов при этом сократились на 9,7 %.
В целом на рынке сохраняется профицит ликвидности, и спрос на краткосрочные заимствования на этой неделе будет постепенно адаптироваться к новому уровню базовой ставки. Теңговая позиция банков в НБРК сократилась на 2,3 %, однако в месячной динамике всё ещё остаётся крайне высокой.
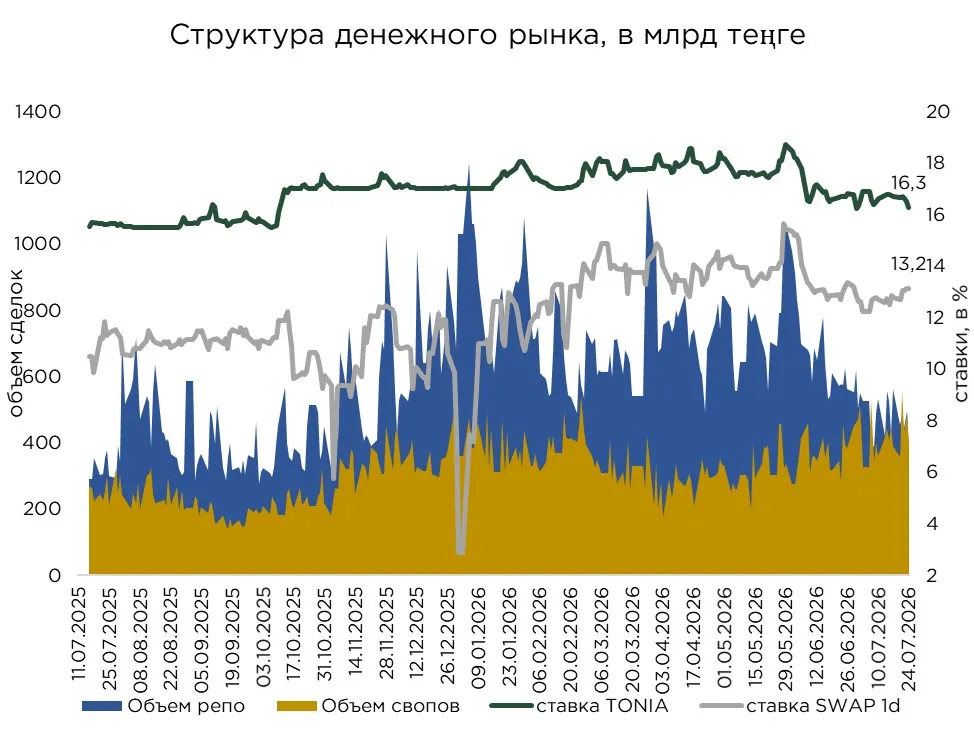
В сегменте валютных свопов, несмотря на общий профицит теңговой ликвидности, наблюдался рост стоимости фондирования. Ставки по однодневным свопам выросли на 0,35 п.п., по двухдневным на 0,56п.п., при этом объёмы торгов увеличились на 5,5 %. Рост ставок по двухдневным свопам отражает возросшую осторожность участников рынка. Они готовы платить больше за краткосрочное долларовое фондирование, ожидая повышенной волатильности тенге после решения по базовой ставке и на фоне рисков снижения экспортной валютной выручки.
Долговой рынок
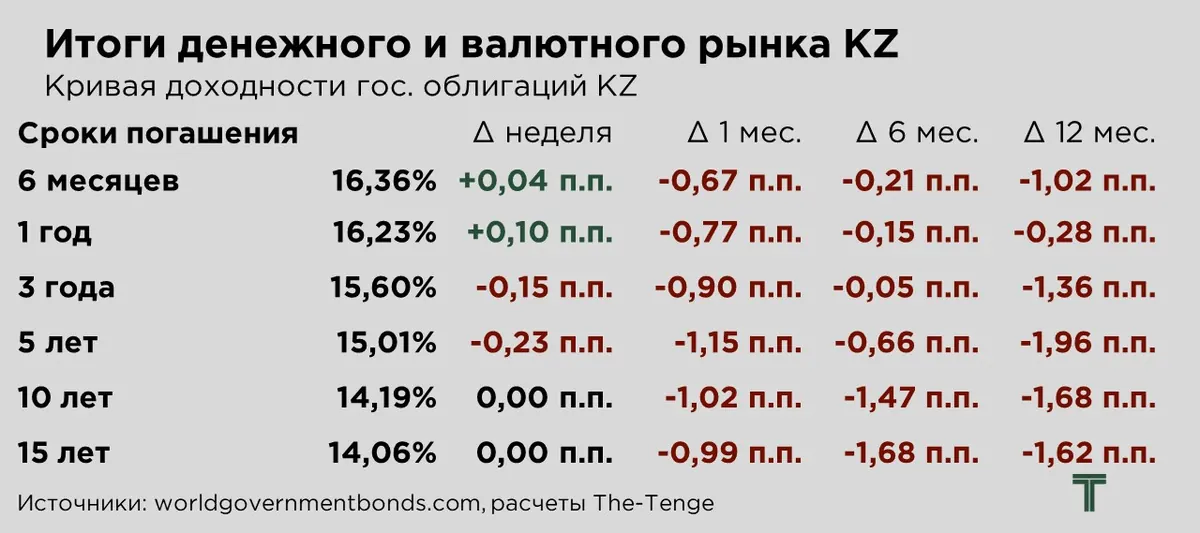
Кривая доходности государственных ценных бумаг сохраняет инвертированную форму, причём за прошедшую неделю степень инверсии усилилась. Доходности 6-месячных и 1-летних ГЦБ выросли на фоне снижения спроса на бумаги этих сроков обращения.
Длинный конец кривой преимущественно переоценивается вниз, тогда как доходности на коротком участке остаются повышенными и по отдельным выпускам продолжают расти, отклоняясь от общей рыночной тенденции. Текущая динамика связана с краткосрочными потребностями банков в теңговой ликвидности, а также с привязкой коротких ставок к текущим параметрам денежно-кредитной политики.
Основной спрос сконцентрировался в сегменте 3-5-летних ГЦБ. С одной стороны, эти бумаги остаются привлекательными инструментами для стратегий кэрри-трейд благодаря высокой текущей доходности. С другой стороны, снижение доходностей в данном сегменте указывает на то, что рынок закладывает основное смягчение денежно-кредитной политики именно на среднесрочном горизонте.
Доходности 10-15-летних бумаг за неделю существенно не изменились. Вероятно, ожидаемое пятничное снижение базовой ставки уже в значительной степени учтено в их котировках. Кроме того, спрос на длинные ГЦБ формируют, преимущественно, институциональные инвесторы, включая квазигосударственные организации и ЕНПФ, инвестиционные решения которых в меньшей степени зависят от краткосрочных колебаний рыночной конъюнктуры.
Несмотря на разнонаправленную динамику отдельных участков кривой, агрегированные рыночные индикаторы зафиксировали умеренное снижение доходности, отражая адаптацию рынка к новому уровню базовой ставки. По итогам недели индекс доходности государственных облигаций KZGB_Y снизился на 0,03 п.п., тогда как доходность индекса облигаций основного рынка KASE_BMY сократилась на 0,02 п.п.. Масштаб снижения остаётся ограниченным, поскольку ожидаемое смягчение денежно-кредитной политики было частично учтено в котировках заранее.
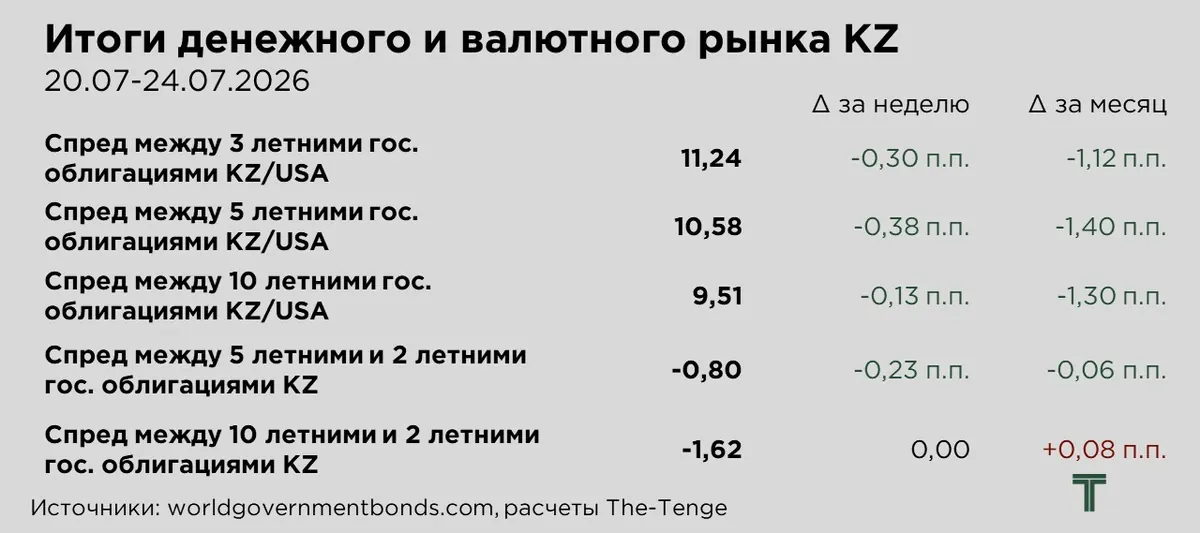
Снижение доходностей 3-5-летних казахстанских ГЦБ происходило параллельно с ростом доходностей американских казначейских облигаций. За счёт большего снижения доходностей казахстанских государственных долговых бумаг, спред между бумагами Казахстана и США сузился на 0,30 п.п. в 3-летнем сегменте и на 0,38 п.п. в 5-летнем. Сужение данного спреда указывает на сокращение премии за страновой и среднесрочный валютный риск для внешних инвесторов.
5-летние ГЦБ остаются в центре внимания участников рынка как инструмент для активного кэрри-трейда. Однако опережающее снижение их доходности на фоне роста ставок по американским казначейским бумагам приводит к быстрому сокращению преимущества перед безрисковыми долларовыми активами.
На внутреннем рынке одновременно усилилась инверсия между 5- и 2-летними ГЦБ, поскольку доходность 5-летних бумаг снижалась быстрее. При этом спред между 10-летними и 2-летними выпусками практически не изменился. В целом, основное давление на доходности сосредоточено в средней части кривой, тогда как её длинный конец сохраняет относительную устойчивость.
Внешние условия
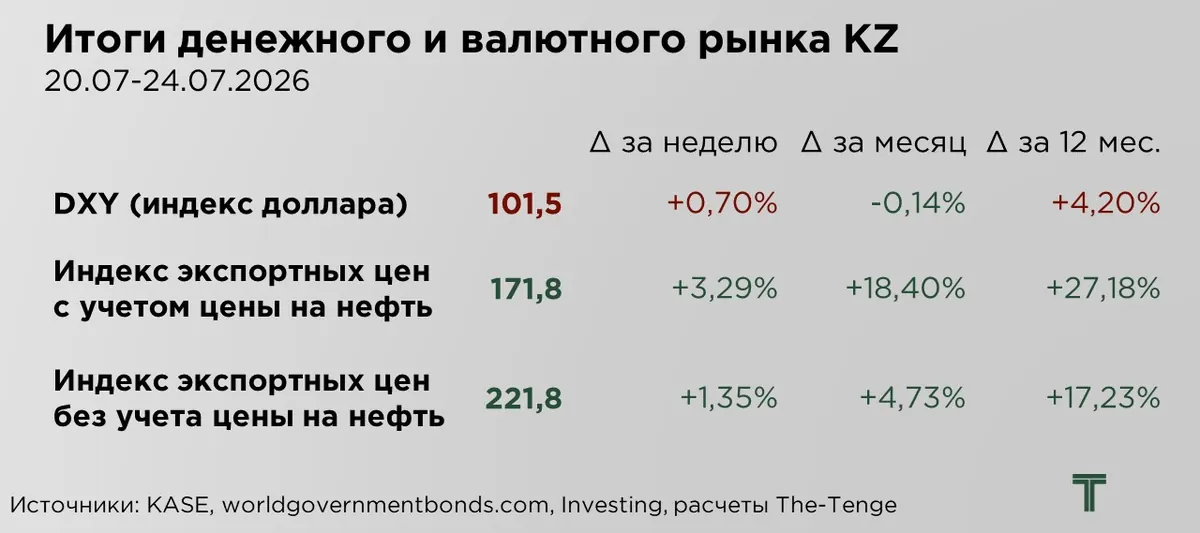
На прошлой неделе доллар укрепился на фоне обострения конфликта на Ближнем Востоке и усиления спроса на защитные активы. Дополнительную поддержку американской валюте оказал рост нефтяных котировок, повысивший риски нового витка инфляционного давления в мировой экономике.
На этом фоне участники рынка пересмотрели ожидания относительно дальнейшей политики ФРС. Вероятность длительного сохранения процентных ставок на повышенном уровне возросла, что поддержало доходность американских активов и повысило привлекательность доллара.
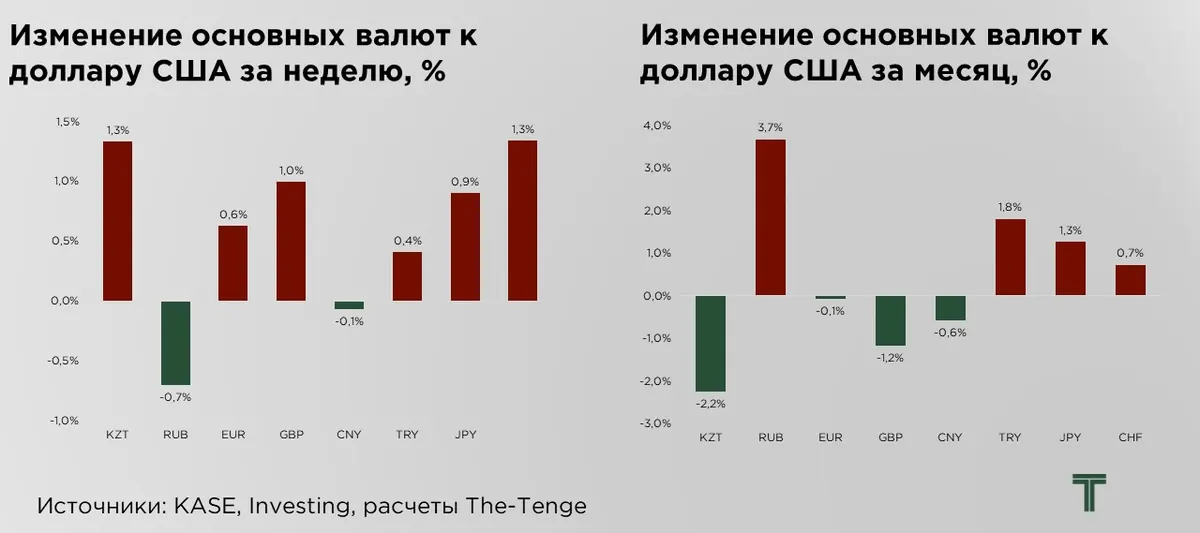
На прошлой неделе российский рубль укрепился на 0,7 %. Поддержку валюте оказало сочетание внешних и внутренних факторов. Рост цен на нефть улучшил ожидания относительно экспортных поступлений и предложения иностранной валюты со стороны сырьевых компаний. Одновременно приближение сроков уплаты налогов повысило спрос экспортёров на рублёвую ликвидность, стимулируя конвертацию части валютной выручки.
Вместе с тем, влияние налогового периода носит преимущественно краткосрочный характер. Дальнейшая динамика рубля будет зависеть от устойчивости нефтяных котировок, объёмов валютных поступлений и параметров денежно-кредитной политики Банка России.
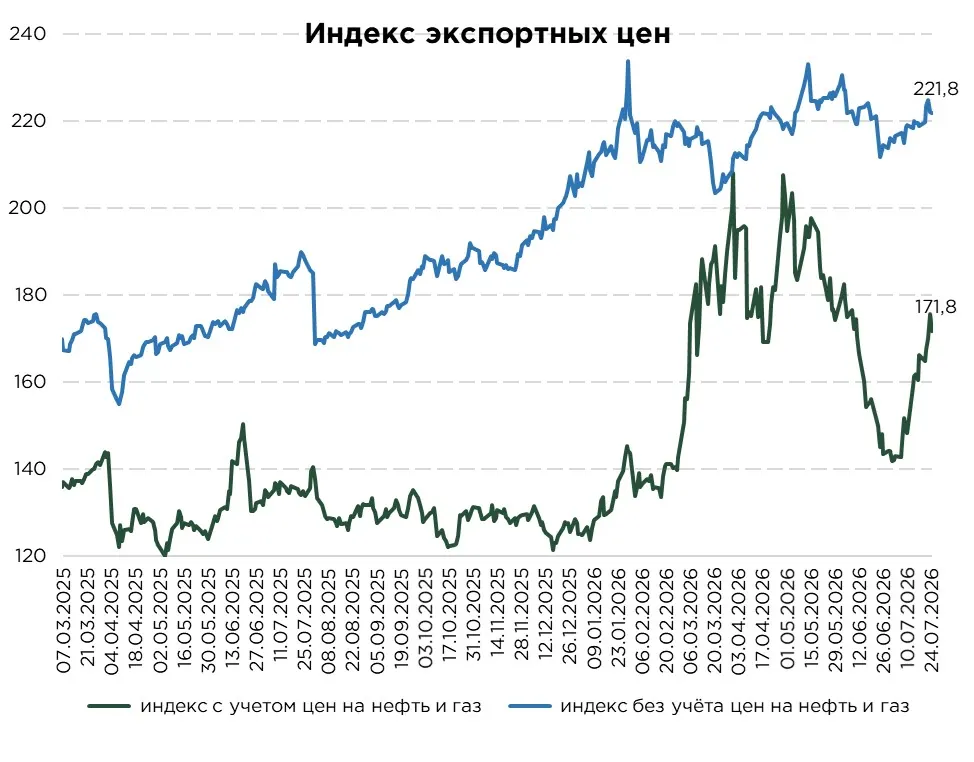
Индекс экспортных цен Казахстана с учётом нефти и газа за неделю вырос на 3,3 %. Основным фактором стало удорожание нефти на фоне сохраняющихся перебоев в поставках, вызванных конфликтом на Ближнем Востоке. Дополнительную геополитическую премию сформировали риски дальнейшего нарушения судоходства через Ормузский пролив, а также сохраняющаяся напряжённость на ключевых маршрутах в Красном море.
Индекс экспортных цен без учёта нефти и газа увеличился на 1,4 %. Наибольший вес в структуре индекса приходится на медь. Несмотря на укрепление доллара, которое традиционно оказывает давление на стоимость сырьевых товаров, поддержку индексу обеспечил рост цен на этот металл. Зимние штормы в Чили привели к приостановке работы флагманского рудника Codelco и рудника Касеронес, усугубив дефицит медного концентрата на мировом рынке. Сокращение предложения оказалось более значимым фактором, чем укрепление доллара, что и привело к росту цен на медь.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/chto-vliyalo-na-oslablenie-tenge