Что стоит за решением снизить ставку до 17 %
Резюме заседания НБРК показывает: инфляция замедляется, но риски для ценовой стабильности остаются значительными.
Национальный банк опубликовал резюме обсуждения решения по базовой ставке, принятого 5 июня. Как следует из документа, с тем, что уже сформировались все условия для снижения базовой ставки, согласились все члены Комитета по денежно-кредитной политике.
Из этого же документа следует, что оптимизм, единогласно отразившийся в решении снизить базовую ставку с 18 % до 17 %, проявляется весьма осторожно и с оглядкой на целый ряд составляющих. Так, накопленное снижение годовой инфляции на 2,5 п.п. на протяжении восьми месяцев подряд создало пространство для корректировки денежно-кредитных условий. Это отразилось и в пересмотре прогнозов НБРК по инфляции в текущем году — регулятор, напомним, ожидает достижения её однозначных уровней, в 2027 году — в диапазоне 5,5-7,5 %, на 2028 год — вблизи таргета в 5 %.
В документе отмечается, что отдельные участники обсуждения напомнили, что «при принятии решения в апреле одним из ключевых условий для возможного снижения ставки в будущем отмечалось замедление инфляции в апреле-мае в условиях возобновления реформы регулируемых цен, и данное условие в целом реализовалось». Поэтому «снижение ставки на текущем заседании соответствует ранее озвученным сигналам Комитета и способствует сохранению предсказуемости проводимой политики». Также обращено внимание на «некоторое замедление месячной инфляции и ее устойчивой составляющей». Значительный вклад в снижение инфляционного давления внесло замедление продовольственной инфляции вследствие снижения темпов роста цен на овощи и фрукты, а также социально значимые продовольственные товары. По мнению членов Комитета, в ближайшие месяцы дезинфляционное влияние может дополнительно усилиться за счет сезонного удешевления плодоовощной продукции. Отмечено и улучшение прогноза платежного баланса на текущий год — ожидается переход текущего счёта платежного баланса из зоны дефицита в зону умеренного профицита, чему будет способствовать рост котировок на биржевые товары — нефть, металлы и уран.
При этом, несмотря на улучшение, показатели месячной и базовой инфляции остаются повышенными и продолжают указывать на наличие устойчивого инфляционного давления. Внутренний спрос всё ещё оказывает заметное влияние на динамику цен, о чём свидетельствуют высокие темпы роста цен на рыночные услуги и непродовольственного товарооборота. Продовольственная инфляция, за исключением овощей и фруктов, складывается на уровне 13,4 %. Кроме того, свою роль в снижении инфляции также играет высокая база прошлого года. Экономическая активность, в свою очередь, остаётся высокой: рост ВВП в январе-апреле, без учета горнодобывающего сектора, составил 5,3 %.
По-прежнему сохраняются проинфляционные риски со стороны масштабной программы стимулирования экономики, а также фактических параметров реализации реформы тарифов на ЖКУ и цен на ГСМ. Эти риски требуют сохранения умеренно жёстких денежно-кредитных условий для закрепления достигнутых результатов по снижению инфляции и обеспечения её возвращения к однозначным значениям в текущем году.
Отмечено и то, что со стороны НБРК уже задействован весь имеющийся инструментарий для борьбы с инфляцией. Помимо поддержания умеренно жёстких денежно-кредитных условий посредством базовой ставки, были реализованы операции по зеркалированию покупок золота, повышены минимальные резервные требования и активированы отдельные макропруденциальные меры. В результате совокупного воздействия данных мер наблюдается возврат внутреннего спроса к сбалансированному уровню. В целях усиления дезинфляционного тренда и повышения эффективности денежно-кредитной политики в обеспечении ценовой стабильности, а также с учетом текущего состояния валютного рынка члены Комитета согласились, что появились возможности для обсуждения стерилизации дополнительных объёмов ликвидности путем зеркалирования объёмов покупок золота 2024 года в текущем или следующем году.
Однако, поскольку денежно-кредитная политика не является единственным фактором, определяющим траекторию инфляции, необходимы и меры со стороны фискальной, квазифискальной политики, а также реализации реформ регулируемых цен. По оценке НБРК, дальнейшая нисходящая траектория инфляции возможна «при умеренном и предсказуемом повышении тарифов на ЖКУ (рост тарифов по формуле «инфляция + 5 %» в 2026-2027гг. и «инфляция + 3 %» в 2028г.) и цен на ГСМ (в увязке с целевыми параметрами инфляции с учетом первичных и вторичных эффектов), фактической реализации мер бюджетной консолидации, а также выверенном проведении программ квазифискального стимулирования с фактическим расширением предложения отечественных товаров и услуг». В противном случае «реализация проинфляционных рисков может привести к отклонению инфляции от прогнозной траектории, что потребует соответствующей корректировки денежно-кредитной политики».
В резюме отмечено, что текущее решение не гарантирует начало цикла последовательного смягчения денежно-кредитных условий. Снижение базовой ставки на данном заседании является реакцией на накопленное замедление инфляции и улучшение её прогнозных оценок, однако последующие решения будут приниматься «осторожно, по мере поступления новых данных и оценки устойчивости дезинфляционных тенденций». Отдельные участники обсуждения не исключают и того, что пространство для дальнейшего снижения ставки в последующие периоды может не сформироваться. В таком случае потребуется сохранение базовой ставки на достигнутом уровне в течение более продолжительного времени для устойчивого снижения инфляции.
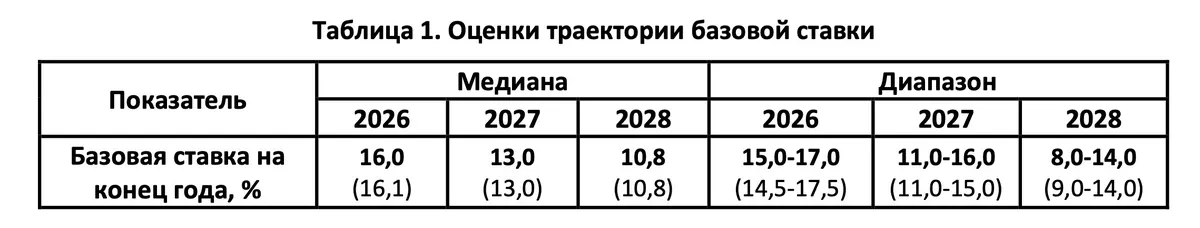
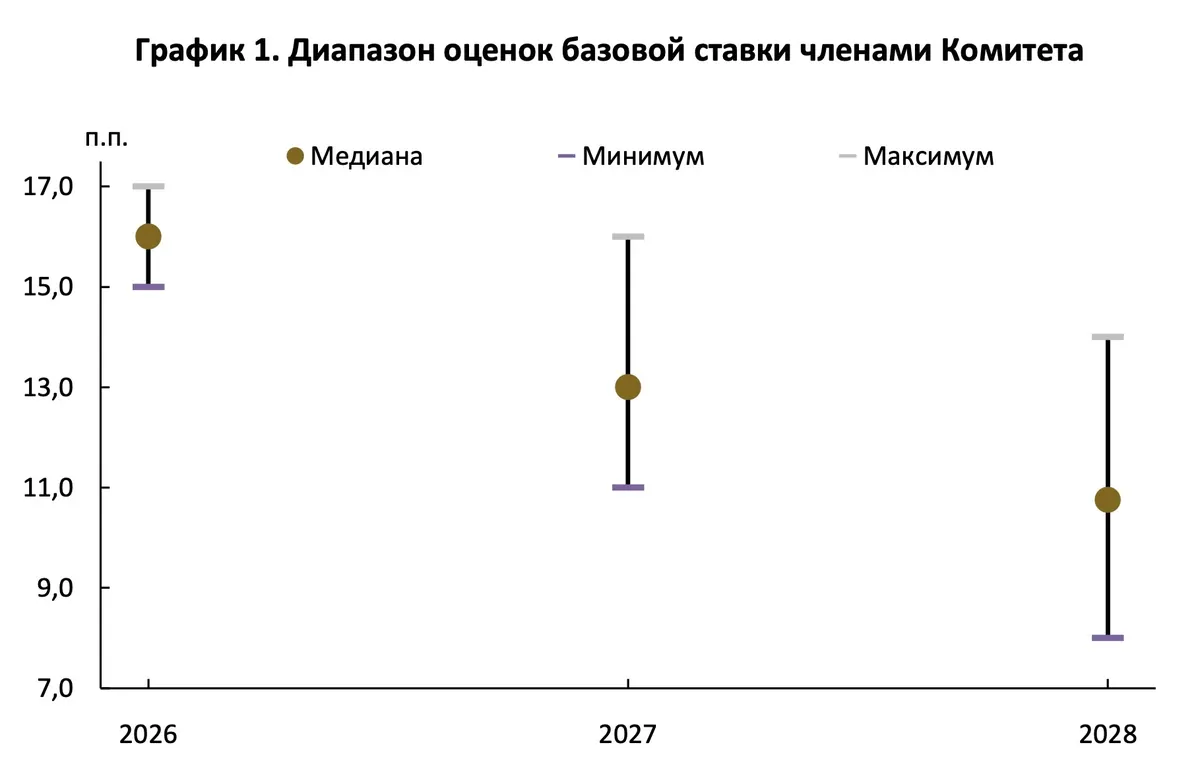
По итогам принятого решения члены Комитета представили свои оценки наиболее вероятной траектории базовой ставки на 2026-2028 годы. Медиана оценок по ставке на 2026 год несколько снизилась до 16,0 %, на 2027 и 2028 годы — сохранились на уровне 13,0 % и 10,8 %, соответственно. При этом диапазоны оценок претерпели изменения: на 2026 год их разброс сократился, на 2027 год верхняя граница диапазона повысилась, а на 2028 год нижняя граница сместилась вниз.
Оригинал: https://the-tenge.kz/articles/chto-stoit-za-snizheniem-stavki