Частные кредиты теснее привязываются к государству
Рост корпоративного спроса всё заметнее обеспечивают программы поддержки и инфраструктурные проекты, тогда как в рознице фиксируется охлаждение ипотеки и автокредитов.
Опрос банков по кредитованию за первый квартал 2026 года, проведённый Национальным банком, показывает довольно любопытную картину: кредитный рынок Казахстана формально продолжает расти, однако внутри него все заметнее расходятся траектории корпоративного и розничного сегментов.
Бизнес не отказывается от кредитов
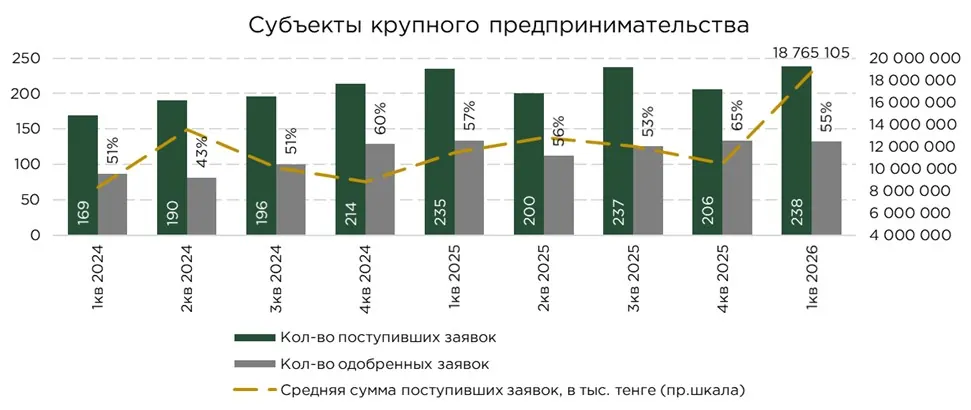
Несмотря на общее ощущение осторожности в экономике, корпоративный сектор в первом квартале не продемонстрировал резкого охлаждения спроса. Более того, в сегменте крупного бизнеса количество заявок выросло сразу на 16 % квартал к кварталу, а средний размер заявки увеличился сразу на 80 %- до ₸18,8 млрд.
Источник: данные НБРК, расчёты The Tenge
Во многом это связано не столько с массовым инвестиционным оптимизмом, сколько с несколькими точечными факторами. В отчёте фигурируют государственные механизмы поддержки. Отмечается, что в течение квартала банками были подписаны соглашения и получены средства по программам поддержки сельскохозяйственной отрасли по линии Аграрной кредитной корпорации. Помимо этого, продолжается совместная работа банков, государственных органов и институтов развития по нескольким направлениям, включая оценку проектов в рамках национального проекта по «Модернизации энергетического и коммунального секторов», рассмотрение использования Гарантийного фонда (через фонд «Даму») для крупных проектов свыше ₸7 млрд, а также передачу части проектов АО «НИХ «Байтерек» и его дочерних организаций для рефинансирования банками. При этом ряд банков отмечает ограниченность собственного капитала, краткосрочность базы фондирования и проблематику залогового обеспечения в качестве сдерживающих факторов.
Отмечается, что коэффициент одобрения заявок по субъектам крупного бизнеса снизился на 10 п.п., до 55 % — в основном за счёт большого количества заявок, поступивших под конец квартала и находящихся на рассмотрении.
Малый бизнес притормаживают новые условия
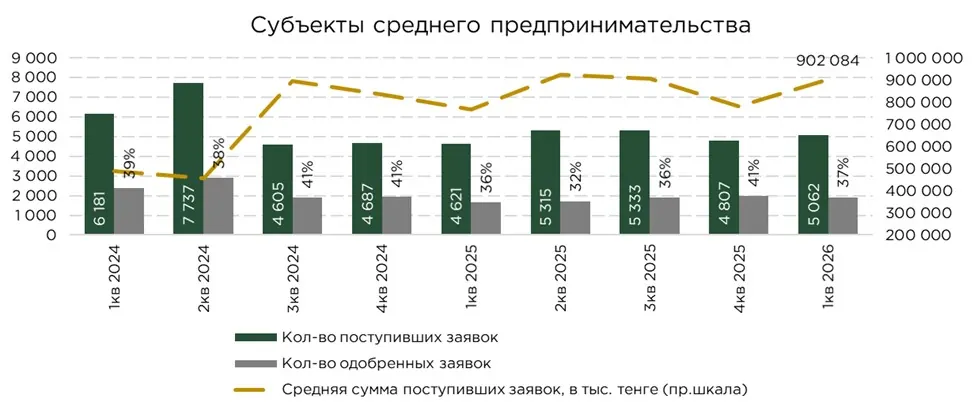
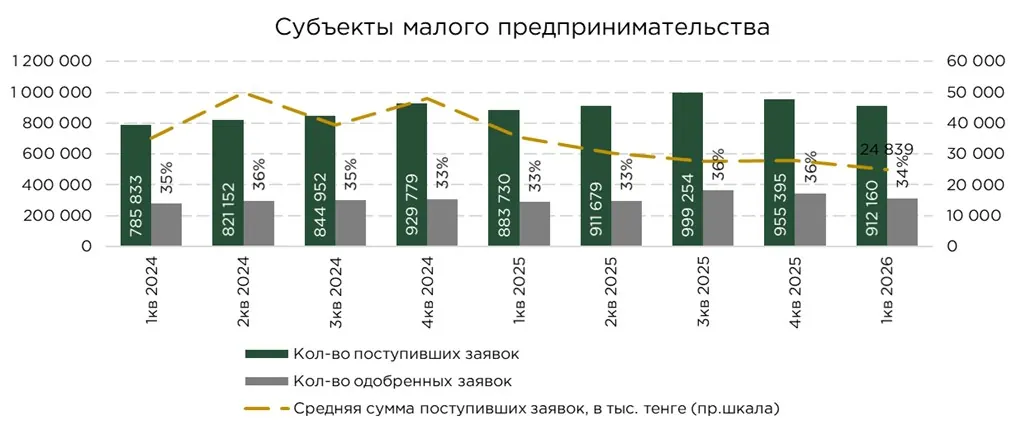
В сегменте среднего бизнеса количество заявок выросло на 5 %, а средний размер кредита — на 15 %, до ₸902 млн. При этом рост здесь всё чаще обеспечивается цифровыми продуктами банков. Онлайн-кредитование и автоматизированные скоринговые решения постепенно становятся главным инструментом расширения выдач. В малом бизнесе ситуация уже менее однозначная. Количество заявок снизилось на 5 %, а средний размер кредита сократился на 11 % — до ₸24,8 млн.
 Источник: данные НБРК, расчёты The Tenge
Банки отметили «несущественное снижение спроса» со стороны субъектов среднего и малого предпринимательства, обусловленное освоением ранее выделенных средств государственной поддержки и сезонными факторами начала года. По программе фондирования «Өрлеу» отмечено значительное изменение условий, в том числе в части встречных обязательств, выдвигаемых для бизнеса, ограничения использования средств для крупных городов, сокращения перечня подходящих отраслей экономики. В связи с этим, банки обсуждают с АО «Фонд развития предпринимательства «Даму» влияние данных инициатив на кредитную активность компаний, а также их практическую реализуемость для бизнеса.
Источник: данные НБРК, расчёты The Tenge
В сегменте малого и микропредпринимательства банки продолжают совершенствовать свои продукты и специализированные приложения, а также скоринговые модели для повышения качества портфеля. Так, в одном из средних банков отмечен рост заявок в связи с внедрением залогового продукта в скоринговую модель и расширением списка принимаемых залогов в качестве обеспечения. Отдельные банки фокусируются на расширении кредитных предложений среди имеющейся базы клиентов банков, приостановив приём заявок от других потенциальных заёмщиков.
Что касается влияния нового Налогового кодекса на возможный переток части индивидуальных предпринимателей в режим самозанятых, отмечена необходимость более длительного периода для оценки воздействия на кредитную активность. На текущий момент существенных изменений не наблюдается.
Доля одобрения в сегментах среднего и малого бизнеса снизились на 4 п.п. и 2 п.п. до 37 % и 34 % соответственно.
Розница постепенно остывает, но не везде
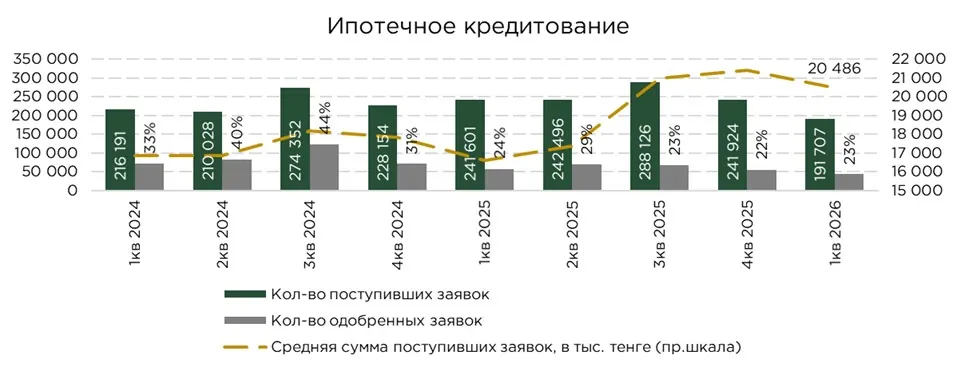
В розничном кредитовании уже заметны признаки охлаждения. В ипотечном сегменте
количество заявок сократилось на 21 %, а средний размер займа снизился до ₸20,5 млн.
Источник: данные НБРК, расчёты The Tenge
Банки напрямую связывают это с ростом ставок в конце 2025 года, а также со снижением объёмов ввода жилья в эксплуатацию. Ипотека остаётся наиболее чувствительным к ставкам сегментом, где даже небольшое удорожание кредита быстро сокращает число потенциальных заёмщиков.
При этом рынок рассчитывает на поддержку со стороны системы жилищных строительных сбережений. Отдельные банки уже ожидают роста спроса за счёт новых ипотечных продуктов и ежегодных премий по ЖСС-вкладам.
 Источник: данные НБРК, расчёты The Tenge
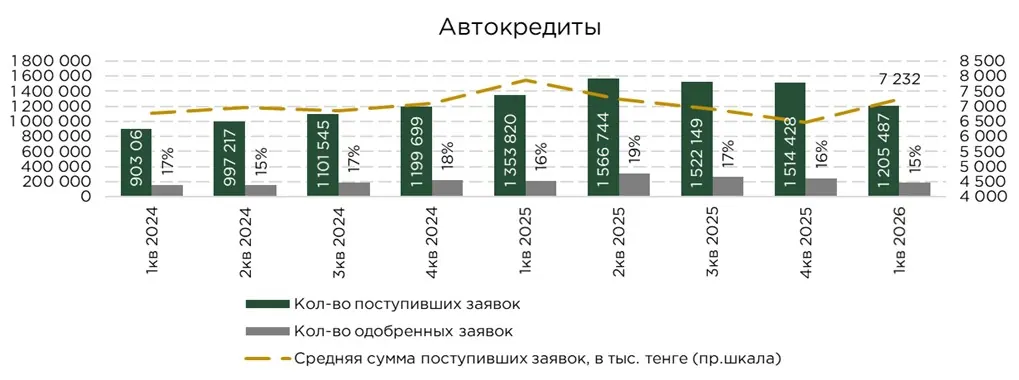
Автокредитование тоже начало терять темп. Количество заявок сократилось на 20 %, составив 1,2 млн, а средний размер заявок увеличился на 12 % (к/к), до ₸7,2 млн. Причиной банки называют не падение интереса к автомобилям как таковое, а снижение спроса именно на субсидируемые дилерские программы.
Источник: данные НБРК, расчёты The Tenge
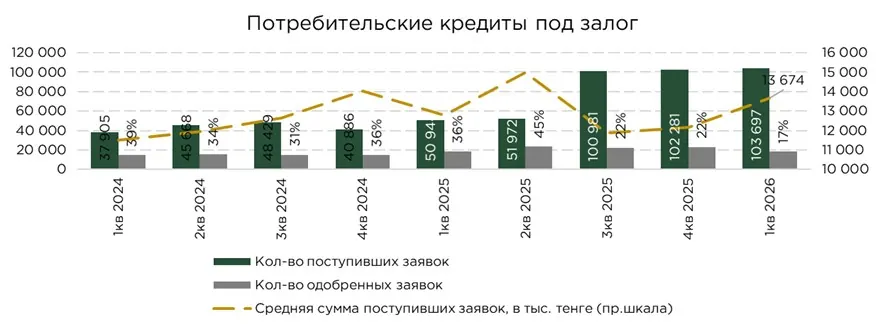
Спрос на потребительские займы под залог остался на уровне четвёртого квартала 2025 года. Условия кредитования в сегменте незначительно ужесточились в части ставок вознаграждения, что практически не отразилось на динамике спроса. Количество заявок на данный продукт увеличилось на 1 % (к/к), до 103 тыс., а средний размер заявок увеличился на 12 % (к/к), до ₸13,6 млн.
Источник: данные НБРК, расчёты The Tenge
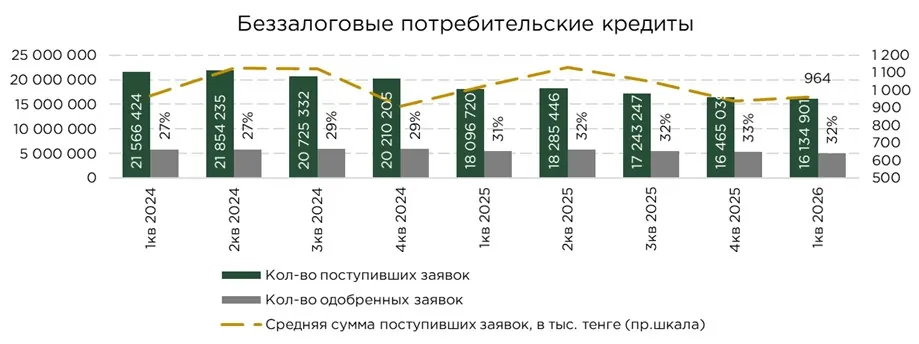
Беззалоговое потребительское кредитование, несмотря на разговоры о «перегретой» рознице и меры по её охлаждению, сохраняет почти прежний уровень спроса. Общее количество заявок сократилось лишь на 2 %, составив 16,1 млн, а средний размер заявок даже вырос на 3 % (к/к) до ₸963 тыс.
Коэффициенты одобрения по ипотечным продуктам увеличились на 1 п.п. (к/к) до 23 %, тогда как по потребительским займам под залог снизились на 5 п.п. (к/к) до 17 %, по беззалоговым займам на 1 п.п. (к/к) до 32 %, по автокредитам — на 1 п.п. (к/к) до 15 %. В целом существенных изменений в коэффициентах одобрения не отмечено.
В свои ожидания банковский сектор закладывает рост спроса уже во втором квартале, причём как в корпоративном сегменте — со стороны крупного бизнеса на фоне роста деловой активности, так и в розничном — на ипотечные займы. По другим сегментам розничного кредитования прогнозируется сохранение спроса на уровне первого квартала 2026 года.
Оригинал: https://the-tenge.kz/articles/chastnoe-kreditovanie-s-uchastiem-gosudarstva