Макроэкономические последствия жилищных бумов
Спад цен на жильё после бума вызывает сильное экономическое сокращение
Изображение: jcomp/Freepik
Колебания цен на рынке жилья, которые последовали за пандемией COVID-19, вновь привлекли внимание к вопросу, как отличить «хорошие» расширения рынка жилья — те, которые не создают макрофинансовых рисков для стабильности, — от «плохих», наносящих долгосрочный ущерб реальной экономике. В данной статье THE TENGE представлен анализ данных по 68 странам, охватывающих период с 1970 по 2023 годы, с целью продемонстрировать, что, хотя расширения рынка жилья могут способствовать экономическому росту, те, которые сопровождаются бумами — когда цены на жильё значительно превышают характерные для конкретной страны нормы — в среднем приводят к снижению среднесрочного экономического роста.
Ряд исследований концентрируется на цикле жилищного бума и спада, подчёркивая, как динамика цен на жильё может повышать риски для финансовой стабильности, а также как корректировки на этом рынке могут оставлять долгосрочные экономические шрамы. Эмпирические данные подтверждают, что корректировки цен на жильё оказывают особенно разрушительное воздействие, если им предшествуют быстрые кредитные расширения — так называемые кредитные бумы.
В новом исследовании создан глобальный макрофинансовый набор данных, охватывающий 68 стран с первого квартала 1970 года по четвёртый квартал 2023 года. В исследовании представлены 35 развитых экономик (AEs) и 33 развивающихся рынка и экономики (EMDEs) для документирования циклов жилищного рынка по всему миру. В частности, разработана новая структура для классификации фаз рынка жилья, различая сокращения и расширения, которые делятся на расширения без бума и бумы.
Основные выводы исследования показывают, что экономические спады, как правило, более глубокие и продолжительные, когда сокращение рынка жилья следует за жилищным бумом, который характеризуется быстрым и устойчивым ростом цен на жильё. Хотя жилищные бумы приводят к росту цен на жильё, ВВП и потребления в период подъёма, их чистое влияние на протяжении цикла остаётся отрицательным. В частности, спады, вызванные резким падением цен на жильё, приводят к сильному экономическому сокращению, что резко контрастирует с устойчивым ростом, наблюдаемым в периоды без подъёма.
Положительный момент заключается в том, что циклы подъёма и спада на рынке жилья могут быть не неизбежны. Страны с более эластичным предложением жилья, как правило, переживают более мягкие экономические спады после сокращений на рынке жилья. Это означает, что смягчение норм землепользования и создание благоприятной деловой среды, поддерживающей жилищное строительство, может помочь смягчить макроэкономические последствия спадов на рынке жилья. Более того, меры, ориентированные на заёмщиков, могут существенно снизить риск серьёзных экономических спадов после бума на рынке жилья.
Не все жилищные циклы одинаковы
Жилищные циклы — «расширения» и «сокращения» — определяются с использованием алгоритма BBQ Хардинга и Пейгана, предназначенного для выявления поворотных моментов, с параметрами, откалиброванными для учёта относительно длинных финансовых циклов. В фазах расширения дополнительно выделяются жилищные бумы, которые характеризуются как периоды устойчивого и быстрого роста цен на жильё, превышающие пороговые значения, характерные для конкретной страны.
Рынок жилья классифицируется как жилищный бум, если выполняются два условия:
- Интенсивность: годовой рост реальных цен на жильё должен превышать либо 5 %, либо средний рост по стране, увеличенный на два стандартных отклонения за данный квартал.
- Устойчивость: рост должен оставаться выше 5 % или среднего показателя по стране, увеличенного на одно стандартное отклонение, в течение как минимум шести последовательных кварталов.
Объединяя данные о жилищных циклах и бумах, проводится анализ ключевой динамики рынка жилья (рисунок 1). В результате исследования выявлены 180 расширений жилья, из которых 49 % сопровождались жилищными бумами. До мирового финансового кризиса (МФК) более 40 % стран переживали жилищные бумы, однако после кризиса их доля значительно сократилась. В постпандемический период многие развитые экономики (AE) пережили возобновлённые жилищные бумы, часто возникавшие из предыдущих расширений, прежде чем столкнуться с синхронизированными сокращениями.
Рисунок 1. Динамика мирового рынка жилья
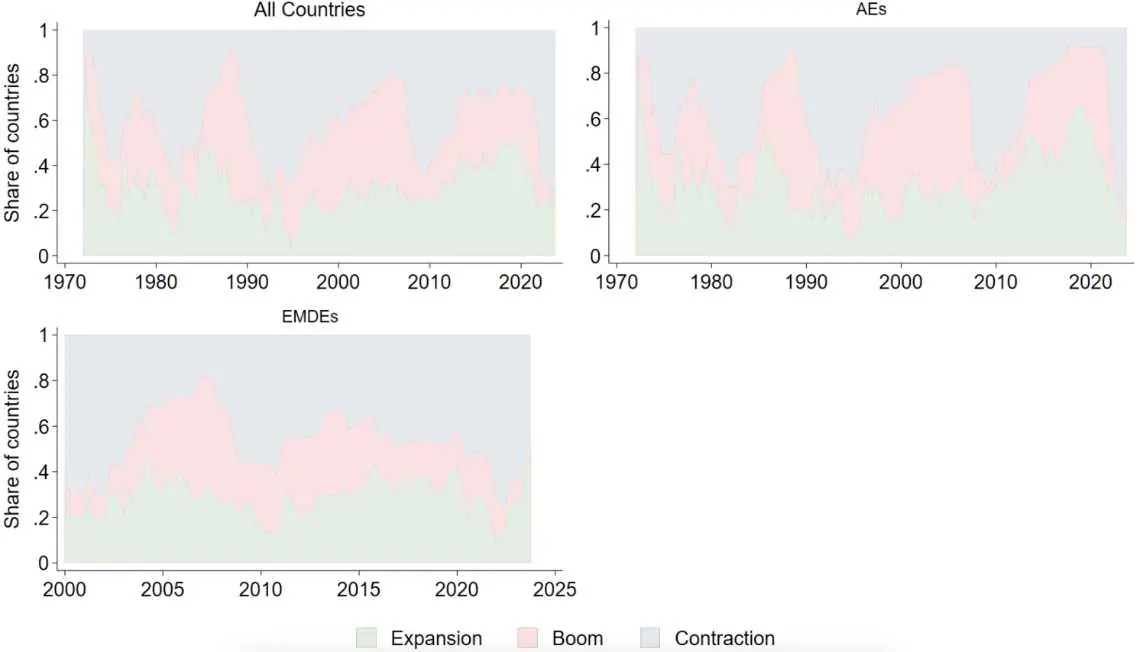
Примечание. Панели показывают долю стран на разных этапах рынка жилья, определённую с помощью алгоритма BBQ и бума.
Предсказуемая модель экономики через жилищный цикл
С использованием локальных прогнозов проводится анализ траектории реальной экономики в периоды жилищного роста, с различением фаз не-бума и бума. Исследование показывает, что жилищные бумы способствуют стимулированию роста ВВП и частного потребления по сравнению с жилищным ростом без бума (рисунок 2). В ходе исследования выясняется, что реальные цены на жильё растут значительно быстрее во время жилищных бумов, примерно на 8 процентных пунктов выше через 12 кварталов, в то время как предложение жилья, измеряемое количеством разрешений на строительство, остаётся практически неизменным. Это указывает на то, что жилищные бумы приводят к росту цен, но не стимулируют увеличение предложения.
Кроме того, в статье не обнаружено, что более быстрый рост цен на жильё во время жилищных бумов ведёт к увеличению располагаемого дохода домохозяйств, росту занятости или увеличению инвестиций в жилищное строительство. Эти результаты подчёркивают потенциальные негативные побочные эффекты жилищных бумов, прежде всего из-за неэффективного распределения ресурсов. Этот вывод согласуется с исследованиями, проведёнными в США и Китае, которые предполагают, что жилищные бумы могут оказывать негативное влияние на инвестиции в нефинансовые компании.
Рисунок 2. Жилищный бум и не-бум на рынке жилья
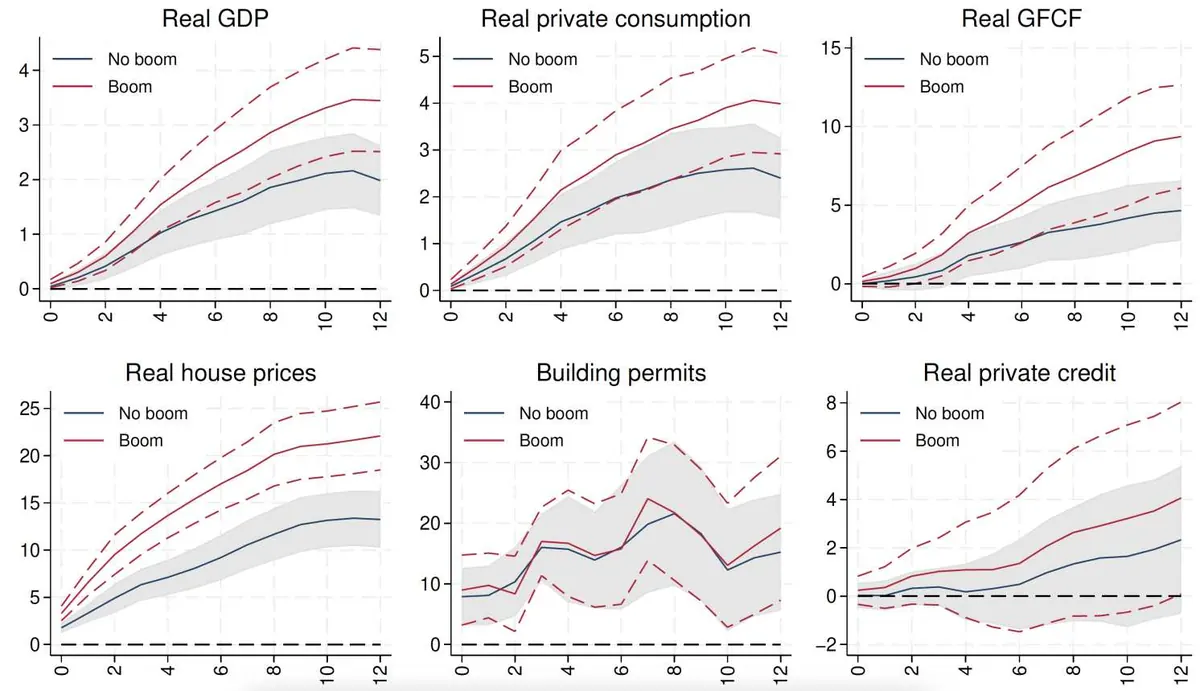
Примечание. Кумулятивные импульсные отклики выбранных переменных за 12 кварталов во время не-бума жилищного строительства (синяя линия и серая область) и бумов жилищного строительства (красные линии). Серая область и пунктирные красные линии относятся к соответствующим 90 % доверительным интервалам. Стандартные ошибки дважды сгруппированы по стране и времени.
Фокусируясь на сокращениях рынка жилья, исследование показывает, что экономические спады становятся значительно более глубокими и продолжительными, если им предшествует жилищный бум (рисунок 3). В такие периоды ВВП, частное потребление и инвестиции снижаются более резко, при этом падение цен на жильё и предложения жилья (измеряемое количеством разрешений на строительство) также более выражено. Однако в исследовании также обнаружены схожие статистические реакции в частном кредитовании.
Снижение предложения жилья после бума — в отличие от расширений без бума — согласуется с результатами других исследований, которые показывают, что снижение эластичности предложения жилья в последние десятилетия сделало цены на жильё, а не его количество, основным фактором, определяющим динамику жилищных циклов, что, в свою очередь, усиливает экономическую нестабильность. Эта модель также находит подтверждение в анализе роли спада на рынке жилья в США, который углубил экономический спад во время мирового финансового кризиса.
Рисунок 3. Условная модель выбранных переменных после пика расширения жилищного строительства
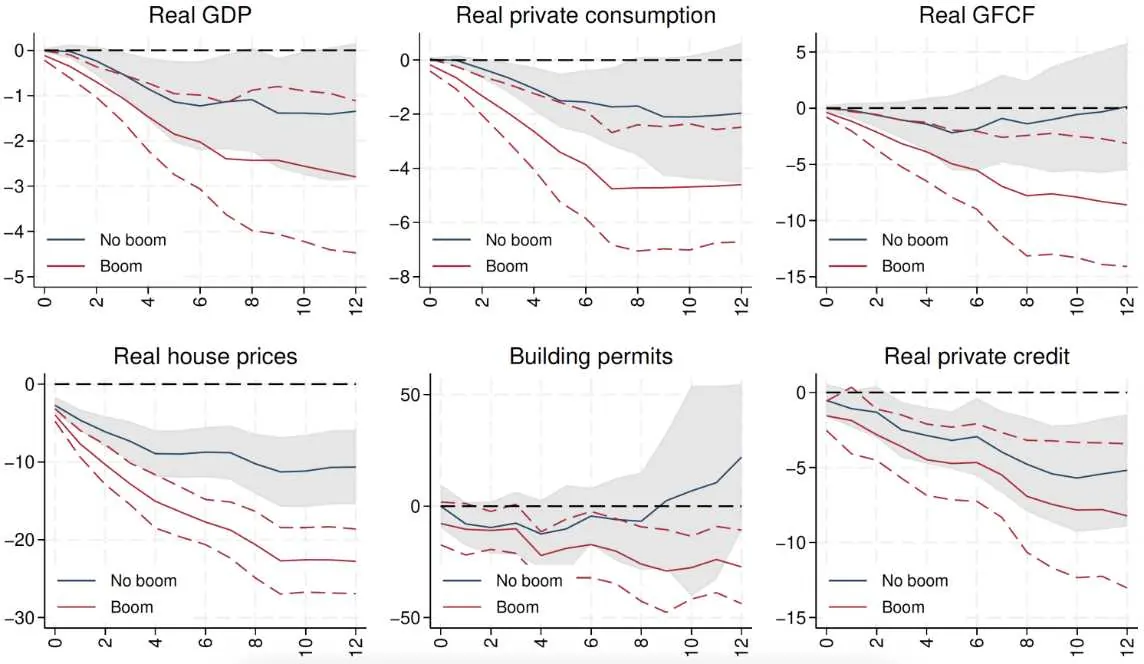
Примечание. Кумулятивные импульсные отклики выбранных переменных за 12 кварталов после пиков расширения жилья, совпадающих с бумами жилья (красные линии), против пиков расширения, не совпадающих с бумами жилья (синяя линия и серая область). Серая область и пунктирные красные линии относятся к соответствующим 90 % доверительным диапазонам. Стандартные ошибки дважды сгруппированы по стране и времени.
Анализ показывает, что как наличие, так и интенсивность предшествующего бума существенно влияют на последствия сокращения жилищного рынка для реальной экономики. Более выраженные бумы, измеряемые совокупным ростом цен на жильё, затрудняют восстановление экономики после их завершения. Ключевым фактором этих нелинейных эффектов, по-видимому, является динамика кредитования. Исследование подтверждает, что, когда жилищные бумы совпадают с кредитными бумами домохозяйств, экономический спад становится ещё более серьёзным.
Чистый эффект от расширения жилищного строительства
В целом, исследование показало, что издержки жилищных бумов могут значительно перевешивать их выгоды. Несмотря на то, что расширение жилищного строительства может поддерживать рост, выводы исследования указывают на то, что бумы, сопровождающиеся ростом цен на жильё, значительно превышающим нормы, характерные для конкретной страны, в среднем приводят к снижению среднесрочного экономического роста (рисунок 4). После завершения бума экономическая активность резко снижается, что контрастирует с типичным ростом, наблюдаемым в периоды без бума.
Рисунок 4. Условная модель выбранных переменных после инноваций в жилищном секторе: жилищные бумы против жилищного расширения без бума
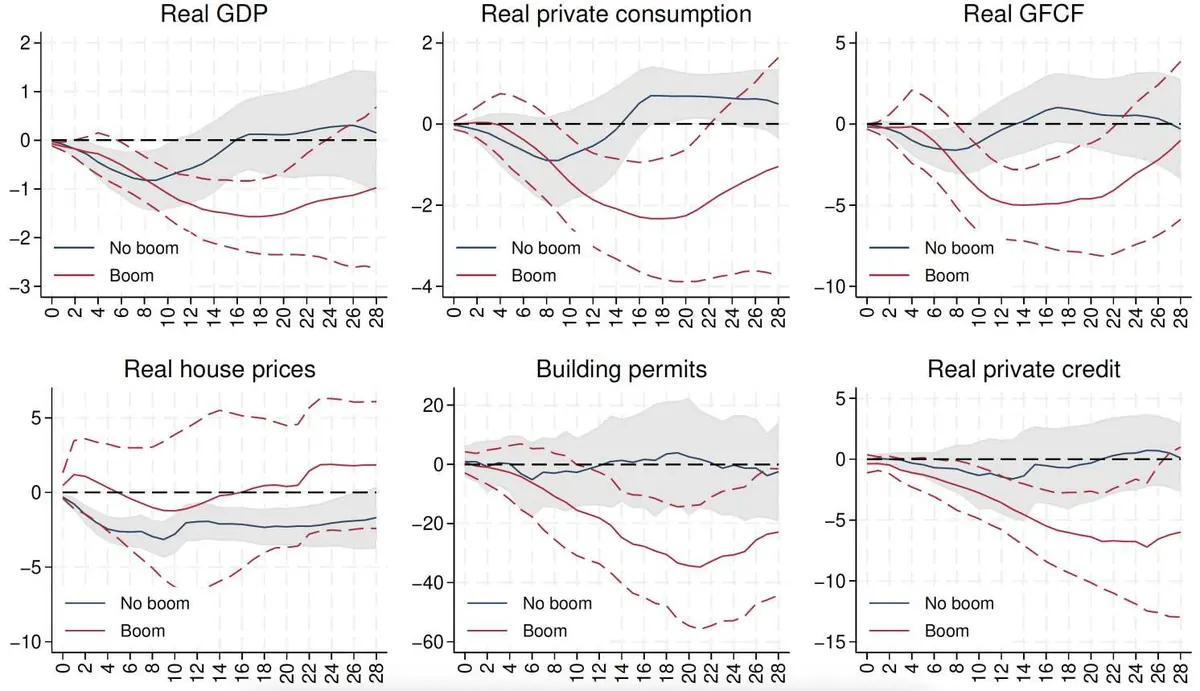
Примечание. Кумулятивные импульсные отклики выбранных переменных за 28 кварталов после увеличения на одно стандартное отклонение жилищных инноваций, измеренных с помощью 12-квартального изменения HPI, для не-бума жилищного расширения (синяя линия и серая область) и жилищного бума (красные линии). Серая область и пунктирные красные линии относятся к соответствующим 90 % доверительным диапазонам. Стандартные ошибки дважды сгруппированы по стране и времени.
Смягчение последствий сокращения жилищного строительства
Исследование выделяет два ключевых рычага, которые могут смягчить экономические последствия, связанные с сокращением жилищного строительства. Во-первых, смягчение правил землепользования и создание деловой среды, способствующей строительству жилья, может значительно ослабить макроэкономические последствия спада. Во-вторых, усиление макропруденциальной политики, включая более жёсткие меры в отношении заёмщиков, такие как ограничение соотношения кредита к стоимости (LTV) и соотношения обслуживания долга к доходу (DSTI), может снизить вероятность глубокого экономического спада после жилищного бума. Однако для более точного понимания каналов передачи и оптимальных сроков реализации этих мер требуется дальнейшее исследование.
Оригинал: https://the-tenge.kz/articles/zhilishchnii-boom-boom