Затаившийся дракон?
Влияние Китая на финрынки стран с развивающейся экономикой
Глобальные финансовые рынки становятся всё более взаимосвязанными, что усиливает риски передачи шоков между различными экономиками. В данной статье THE TENGE представлены ключевые выводы исследования Родольфо Кампоса, Аны-Симоны Ману, Луиса Молины Санчеса, Марты Суарес-Варелы, в которой анализируется воздействие шоков, возникающих в Китае, на финансовые рынки развивающихся экономик. Особое внимание уделяется различию между потрясениями, вызванными изменениями денежно-кредитной политики, и макроэкономическими событиями в Поднебесной.
Исследования показывают, что макроэкономические шоки, происходящие в Китае, оказывают значительное и длительное влияние на финансовые переменные развивающихся стран. Эти изменения могут влиять на экономические циклы и финансовую стабильность таких рынков. Кроме того, результаты исследований подчёркивают влияние стимулирующих мер, предпринимаемых китайскими властями, на глобальную экономику.
Современный мир характеризуется взаимозависимостью, где движения на глобальных финансовых рынках отражают не столько локальные события, сколько общие экономические условия, что часто обозначается как «глобальный финансовый цикл». Рост глобализации финансового цикла объясняется как более глубокой интеграцией через международную торговлю, так и усилившейся финансовой интеграцией. Это подтверждается расширением трансграничных банковских операций и включением активов развивающихся стран в контрольные индексы, используемые институциональными инвесторами.
До недавнего времени внимание учёных сосредотачивалось преимущественно на США, которые рассматривались как ключевой драйвер глобальных деловых и финансовых циклов. Однако с усилением роли Китая в мировой экономике интерес исследователей сместился на анализ влияния китайских шоков. Эти исследования выявляют различные каналы передачи шоков — через торговлю, сырьевые товары, глобальные цепочки добавленной стоимости и глобальную инфляцию.
Развивающиеся экономики, ввиду их менее развитых и менее ликвидных рынков, особенно подвержены глобальной турбулентности. В литературе анализируются механизмы передачи таких шоков
В недавнем исследовании оценивается реакция финансовых рынков Восточной Азии, Восточной Европы и Латинской Америки на китайские шоки. Используя ежедневные финансовые данные из Китая и США и методику байесовской векторной авторегрессии (VAR), исследователи выделили пять структурных шоков: два шока денежно-кредитной политики (для Китая и США), два макроэкономических шока (для Китая и США) и глобальный рисковый шок. Динамическая реакция финансовых рынков развивающихся стран на эти шоки анализировалась с помощью прогнозных структур.
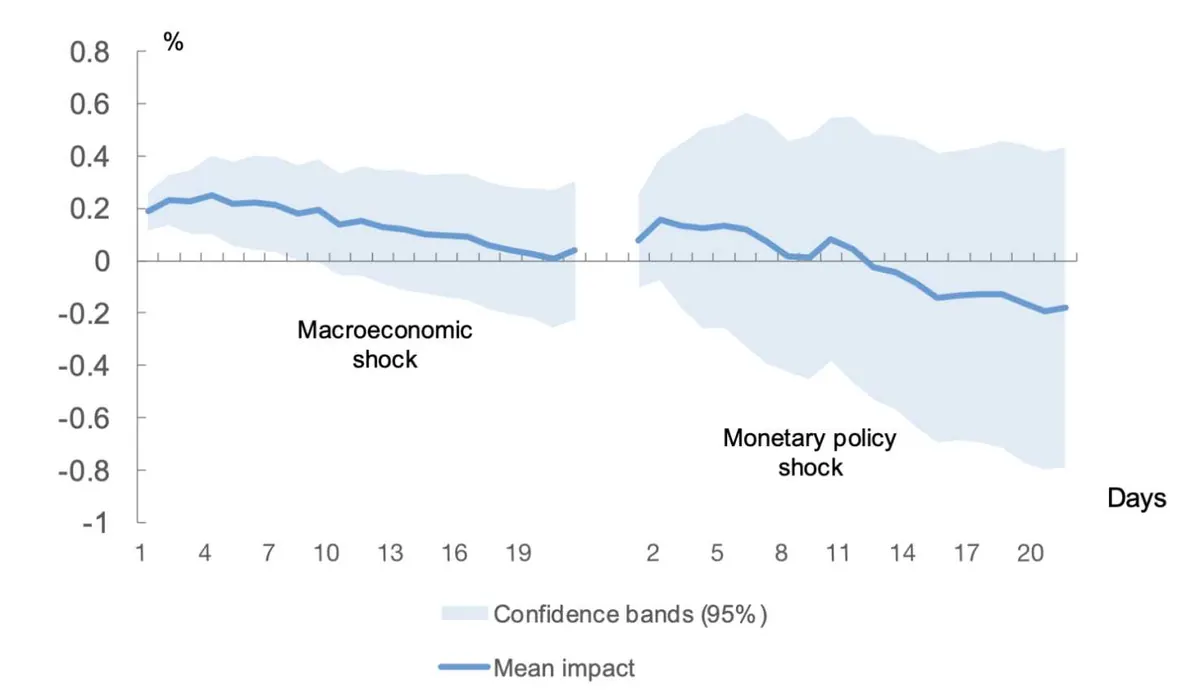
Результаты демонстрируют, что макроэкономические шоки Китая оказывают как немедленное, так и долгосрочное влияние на фондовые рынки развивающихся экономик. Напротив, влияние шоков денежно-кредитной политики Китая оказалось минимальным. Эти выводы подчёркивают значимость анализа долгосрочных последствий китайских макроэкономических событий для глобальной финансовой стабильности.
Рисунок 1. Реакция индекса акций стран с развивающейся экономикой на потрясения в Китае
Источник: Campos et al. (2024)
Примечание. Анализируется средняя реакция фондовых рынков стран с развивающейся экономикой на положительные макроэкономические или денежно-кредитные шоки, исходящие из Китая. В выборке представлены такие страны, как Бразилия, Чили, Колумбия, Мексика, Перу, Корея, Малайзия, Индонезия, Чехия, Болгария, Венгрия, Польша и Румыния. Рассчитанная функция импульсного отклика показывает изменения в индивидуальных индексах акций этих стран в ответ на шок, увеличивающий цены акций в Китае на 1 %.
Импульсные отклики для каждой страны оцениваются с использованием метода локальных проекций, после чего результаты усредняются. Синие области на графике иллюстрируют средние значения 95 %-ных доверительных диапазонов. Эти диапазоны сформированы с учётом корректировки стандартных ошибок по методу Ньюи-Уэста для устранения последовательной корреляции. Хотя указанные области не являются строгими доверительными интервалами, они предоставляют ориентировочную информацию о степени неопределённости точечных оценок.
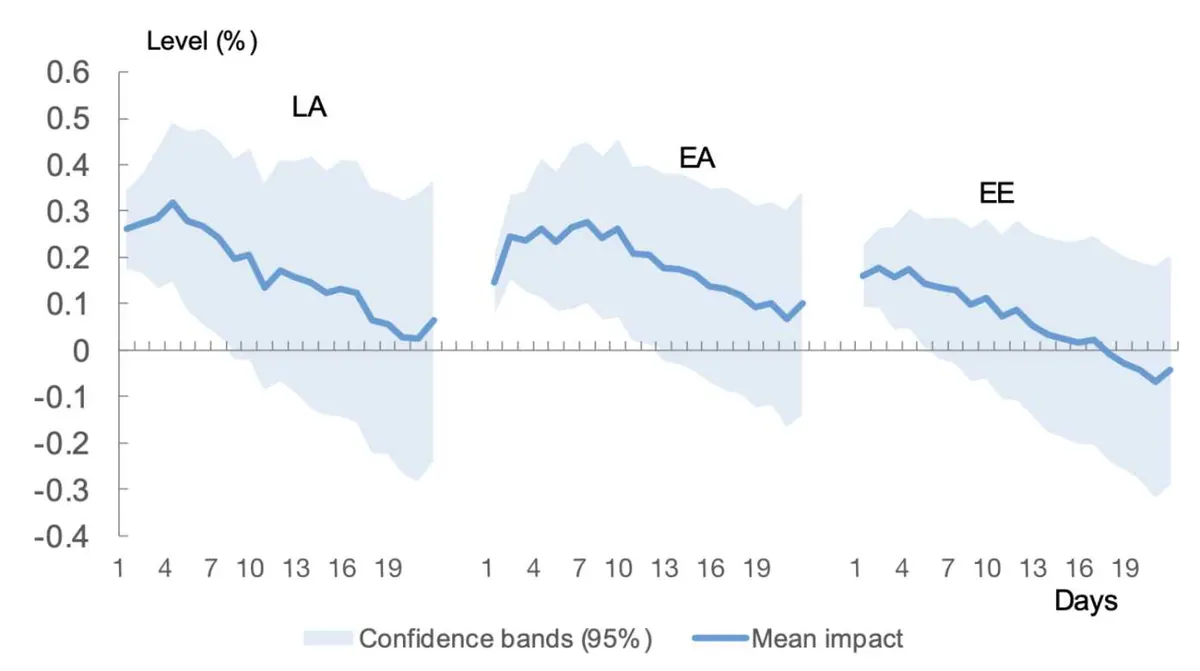
Особое внимание уделяется региональным различиям. Наибольшее воздействие макроэкономических шоков из Китая наблюдается в Латинской Америке (рисунок 2). Фондовые рынки этого региона демонстрируют прирост в среднем на 0,26 % в день возникновения шока. Для сравнения, фондовые рынки Восточной Азии и Восточной Европы показывают приросты всего на 0,15 %. Такой региональный контраст подчёркивает важность дальнейшего изучения каналов передачи китайских макроэкономических событий на финансовые рынки различных групп стран.
Рисунок 2. Реакция индекса акций в странах с развивающейся экономикой на макроэкономические потрясения в Китае
Источник: Campos et al. (2024)
Примечание. На представленных графиках показаны средние значения региональных функций импульсного отклика цен акций на положительный макроэкономический шок в Китае, увеличивающий цены акций в Китае на 1 %. Расчёты импульсных откликов выполнены с использованием локальных проекций для каждой страны, после чего результаты агрегированы по регионам. Региональные группы представлены следующим образом:
-Латинская Америка (LA): средние значения для Бразилии, Чили, Колумбии, Мексики и Перу.
-Восточная Азия (EA): средние значения для Кореи, Малайзии, Индонезии и Таиланда.
-Восточная Европа (EE): средние значения для Чехии, Болгарии, Венгрии, Польши и Румынии.
Синие области на графиках отражают 95 %-ные доверительные диапазоны для региональных средних значений, скорректированные с учётом последовательной корреляции методом Ньюи-Уэста. Хотя эти диапазоны не представляют строгие доверительные интервалы, они дают приблизительную оценку неопределённости точечных значений.
На первый взгляд, более сильная реакция фондовых рынков Латинской Америки на макроэкономические шоки в Китае может показаться неожиданной, учитывая более высокую промышленную интеграцию Восточной Азии с китайской экономикой. Однако следует учитывать роль Китая как одного из ключевых факторов, влияющих на мировые цены на сырьевые товары. Это объясняет, почему экономики, зависимые от сырьевых рынков, демонстрируют более значительную реакцию на изменения в китайской экономике по сравнению с теми, чья зависимость от сырьевых циклов меньше.
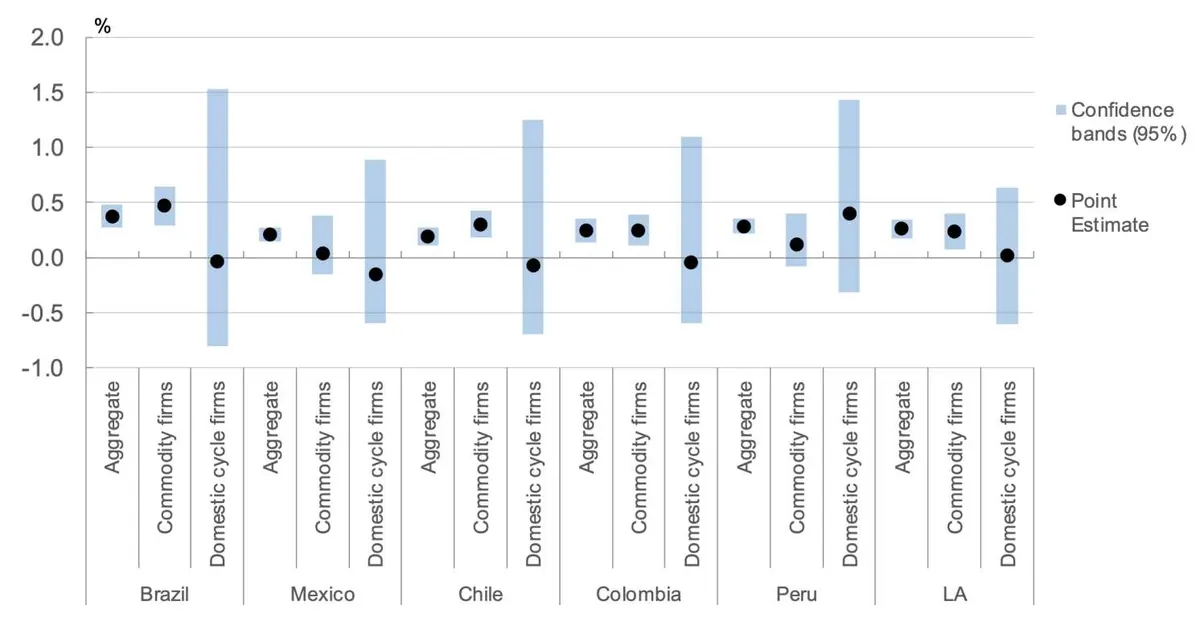
Как видно на рисунке 3, компании Латинской Америки, основная деятельность которых связана с сырьевыми товарами, показывают более высокую чувствительность к макроэкономическим потрясениям в Китае. В то же время предприятия, ориентированные на внутренний экономический цикл, демонстрируют меньшую реакцию, что подтверждает важность сырьевых каналов передачи внешних шоков.
Рисунок 3. Реакция индекса акций Латинской Америки на макроэкономические потрясения в Китае
Источник: Campos et al. (2024)
Примечание. Чёрные точки на графиках иллюстрируют предполагаемую реакцию финансовых переменных на положительный макроэкономический шок в Китае, увеличивающий цены акций в Китае на 1 % (первый элемент функции импульсного отклика). Расчёты выполнены на основе локальных проекций. Серые области представляют собой 95 %-ные доверительные интервалы, скорректированные с использованием метода Ньюи-Уэста для учёта последовательной корреляции.
Компании, связанные с сырьевыми товарами, включают горнодобывающие предприятия и промышленные металлургические компании. В категорию компаний внутреннего цикла входят организации, функционирующие в таких секторах, как недвижимость, автомобилестроение, производство потребительских товаров, химическая промышленность, телекоммуникации, здравоохранение, розничная торговля и банковский сектор.
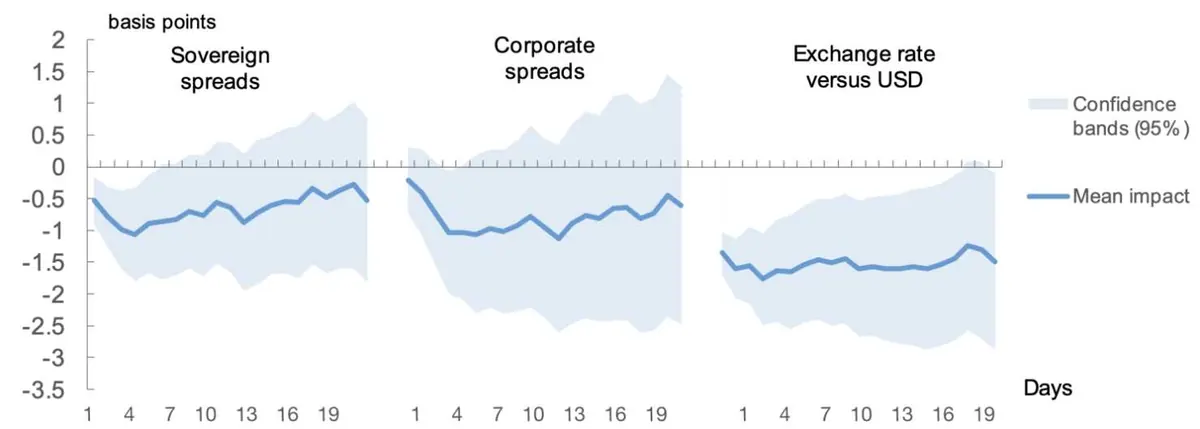
В рамках исследования, помимо фондовых рынков, была произведена количественная оценка воздействия макроэкономических шоков, происходящих в Китае, на ключевые финансовые переменные развивающихся экономик. Полученные результаты демонстрируют схожие закономерности: макроэкономические потрясения из Китая оказывают значительное влияние как на стоимость суверенного внешнего долга этих экономик, так и на обменные курсы их валют по отношению к доллару США (см. Рисунок 4).
Данное наблюдение подчёркивает широкую степень влияния китайских макроэкономических шоков, выходящую за рамки фондовых рынков, что делает эти шоки важным фактором, формирующим финансовую устойчивость развивающихся экономик.
Рисунок 4. Реакция финансовых переменных развивающихся рынков на потрясения в Китае
Источник: Campos et al. (2024)
Примечание. На графике представлены усреднённые импульсные отклики ключевых финансовых переменных развивающихся экономик, включённых в выборку (Бразилия, Чили, Колумбия, Мексика, Перу, Корея, Малайзия, Индонезия, Чехия, Болгария, Венгрия, Польша и Румыния), на положительный макроэкономический шок в Китае, повышающий стоимость китайских акций на 1 %. Изменения обменного курса масштабированы на 10 для повышения наглядности, где снижение реакции указывает на укрепление национальной валюты.
Импульсные отклики рассчитаны с использованием локальных проекций для каждой страны и последующего усреднения. Синие области на графике отражают средние значения 95 %-ных доверительных диапазонов, скорректированных на последовательную корреляцию методом Ньюи-Уэста. Хотя эти области не являются строгими доверительными интервалами, они дают приблизительное представление об уровне неопределённости точечных оценок.
Анализ выявляет существенное влияние макроэкономических шоков из Китая на финансовые рынки развивающихся экономик. В частности, положительный шок приводит к росту цен на акции, сокращению спредов по суверенному и (за исключением Восточной Европы) корпоративному внешнему долгу, а также к укреплению национальных валют. Однако влияние шоков, вызванных денежно-кредитной политикой Китая, оказывается менее выраженным.
Наибольшее воздействие наблюдается в странах Латинской Америки, что, вероятно, связано с волатильностью цен на сырьевые товары. Финансовые рынки данного региона демонстрируют более сильную реакцию, чем в Восточной Азии и Восточной Европе, что обусловлено зависимостью экономик Латинской Америки от глобального сырьевого цикла.
Выводы исследования подчёркивают два ключевых аспекта:
- Традиционные многострановые модели, используемые центральными банками, недооценивают значительные и устойчивые финансовые потоки из Китая в развивающиеся экономики. Полученные результаты показывают необходимость пересмотра этого подхода.
- Финансовые рынки способны транслировать влияние колебаний цен на сырьевые товары на экономическую активность за пределы прямых торговых связей. Этот эффект наиболее ярко проявляется в странах Латинской Америки, что требует учёта таких факторов при анализе глобальных финансовых связей.
Оригинал: https://the-tenge.kz/articles/zataivshiisya-drakon