Сфера услуг стала движущей силой мировой торговли — отчёт юнктад
Проблемы с доступом к интернету, платежами и недостатком квалифицированных кадров продолжают сдерживать участие в цифровой торговле наименее развитых стран

Изображение: Magnific (сгенерировано с использованием ИИ)
Сфера услуг превращается в главный двигатель мировой торговли, обеспечивая 71 % промежуточных затрат в производстве и занимая 27 % мирового экспорта, более половины из которого (56 %) поставляется в цифровом виде. Однако, как отмечается в новом докладе ЮНКТАД, наименее развитые страны (НРС) отстают от этого тренда: их доля в мировом экспорте услуг снизилась до 0,6 %, а цифровая составляющая в нём достигает лишь 16 % из-за проблем с инфраструктурой, навыками кадров, высокими комиссиями на переводы и фрагментированностью торговых правил. Развитие искусственного интеллекта рискует ещё сильнее увеличить этот цифровой разрыв, поэтому для включения НРС в глобальные цепочки стоимости необходимы инвестиции в цифровую готовность, модернизация платежей и международное сотрудничество.
На услуги приходится всё большая доля экономической активности и торговли, хотя их вклад в ВВП стран существенно разнится. Как отмечается в сентябрьском обзоре мировой торговли Конференции ООН по торговле и развитию, в развитых экономиках на услуги приходится около 70 % ВВП и аналогичная доля от общей занятости. В развивающихся экономиках они формируют более половины экономической активности с значительными различиями между группами стран: от 66 % ВВП в малых островных развивающихся государствах (МОРАГ) до всего 42 % в наименее развитых странах (НРС). Доля услуг в мировом ВВП незначительно выросла: с 63 % в 2013 году до 65 % в 2023 году.
Услуги также укрепили свои позиции в мировой торговле. Их доля в мировом экспорте выросла с 23 % в 2015 году до 27 % в 2025 году, несмотря на временное снижение в 2020-2021 годах во время пандемии COVID-19. Однако для развития важен не только размер сферы услуг, но и её структура, а также связи с остальной экономикой.
Высокопроизводительные, торгуемые и наукоёмкие услуги могут выступать катализаторами экономической диверсификации, повышая производительность, поддерживая инновации, создавая более высокооплачиваемые рабочие места и укрепляя конкурентоспособность компаний во всех секторах. По мере того как услуги всё глубже интегрируются в обрабатывающую промышленность, сельское хозяйство и другие виды экономической деятельности, их роль выходит за рамки отдельного сектора, превращаясь в ключевой фактор структурной трансформации, устойчивости и устойчивого развития.
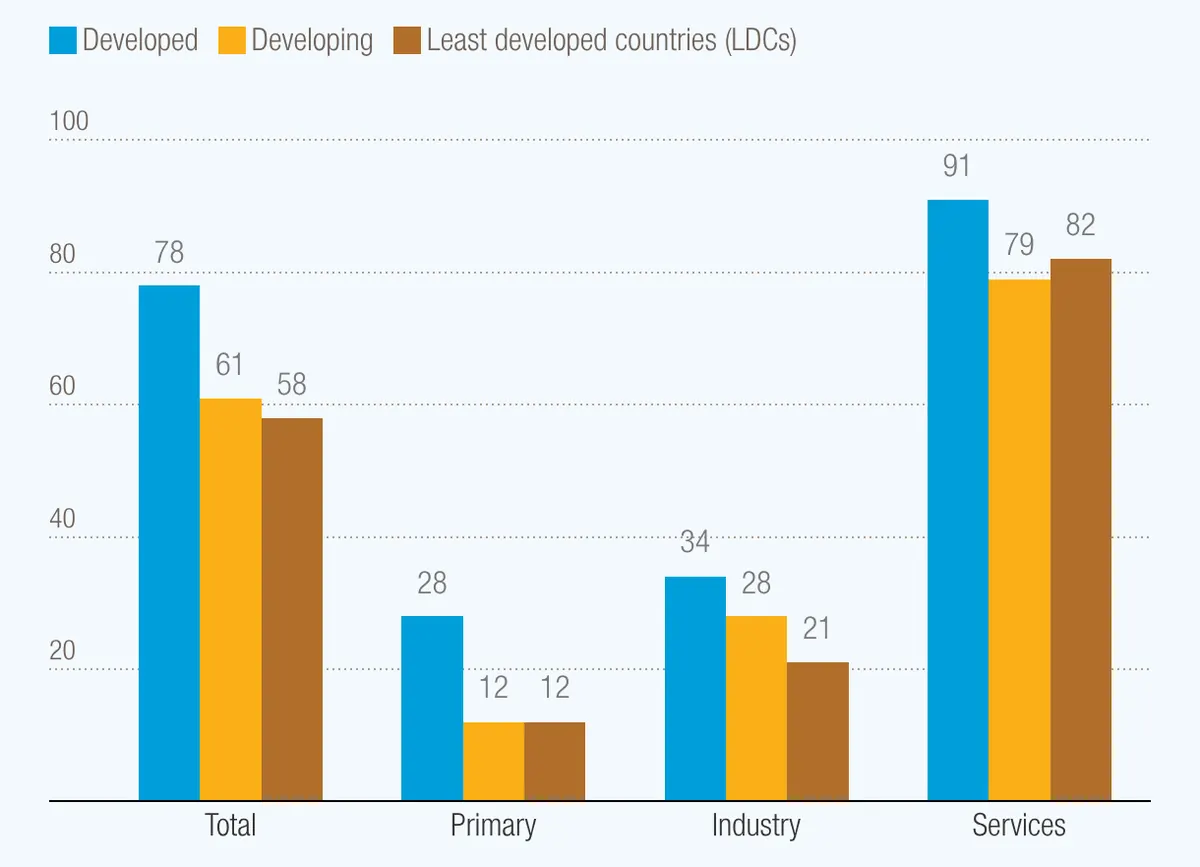
Как отметили авторы отчёта, современную торговлю формируют две ключевые тенденции — сервисизация (использование услуг вроде логистики и дизайна в качестве промежуточных затрат) и сервитизация (переход от продажи товаров к продаже сопутствующих услуг), которые в 2022 году обеспечили 71 % мировых промежуточных затрат и стали главным двигателем экономической диверсификации. Услуги критически влияют на конкурентоспособность продукции через «скрытый» косвенный экспорт внутри товаров (от 33 % затрат в развитых странах до 13 % в НРС), однако их реальный вклад в развивающихся экономиках остается «невидимым» из-за дефицита качественной двусторонней и отраслевой статистики. В связи с этим укрепление методов сбора данных по торговле услугами жизненно необходимо для разработки эффективной экономической политики и полной интеграции стран в глобальные цепочки создания стоимости.
Доля услуг в промежуточных затратах для конечного спроса по группам стран и секторам, в %, 2022 год
Источник: ЮНКТАД, на основе данных OECD TiVA — агрегированные данные на основе классификации ЮНКТАД
Примечание. База данных OECD TiVA охватывает 87 стран, включая 41 развитую, 39 развивающихся и 7 наименее развитых стран: Анголу, Бангладеш, Камбоджу, Демократическую Республику Конго, Лаосскую Народно-Демократическую Республику, Мьянму и Сенегал.
Торговля услугами, поставляемыми в цифровом виде, быстро растёт, но НРС не успевают за темпом
За последнее десятилетие мировой экспорт услуг рос примерно на 6,7 % в год, опережая экспорт товаров, и показал рост на 8,3 % в 2025 году. Расширение экспорта услуг, поставляемых в цифровом виде (DDS), стало важным драйвером этого роста, чему способствовало распространение цифровых платформ, облачных вычислений и улучшение качества связи в некоторых регионах. Торговля DDS росла быстрее, чем сфера услуг в целом — со средним годовым темпом 7,1 % — и сейчас составляет 56 % от мирового экспорта услуг.
НРС получили от этого роста гораздо меньше выгоды. Их экспорт услуг рос всего на 3 % в год за тот же период, а их доля в мировом экспорте услуг, которая и так была ниже 1 % в 2010 году, снизилась до 0,6 % в 2025 году. Хотя экспорт DDS опережал как экспорт товаров, так и общий экспорт услуг во всех группах стран с 2014 года, рост в НРС был самым слабым. После 2020 года их индекс экспорта DDS практически не показывал прогресса, увеличивая разрыв с остальным миром. Эти показатели отражают совокупность структурных ограничений, включая слабую цифровую инфраструктуру, недостаточное интернет-покрытие, несовершенную нормативно-правовую базу и нехватку квалифицированных кадров, которые продолжают препятствовать участию НРС в наиболее быстрорастущих сегментах мировой торговли услугами.
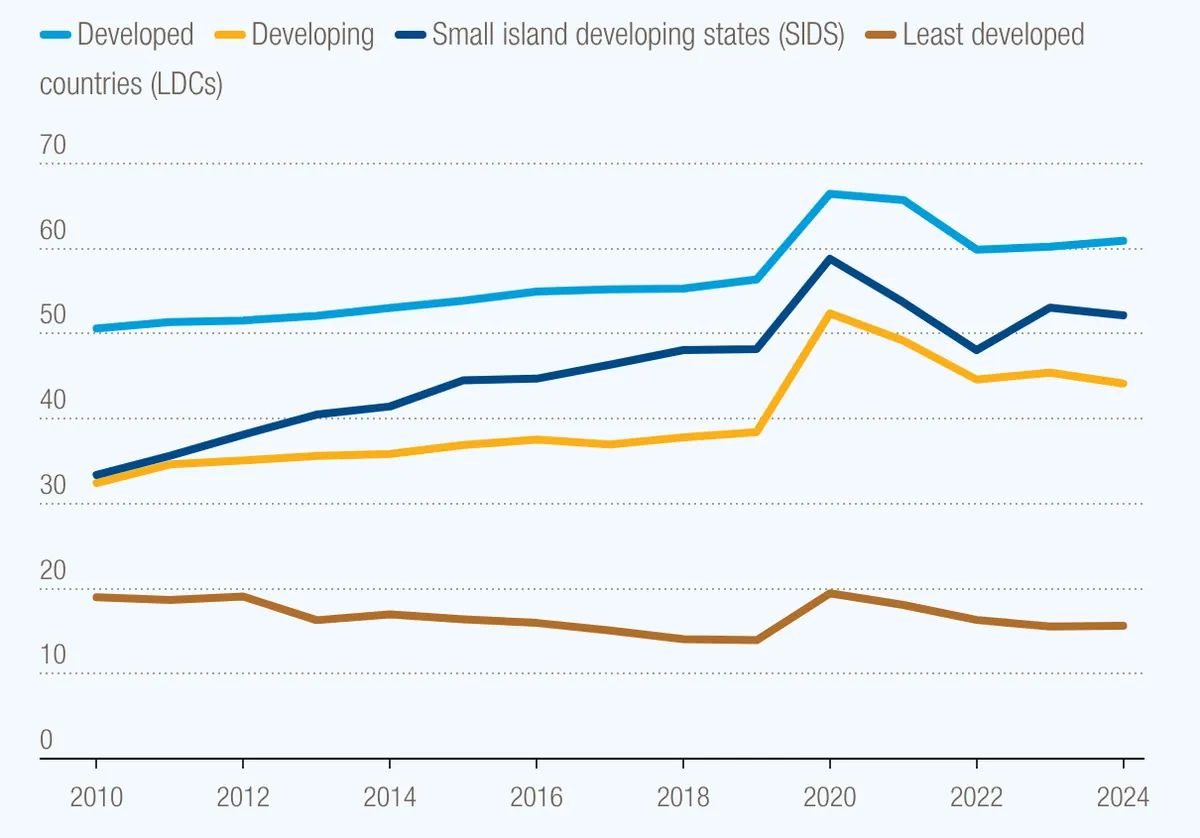
Доля цифровых услуг в общем объёме экспорта услуг по группам стран, в %, 2010-2024 гг.
Источник: ЮНКТАД, на основе данных UNCTADstat
Примечание. К услугам, предоставляемым в цифровом формате, относятся: страховые и финансовые услуги, телекоммуникации, компьютерные и информационные услуги, услуги в сфере интеллектуальной собственности, услуги в области исследований и разработок, услуги, связанные с торговлей, технические, управленческие, консультационные, инженерные, научные и архитектурные услуги, аудиовизуальные услуги, а также услуги в сфере здравоохранения и образования, а также услуги в области культурного наследия и отдыха.
В развитых экономиках на DDS приходится около 61 % от общего экспорта услуг. В НРС эта доля составляет всего 16 %. Хотя экспорт DDS из НРС вырос в абсолютном выражении, его доля в общем экспорте услуг со временем снизилась, что отражает сохраняющийся цифровой разрыв.
Этот разрыв говорит не только о различиях в цифровой инфраструктуре и качестве связи. Он также указывает на расхождение в структуре экспорта: НРС продолжают сильно зависеть от традиционных услуг, таких как транспорт и туризм, в то время как развитые экономики и всё большее число развивающихся стран перешли к более высокотехнологичным, наукоёмким и цифровым услугам с высокой добавленной стоимостью. В результате НРС осваивают лишь небольшую долю самого быстрорастущего сегмента мировой торговли.
Цифровой разрыв ограничивает участие, а ИИ может его увеличить
Участие развивающихся стран и особенно НРС в торговле цифровыми услугами сдерживается целым комплексом структурных проблем. Главными барьерами остаются неадекватная цифровая инфраструктура с высокой стоимостью связи, слабая защита прав интеллектуальной собственности, а также ограниченный доступ к международным платёжным системам. Высокие транзакционные издержки и проблемы совместимости платформ сильно бьют по МСП и фрилансерам: половина стран с самыми высокими комиссиями за денежные переводы приходится на НРС, а экспортёры (например, креативного контента в странах КАРИКОМ) часто отрезаны от мировых сервисов. При этом в регионах есть и позитивные сдвиги: в странах Африки к югу от Сахары использование мобильных денег среди взрослого населения выросло с 27 % в 2021 году до почти 40 % в 2024 году, чему также способствует внедрение Панафриканской системы платежей и расчётов (PAPSS).
Второй ключевой вызов — стремительное развитие искусственного интеллекта, которое рискует ещё сильнее углубить существующий цифровой разрыв. Ресурсы для внедрения ИИ (вычислительные мощности, данные, капитал и кадры) сконцентрированы у узкого круга стран и корпораций. Это создаёт риск того, что выгоды от роста производительности достанутся только технологическим лидерам, тогда как автоматизация рутинных задач лишит развивающиеся страны их традиционной точки входа на мировой рынок услуг. В будущем конкурентоспособность будет определяться не просто наличием связи, но и способностью эффективно привлекать и использовать ИИ-технологии, отметили аналитики.
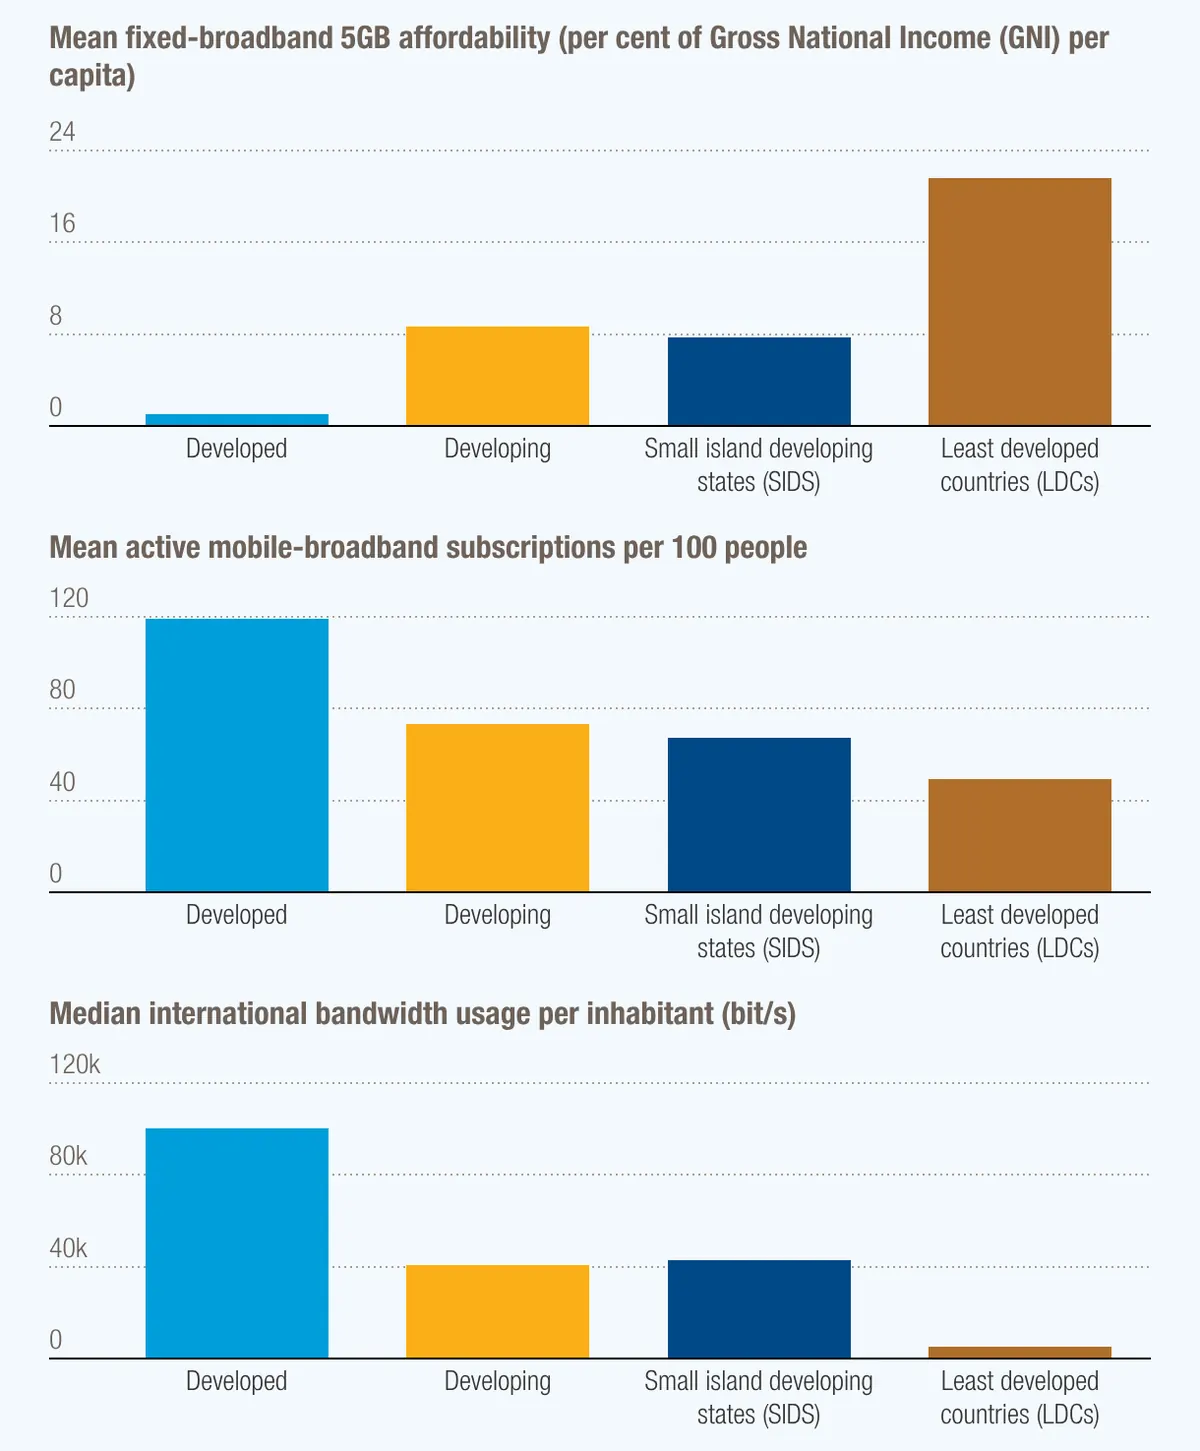
Международные показатели связности по группам стран
Источник: ЮНКТАД на основе классификации МСЭ — агрегированные данные на основе классификации ЮНКТАД
Примечание. Первый график показывает наименьшую финансовую доступность фиксированного интернета для жителей наименее развитых стран (LDCs), второй — максимальный уровень проникновения мобильной связи в развитых странах и минимальный в LDCs, а третий — колоссальное превосходство развитых экономик над остальными группами по объёму потребляемого трафика на человека. На рисунке представлены невзвешенные средние значения по группам, основанные на последних доступных данных по странам для каждого показателя. Поэтому базовый год может отличаться для разных стран и показателей. База данных МСЭ о доступности фиксированного широкополосного доступа 5 ГБ включает 154 развивающиеся страны, 57 развитых стран, 41 наименее развитую страну и 45 малых островных развивающихся государств. База данных МСЭ о количестве абонентов мобильного широкополосного доступа на 100 человек включает 164 развивающиеся страны, 55 развитых стран, 43 наименее развитые страны и 47 малых островных развивающихся государств. База данных МСЭ об использовании международной полосы пропускания на душу населения включает 148 развивающихся стран, 52 развитые страны, 43 наименее развитую страну и 46 малых островных развивающихся государств. В анализ были включены только данные после 2016 года.
При этом большинство развивающихся экономик остаются незащищёнными и не готовыми к новым технологическим реалиям. Менее трети из них приняли национальные стратегии в области ИИ, страдая от острого дефицита исследовательской базы, вычислительных ресурсов и профильных навыков. Без активных национальных реформ и международной поддержки в сфере инфраструктуры, финансирования и передачи знаний технологии ИИ не сократят, а лишь усугубят отставание и приведут к ещё большей изоляции НРС от глобальной цифровой торговли.
Многосторонние правила торговли услугами не успевают за цифровой экономикой
Многосторонние правила ВТО в сфере цифровой торговли в основном разрабатывались до цифровой эры, а исторический мораторий 1998 года на таможенные пошлины для электронных передач окончательно истёк в марте 2026 года на 14-й Министерской конференции (МК-14) из-за отсутствия консенсуса. В результате центры нормотворчества сместились на плюрилатеральный и региональный уровни: хотя 66 членов ВТО продвинули Соглашение об электронной коммерции, а 24 страны отдельно взяли на себя обязательство сохранить мораторий, участие стран остаётся крайне неравномерным. При этом национальные ограничения торговли цифровыми услугами на базе режима наиболее благоприятствуемой нации в 2016-2022 годах мало изменились, демонстрируя существенный разрыв между развитыми странами, развивающимися регионами и НРС.
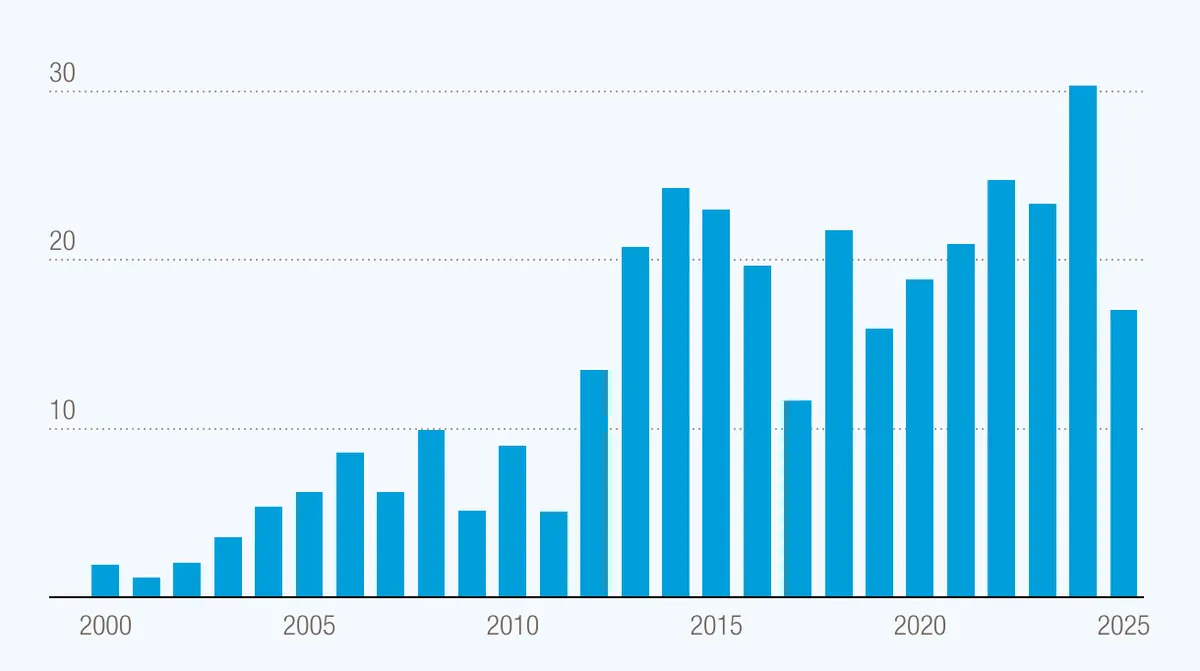
Нарастающее число двусторонних и региональных преференциальных торговых соглашений (ПТС) привело к высокой фрагментации правил. Из 487 ПТС, подписанных в период с 2000 по 2025 год, 55 % содержат положения о цифровой торговле, 39 % — об исключениях, а 38 % — о защите персональных данных. С 2020 года в соглашения с цифровыми нормами вошли 90 % развитых стран, 62 % всех развивающихся стран и 66 % НРС. Наложение этих договорённостей друг на друга создаёт сложную нормативную среду, соблюдать правила которой особенно тяжело МСП. Чтобы извлечь реальную выгоду из реформ, развивающимся экономикам критически важно укреплять аналитический и переговорный потенциал своих торговых ведомств для согласования цифровых обязательств с национальными приоритетами развития, подчеркнули исследователи.
Среднее количество положений о цифровой торговле в преференциальных торговых соглашениях по годам подписания, 2000-2025 гг.
Источник: ЮНКТАД на основе положений торговых соглашений об электронной коммерции и данных
Примечание. На рисунке показано среднее количество положений о цифровой торговле, не связанных с интеллектуальной собственностью, на одно соглашение о преференциальной торговле (СПТ) в зависимости от года подписания. Расчёт не включает переменные, связанные с интеллектуальной собственностью. Присоединения исключены, и каждое СПТ учитывается один раз, без учёта количества сторон.
Превращение сервисизации в возможности требует целевых действий
Торговля услугами приобретает всё большее значение для экономической диверсификации, роста производительности, технологического обновления и интеграции в глобальные цепочки создания стоимости. Тем не менее, многие развивающиеся страны, особенно НРС, остаются лишь незначительно вовлечёнными в эти процессы. Реализация потенциала развития торговли услугами потребует действий по трём направлениям: улучшение данных, укрепление цифрового фундамента и более инклюзивное международное сотрудничество.
Во-первых, более точные измерения необходимы для повышения эффективности политики. Развивающиеся страны не могут разрабатывать эффективные стратегии в сфере услуг, оценивать вклад сервисизации в конкурентоспособность или вести переговоры по торговым соглашениям со знанием дела без надёжных данных. Однако многим развивающимся странам не хватает статистики на уровне предприятий, двусторонних данных и показателей торговли с добавленной стоимостью, необходимых для оценки вклада услуг в торговлю и развитие. Правительствам необходимо укрепить сбор полностью детализированных данных о торговле услугами в разрезе партнёров и секторов, инвестировать в потенциал измерения торговли по способам поставки и лучше использовать существующие административные источники данных, такие как налоговая отчётность и опросы предприятий. На международном уровне техническая помощь и наращивание потенциала национальных статистических служб, включая финансовую поддержку, цифровые инструменты и обмен передовым опытом по линии «Юг-Юг», имеют центральное значение для устранения этих пробелов.
Во-вторых, инфраструктура и навыки незаменимы для расширения участия в современной торговле услугами. Доступная по цене и надёжная широкополосная связь, цифровые платёжные системы, механизмы цифровой идентификации и цифровые навыки всё больше определяют, смогут ли компании выходить на цифровые рынки и конкурировать на них. Поэтому национальные стратегии должны ставить в приоритет качество связи и цифровые навыки наряду с нормативно-правовой базой, упрощающей цифровые транзакции. Однако для многих развивающихся стран и НРС слабый институциональный потенциал и нехватка финансирования остаются главными ограничениями. Содействие развитию и международное сотрудничество могут поддержать инвестиции в цифровую инфраструктуру и кадры, помогая правительствам оценивать последствия обязательств по цифровой торговле для развития, обеспечивать их соответствие внутреннему законодательству и последовательно внедрять изменения с учётом национальных возможностей.
В-третьих, международное сотрудничество остаётся необходимым условием для того, чтобы глобальная цифровая экономика развивалась инклюзивным образом. Поскольку правила цифровой торговли всё чаще формируются через региональные и плюрилатеральные инициативы, большая прозрачность, регуляторное сотрудничество и совместимость систем могут помочь снизить фрагментацию политики, сохраняя при этом законные цели государственной политики. В то же время развивающимся странам и, в частности, НРС необходимо обеспечивать содержательное участие в этих процессах, чтобы создаваемые правила отражали различные потребности уровней развития, институциональные возможности и регуляторные приоритеты. Инклюзивный подход к нормотворчеству является обязательным условием для создания более понятной и предсказуемой мировой среды цифровой торговли, резюмировали авторы обзора.
Торговля услугами расширяется, но возможности распределяются неравномерно. Улучшение данных, укрепление инфраструктуры и навыков, а также более инклюзивное участие в международном торговом нормотворчестве будут иметь решающее значение для того, чтобы развивающиеся страны, особенно НРС, смогли трансформировать растущее значение услуг в устойчивый рост производительности, конкурентоспособности и общего уровня развития.