Итоги валютного, долгового и денежного рынков за неделю
Как завершение налоговой недели отразится на тенге.
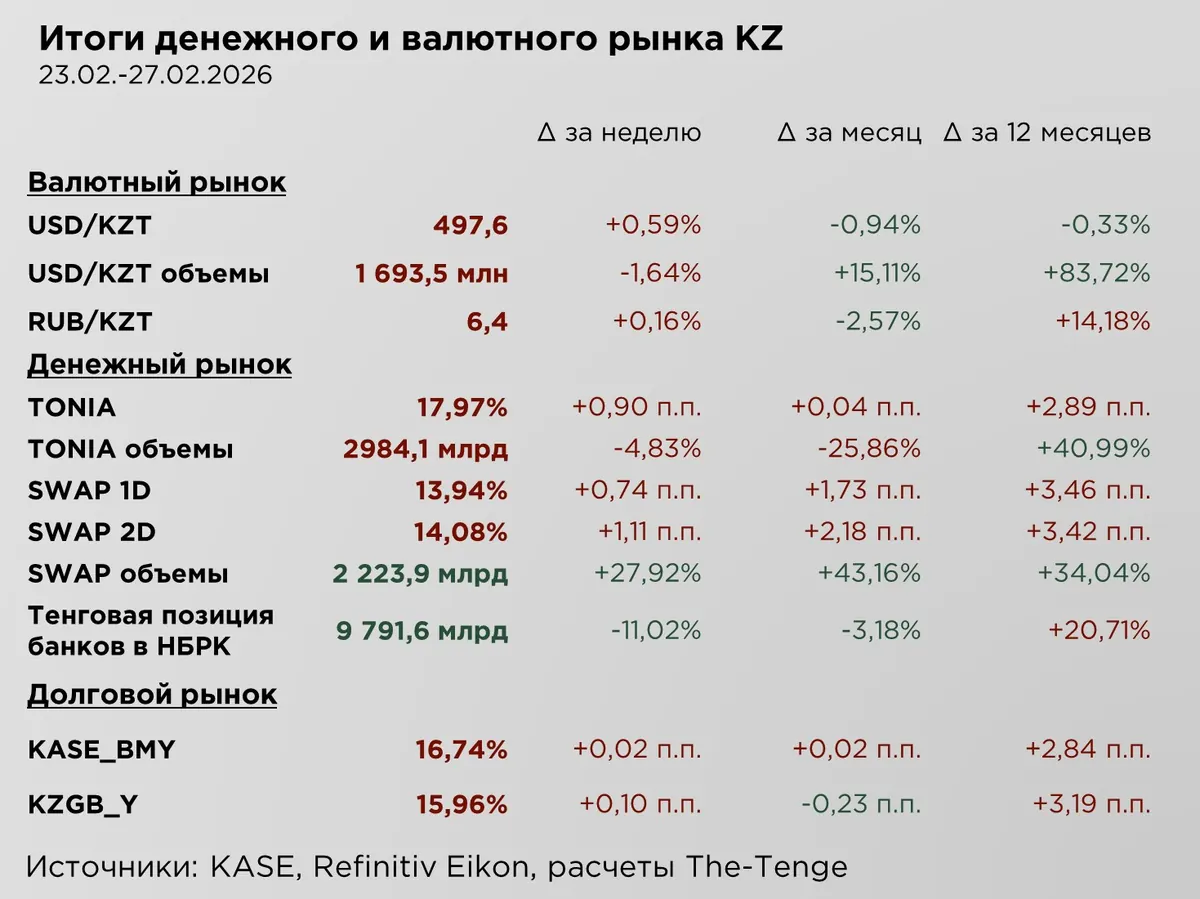
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Прошлая неделя отметилась корректировкой курса, тенге ослаб на 0,59 % или на ₸2,9 за $1, составив ₸497,6 за $1. Внутринедельная динамика была более волатильной — в отдельные дни котировки поднимались до ₸501,8 за $1. При этом совокупный объём торгов на KASE, несмотря на завершение налоговой недели, снизился только на 1,6 %, а по отношению к прошлому году — по-прежнему оставаясь значительно выше.
После заметного укрепления в период налоговых платежей, когда предложение иностранной валюты со стороны экспортёров традиционно возрастает, рынок перешёл в фазу естественной коррекции. С завершением налоговой недели объёмы обязательной продажи экспортной выручки сократились, что ослабило уровень избыточного предложения валюты и создало предпосылки для плавного отката курса.
Внешний фон остаётся неоднозначным. С одной стороны, наблюдается рост мировых цен на нефть, что традиционно формирует поддержку для тенге, с другой стороны, некоторое укрепление доллара США на глобальном рынке частично нивелирует этот позитивный эффект.
В случае же дальнейшего обострения геополитических конфронтаций, вероятно усиление спроса на доллар как на защитный актив, что может привести к сужению премии за риск по тенговым активам и ослаблению потенциала кэрри-трейда.
В связи с конфликтом Иран-США на рынке также растёт неопределённость, что провоцирует переход инвесторов к режиму risk off. Это зачастую выражается в активном сокращении различных риск позиций и особенно — вложений в развивающиеся рынки и локальные валюты. Учитывая значительный рост доли нерезидентов в спросе на тенговые облигации и их влияние на курс в последние месяцы, их отток, даже частичный, может стать достаточно ощутимым фактором негативного влияния на курс, несмотря на рост цены на нефть.
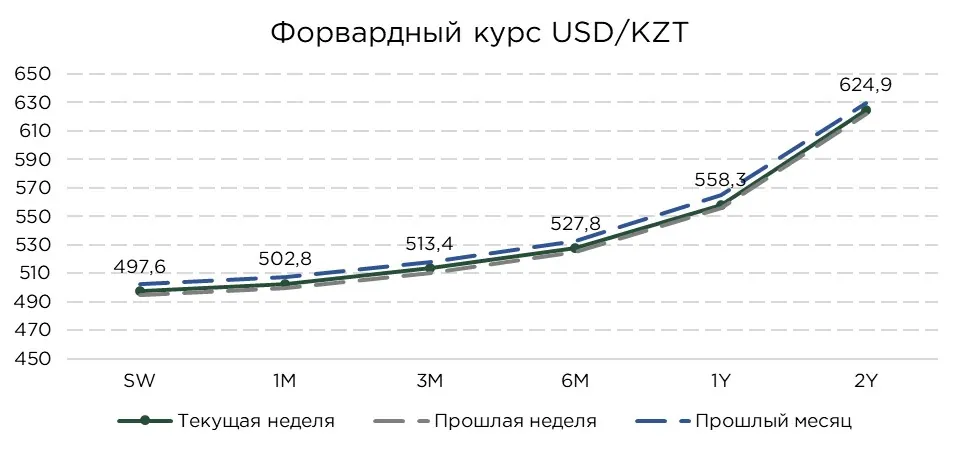
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Текущие условия и конфигурация денежного рынка указывают на постепенное ослабление факторов, ранее обеспечивавших устойчивую поддержку национальной валюте.
Укрепление, зафиксированное на прошлой неделе, носило преимущественно ожидаемый и технический характер. Рынок заранее закладывал рост предложения иностранной валюты в период налоговых платежей, когда экспортёры традиционно конвертируют часть валютной выручки для исполнения обязательств перед бюджетом. В условиях ограниченного встречного спроса и сезонно низкой импортной активности, это привело к локальному усилению тенге. Однако, по мере завершения налогового периода и нормализации объёмов предложения валюты, эффект избыточного предложения постепенно исчерпывается.
Предстоящий весенний сезонный рост экономической и импортной активности создаст дополнительный спрос на валюту, при этом необходимо учитывать параллельное сокращение валютной экспортной выручки из-за продолжающихся перебоев с добычей и транспортировкой нефти.
Текущий уровень форвардных котировок сложился выше значений предыдущей недели, за счёт роста доходностей безрисковых активов номинированных в долларах США против тенговых доходностей. Расчётный форвардный диапазон предполагает ослабление тенге до ₸528–558 за $1 на горизонте 6–12 месяцев.
Денежный рынок
На денежном рынке фиксируется рост напряжённости. Ставка однодневного РЕПО повысилась на 0,9 п.п., достигнув 17,97 % и приблизившись к уровню базовой ставки, при сокращении объёмов операций на 4,8 %. Что указывает на некоторый дефицит свободного тенге и рост риск премий в моменте. Параллельно отмечается сокращение тенговых резервов БВУ на 11,0 %.
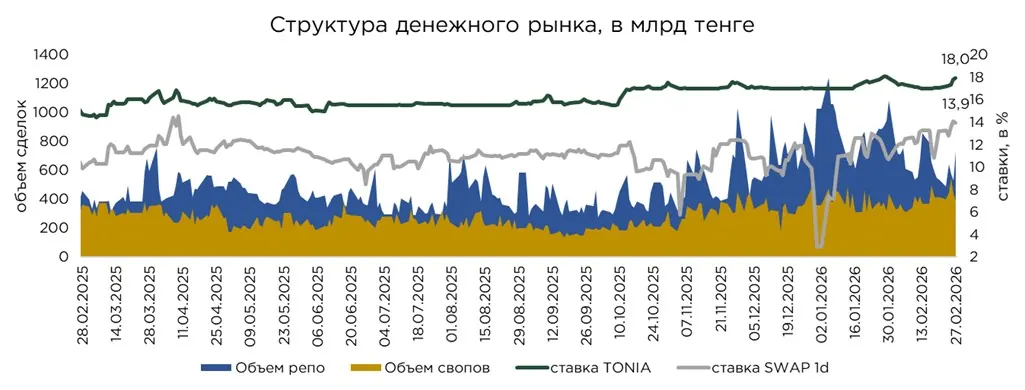
Ставки по валютным свопам продемонстрировали рост: по однодневным операциям на 0,7 п.п., по двухдневным на 1,1 п.п.. Одновременно объёмы торгов увеличились на 27,9 %.
Таким образом, банки и крупные участники рынка предпочитают привлекать тенге через своп-механизмы, не выходя из валютной позиции. Подобная динамика косвенно отражает нежелание фиксировать продажу иностранной валюты по текущему курсу и более активные ожидания по ослаблению курса в будущем.
Долговой рынок
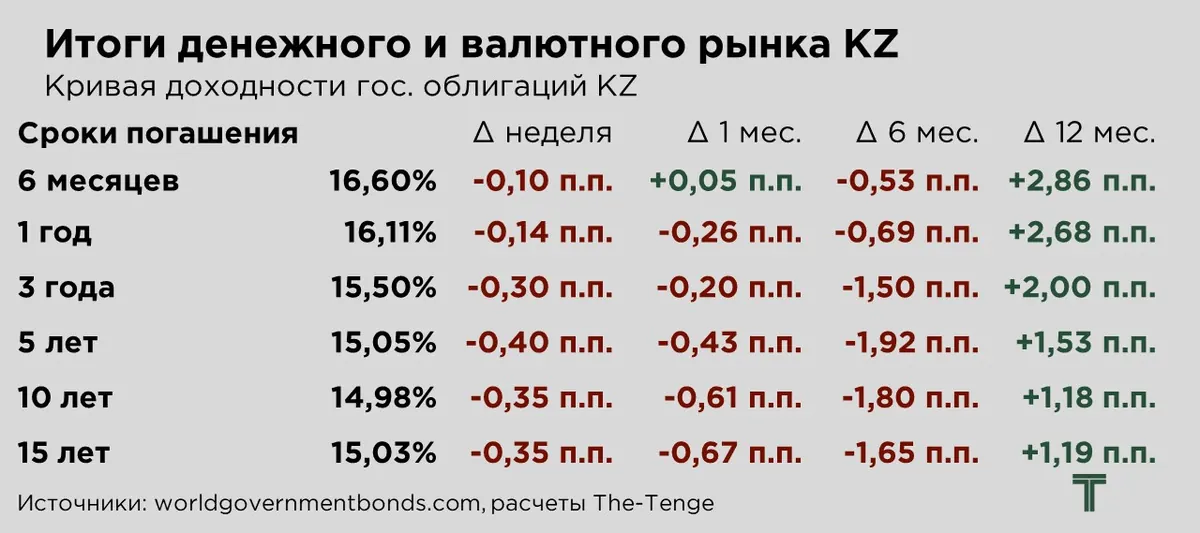
На рынке государственных ценных бумаг фиксируется расширение спроса по всей длине доходностной кривой. Доходности снизились как в краткосрочном, так и в средне- и долгосрочном сегментах, что указывает на устойчивый приток ликвидности в тенговые инструменты.
При этом, общая конфигурация кривой по-прежнему остаётся близкой к прямой, но со всё более явными признаками инверсии. Рынок не закладывает сценария резкого смягчения денежно-кредитной политики, равно как и не ожидает дополнительного ужесточения на ближайшем заседании НБРК.
Короткий конец кривой остаётся жёстко привязанным к уровню базовой ставки и параметрам денежного рынка. Его динамика во многом определяется операционными условиями ликвидности и решениями регулятора. В то же время, в доходности длинного сегмента по-прежнему сохраняется премия за инфляционный риск на горизонте свыше 10 лет. Стабильный интерес к ГЦБ поддерживается как со стороны локальных институциональных инвесторов, так и нерезидентов.
Индикатор доходности корпоративных облигаций основной площадки KASE (BMY) продемонстрировал незначительный рост на 0,02 п.п.. Несмотря на скромный масштаб изменения, сам вектор движения указывает на умеренное расширение премии за кредитный риск и более сдержанную позицию инвесторов в отношении корпоративного сегмента.
Отметим, что рынок не транслирует динамику государственных бумаг в корпоративные спреды автоматически. Снижение доходностей по ГЦБ не приводит к синхронному удешевлению фондирования для частных заёмщиков.
Одновременно индикатор доходности государственных ценных бумаг KZGB_Y увеличился на 0,10 п.п..
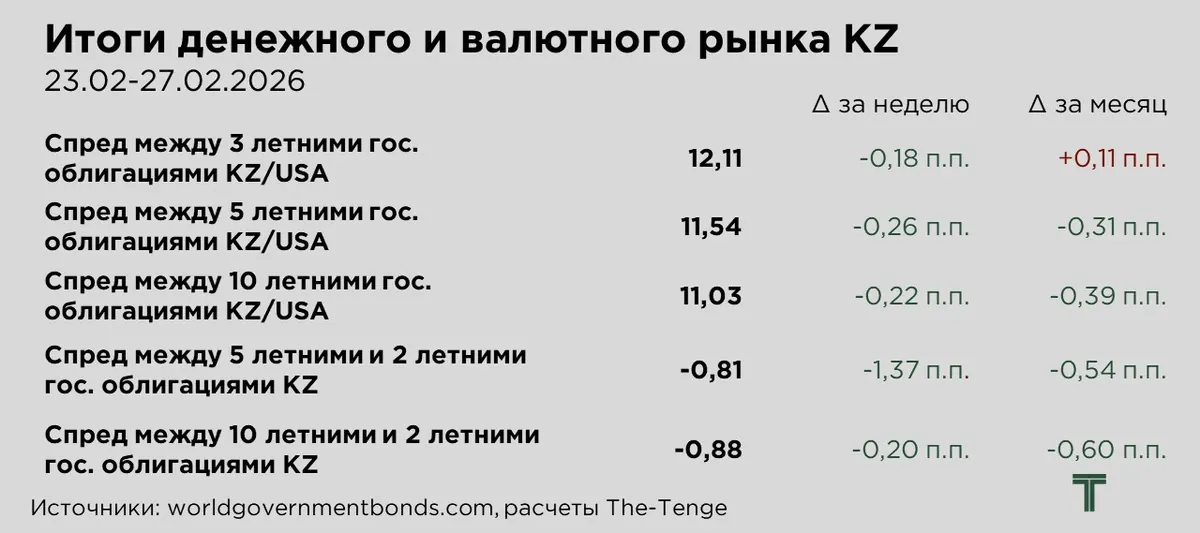
На фоне продолжающегося снижения доходностей по казахстанским государственным облигациям, фиксируется постепенное сужение спреда к доходностям казначейских бумаг США. Расширенный дифференциал в предыдущие периоды выступал одним из ключевых факторов поддержки тенге через канал кэрри-трейда. По мере его сужения относительная привлекательность тенговых активов для нерезидентов несколько снижается, особенно в условиях сохраняющейся глобальной неопределённости и высокой чувствительности капитала к долларовой ликвидности.
Параллельно на внутреннем рынке вновь продолжилось расширение спреда между 10- и 2-летними государственными облигациями, а также между 5- и 2-летними бумагами.
Внешние условия
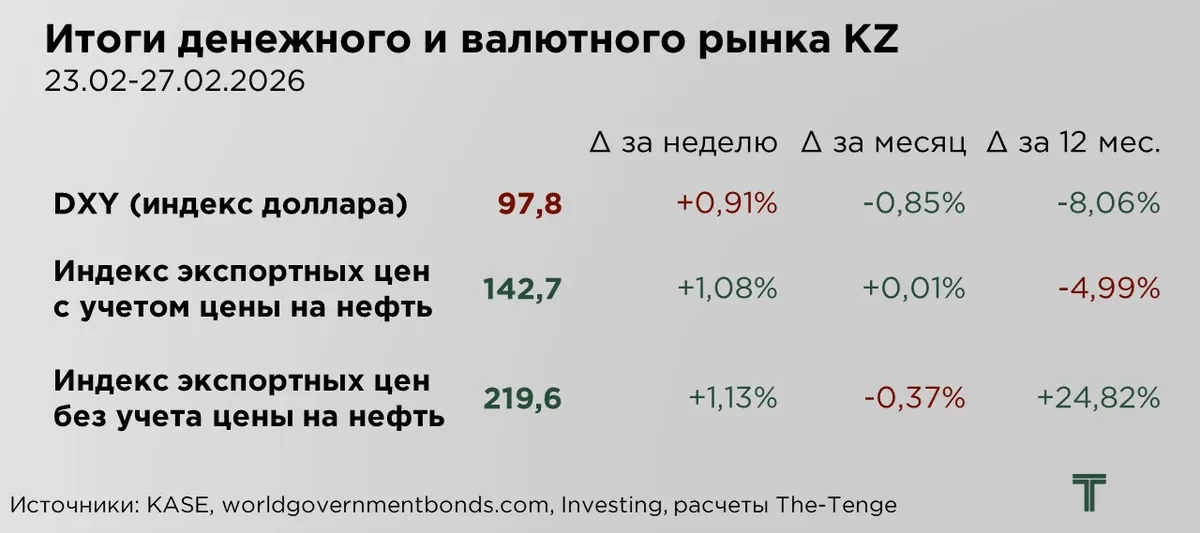
Среди внешнеэкономических условий отмечается прирост индекса доллара на 0,9 %. Поддержку доллару оказали два ключевых фактора — рост геополитической напряжённости и более жёсткая риторика Федеральной резервной системы. Обострение геополитических рисков традиционно усиливает приток капитала в доллар как в глобальный резервный актив. В условиях повышенной неопределённости инвесторы перераспределяют ликвидность в инструменты с минимальным кредитным и валютным риском.
Одновременно рынок переоценивает вероятность дальнейшего ужесточения политики ФРС. По итогам январского заседания «несколько» членов Комитета по операциям на открытом рынке (FOMC) указали на готовность рассмотреть возможность дополнительного повышения процентных ставок в случае сохранения устойчиво высокой инфляции. Подобная риторика усиливает ожидания более длительного периода высоких ставок.
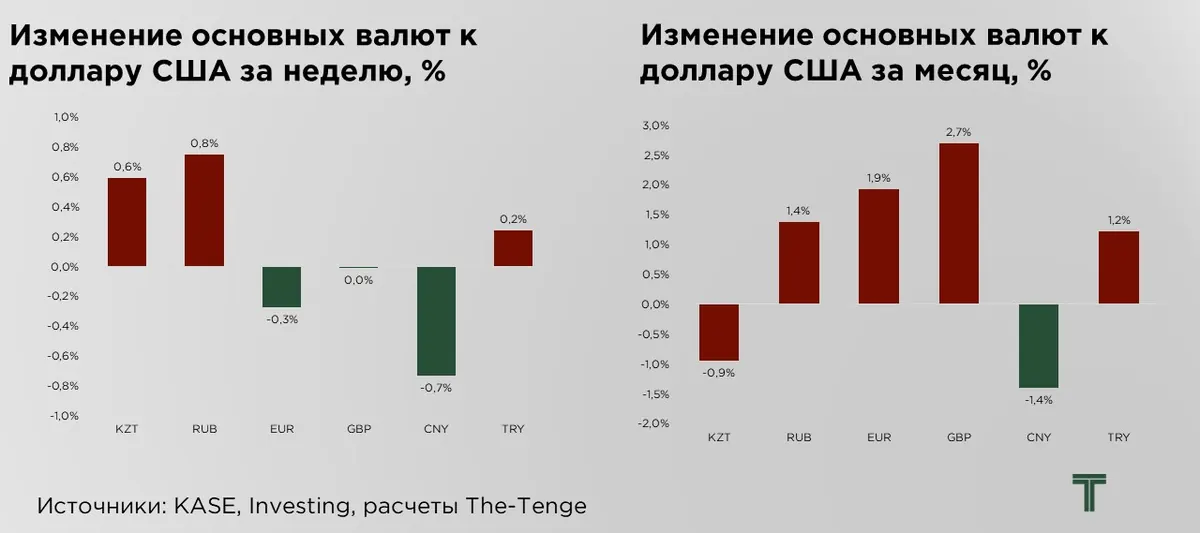
По итогам прошедшей недели российский рубль продемонстрировал умеренное ослабление на 0,8 %. Ключевым структурным драйвером дальнейшей динамики может стать ужесточение параметров бюджетного правила. Анонсированное Минфином снижение цены отсечения означает, что при текущих котировках нефти больший объём нефтегазовых доходов будет направляться в резервы, а не конвертироваться в рубли для финансирования текущих расходов. Соответственно, объём продаж иностранной валюты на внутреннем рынке сократится.
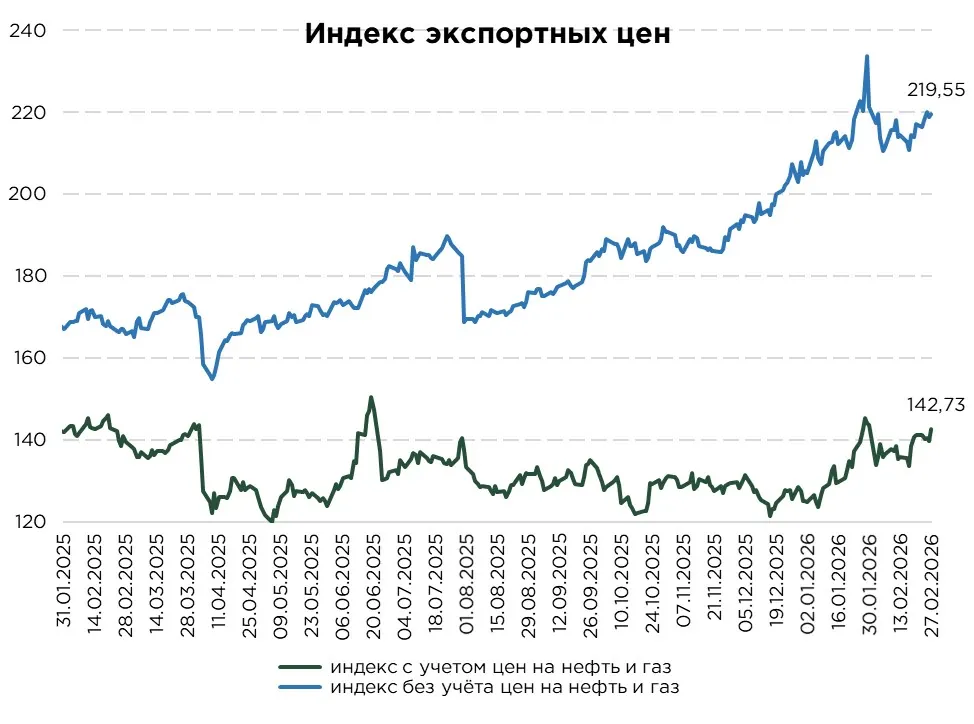
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа увеличился на 1,1 %. Ключевым драйвером выступило усиление геополитической напряжённости на Ближнем Востоке. Переговорный процесс между Ираном и США фактически зашёл в тупик, что повысило премию за риск в нефтяных ценах. Рынок закладывает вероятность дальнейшей эскалации конфликта, особенно с учётом событий выходных дней. В случае расширения конфронтации диапазон потенциальных колебаний предложения нефти остаётся крайне широким: по оценкам участников рынка, добыча может сократиться вплоть до 10 млн баррелей в сутки в стресс-сценарии.
В центре внимания инвесторов остаётся Ормузский пролив — стратегический узел мировой торговли энергоресурсами. Любые перебои в поставках через данный маршрут способны вызвать резкий, хотя и, вероятно, краткосрочный скачок цен.
Параллельно индекс экспортных цен без учёта нефти и газа также увеличился на 1,1 %, что указывает на поддержку со стороны несырьевого сегмента. В частности, смягчение санкционного давления в отношении Китая создало более благоприятные условия для экспорта металлопродукции. Дополнительным фактором неопределённости остаётся торговая политика США: администрация предложила ввести 15-процентную пошлину после решения Верховного суда, ограничившего применение взаимных тарифов, инициированных Дональдом Трампом.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/vliyanie-nalogovoi-nedeli-na-kurs-tenge