Эффект китайской бабочки
Три сценария китайского экспорта и его влияние на мировую экономику
В Китае наблюдается высокий рост кредитования в производственном секторе, цены на экспортную продукцию падают, а доля Поднебесной на мировом рынке экспортных товаров существенно выросла. В данной статье THE TENGE вкратце объяснил работу авторов Алистера Дьеппа, Ивана Франковича и Ми Лю, в которой оцениваются возможные побочные эффекты от Китая для США и еврозоны. В сценарии кредитного бума в обрабатывающей промышленности рост китайского спроса и цен на сырьевые товары приведёт к небольшому повышению инфляции в США и еврозоне. Напротив, сценарий, в котором снижение внутреннего спроса в Китае компенсируется субсидированным экспортом, предполагает значительные дезинфляционные побочные эффекты. Если расширить этот сценарий и предположить, что все страны, кроме еврозоны, ответят торговыми барьерами, то влияние на инфляцию в еврозоне будет ещё более значительным.
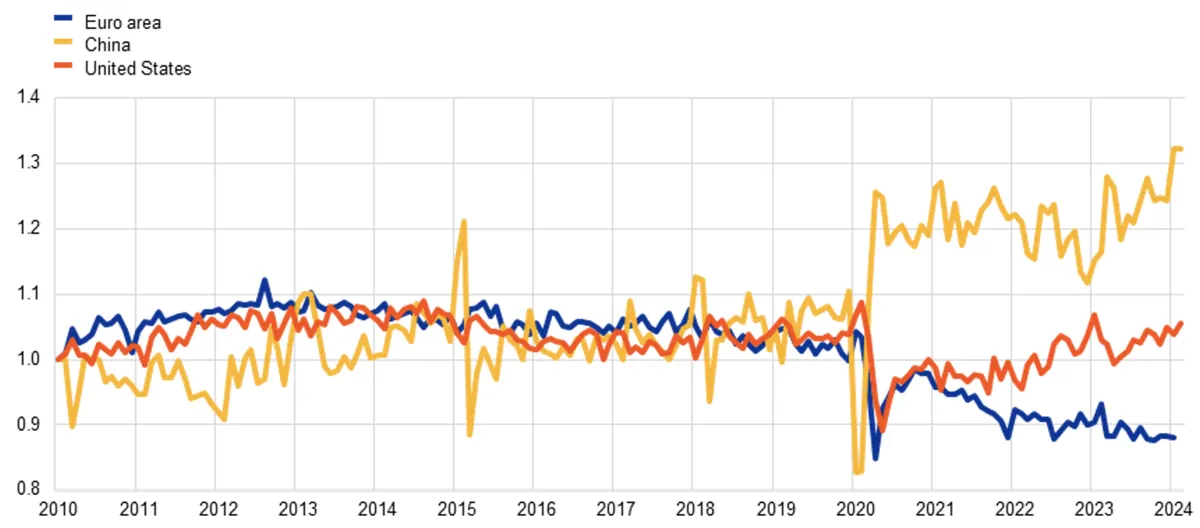
Сектор недвижимости Китая, находящийся в затруднительном положении, был определён как ключевой риск для перспектив роста страны и, учитывая продолжающуюся коррекцию сектора, ожидается, что рост КНР постепенно замедлится в течение следующих трёх лет. Однако сектор обрабатывающей промышленности расширяется благодаря мерам поддержки. Более того, доля экспортного рынка Китая остаётся выше допандемийного уровня (рисунок 1). Первоначально это объяснялось тем, что Китай занимал лидирующие позиции по продукции, востребованной во время пандемии. Однако, несмотря на обратный эффект от пандемии в глобальном масштабе, доля Китая на мировом рынке с начала 2023 года увеличилась примерно на 18 %, в то время как цены на экспортные товары ещё больше снизились. В нескольких ключевых секторах, таких как автомобилестроение, Китай стал чистым экспортёром. Это отличает Китай как от США (чья доля рынка вернулась к уровню, существовавшему до пандемии), так и от еврозоны, которая ещё не полностью возместила потери своей доли рынка, понесённые с 2020 года.
Рисунок 1. Доли экспортного рынка
(индексы объёма, трёхмесячная скользящая средняя, январь 2010 г. = 100)
Источники: CPB World Trade Monitor, Eurostat (через Haver Analytics) и расчёты сотрудников ЕЦБ.
Примечание: показатели относятся к долям экспортного рынка в объёмах мировых товаров. Все ряды сезонно скорректированы Haver Analytics. Последние наблюдения относятся к февралю 2024 года.
Сильные позиции Китая в экспорте также могут быть связаны с широким использованием субсидий. ОЭСР (2023) приводит оценки экспортных субсидий в КНР, обнаруживая, что они составляют 3 % доходов промышленных компаний (включая косвенные субсидии), что значительно превышает средний показатель по странам ОЭСР (<0,2 %). Такие экспортные субсидии значительно увеличили экспорт среди стран G20 с развивающейся рыночной экономикой. Это вызывает у торговых партнёров Китая опасения по поводу возможного дальнейшего наращивания этих субсидий для увеличения экспорта и компенсации слабого внутреннего спроса. США, Япония и некоторые страны с развивающимися рынками (например, Индия) сократили свою долю импорта из Китая с 2015 года, в то время как еврозона увеличила свою долю, что создаёт дополнительный риск того, что относительно открытая для торговли европейская экономика окажется непропорционально затронутой субсидированным экспортом из Китая. Тем не менее, сокращение импорта из Китая в США может преувеличивать сокращение их двусторонней торговли, поскольку общие торговые партнёры, такие как Мексика и Вьетнам, всё чаще выступают в качестве посредников, чтобы избежать двусторонних тарифов.
Авторы рассмотрели три сценария: (1) Китай достигает более высоких темпов роста за счёт кредитной поддержки производственного сектора, тем самым стимулируя внутренний и внешний спрос по мере удешевления экспорта; (2) снижение внутреннего спроса в Китае из-за более резкого спада в жилом секторе частично компенсируется более высоким экспортом, поддерживаемым субсидиями; и (3) аналогичен второму сценарию, но предполагается, что все экономики, за исключением еврозоны, повышают торговые барьеры против Китая в ответ на субсидируемый экспорт. Таким образом, в этом сценарии Китай сосредоточится на обеспечении роста за счёт более высокого экспорта в еврозону.
Во всех рассматриваемых сценариях падение экспортных цен Китая оказывает прямое понижательное воздействие на импортные цены в еврозоне и США через конечный и промежуточный импорт. Они также ослабляют внешний спрос в еврозоне и США через канал конкурентоспособности, поскольку торговые партнёры двух экономик перенаправляют свой импортный спрос в сторону Китая. Также существует канал переключения внутренних расходов, при котором внутренние потребители переходят на более дешёвый импорт товаров из Китая. Это ещё больше снижает спрос на товары отечественных предприятий, оказывая давление на цены производителей, а, следовательно, и на инфляцию из-за меньшего спроса на рабочую силу и заработную плату. В конечном итоге, на цены услуг также влияют более низкая заработная плата и затраты на промежуточные товары. Изменения спроса на товары из Китая также повлияют на мировой спрос и цены на сырьевые товары, что также отразится на инфляции в еврозоне.
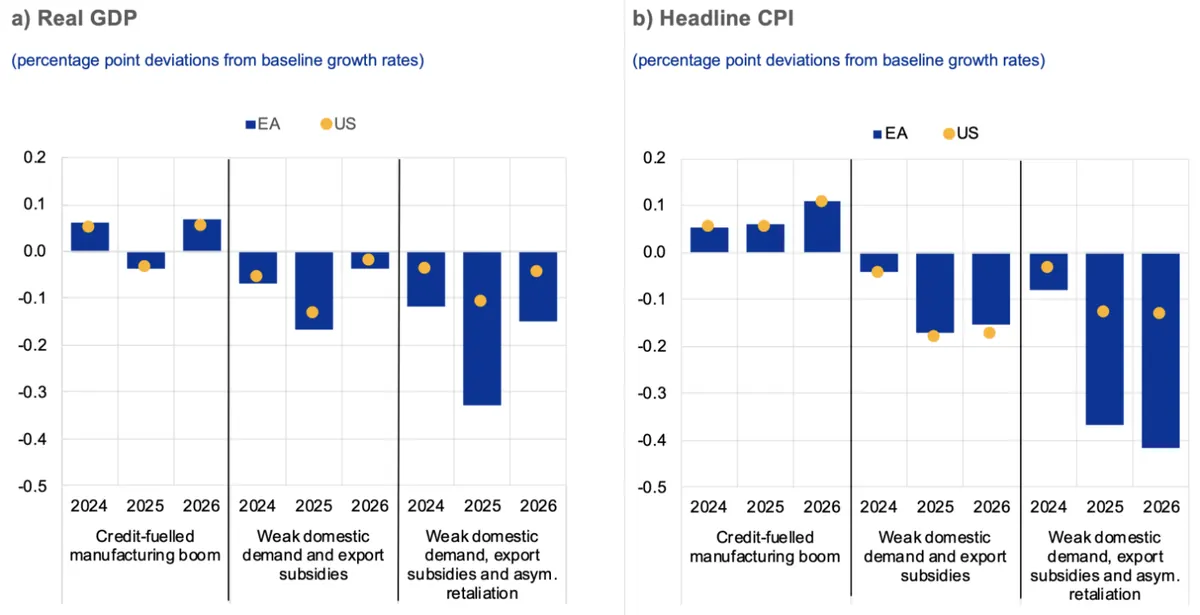
В сценарии «производственного бума, вызванного кредитованием», влияние на ВВП и инфляцию для еврозоны и США является положительным, но относительно незначительным (Рисунок 2).
С точки зрения влияния на ВВП: негативное воздействие на конкурентоспособность из-за снижения экспортных цен в Китае, которое приводит к сокращению как внутреннего производства, так и внешнего спроса в еврозоне и США, компенсируется растущим спросом со стороны Китая.
Аналогично, влияние более низких цен на неэнергетический импорт компенсируется более высокими ценами на нефть и более высоким спросом (как за счёт более высокого спроса со стороны Китая, так и за счёт косвенных эффектов), а влияние на инфляцию в США и еврозоне оказывается незначительно положительным.
Рисунок 2. Влияние на ВВП и ИПЦ еврозоны и США
Источник: расчёты сотрудников ЕЦБ с использованием ECB-Global.
Примечание: сценарии смоделированы в модели ECB-Global с экзогенной денежно-кредитной политикой EA/US.
Во втором сценарии с вялым внутренним спросом и экспортными субсидиями Китай действительно может экспортировать дезинфляцию. В этом сценарии снижающий инфляцию эффект экспортных субсидий усиливается из-за более низкой глобальной активности и снижения внешнего спроса в США и еврозоне по мере того, как экономика Китая переживает спад. Внешний спрос падает сильнее в США, поскольку американский доллар укрепляется из-за эффекта «бегства в безопасные активы» на фоне глобального спада. Инфляция цен на неэнергетический импорт падает до 70 базисных пунктов в США и немного меньше в еврозоне (поскольку цены на импорт, номинированные в долларах США, падают меньше в евро). Совокупное воздействие более низкого спроса и более низких экспортных цен в Китае оказывает давление на реальный ВВП и инфляцию как в еврозоне, так и в США. Вследствие этого, влияние на рост в еврозоне оценивается в 0,17 процентных пункта в 2025 году, что лишь немного выше, чем 0,13 процентных пункта, прогнозируемых для США.
Значительно более высокая открытость торговли в еврозоне предполагает более серьёзное снижение её ВВП по сравнению с США. Однако укрепление доллара в этом сценарии подразумевает дополнительное снижение американского экспорта. Инфляция потребительских цен при условии, что денежно-кредитная политика является экзогенной (независимой от внешних факторов), будет примерно на 20 базисных пунктов ниже для обеих экономик в 2025 году. Влияние на ИПЦ США оказывается похожим на влияние на еврозону, также потому, что косвенное воздействие США на китайский импорт остаётся больше, чем прямое воздействие, рассмотренное ранее.
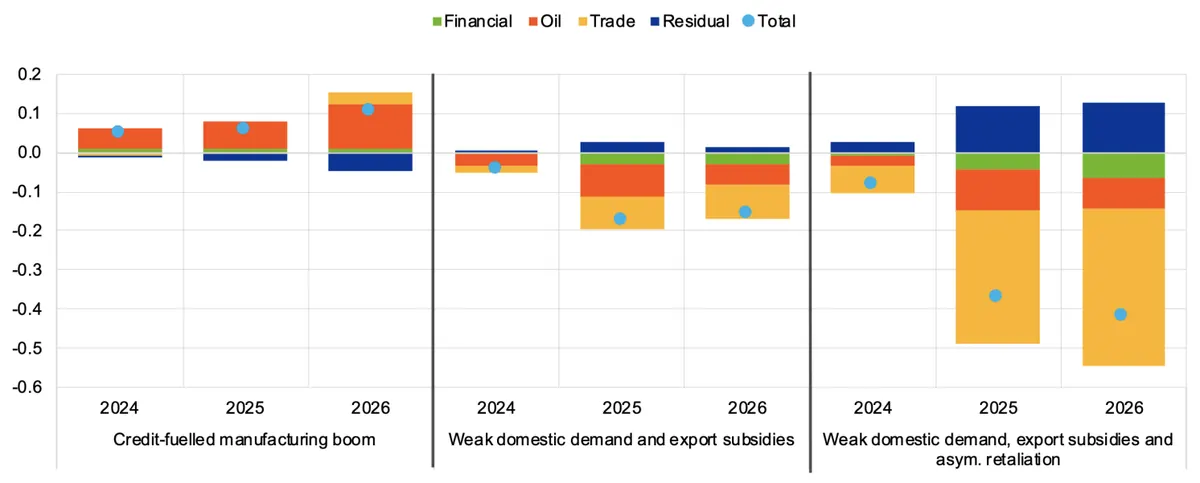
Третий сценарий с вялым внутренним спросом, экспортными субсидиями и асимметричными ответными мерами влечёт за собой наибольшие негативные последствия для роста еврозоны, который падает на 0,3 процентных пункта в 2025 году, поскольку дешёвый экспорт Китая ориентирован на еврозону, вытесняя тем самым её внутреннее производство. Существует также негативное влияние на США из-за перенаправления торговли в еврозону, поскольку последняя получает выгоду от более дешёвых импортных товаров из Китая. Этот же эффект помогает смягчить негативное воздействие дешёвого китайского экспорта на ВВП еврозоны. Инфляция потребительских цен в еврозоне падает почти на 40 базисных пунктов в этом сценарии. Разделение влияния на инфляцию в еврозоне по каналам передачи (Рисунок 3) показывает, что торговые связи играют главную роль во втором и третьем сценариях, в то время как финансовые связи менее важны. В первом сценарии цена на нефть увеличивается на 2,5 % по сравнению с базовым уровнем, а в двух других сценариях цена падает на аналогичную величину. В целом, изменения цен на нефть вносят значительный вклад в 10 базисных пунктов в инфляционный перенос на еврозону.
Рисунок 3. Влияние каналов передачи на общий индекс потребительских цен в еврозоне
(отклонения в процентных пунктах от базовых темпов роста)
Источники: расчёты сотрудников ЕЦБ с использованием ECB-Global.
Примечание: декомпозиция достигается путём запуска ECB-Global с соответствующим деактивированным каналом перетока. Остаток фиксирует взаимодополняемость между каналами.
Выводы
Результаты исследования показывают, что Китай действительно может экспортировать дезинфляционное давление в США и еврозону, если прибегнет к расширению экспортных субсидий для борьбы со слабым внутренним спросом. В отличие от этого, бум в обрабатывающей промышленности, вызванный кредитованием, скорее всего, окажет более слабое воздействие. Отметим, представленные здесь результаты относятся к совокупным экономическим последствиям. Вероятно, последствия будут различаться по секторам и регионам в США и еврозоне, поскольку политика роста Китая, скорее всего, будет направлена на конкретные отрасли обрабатывающей промышленности, в частности на производство электромобилей, электрооборудования и машин.
Оригинал: https://the-tenge.kz/articles/tri-stsenariya-kitaiskogo-eksporta