Депозиты в экономике: итоги месяца
Тенговые вклады населения и бизнеса обеспечили положительный прирост, в то время как валютные депозиты сократились, несмотря на плюсовую переоценку.
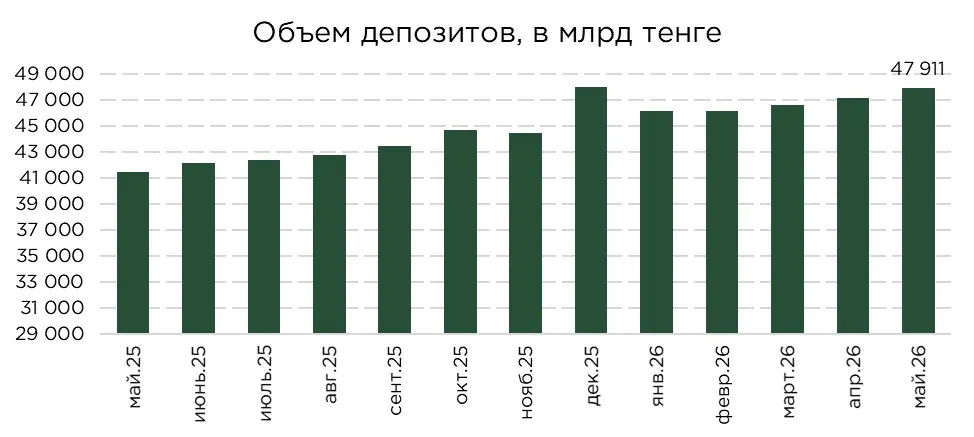
Объём депозитов в банковской системе по итогам мая составил ₸47,9 трлн, увеличившись за месяц на ₸770,9 млрд, или на 1,6 %. Майский прирост стал наиболее значительным с начала года и продемонстрировал частичное восстановление депозитной базы после слабой динамики первых месяцев.
Источник: НБРК
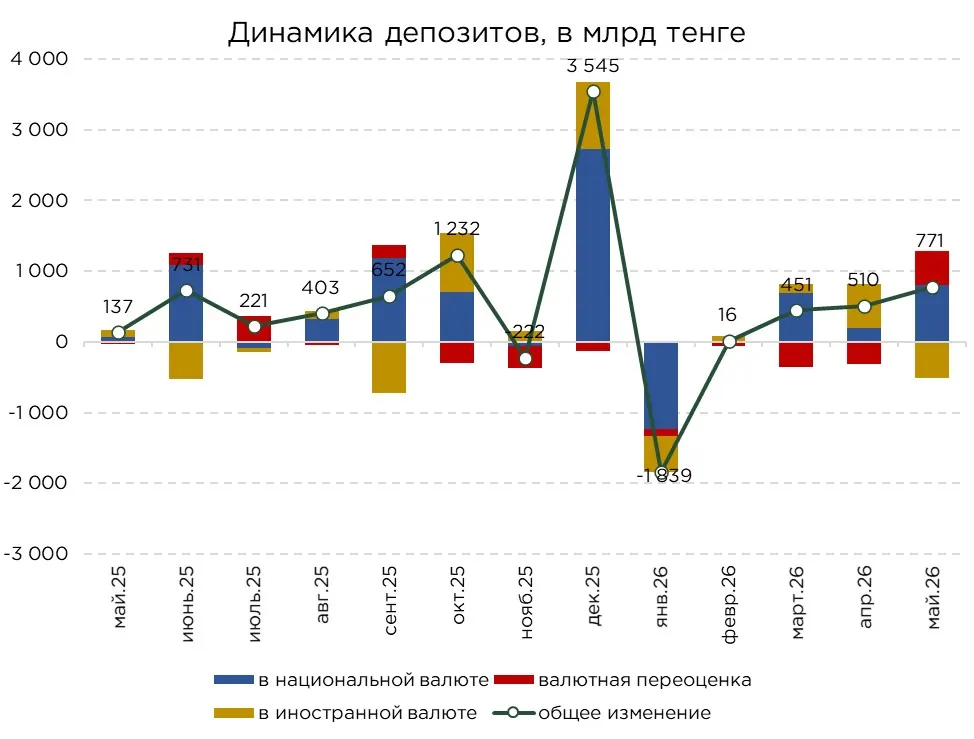
Основной вклад в майский прирост депозитного портфеля обеспечили депозиты в национальной валюте, увеличившись на ₸808,4 млрд. В то же время депозиты в иностранной валюте сократились на ₸37,5 млрд, что частично нивелировало общий положительный эффект со стороны тенговых вкладов.
Рост тенговых депозитов был сбалансированным и наблюдался как в корпоративном, так и в розничном сегментах. Средства юридических лиц в национальной валюте увеличились на ₸382,7 млрд, тогда как депозиты населения выросли на ₸425,7 млрд.
При этом валютные депозиты показали снижение, несмотря на положительный эффект валютной переоценки. За счёт изменения обменного курса их объём формально был поддержан на ₸478,3 млрд. Однако без учёта данного фактора фактический отток средств из валютных депозитов составил бы ₸515,9 млрд. В результате совокупное снижение валютных вкладов по итогам месяца достигло ₸37,5 млрд.
Источник: НБРК, расчёты THE TENGE
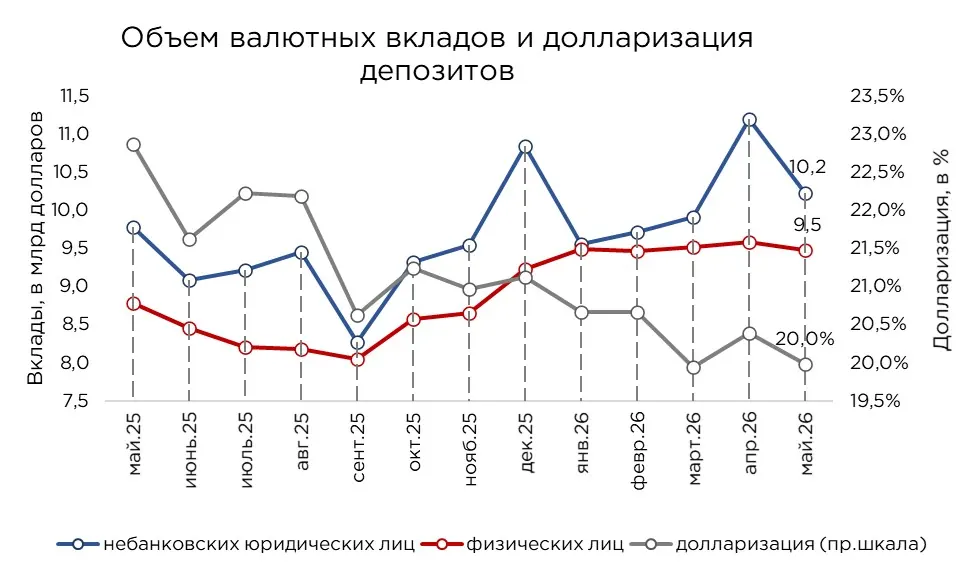
При пересчёте в доллары США объём депозитов в иностранной валюте по итогам мая составил $19,7 млрд. За месяц показатель сократился на 5,1 %, или на $1,1 млрд. Основное снижение пришлось на корпоративный сектор, где объём валютных депозитов уменьшился на 8,6 %, или на $1,0 млрд. В розничном сегменте сокращение было значительно более умеренным и составило 1,1 %, или около $0,1 млрд.
Снижение валютных депозитов, особенно со стороны корпоративного сектора, во многом связано с фактором налогового периода. В мае традиционно проходит большая налоговая неделя, в ходе которой экспортёры конвертируют часть валютной выручки в тенге для исполнения обязательств перед бюджетом.
При этом динамика розничных депозитов указывает на более устойчивое поведение населения. Несмотря на общее снижение валютной компоненты, объём средств на валютных счетах физических лиц остаётся значимым, указывая на сохранение негативных курсовых ожиданий и осторожного отношения вкладчиков к валютным рискам, даже на фоне высоких ставок по тенговым депозитам.
На этом фоне общий уровень долларизации депозитов снизился на 0,4п.п. и составил 20,0 %. В корпоративном сегменте долларизация сократилась до 24,0 %, уменьшившись на 1,2 п.п., что отражает эффект налоговой конвертации валютной выручки. В розничном сегменте, напротив, долларизация выросла на 0,3 п.п. и достигла 16,9 %.
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
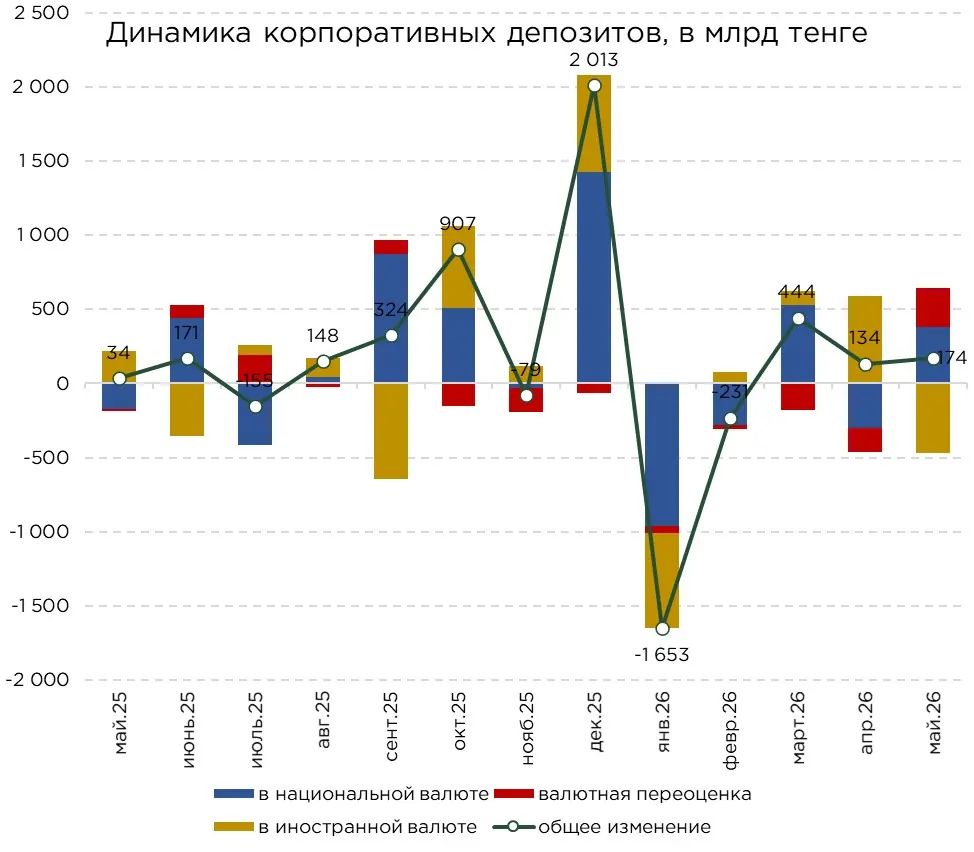
В мае корпоративный депозитный портфель увеличился на 0,8 %, или на ₸174,0 млрд. Если в апреле основной вклад в прирост депозитов обеспечивался за счёт притока средств в иностранной валюте, то в мае динамика была сформирована преимущественно тенговыми депозитами. За месяц объём корпоративных депозитов в национальной валюте вырос на ₸382,7 млрд.
При этом валютная часть корпоративного портфеля, напротив, сократилась. Положительная валютная переоценка составила ₸257,7 млрд, однако фактический отток средств из валютных депозитов достиг ₸466,4 млрд. В результате совокупный объём корпоративных депозитов в иностранной валюте снизился на ₸208,7 млрд.
В целом, текущая динамика выглядит особенно показательной с учётом благоприятной внешнеэкономической конъюнктуры. Высокие цены на сырьевые товары обычно поддерживают приток валютной выручки экспортёров и могут способствовать росту остатков на валютных счетах бизнеса. Однако в мае этот эффект был перекрыт налоговым фактором. Сокращение валютных депозитов при одновременном росте тенговых средств, отражает конвертацию части валютной выручки корпоративного сектора в национальную валюту для исполнения налоговых обязательств перед бюджетом в период большой налоговой недели.
Источник: НБРК, расчёты THE TENGE
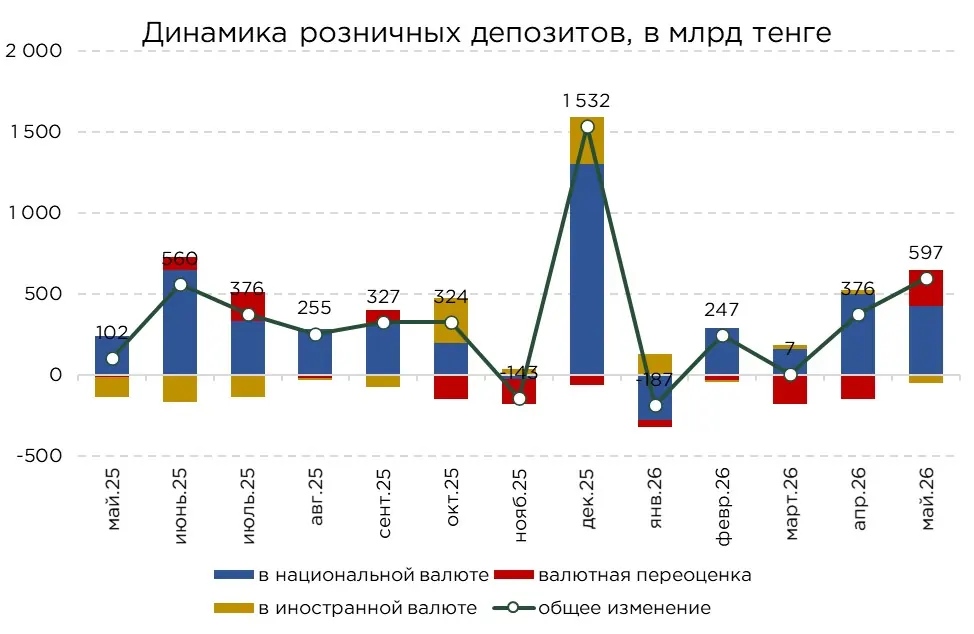
В мае розничные депозиты стали ключевым источником роста депозитного портфеля, обеспечив 77,4 % общего прироста. Увеличение наблюдалось как по тенговым, так и по валютным депозитам населения. Объём депозитов в национальной валюте вырос на ₸425,7 млрд.
По валютным депозитам населения динамика выглядит разнонаправленной. Без учёта валютной переоценки в розничном сегменте наблюдалось сокращение средств на ₸49,4 млрд. Однако положительная валютная переоценка составила ₸220,6 млрд, что позволило итоговому объёму депозитов в иностранной валюте увеличиться на ₸171,2 млрд.
Несмотря на постепенное снижение инфляции, реальные доходы населения всё ещё остаются под давлением, что ограничивает возможности для устойчивого накопления сбережений. Поэтому текущий прирост, вероятно, в большей степени связан не с массовым увеличением депозитной базы, а с поведением вкладчиков среднего сегмента, прежде всего, с остатками в диапазоне ₸15–50 млн.
В массовом сегменте потенциал прироста депозитов, напротив, остаётся ограниченным. Замедление потребительского кредитования и высокая долговая нагрузка снижают свободный денежный поток домохозяйств. В этих условиях часть населения всё чаще использует ранее накопленные средства на депозитах для финансирования текущего потребления и обслуживания обязательств.
Источник: НБРК, расчёты THE TENGE
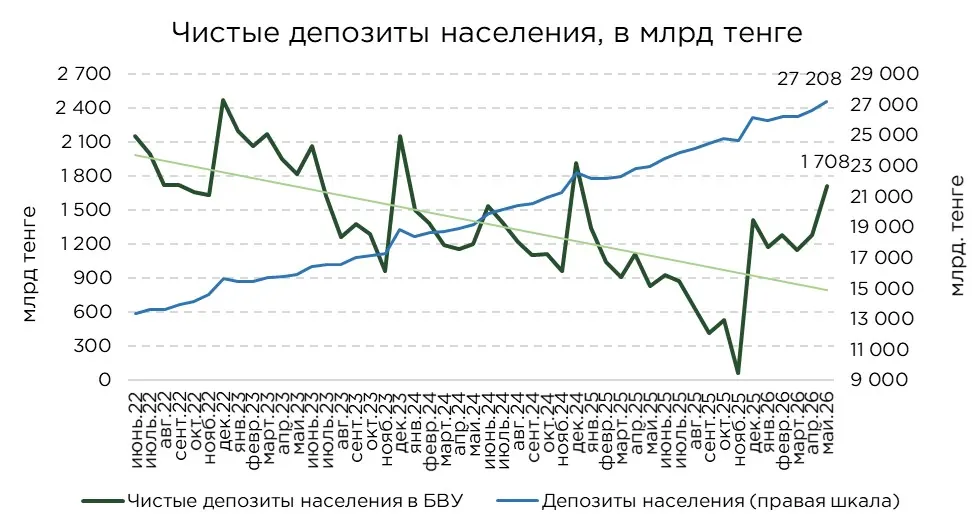
Майский прирост депозитов населения на фоне замедления темпов роста розничного кредитования привёл к заметному увеличению чистых сбережений населения. За месяц показатель вырос на 33,6 %, а в годовом выражении прирост составил 105,2 %. Текущее значение стало максимальным с начала 2025 года. В предыдущие периоды также наблюдались сезонные скачки чистых сбережений в мае, однако их масштаб, как правило, не превышал декабрьские значения. В текущем году ситуация отличается, майский уровень чистых сбережений заметно превысил показатели конца прошлого года.
В целом, текущая динамика указывает на изменение баланса между накоплением и заимствованием в розничном сегменте. С одной стороны, высокие ставки по тенговым депозитам продолжают поддерживать интерес населения к сберегательным инструментам. С другой стороны, замедление потребительского кредитования ограничивает прирост долговой нагрузки, за счёт чего разница между депозитами и кредитами населения увеличивается более выраженными темпами.
В совокупности это указывает на реальный переход населения к сберегательному поведению, в противовес избыточному спросу за счёт кредитования, сформированного в прошлые годы.
Источник: НБРК, расчёты THE TENGE
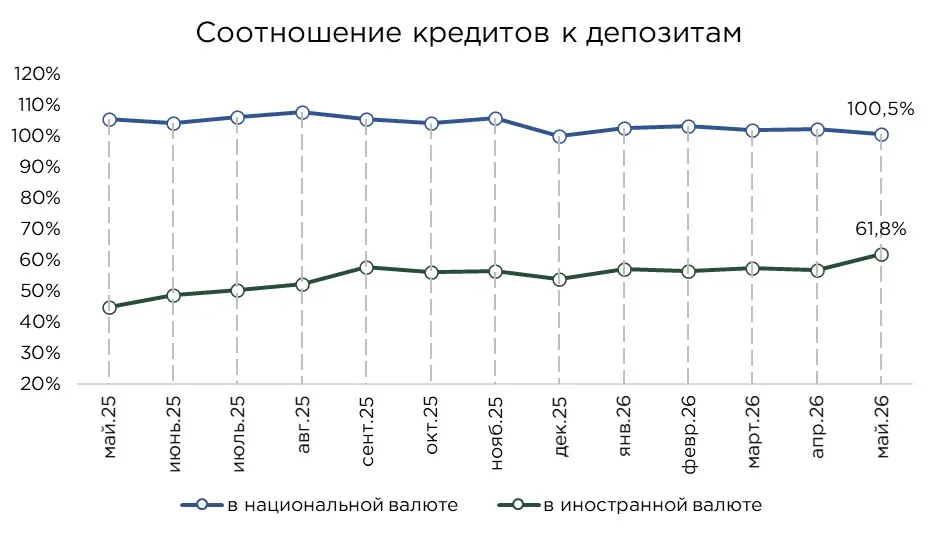
В мае соотношение кредитов к депозитам (далее LDR) в тенге снизилось на 1,6 п.п. и составило 100,5 %, указывая на некоторое улучшение баланса между тенговым фондированием и кредитованием.
В то же время LDR по иностранной валюте, напротив, увеличился на 5,1 п.п., однако всё ещё остаётся значительно ниже условно оптимального уровня. По итогам месяца показатель составил 61,8 % при ориентире около 80 %.
Снижение LDR в тенге связано с заметным притоком средств в тенговые депозиты при более ограниченном росте кредитования, что снижает давление на фондирование банков и создаёт дополнительный запас ликвидности в национальной валюте. Однако значение показателя всё ещё находится около 100 %, что означает высокую степень использования тенговой депозитной базы для кредитования.
В валютном сегменте ситуация иная. Несмотря на наличие валютного запаса, его участие в кредитовании остаётся ограниченным из-за регуляторных требований, валютных рисков и более узкого спроса на займы в иностранной валюте. Поэтому валютная ликвидность банков в большей степени используется для поддержания пруденциальных нормативов и управления балансовыми рисками, чем для активного расширения кредитования.
Источник: НБРК, расчёты THE TENGE
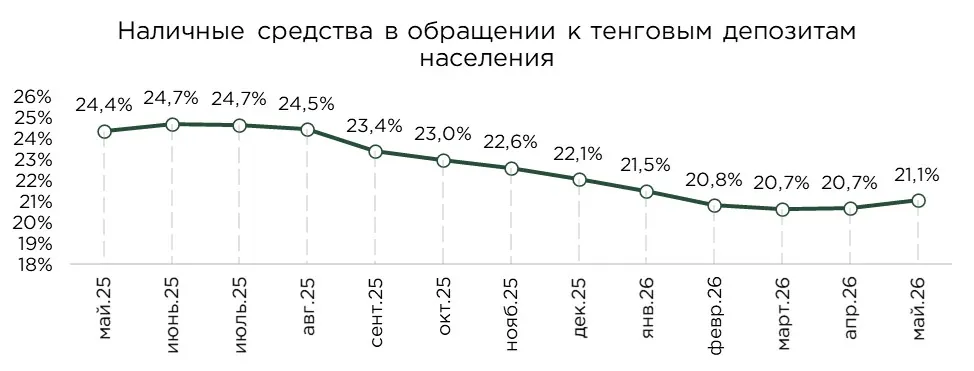
По итогам мая объём наличных денег в обращении увеличился на 3,8 % и достиг ₸4,8 трлн. На этом фоне соотношение наличных средств к тенговым депозитам населения выросло на 1,8 п.п., составив 21,1 %.
Несмотря на месячный прирост, показатель по-прежнему остаётся около исторически низких уровней. Наличность сохраняет ограниченную роль в структуре сбережений и текущей ликвидности домохозяйств. Основная часть свободных средств населения всё чаще концентрируется в банковской системе, прежде всего, в депозитных продуктах.
Домохозяйства постепенно отходят от хранения средств в наличной форме в пользу банковских инструментов, что связано с активным развитием безналичных платежей, повышением удобства цифровых банковских сервисов и сохранением привлекательности депозитов на фоне высоких номинальных ставок.
Источник: НБРК, расчёты THE TENGE
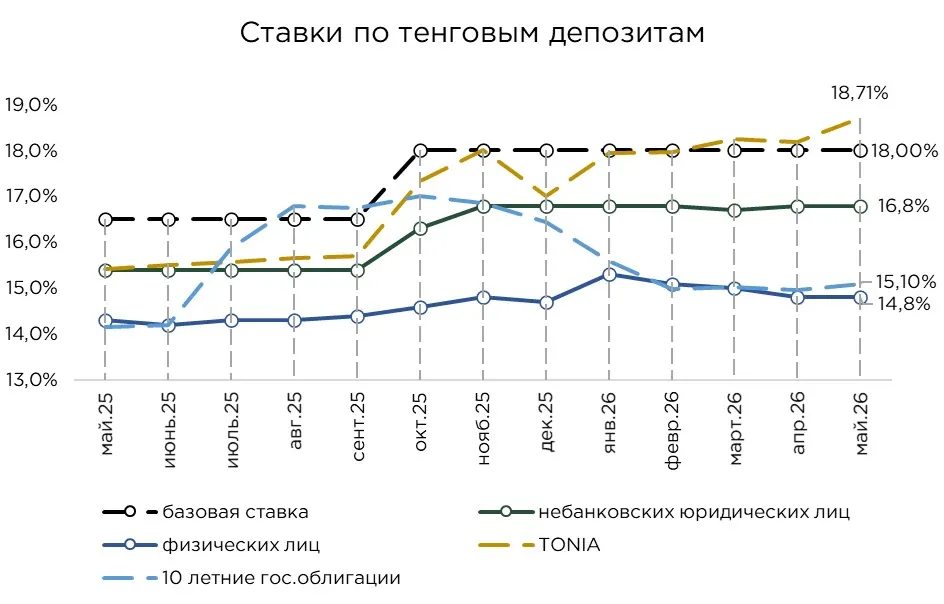
В мае ставки по тенговым депозитам демонстрировали сдержанную и разнонаправленную динамику. В среднем доходность депозитов в национальной валюте осталась без существенных изменений как в корпоративном, так и в розничном сегменте. Ставка по тенговым депозитам бизнеса сохранилась на уровне 16,8 %, тогда как средняя ставка по депозитам населения составила 14,8 %.
При этом рыночные ориентиры по доходности несколько выросли. Ставка однодневного РЕПО за месяц увеличилась на 0,5 п.п. и достигла 18,7 %, а доходность 10-летних государственных облигаций выросла на 0,1 п.п., составив 15,1 %. На этом фоне корпоративные тенговые депозиты по-прежнему предлагают доходность выше длинных государственных бумаг, что поддерживает их привлекательность для размещения свободной ликвидности бизнеса.
В розничном сегменте ситуация несколько иная. Население продолжает рассматривать депозиты как основной инструмент сбережений, особенно на фоне того, что отдельные банки второго уровня предлагают ставки, близкие к базовой ставке или даже превышающие её по отдельным продуктам. При этом средняя ставка по розничным депозитам остаётся ниже корпоративной, что во многом объясняется структурой рынка.
Одним из факторов, снижающих средний уровень доходности по депозитам населения, является высокая доля вкладов в Отбасы банке, где ставки традиционно ниже рыночных депозитных предложений универсальных банков. Поэтому агрегированная средняя ставка по розничным депозитам не полностью отражает фактическую доходность, доступную вкладчикам по классическим сберегательным продуктам в БВУ.
Источник: НБРК, расчёты THE TENGE
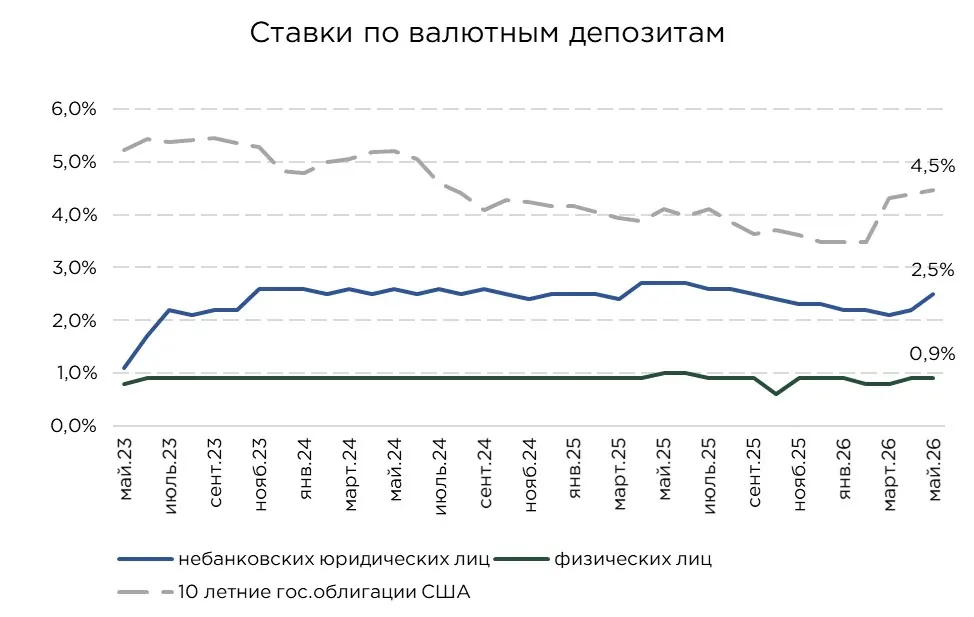
В валютном сегменте динамика ставок складывалась менее однородно. Средняя доходность по корпоративным депозитам в иностранной валюте выросла на 0,3 п.п. и составила 2,5 %, тогда как ставка по розничным валютным вкладам сохранилась на уровне 0,9 %.
При этом значительный разрыв между доходностью тенговых и валютных депозитов продолжает ограничивать привлекательность сбережений в иностранной валюте. Низкие ставки по валютным вкладам сдерживают их органический приток, особенно в условиях, когда тенговые инструменты предлагают существенно более высокую текущую доходность.
Даже положительная курсовая переоценка не всегда способна компенсировать преимущество тенговых инструментов по доходности. Для населения валютные депозиты в таких условиях выполняют скорее защитную функцию от курсовых рисков, чем выступают полноценным инструментом получения процентного дохода.
Для корпоративного сектора валютные вклады также остаются ограниченно привлекательными, особенно для компаний с доступом к альтернативным инструментам размещения валютной ликвидности.
Одной из таких альтернатив для крупных компаний могут выступать внешние долговые инструменты с фиксированной доходностью. В частности, доходность казначейских облигаций США на конец мая составляла около 4,5 %, что заметно выше средней ставки по корпоративным валютным депозитам в Казахстане. Спред между доходностью американских государственных облигаций и валютными депозитами корпоративного сектора составил около 2,0 п.п.
Источник: НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/tengovie-vkladi-pokazali-prirost