Итоги валютного, долгового и денежного рынков за неделю
Укрепление национальной валюты продолжают поддерживать внутренние факторы.
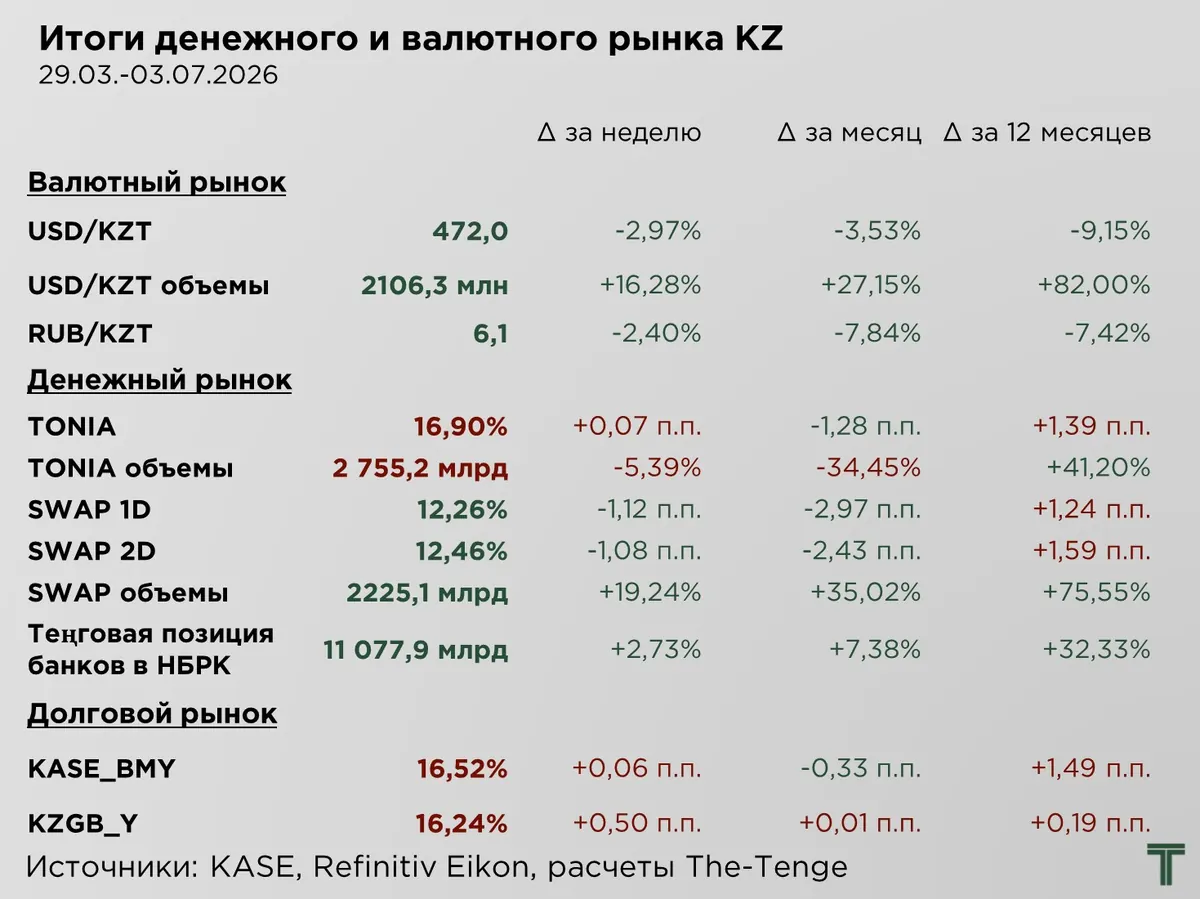
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Теңге продолжает укрепляться третью неделю подряд. По итогам недели курс национальной валюты вырос на 3,0 %, или на ₸14,4 за $1. При этом объёмы торгов вновь увеличились (+16,3 % за неделю и +27 % относительно недели месяцем ранее).
В целом укрепление теңге, по всей видимости, в большей степени связано с рыночным позиционированием и сохраняющимся спросом на тенговые инструменты, чем с улучшением фундаментального внешнего фона.
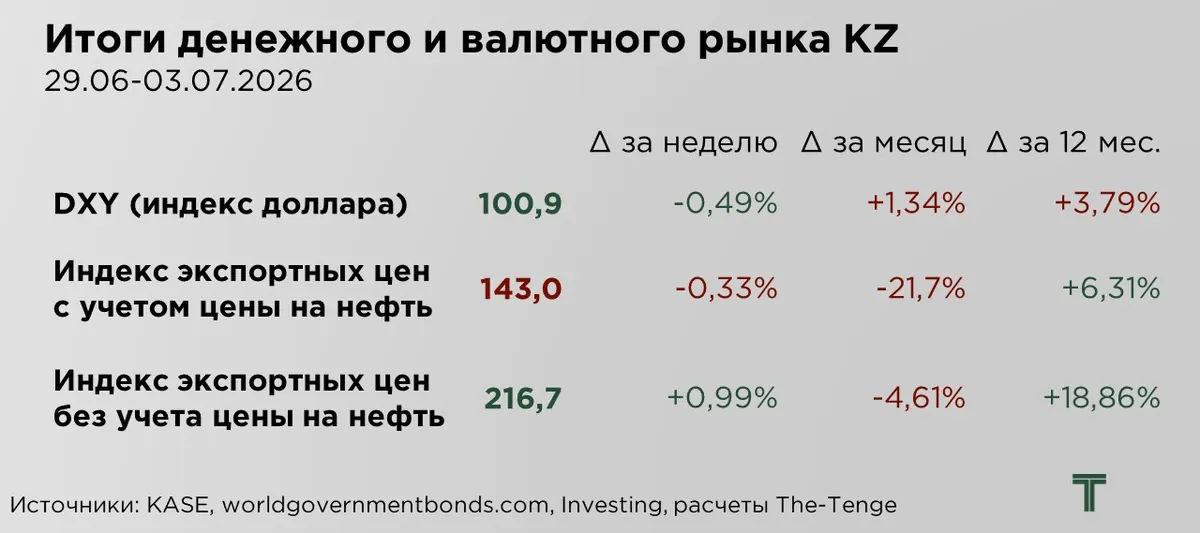
Внешнеэкономическая конъюнктура для национальной валюты остаётся неоднозначной. Цены на ключевые экспортные товары Казахстана, включая нефть, снижаются, тогда как индекс доллара, несмотря на улучшение за неделю, в месячной динамике остаётся на относительно повышенных уровнях.
Дополнительным ограничивающим фактором выступает сокращение объёмов трансфертов в июне по сравнению с маем (в 2,5 раза ниже). Значимого дополнительного предложения иностранной валюты на внутреннем рынке не наблюдалось. Соответственно, фундаментальная поддержка теңге со стороны экспортных и бюджетных валютных поступлений выглядит менее выраженной.
Основная поддержка национальной валюты формируется за счёт сохраняющегося интереса к тенговым активам. За неделю доходности ГЦБ снизились по всей длине кривой. На фоне высоких внутренних ставок и сохраняющегося положительного дифференциала доходности тенговые инструменты продолжают выглядеть привлекательными для инвесторов, готовых принимать валютный и инфляционный риск.
В июле ожидаются конвертации средств из Нацфонда в объёме $200–300 млн, что в целом сопоставимо с июньскими параметрами. При этом фактическое влияние операций НБРК на валютный рынок в июне было заметно выше, нетто-продажи иностранной валюты оценивались примерно в $850 млн, что в 2,3 раза превышает майский уровень.
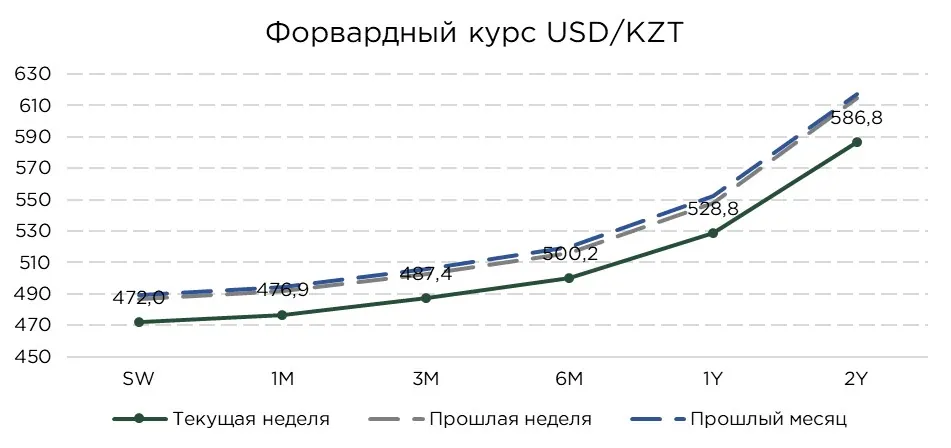
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая курса теңге за прошедшую неделю заметно снизилась на фоне переоценки доходностей казахстанских и американских государственных облигаций. Рынок по-прежнему закладывает ослабление национальной валюты на среднесрочном горизонте, однако ожидаемая траектория ослабления стала менее выраженной, в среднем по всей кривой прогнозируемое ослабление теңге сократилось на 3,4 %.
С одной стороны, снижение доходностей казахстанских ГЦБ указывает на ожидания дальнейшего смягчения денежно-кредитной политики НБРК. С другой стороны, сохраняющийся дифференциал доходности между тенговыми и долларовыми инструментами продолжает поддерживать интерес к операциям кэрри-трейд и ограничивая более резкое смещение форвардной кривой в сторону ослабления теңге.
Согласно текущей форвардной кривой, курс теңге может ослабнуть до уровня около ₸500 за $1в течение ближайших шести месяцев. В годовой перспективе рынок закладывает дальнейшее ослабление до ₸528,8 за $1.
Денежный рынок
На денежном рынке отмечается умеренный рост спроса на инструменты РЕПО. Ставка однодневного РЕПО за неделю выросла на 0,07 п.п. и составила 16,9 %, при этом продолжила формироваться вблизи середины коридора базовой ставки. Что в условиях общего профицита ликвидности в системе и роста банковских резервов выглядит немного странно, и указывает на повышенный точенный спрос отдельных игроков рынка на короткий теңге для проведения спекулятивных операций или временного перекрытия своих потребностей. При этом сами объёмы торгов РЕПО за неделю сократились на 5,4 %.
Дополнительно отмечается увеличение тенговой позиции банков в НБРК на 2,7 % (+7,4 % за месяц). Денежная система, несмотря на декларируемую жёсткую денежно-кредитную политику, продолжила свое активное расширение в виде создания новых резервов для банков.
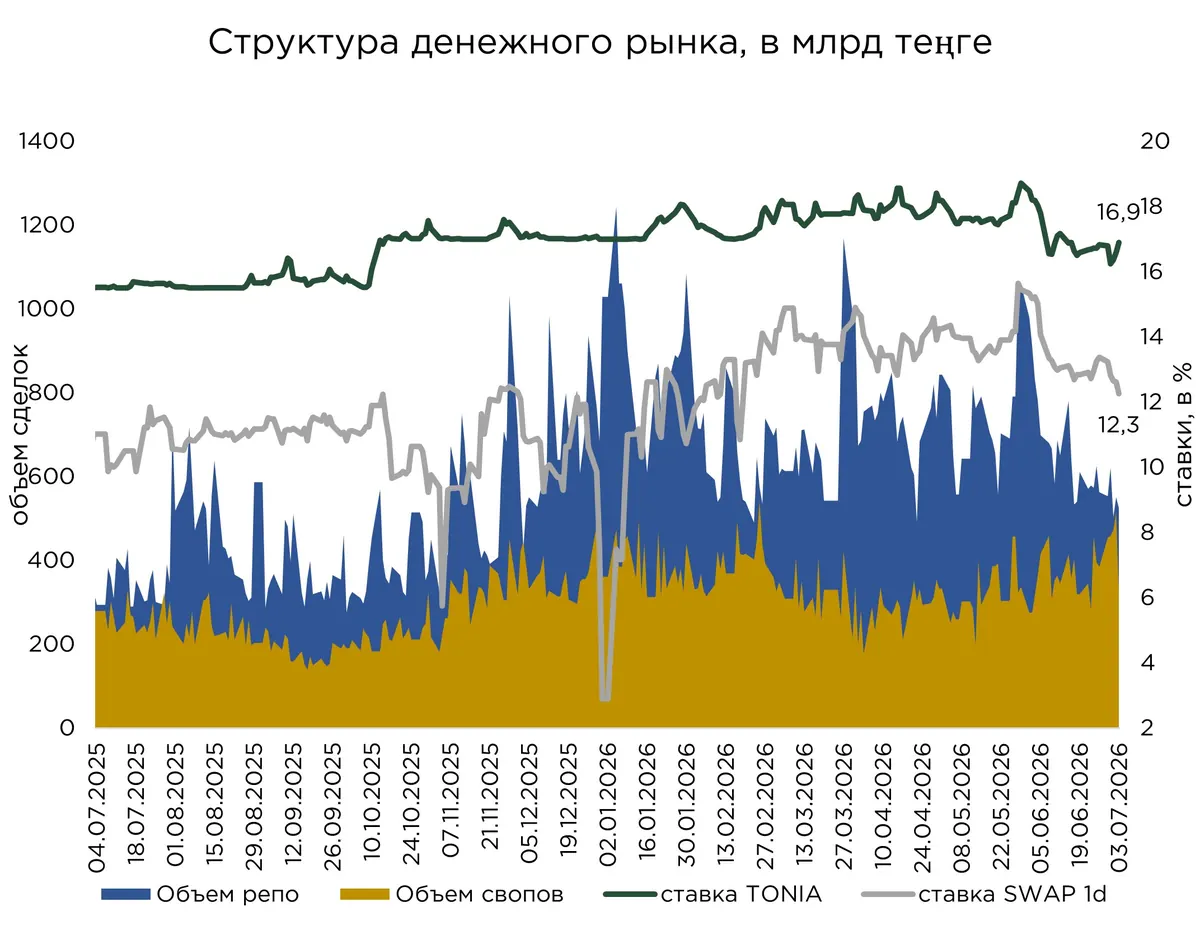
В сегменте валютных свопов наблюдалась обратная динамика. Ставки по однодневным и двухдневным свопам снизились на 1,1 п.п., тогда как объёмы торгов выросли на 19,2 % по сравнению с предыдущей неделей.
В целом рост спроса на тенговую ликвидность в конце месяца может быть связан с потребностью компаний и финансовых институтов в средствах для проведения текущих операционных расходов, расчётов и исполнения обязательств. Однако заметного усиления продаж иностранной валюты на рынке не наблюдается. Потребность в теңге пока покрывается преимущественно через инструменты денежного рынка, а не через активную конвертацию валютной позиции.
Долговой рынок
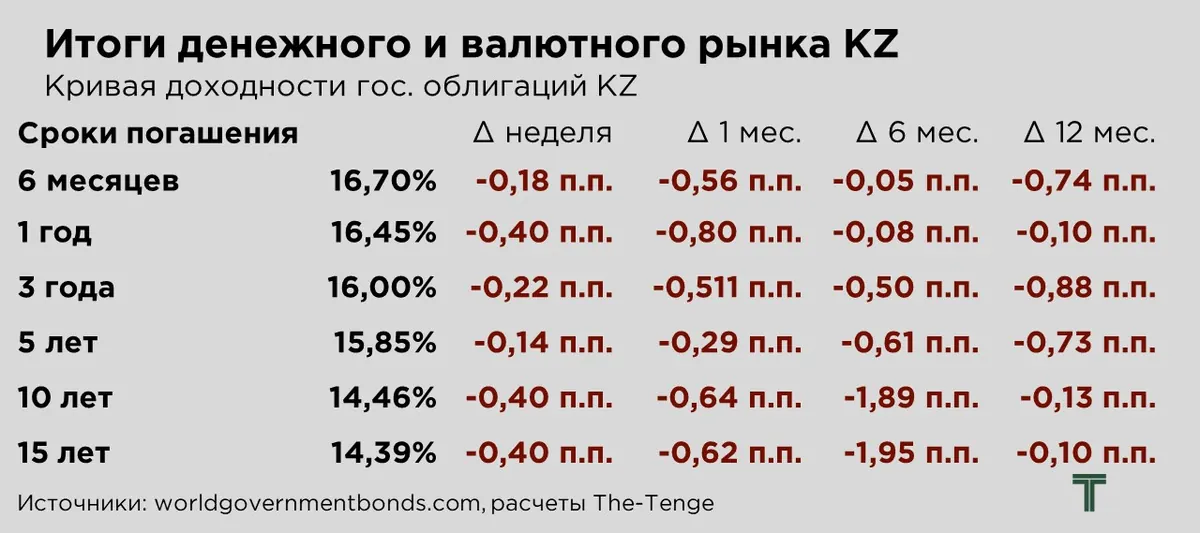
Кривая доходности государственных ценных бумаг Казахстана продолжает сохранять инвертированный вид. Краткосрочные бумаги по-прежнему торгуются с более высокой доходностью, чем длинные выпуски.
За последнюю неделю снижение доходности наблюдалось практически по всей длине кривой. Наиболее заметная переоценка пришлась на длинный участок, прежде всего, на 10- и 15-летние бумаги. Инвесторы активнее фиксируют текущие высокие доходности, ожидая их дальнейшего снижения в перспективе ближайших лет. При этом длинный конец кривой остаётся достаточно плоским. Иными словами, рынок допускает постепенную нормализацию ставок, но пока не закладывает сценарий их быстрого и глубокого снижения на более длинном горизонте.
Дополнительную поддержку рынку ГЦБ оказывает сохраняющийся интерес к тенговым активам. Казахстанские инструменты остаются привлекательными за счёт высокой номинальной доходности относительно внешних рынков, особенно для инвесторов, готовых принимать валютный и инфляционный риск. На этом фоне спрос на длинные ГЦБ со стороны иностранных инвесторов может выступать одним из факторов поддержки курса теңге, поскольку покупка тенговых бумаг требует притока валюты на внутренний рынок.
Рыночные индексы также отражают общее смещение в сторону снижения доходностей. Индекс доходности государственных облигаций KZGB_Y за неделю снизился на 0,06 п.п.
В то же время индекс доходности корпоративных облигаций KASE_BMY вырос на 0,50 п.п. (+1,5 п.п. г/г).
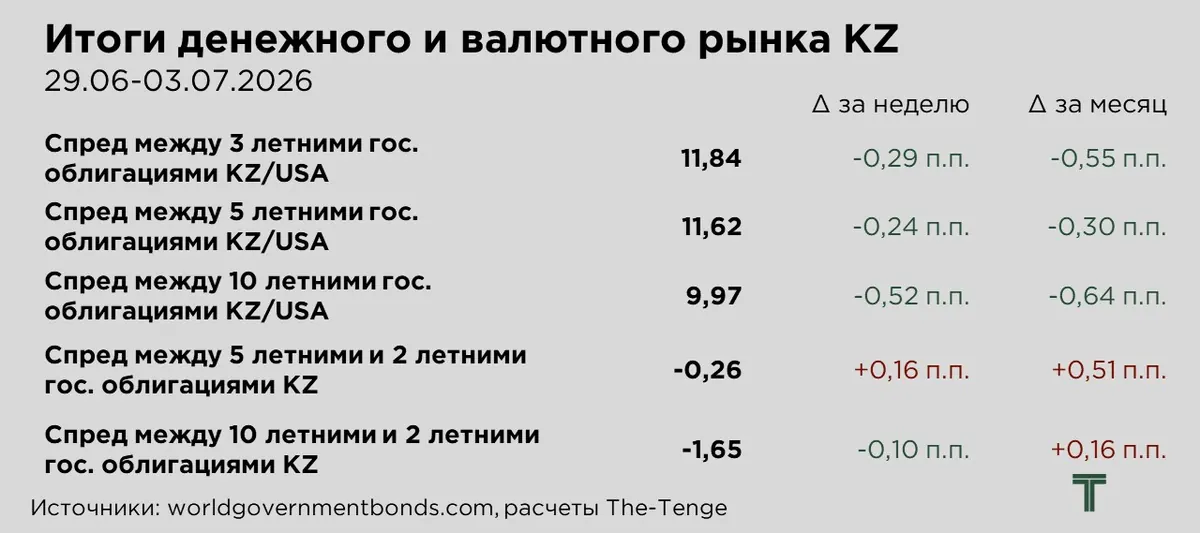
На рынке третью неделю подряд наблюдается сужение спредов между государственными облигациями Казахстана и казначейскими бумагами США. Основным фактором стало снижение доходности казахстанских ГЦБ при небольшом росте доходности американских казначейских облигаций. В США участники рынка пересматривают ожидания по дальнейшей траектории ставки ФРС, снижая уверенность в продолжении ужесточения денежно-кредитной политики. В Казахстане, напротив, после снижения базовой ставки усилились ожидания дальнейшего смягчения политики НБРК.
Несмотря на сокращение спредов, премия доходности казахстанских бумаг к американским активам остаётся значительной, что продолжает поддерживать интерес к тенговым инструментам со стороны инвесторов, ориентированных на более высокую доходность. Особенно заметным этот фактор остаётся в условиях сохраняющегося спроса на активы развивающихся рынков и привлекательного уровня реальной доходности по казахстанским бумагам.
Внутренняя кривая доходности ГЦБ Казахстана по-прежнему сохраняет инвертированный вид. При этом за неделю изменение доходностей было неравномерным по длине кривой. Более заметное снижение наблюдалось на длинном участке, что указывает на усиление спроса на бумаги с большей дюрацией. На этом фоне спред между 5-летними и 2-летними ГЦБ сузился на 0,16 п.п., тогда как спред между 10-летними и 2-летними бумагами за неделю расширился на 0,10 п.п. В месячном выражении, однако по этому участку также сохраняется тенденция к сужению спреда на 0,16 п.п.
Дополнительную поддержку длинному концу кривой оказывает структурный спрос со стороны институциональных инвесторов. Длинные ГЦБ традиционно востребованы квазигосударственным сектором и ЕНПФ, которым необходимы инструменты с продолжительной дюрацией для управления долгосрочными обязательствами. В результате снижение базовой ставки усилило интерес к длинным бумагам: инвесторы стремятся заранее зафиксировать текущие уровни доходности до дальнейшего возможного снижения ставок.
Внешние условия
Ослабление доллара США благоприятно отразилось на динамике валют большинства стран, включая теңге. Однако в месячном выражении теңге выделяется более устойчивым укреплением, тогда как по другим валютам эффект слабого доллара носил более ограниченный характер.
Давление на американскую валюту усилилось после публикации данных по рынку труда США. В июне рост числа рабочих мест резко замедлился, а показатели прироста занятости за предыдущие два месяца были пересмотрены в сторону понижения. В целом, это стало сигналом охлаждения американского рынка труда и снизила уверенность инвесторов в сохранении жёсткой позиции ФРС.
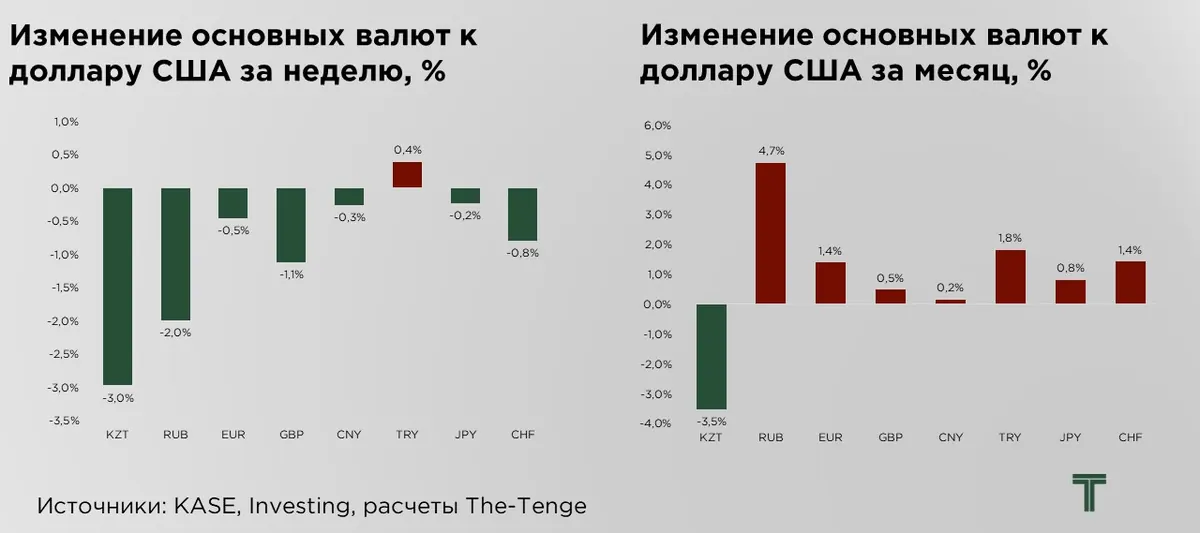
На фоне общего ослабления доллара США, рубль также продемонстрировал укрепление. Дополнительную поддержку российской валюте продолжает оказывать лаговый эффект от высоких цен на нефть в предыдущие месяцы, поскольку экспортная валютная выручка поступает на рынок с определённой задержкой. В этом контексте чистые покупки валюты Минфином и Банком России корректнее рассматривать не изолированно, а в связке с притоком нефтегазовых доходов прошлых периодов.
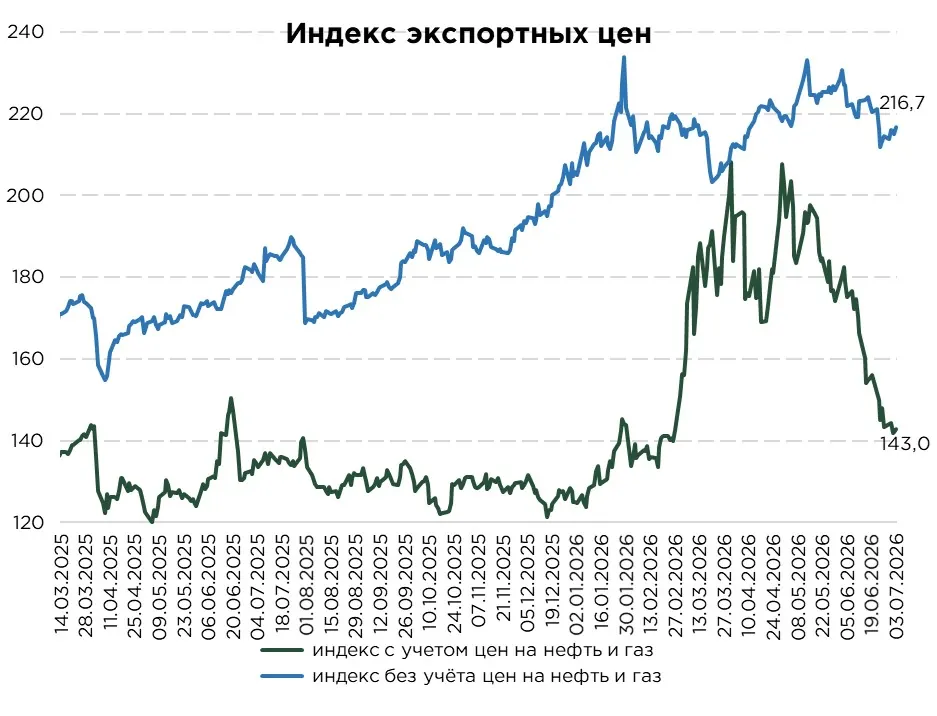
Индекс экспортных цен, с учётом цен на нефть и газ, продолжает свое падение, за неделю сократившись на 0,3 % (−22 % за месяц), на фоне снижения цены на нефть. Снижение фиксируется третью неделю подряд.
Ключевым фактором выступает постепенное восстановление поставок нефти из Персидского залива. В июне экспорт из региона вырос более чем на 3 млн баррелей по сравнению с маем и превысил 10 млн баррелей в сутки. Этому способствовала стабилизация логистики через Ормузский пролив, в том числе благодаря обеспечению бесперебойного прохождения танкеров. Несмотря на то, что объёмы экспорта всё еще остаются примерно на 40 % ниже довоенного уровня, сам факт восстановления поставок снизил премию за геополитический риск в нефтяных котировках.
В то же время индекс экспортных цен без учёта нефти и газа продемонстрировал умеренное восстановление. Поддержку этому сегменту оказывает ослабление доллара США, которое улучшает перспективы спроса на металлы. Более слабый доллар увеличивает привлекательность сырьевых товаров для покупателей в других валютах.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/tenge-podderzhivayut-vnutrennie-faktori