Итоги валютного, долгового и денежного рынков за неделю
Теңге оказался под давлением сильного доллара, а снижение доходностей ГЦБ начало замедляться.
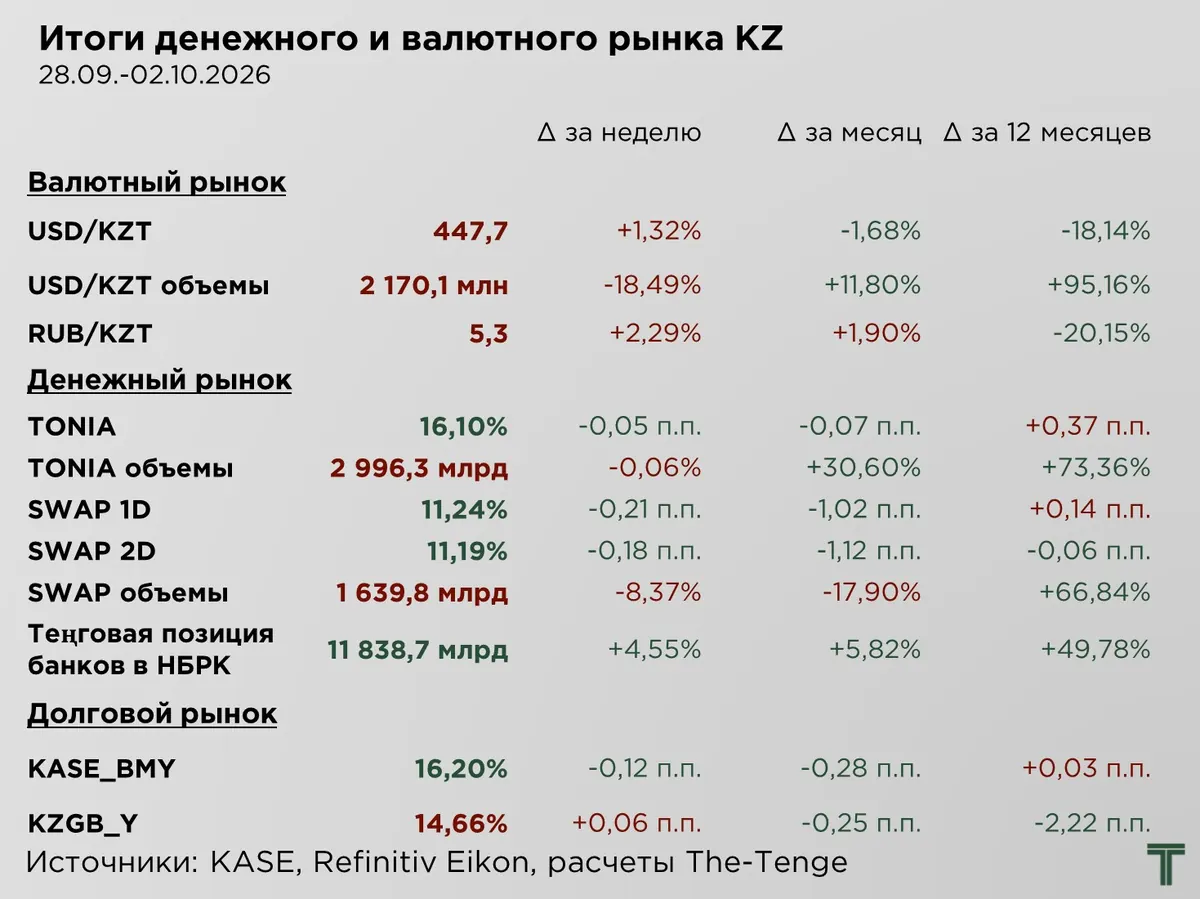
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошедшей неделе теңге прервал серию укреплений и ослаб к доллару на 1,3 %. Коррекция сопровождалась снижением торговой активности, объём операций на валютном рынке сократился на 18,5 %.
Ослабление происходило на фоне укрепления доллара на мировом рынке и снижения нефтяных котировок. При этом нефть всё ещё остаётся относительно дорогой, а теңге сохраняет более крепкие позиции по сравнению с уровнями месяц и год назад.
Одним из факторов коррекции выступает снижение активности нерезидентов, покупки которыми отечественных ГЦБ ранее поддерживали спрос на тенге. Сокращение таких операций ослабляет приток валютного предложения и поддержку национальной валюты.
Кроме того, более благоприятная динамика инфляции в Казахстане поддерживает ожидания снижения базовой ставки, тогда как перспектива длительного сохранения высоких ставок ФРС повышает привлекательность долларовых активов. Сужение процентного дифференциала стимулирует инвесторов к увеличению инвестиций в долларовые активы, в частности, длинные казначейские облигации США.
Вместе с тем, высокие нефтяные цены способствуют поступлению значительной экспортной выручки в страну, формируя, ранее непредвиденное, значительное укрепление текущего счёта платёжного баланса.
В ближайшей перспективе курс будет зависеть от сочетания нефтяных котировок, глобальной динамики доллара и спроса на тенговые активы. Пока же, прошедшее недельное ослабление выглядит как техническая коррекция после серии укреплений.
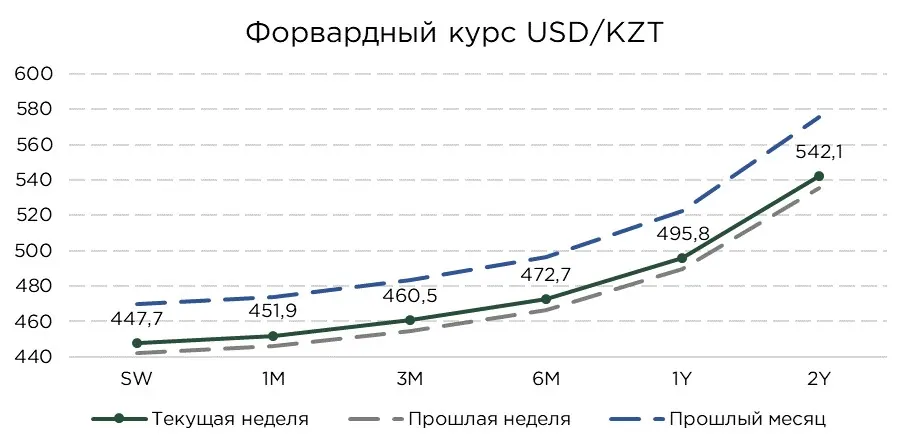
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Ослабление теңге на спот-рынке сопровождалось смещением расчётной форвардной кривой USD/KZT вверх. При этом котировки последовательно увеличиваются по мере удлинения срока, отражая сохраняющийся положительный дифференциал между теңговыми и долларовыми процентными ставками.
При текущем спот-курсе ₸447,7 за $1 расчётная одномесячная форвардная котировка составляет ₸451,9, что на 0,9 % выше текущего уровня. На шестимесячном горизонте котировка достигает ₸472,7, или 5,6 % к спот-курсу, а на годовом — ₸498,2, с форвардной премией 11,3 %.
По сравнению с предыдущей неделей форвардная кривая сместилась вверх на всех рассматриваемых горизонтах. На недельном и месячном сроках увеличение котировок составило около ₸5,84–5,85, а на более длительных сроках достигло ₸6,75.
Денежный рынок
На денежном рынке наблюдалось умеренное снижение стоимости краткосрочной теңговой ликвидности. Ставка однодневного РЕПО сократилась на 0,05 п.п., тогда как объём торгов практически не изменился, снизившись на 0,06 %.
Теңговая позиция БВУ в НБРК (включая обязательные теңговые резервы банков) за неделю выросла на 4,55 % (+49,8 % г/г).
Ранее (конец 2025 — начало 2026 года) резкий рост теңговых резервов в системе был связан с практикой конвертации Национальным банком валюты от размещения государственных еврооблигаций через эмиссию нового теңге. С недавних пор начал формироваться новый канал прямой эмиссии теңге, что, в свою очередь, вызывает рост новых теңговых резервов в банковской системе.
В связи с изменением правил конвертации трансфертов с Национального фонда для последующих расходов государственного бюджета, Национальный Банк в сентябре планировал приступить к зеркалированию операций с Национальным фондом в прогнозном объёме $200-300 млн. Но, «в связи с избытком предложения на валютном рынке данные операции были отложены, и их дальнейшая реализация будет определяться с учётом рыночной конъюнктуры, обеспечивая динамику курса в соответствии с фундаментальными факторами и исключая резкие спекулятивные скачки теңге».
Экономическая механика этих операций имеет важное значение. При приобретении валютных активов Национального фонда, Национальный Банк предоставляет взамен теңговую ликвидность, которая через бюджетные расходы поступает в экономику и банковскую систему. Последующая продажа приобретённой валюты на внутреннем рынке должна обеспечивать обратное изъятие соответствующей теңговой ликвидности.
Поэтому перенос зеркалирования означает не столько новую денежную эмиссию непосредственно в сентябре, сколько сохранение ранее созданной теңговой ликвидности, которая в соответствии с первоначальным механизмом должна была быть абсорбирована.
Как результат, сам механизм первоначальной конвертации валюты Национального фонда приводит к прямому эмиссионному вливанию в экономику за счёт создания новых теңге, тогда как отказ или перенос последующего зеркалирования оставляет эту эмиссию нестерилизованной. Данный процесс несёт выраженный проинфляционный эффект, а также ведёт к дальнейшему расширению банковских резервов и теңгового предложения в экономике.
В обозримой перспективе такой подход, и, прежде всего, сигналы об этом, может приводить к росту спроса на иностранную валюту и ухудшению инфляционных ожиданий, в первую очередь, у профессиональных участников рынка. Изменение ожиданий постепенно будет закладываться в котировки национальной валюты.
Де-факто такой подход, в случае, если НБРК ранее предоставил бюджету теңге в обмен на валюту Национального фонда, которую впоследствии так и не реализовал на внутреннем валютном рынке, можно охарактеризовать как форму косвенной валютной интервенции, направленной на ослабление либо, точнее, на сдерживание укрепления национальной валюты.
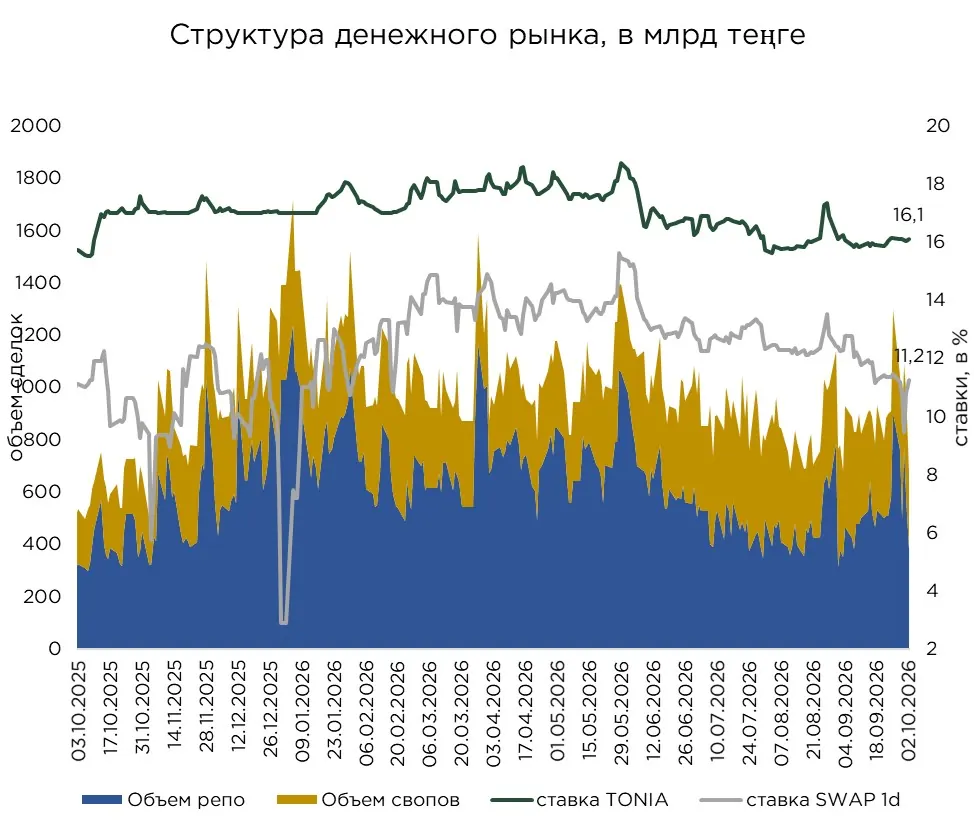
Более выраженное снижение ставок и торговой активности наблюдалось в сегменте валютных свопов. Ставки по однодневным операциям сократились на 0,21 п.п., по двухдневным — на 0,18 п.п., а объём торгов снизился на 8,37 %.
Долговой рынок
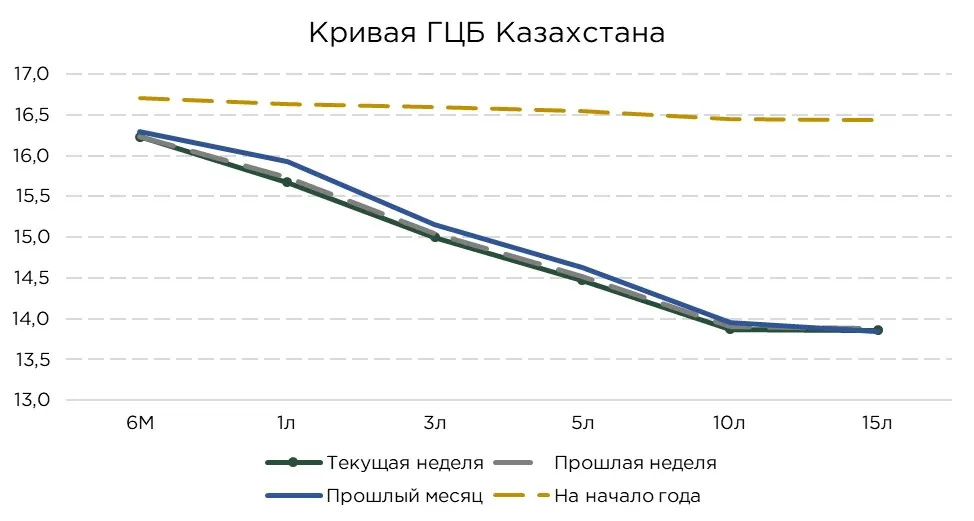
За последние две недели спрос на отечественные государственные ценные бумаги демонстрирует признаки стабилизации, а снижение доходностей становится более умеренным. За прошедшую неделю доходности бумаг со сроками погашения от 1 до 5 лет сократились на 0,05 п.п., 10-летних — на 0,04 п.п., 15-летних — на 0,02 п.п. В целом, сохраняется интерес к государственному долгу, хотя масштаб постепенно уменьшается.
Инверсия кривой доходности сохраняется, что согласуется с ожиданиями дальнейшего снижения базовой ставки. Более благоприятная динамика инфляции поддерживает данный сценарий и повышает привлекательность фиксации текущих доходностей.
В месячном выражении снижение доходностей наблюдается практически по всей длине кривой. Наиболее заметная коррекция пришлась на годовые бумаги (−0,25 п.п.), тогда как доходность 6-месячных бумаг снизилась на 0,06 п.п.
Основной импульс снижения доходностей сместился с длинных сроков в сегмент 1–5 лет. На горизонте 10–15 лет пространство для дальнейшего снижения ограничивают премия за срок и менее устойчивый спрос. Инвесторы требуют дополнительную доходность за длительную фиксацию средств и за сильную неопределённость касательно долгосрочных темпов инфляции.
В корпоративном долговом сегменте индекс доходности облигаций основной площадки KASE_BMY за неделю снизился на 0,12 п.п., тогда как индекс доходности государственных облигаций KZGB_Y вырос на 0,06 п.п.
Риск-премия корпоративного индекса в 1,5 п.п. относительно доходности индекса государственных бумаг, отражает значительное присутствие квазигосударственных корпоративных выпусков, размещаемых на уровне безрисковой ставки. В связи с этим, значения корпоративного индекса не совсем корректно отражают реальные настроения и доходности в рыночном сегменте внутренней экономики.
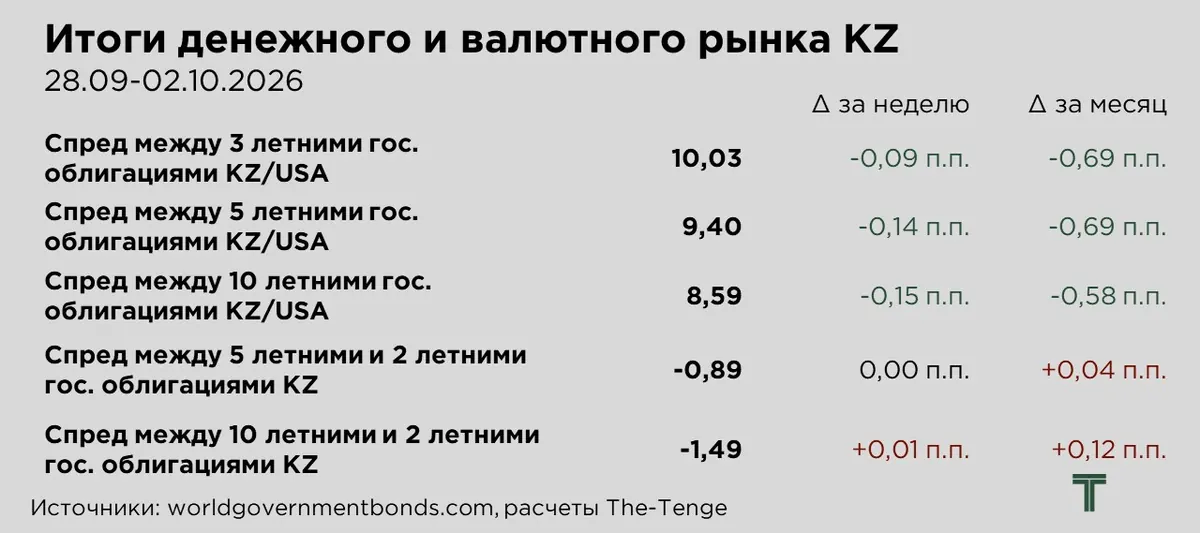
На прошлой неделе спред между доходностями казахстанских и американских государственных облигаций сузился по всей сопоставимой части кривой. При этом процентный дифференциал остаётся высоким, поддерживая привлекательность отечественных ГЦБ для нерезидентов.
Основным фактором сужения спреда стал рост доходностей казначейских облигаций США, тогда как доходности казахстанских бумаг умеренно снижались. В месячном выражении наиболее заметное сокращение дифференциала пришлось на трёхлетние и пятилетние инструменты. На длинных сроках сужение было менее выраженным из-за более сдержанного снижения доходностей отечественных ГЦБ.
Повышение доходностей американских государственных облигаций отражало сохраняющееся инфляционное давление и ожидания более длительного удержания ставок ФРС на высоком уровне. Дополнительное влияние оказывала переоценка вероятности возобновления повышения ставки, увеличивавшая требуемую доходность долларовых долговых инструментов.
На внутреннем рынке инверсия кривой сохраняется, однако на отдельных участках её глубина постепенно уменьшается. Разница между доходностями 5-летних и 2-летних ГЦБ за неделю не изменилась, доходности обоих сроковых сегментов снижались синхронно.
В то же время разрыв между доходностями 2-летних и 10-летних бумаг сократился на 0,01 п.п. за неделю и на 0,12 п.п. за месяц. Сближение доходностей указывает на постепенное уменьшение глубины инверсии на этом участке кривой.
Внешние условия
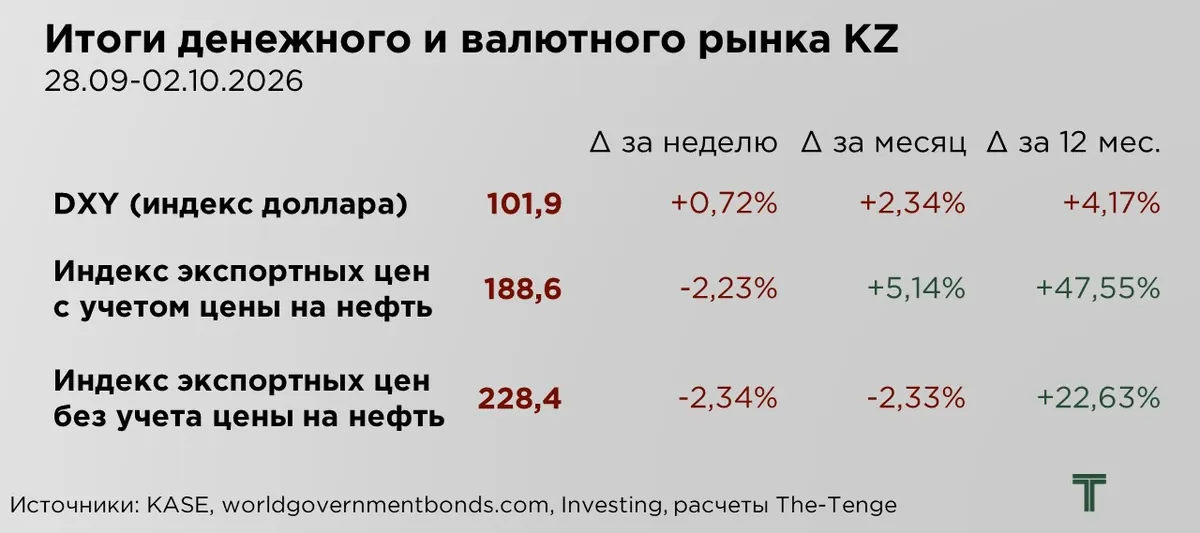
Индекс доллара продолжил рост, прибавив за неделю 0,7 %. Поддержку американской валюте оказали повышение доходностей казначейских облигаций США и ожидания более жёсткой денежно-кредитной политики ФРС. Дополнительным фактором стал спрос на доллар как на ликвидный защитный актив на фоне геополитической напряжённости вокруг Ирана и опасений относительно глобального роста, усилившихся после слабых данных из Китая и снижения цен на промышленные металлы.
К концу недели доллар частично растерял набранные позиции после публикации слабого отчёта по рынку труда США. В сентябре число рабочих мест увеличилось лишь на 29 тыс. при прогнозе около 84–90 тыс., а уровень безработицы вырос до 4,2 %. Эти данные снизили уверенность участников рынка в дальнейшем повышении ставки ФРС.
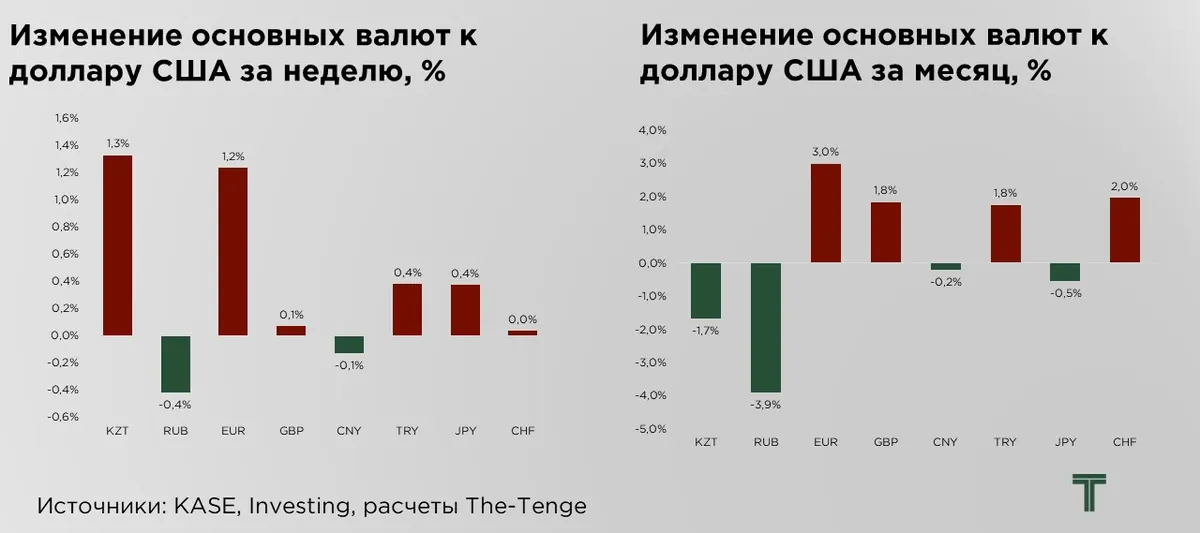
На прошлой неделе валюты демонстрировали разнонаправленную динамику, однако большинство из них, включая тенге, ослабли к доллару США. Основное давление оказали укрепление американской валюты и рост доходностей казначейских облигаций США, повысивший привлекательность долларовых активов. Исключениями стали рубль и юань, которые завершили неделю укреплением.
Рубль получил поддержку со стороны налогового периода в России. Конвертация экспортёрами валютной выручки для исполнения обязательств перед бюджетом увеличила предложение иностранной валюты и спрос на рубли.
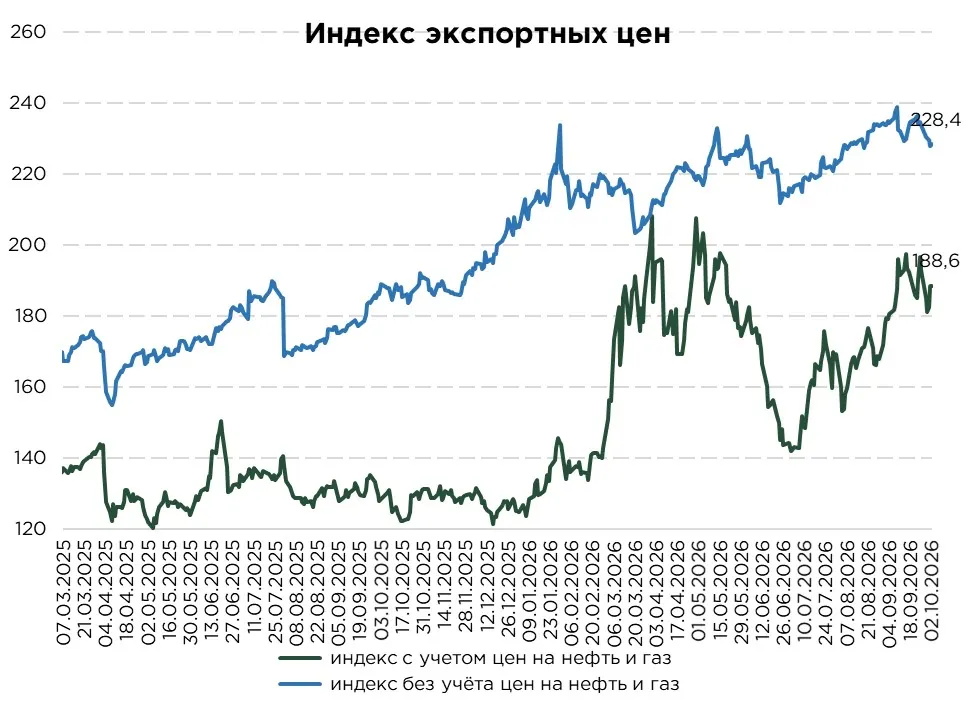
Индекс экспортных цен Казахстана с учётом нефти и газа за неделю снизился на 2,2 %. Основное давление оказало удешевление нефти, хотя её котировки и сохранились выше $100 за баррель. Коррекция была преимущественно связана с сокращением геополитической премии. Сообщения о дипломатических контактах между США и Ираном усилили ожидания снижения рисков для судоходства через Ормузский пролив.
Дополнительное давление на нефтяные котировки оказало объявленное странами G7 высвобождение до 100 млн баррелей нефти и дизельного топлива в течение четырёх месяцев. Ожидания поступления дополнительных объёмов на рынок снизили опасения относительно дефицита предложения и усилили распродажи в конце недели.
Без учёта нефти и газа индекс экспортных цен снизился на 2,3 % за неделю на фоне удешевления отдельных металлов. Укрепление доллара повысило стоимость сырья для покупателей, использующих другие валюты, а рост доходностей облигаций снизил относительную привлекательность сырьевых активов. Кроме того, дополнительным фактором стало замедление роста прибыли промышленных предприятий Китая до 4,2 % г/г в августе против 11,0 % в июле. Такая динамика усилила опасения относительно устойчивости промышленного спроса на металл.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/tenge-okazalsya-pod-davleniem-dollara