Тенденции кредитования бизнеса: МСБ ждут программ поддержки
Темпы прироста замедляются, структура выдачи смещается в пользу краткосрочного финансирования.
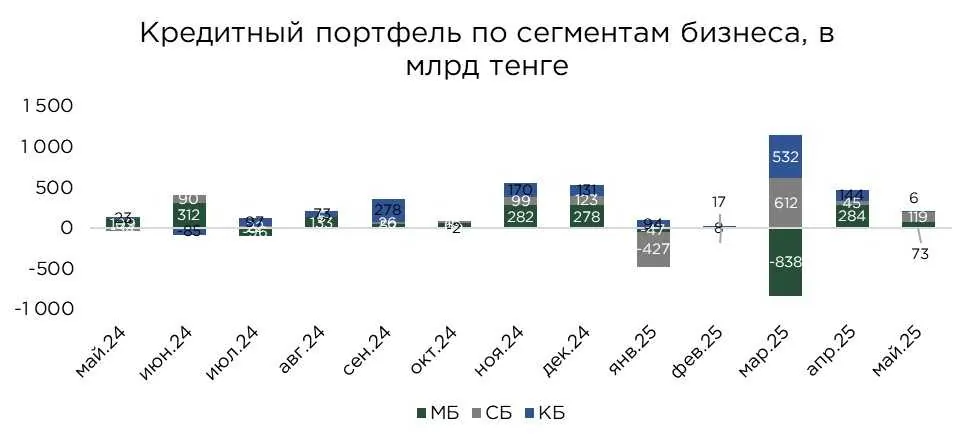
После активного расширения в предыдущие два месяца, темпы корпоративного кредитования в мае заметно замедлились. Прирост составил 1,3 %, или ₸198,4 млрд. Ранее ускоренный рост был обусловлен повышенной инвестиционной активностью бизнеса, что отражалось в увеличении объёмов кредитования на приобретение основных средств.
В дальнейшем, учитывая сохраняющийся высокий уровень процентных ставок, можно ожидать, что бизнес будет концентрироваться преимущественно на привлечении кредитов для пополнения оборотных средств.
В совокупности кредитный портфель бизнеса составил ₸15,9 трлн. Структура кредитного портфеля бизнеса выглядит следующим образом:
- малый бизнес — ₸6,6 трлн (+1,1 % м/м), доля в портфеле корпоративных кредитов — 42 %;
- средний бизнес — ₸2,5 трлн (+5,0 % м/м), доля в портфеле корпоративных кредитов — 16 %;
- крупный бизнес — ₸6,7 трлн (+0,1 % м/м) доля в портфеле корпоративных кредитов — 42 %.
В мае основной прирост корпоративного кредитного портфеля обеспечил сегмент среднего бизнеса (около 60 % общего прироста). Кредитование малого бизнеса увеличилось на ₸73,3 млрд, однако его объёмы остаются ниже уровня конца 2024 года.
Ранее именно малый бизнес выступал основным драйвером роста корпоративного кредитного портфеля, однако в текущем году наблюдается изменение этой тенденции. В предыдущие месяцы прирост был обеспечен в основном кредитами крупного бизнеса, тогда как в мае на первый план вышел сегмент среднего бизнеса.
Снижение спроса на кредиты со стороны малого бизнеса во многом связано с временным отсутствием финансирования по государственным программам поддержки на фоне изменений в механизмах субсидирования и пересмотра условий предоставления льготного кредитования.
Отметим, что правительство проводит политику обновления инструментов поддержки предпринимательства, включая создание дополнительных фондов для гарантирования займов. Эти меры направлены на снижение кредитных рисков для банков и стимулирование предложения ресурсов бизнесу. В условиях такой масштабной государственной поддержки можно ожидать дальнейшего прироста корпоративного кредитного портфеля в 2025 году, даже несмотря на сохраняющуюся высокую базовую ставку.
С одной стороны, политика высокой ключевой ставки формально направлена на охлаждение экономики через сдерживание кредитного спроса и снижение инфляционного давления. С другой — значительная фискальная поддержка и стимулирующие меры в виде гарантирования займов создают встречное движение, поддерживая доступ бизнеса к финансированию. В результате, монетарные и фискальные импульсы оказываются разнонаправленными.
Источник: данные НБРК, расчёты THE TENGE
По целям использования заёмных средств структура корпоративного кредитования традиционно остаётся ориентированной на пополнение оборотных средств. В мае прирост по этому направлению составил ₸126,2 млрд, что эквивалентно росту на 2,3 %. Кредиты на приобретение основных фондов увеличились на ₸21,6 млрд (2,8 %), а на новое строительство и реконструкцию — на ₸3,2 млрд (1,1 %).
Структура корпоративного кредитного портфеля наглядно отражает приоритеты бизнеса, сосредоточенные, прежде всего, на поддержании ликвидности и обеспечении текущей операционной деятельности. Подавляющая часть заёмных средств направляется на оборотный капитал, что соответствует осторожной позиции заёмщиков в условиях сохраняющейся высокой стоимости кредитных ресурсов и макроэкономической неопределённости.
Инвестиционные кредиты на обновление основных фондов или реализацию новых проектов остаются второстепенным направлением и характеризуются более скромной динамикой. Их рост чаще всего носит эпизодический характер и, как правило, совпадает с периодами активизации государственных программ поддержки или сезонными циклами обновления производственного оборудования.
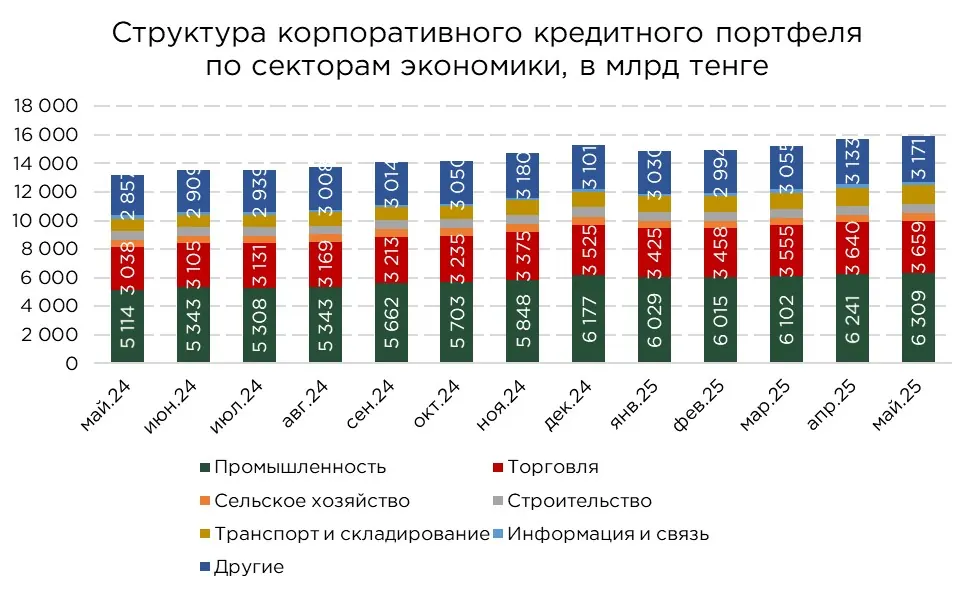
В отраслевом разрезе в мае все ключевые сектора продемонстрировали положительные значения прироста корпоративного кредитного портфеля. На долю промышленности пришлось порядка 34 % общего прироста, однако эта динамика была сдержана сокращением кредитования в горнодобывающем секторе, где портфель сократился на ₸39,3 млрд.
В то же время сектор обрабатывающей промышленности продемонстрировал уверенный рост, увеличившись на ₸101,5 млрд или 2,4 % к предыдущему месяцу. Основной вклад в эту динамику внесла металлургическая промышленность, кредитный портфель которой вырос на ₸89,7 млрд (+6,9 %). Также заметный прирост зафиксирован в производстве автотранспортных средств (+4,0 %), что отражает локальную активизацию спроса на инвестиционные и оборотные кредиты в этой отрасли.
Источник: данные НБРК, расчёты THE TENGE
Среди прочих секторов экономики в мае наибольшие темпы прироста корпоративного кредитования продемонстрировали сельское хозяйство (+4,7 %) и строительство (+4,5 %). Умеренный прирост наблюдался также в секторе информации и связи (+1,9 %) и в сегменте транспорта и складирования (+1,2 %). В торговле зафиксировано заметное замедление прироста портфеля — всего +0,5 %.
Источник: данные НБРК, расчёты THE TENGE
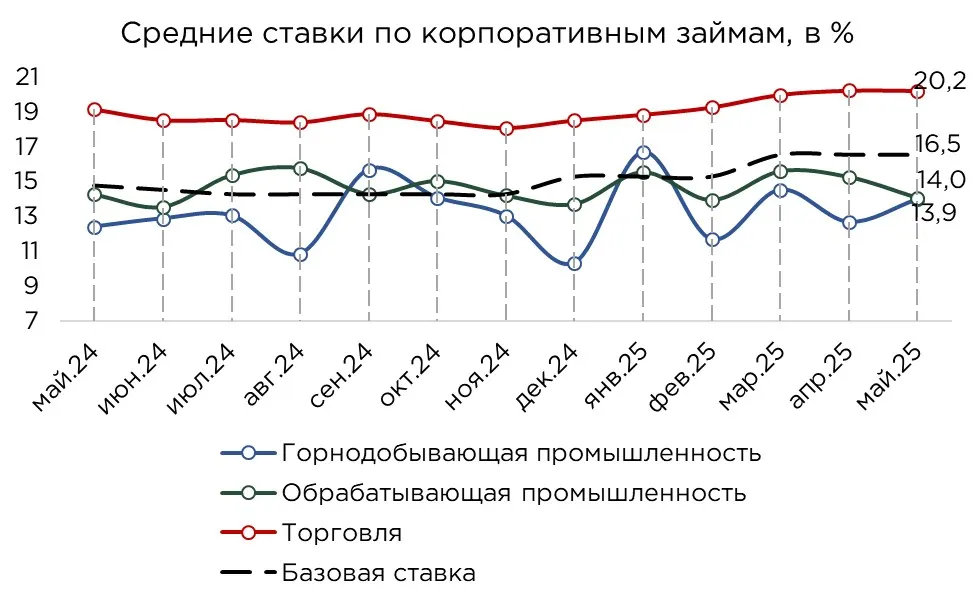
В мае средневзвешенные процентные ставки по корпоративным кредитам снизились на 0,7 п.п., несмотря на сохранение базовой ставки на высоком уровне, и составили в среднем 18,2 %.
Наибольшее сокращение ставок отмечено в секторах транспорта и складирования (−3,4 п.п.) и информации и связи (−2,5 п.п.), которые являются бенефициарами программ кредитования, субсидируемых через программы поддержки предпринимательства. В промышленности снижение составило в среднем 1,1 п.п., при этом в обрабатывающей промышленности ставки сократились на 1,2 п.п. Более умеренное снижение наблюдалось в сельском хозяйстве (−0,7 п.п.) и строительстве (−0,2 п.п.). В торговле процентные ставки остались на уровне предыдущего месяца.
Подобная динамика указывает на крайне ограниченную эффективность традиционного механизма трансмиссии денежно-кредитной политики. Несмотря на высокую базовую ставку, призванную сдерживать инфляционное давление и охлаждать экономическую активность, наличие обширных государственных программ субсидирования ставок де-факто ослабляет влияние монетарных рычагов на стоимость кредитных ресурсов.
Источник: данные НБРК, расчёты THE TENGE
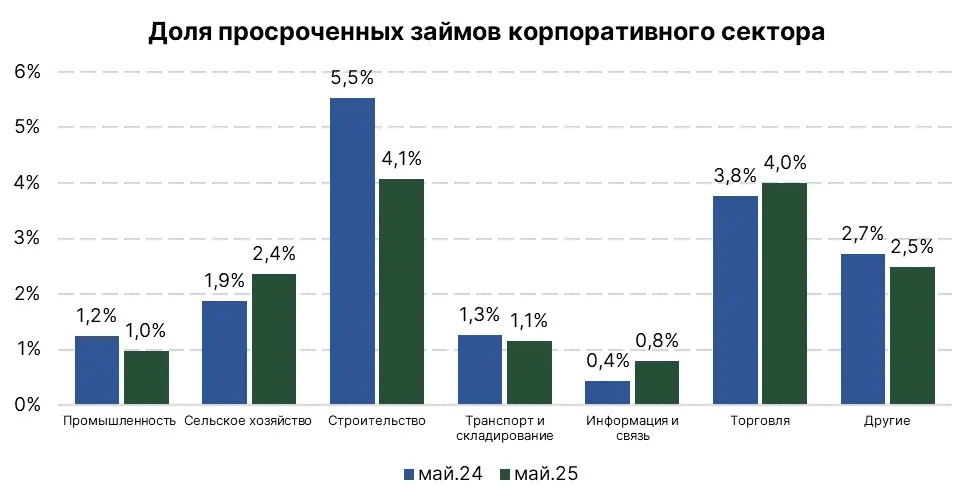
В мае зафиксировано улучшение качества корпоративного кредитного портфеля, что сопровождалось одновременным расширением его общего объёма. Одним из ключевых факторов этого улучшения стало сокращение проблемных кредитов на 7,2 % по сравнению с предыдущим месяцем. Наибольшее снижение наблюдалось в сельском хозяйстве, где объём проблемных кредитов сократился сразу на 53,7 %. Значительное снижение также отмечено в секторе торговли (−8,7 %) и строительстве (−5,2 %).
Несмотря на положительную динамику, в отдельных отраслях уровень проблемных кредитов остается относительно высоким. В строительстве и торговле он составил 4,1 % и 4,0 % соответственно. В то же время в целом по корпоративному портфелю доля проблемных кредитов сохраняется на устойчивом и безопасном уровне — ниже 2,5 %.
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
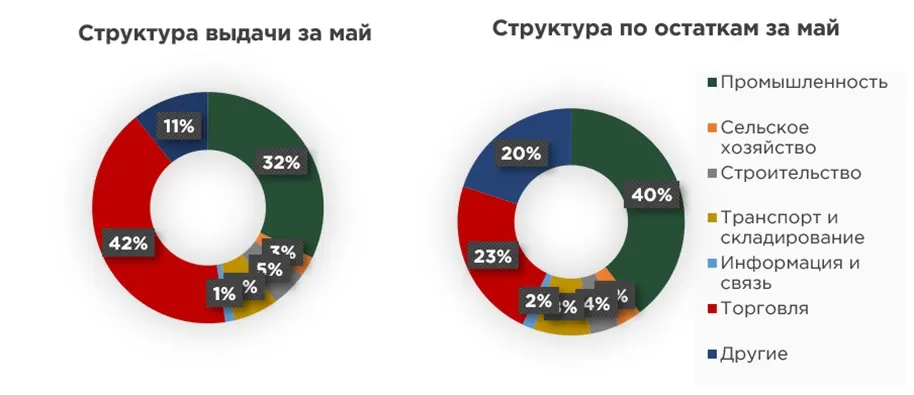
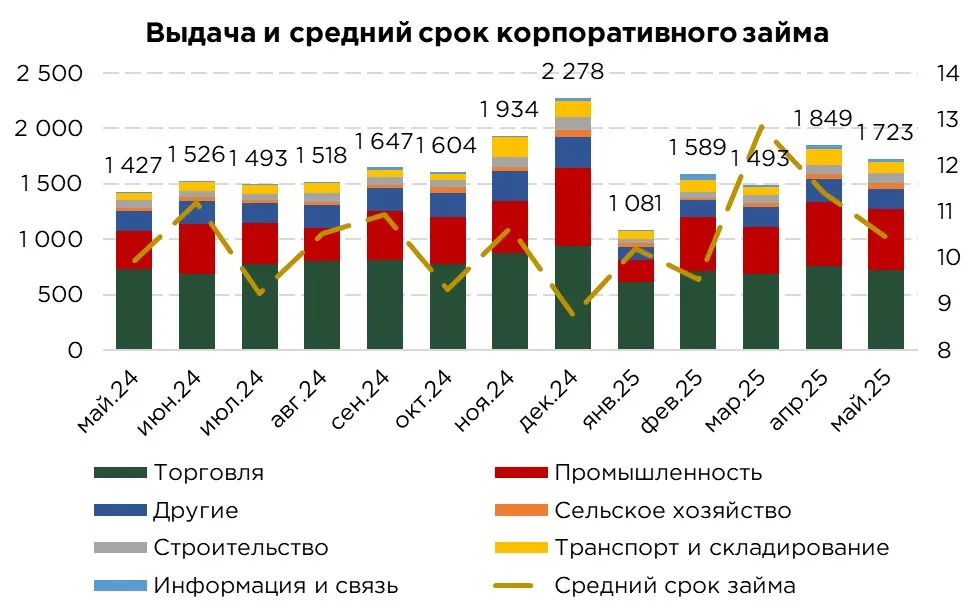
В мае общий объём вновь выданных кредитов бизнесу составил ₸1,7 трлн, что на 6,8 % ниже показателя предыдущего месяца. Снижение объёмов кредитования наблюдалось как в сегменте малого бизнеса (−11,9 %), так и в сегменте крупного бизнеса (−7,9 %). В то же время сегмент среднего бизнеса продемонстрировал положительную динамику, увеличив объём привлечённых кредитов на 13,0 %.
Сокращение объёмов выдачи кредитов отмечено в большинстве отраслей экономики. Наиболее заметное снижение наблюдалось в секторе информации и связи (−36,0 %), транспорте и складировании (−27,6 %), а также в сельском хозяйстве (−9,7 %), торговле (−5,7 %) и промышленности (−3,1 %).
Единственным сектором, показавшим прирост объёмов кредитования в мае, стало строительство (+21,0 %).
Структура выдачи по отраслям демонстрирует определённые особенности спроса на кредитные ресурсы. Так, 42 % от всех новых кредитов пришлось на сектор торговли и 32 % — на промышленность. При этом в структуре самого корпоративного кредитного портфеля наблюдается обратное соотношение: доля промышленности составляет порядка 40 %, а торговли — около 23 %. Подобное расхождение объясняется различием в сроках кредитования — торговый сектор, как правило, характеризуется более высокой оборачиваемостью капитала и ориентирован на краткосрочные займы для пополнения оборотных средств, в то время как промышленность, как капиталоёмкий сегмент, использует преимущественно более длинные кредитные линии для финансирования инвестиций и модернизации оборудования.
Источник: данные НБРК, расчёты THE TENGE
Средний расчётный срок корпоративных кредитов в Казахстане в мае составил 10,4 месяца. При этом по целям кредитования наблюдается значительная дифференциация: займы на пополнение оборотных средств характеризуются наиболее коротким средним сроком — 5,6 месяца, что отражает высокую оборачиваемость оборотного капитала. Для приобретения основных средств средний срок кредитования составил 40,4 месяца, а для нового строительства и реконструкции — 57,3 месяца.
В целом корпоративные кредиты в Казахстане остаются значительно более краткосрочными по сравнению с розничным кредитованием. Такая структура обусловлена сразу несколькими факторами. Во-первых, высокая стоимость заимствований при сохраняющейся высокой базовой ставке стимулирует бизнес к максимально быстрому погашению долговых обязательств с целью минимизации процентных расходов. Во-вторых, более короткие сроки кредитования отражают отсутствие у значительной части бизнеса устойчивых и долгосрочных инвестиционных стратегий.
Данный фактор во многом связан с общей макроэкономической средой, характеризующейся повышенной инфляцией и значительной степенью неопределённости. В таких условиях предприятия фокусируются на решении краткосрочных задач поддержания ликвидности и получении быстрой прибыли, избегая крупных капитальных вложений с длительным сроком окупаемости. Отсюда следует ограниченный спрос на инвестиционные кредиты и преобладание оборотного финансирования в портфеле банков.
Оригинал: https://the-tenge.kz/articles/tendentsii-korporativnogo-kreditovaniya