Сравнительная эффективность инструментов поддержки НИОКР
Почему налоговые льготы и субсидии различаются не только по форме, но и по механизму воздействия на инвестиции, охват компаний и общественное благосостояние
Изображение: Gerd Altmann/Pixabay
Субсидии на НИОКР и налоговые льготы широко применяются во всём мире как инструменты стимулирования исследований и разработок в частном секторе. Их общая логика заключается в снижении издержек для компаний, инвестирующих в инновационную деятельность. Однако как показывает проведённый анализ, между этими мерами существуют принципиальные различия, которые важно учитывать как при разработке инновационной политики, так и при оценке её эффективности. В этой статье THE TENGE рассматривает исследование Туомаса Такало и Отто Тойванена, в котором субсидии и налоговые льготы анализируются не как взаимозаменяемые инструменты, а как разные механизмы государственной поддержки. Налоговые льготы основаны на заранее установленных правилах и обеспечивают более широкий охват компаний, тогда как субсидии предполагают дискреционный отбор проектов и позволяют государству точечно направлять поддержку, но одновременно создают для бизнеса дополнительные административные издержки и неопределённость.
Налоговые льготы на НИОКР представляют собой, как правило, систему, основанную на заранее установленных правилах и регистрации соответствующих расходов. Иными словами, если компания соответствует определённым критериям, она получает право на налоговое послабление. Субсидии на НИОКР, напротив, являются дискреционным инструментом: компании подают заявки на поддержку конкретных проектов, после чего государственный орган оценивает их и принимает решение о предоставлении финансирования. Поэтому налоговые льготы можно рассматривать как более предсказуемый и формализованный механизм, тогда как субсидии предполагают экспертный отбор и большую роль усмотрения со стороны государства.
Авторы отмечают, что политика налоговых льгот на НИОКР может быть более эффективной при условии достаточного охвата компаний и устранения ограничений, связанных с размером отдельной фирмы или предельной суммой поддержки. В свою очередь, эффективность субсидий на НИОКР во многом зависит от того, насколько государство способно снизить издержки подачи заявок, уменьшить административную нагрузку и сократить неопределённость для бизнеса.
Правительства ежегодно направляют десятки миллиардов евро на поддержку частных исследований и разработок, главным образом через субсидии и налоговые стимулы. Такая государственная поддержка традиционно обосновывается несколькими аргументами, восходящими, в частности, к работе Кеннета Эрроу 1962 года. Во-первых, компании склонны недоинвестировать в НИОКР, поскольку не всегда могут в полной мере присвоить результаты своих разработок: часть выгод от инноваций распространяется на других участников рынка и общество в целом. Во-вторых, НИОКР трудно финансировать за счёт внешних источников, поскольку они часто связаны с нематериальными активами, которые сложно использовать в качестве залога. Кроме того, всё более важной целью инновационной политики становится вовлечение в НИОКР тех компаний, которые ранее не занимались исследовательской и инновационной деятельностью.
И налоговые льготы, и субсидии направлены на стимулирование инноваций за счёт снижения предельных издержек НИОКР для бизнеса. Вероятно, именно из-за этого сходства традиционные экономические модели нередко не проводят чёткого различия между двумя инструментами. В ряде случаев государственная поддержка, снижающая предельные издержки компаний, описывается как субсидия на НИОКР, даже если по своей практической логике она ближе к налоговой льготе. Однако на практике эти два механизма работают по-разному.
Субсидии имеют выборочный характер. Компании обращаются за поддержкой конкретных проектов, а государственное агентство решает, какие из них получат финансирование и в каком объёме. Это позволяет направлять ресурсы в соответствии с приоритетами государства и потенциально поддерживать проекты с высокой общественной отдачей. Однако такой механизм сопровождается неопределённостью, административными процедурами и затратами на подготовку заявок как для бизнеса, так и для государства.
Налоговые льготы, напротив, обычно применяют единое правило ко всем допустимым расходам на НИОКР. Такой подход делает инструмент более простым, прозрачным и предсказуемым для компаний. Вместе с тем его слабость заключается в том, что он не позволяет государству избирательно отличать проекты с высокой социальной отдачей от проектов с более ограниченным общественным эффектом. Поэтому налоговые льготы обеспечивают широкий охват, но менее точную адресность.
Несмотря на наличие убедительных эмпирических данных о том, что субсидии и налоговые льготы увеличивают расходы компаний-получателей на НИОКР, остаётся менее очевидным, насколько эти меры оправдывают затраты налогоплательщиков. В недавнем исследовании Takalo et al. (2026) показано, что издержки подачи заявок и неопределённость, характерные для субсидий, ограничивают круг компаний, готовых воспользоваться этим инструментом, и тем самым снижают его общую эффективность. Налоговые льготы, напротив, являются более понятным и широким механизмом поддержки. Благодаря этому они охватывают больше компаний и способны приносить более высокую совокупную выгоду, но только в том случае, если их фискальные возможности не сдерживаются жёсткими лимитами на размер запрашиваемой поддержки.
Методическая основа для оценки политики поддержки НИОКР
Для сравнения различных стратегий поддержки НИОКР авторы разработали и оценили модель, которая учитывает три ключевые особенности исследовательской и инновационной деятельности: наличие социального эффекта, финансовые ограничения компаний и фиксированные затраты, связанные с началом НИОКР. Кроме того, модель напрямую включает процесс подачи заявок на получение субсидий, а также механизм отбора компаний-получателей государственной поддержки.
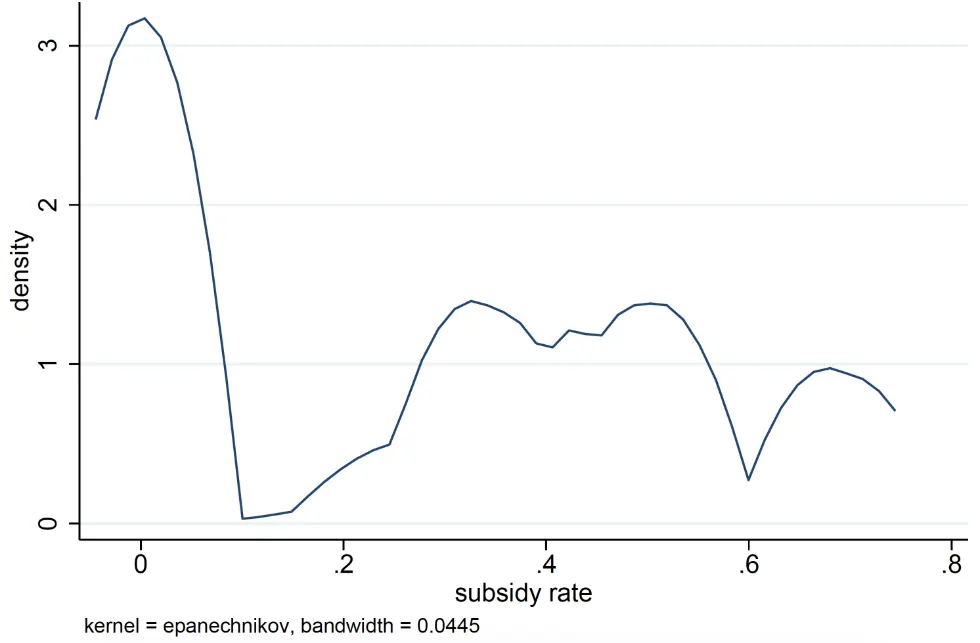
Оценка модели проводится на основе детализированных финских данных по проектам НИОКР на уровне компаний и решениям о предоставлении субсидий за 2000-2008 годы. Эти данные позволяют проследить, каким образом государственная поддержка распределялась между различными проектами и компаниями. Как показано на рисунке 1, между проектами наблюдаются существенные различия в объёме и вероятности получения поддержки. Это указывает на то, что органы, принимающие решения, стремятся адаптировать субсидии к характеристикам конкретных проектов, а не распределяют поддержку по полностью единообразному принципу.
Рисунок 1. Ставки субсидирования НИОКР на уровне проектов, предоставленных в Финляндии
Источник: Такало и др. (2026)
Примечание. По горизонтальной оси показан процент затрат на НИОКР заявителя, субсидируемых государственным агентством, а по вертикальной оси — доля заявок для каждого решения о размере субсидии.
Как показано на рисунке 1, финское агентство, отвечающее за распределение субсидий, применяет дифференцированный подход к поддержке НИОКР. Часть заявок отклоняется и не получает финансирования, часть проектов одобряется, но получает лишь ограниченный объём поддержки, тогда как отдельные научно-исследовательские проекты субсидируются в значительно большем масштабе. При этом максимальная ставка субсидирования, допускаемая правилами агентства, составляет 70 %.
Одновременно данные показывают, что охват субсидий остаётся относительно ограниченным. В рассматриваемой выборке только небольшая доля компаний — около 18 % подавала заявки на получение такой поддержки. Это указывает на важную слабость субсидий как инструмента инновационной политики: даже при возможности адресного отбора проектов значительная часть потенциальных участников рынка остаётся вне системы поддержки. Вероятно, это связано с административными издержками, неопределённостью результата и необходимостью прохождения процедуры отбора, что может сдерживать компании от подачи заявок.
Субсидии против налоговых льгот
Теоретически субсидии на НИОКР обладают важным преимуществом: государство может направлять поддержку на те исследовательские проекты, которые имеют наибольшую социальную отдачу. Однако авторы подчёркивают, что на практике это преимущество во многом ослабляется самим процессом подачи заявок и отбора получателей.
Подача заявки на субсидию требует от компаний значительных временных и административных затрат. Фирмы должны готовить подробные проектные предложения, при этом заранее не зная, получат ли они финансирование и в каком объёме. Государственное агентство, в свою очередь, тщательно изучает поступившие заявки перед принятием решения о поддержке. Однако даже при наличии процедуры экспертизы оно не застраховано от ошибок: агентство не всегда способно точно определить проекты с высокой социальной отдачей и не всегда отдаёт им приоритет.
Такие издержки и неопределённость снижают готовность компаний участвовать в программе, особенно если речь идёт о фирмах с ограниченным опытом взаимодействия с государственными институтами поддержки. В результате круг заявителей и поддерживаемых проектов не полностью совпадает с кругом проектов, которые были бы наиболее желательны с общественной точки зрения. Иными словами, субсидии не всегда охватывают те проекты, которые должны были бы получить поддержку, и в отдельных случаях могут направляться на менее приоритетные направления.
Отдельно авторы обращают внимание на то, что затраты компаний на подготовку и подачу заявок, как правило, не учитываются самим государственным агентством при оценке эффективности политики. Это искажает представление о реальной стоимости субсидирования. В связи с этим исследование показывает, что субсидии могут незначительно снижать общественное благосостояние по сравнению со сценарием полного отсутствия такой политики, несмотря на то что они заметно увеличивают расходы на НИОКР среди компаний-получателей.
В отличие от субсидий, налоговые льготы не позволяют государству избирательно направлять поддержку на конкретные проекты. Однако их преимущество заключается в большей автоматизированности, прозрачности и предсказуемости. Благодаря этому налоговые стимулы способны охватить значительно более широкий круг компаний. По оценкам авторов, налоговые льготы увеличивают общественное благосостояние примерно на 0,6 %.
Основной эффект налоговых льгот проявляется в том, что они заметно стимулируют дополнительные инвестиции в НИОКР среди компаний, которые уже занимаются исследовательской деятельностью. Кроме того, они побуждают часть новых фирм начать инвестировать в НИОКР. Хотя расширение участия остаётся умеренным, оно всё же существенно выше, чем в случае субсидий.
При этом налоговые льготы обходятся государству дороже, что объясняется их более широким охватом. Однако авторы отмечают, что попытки ограничить фискальные издержки налоговых стимулов могут существенно ослабить их положительный эффект. Например, если получение льготы становится слишком сложным, налоговый инструмент теряет своё главное преимущество — простоту и широкий охват. Если же государство вводит жёсткие ограничения на общий объём расходов или максимальную сумму поддержки для отдельной компании, стимулирующий эффект также снижается.
В предельном случае, когда установленный лимит становится обязательным ограничением, налоговая льгота фактически превращается в простой трансфер от налогоплательщиков к компаниям-получателям. В такой ситуации она уже не стимулирует дополнительные инвестиции в НИОКР, а лишь перераспределяет средства в пользу фирм, которые и без того могли бы осуществлять соответствующие расходы.
Последствия для инновационной политики и исследований
Полученные результаты показывают, что эффективность налоговых льгот на НИОКР может быть повышена за счёт расширения охвата компаний и отмены ограничений, устанавливаемых на уровне отдельных фирм. В случае субсидий на НИОКР ключевое значение имеет учёт затрат на подачу заявок, а также снижение административной нагрузки и неопределённости для бизнеса. На практике это, вероятно, означает необходимость более регламентированной, прозрачной и предсказуемой политики субсидирования.
В более широком смысле авторы отмечают, что оптимальная система субсидирования должна опираться на более продуманный дизайн механизмов отбора и распределения поддержки, как это предлагается, в частности, в работе Niemann et al. (2017). Иными словами, вопрос заключается не только в размере выделяемых средств, но и в том, каким образом государство выявляет проекты с высокой социальной отдачей, снижает барьеры для участия компаний и минимизирует ошибки при отборе получателей.
Авторы также подчёркивают, что в академических исследованиях необходимо уделять больше внимания принципиальным различиям между субсидиями на НИОКР и налоговыми льготами. Субсидии основаны на системе дискреционной оценки и отбора: государственное агентство рассматривает заявки и принимает решение о поддержке конкретных проектов. Налоговые льготы, напротив, представляют собой систему регистрации, основанную на правилах: если компания соответствует установленным критериям, она получает право на поддержку.
По мнению авторов, особенно важным направлением дальнейших исследований должно стать изучение потенциальной взаимодополняемости этих инструментов. Налоговые льготы могут обеспечивать широкий охват и предсказуемость, тогда как субсидии способны точечно поддерживать проекты с высокой общественной отдачей. Однако эффективность такой комбинации зависит от того, насколько грамотно выстроены правила применения каждого инструмента.
Авторы обращают внимание и на методологическую проблему в экономических моделях роста. В ряде исследований, например у Acemoğlu et al. (2018), субсидии на НИОКР иногда трактуются как равномерное снижение предельных издержек, распространяющееся на все фирмы. Такая интерпретация может вводить в заблуждение, поскольку в реальности субсидии являются выборочным инструментом, доступным только части компаний, прошедших процедуру подачи заявки и отбора. Следовательно, подобный подход может существенно завышать оценку влияния субсидий на долгосрочный экономический рост.
В целом результаты исследования подтверждают позицию, согласно которой налоговые льготы и субсидии на НИОКР сами по себе вряд ли способны обеспечить значительный рост производительности на национальном уровне. Скорее, они должны рассматриваться как элементы более широкой инновационной политики, дополняющие другие меры, включая инвестиции в образование, развитие человеческого капитала и формирование научно-технологической инфраструктуры.
Кроме того, авторы отмечают, что выгоды от НИОКР часто выходят за пределы национальных границ. Новые знания, технологии и инновационные решения могут распространяться между странами, создавая положительные внешние эффекты за пределами юрисдикции, где была оказана поддержка. Поэтому политика стимулирования НИОКР могла бы быть значительно эффективнее при более тесной координации на уровне Европейского союза. Такая координация позволила бы лучше учитывать трансграничные эффекты инноваций и повысить отдачу от государственных расходов на поддержку исследований и разработок.
Оригинал: https://the-tenge.kz/articles/subsidii-na-niokr-i-nalogovie-lgoti