Итоги надзорного стресс-тестирования АРРФР
Отдельным банкам рекомендуется усилить контроль
Изображение: Mohamed Hassan/Pixabay
Наряду с подведением итогов AQR, АРРФР подвело результаты надзорного стресс-тестирования 2023 года. Надзорное стресс-тестирование (НСТ) — это инструмент регулирования, целью которого является оценка финансовой устойчивости банков в условиях кризиса.
Надзорное стресс-тестирование наряду с инструментами SREP (оценка риска конкретного банка и сегментирование БВУ по уровням риска, достаточности капитала, ликвидности и пр.) и AQR представляют собой комплексный подход к анализу финансовой устойчивости банков и оценки достаточности капитала банков для поглощения текущих и потенциальных рисков.
По результатам НСТ оцениваются кредитный, рыночный, в т. ч. валютный риски, изменения в чистом процентном и непроцентном доходе, оценка рисков банка и ОУСА (организация по управлению сомнительными активами).
В итоге были разработаны 2 сценария (базовый и стрессовый), которые предусматривают трёхлетний поквартальный прогноз 59 ключевых макроэкономических и макрофинансовых показателей.
В процессе разработки сценариев НСТ была учтена одновременная реализация основных рисков для национальной и глобальной экономик:
⚫ Риск эскалации геополитической напряжённости и санкционной войны и их дальнейшее негативное влияние на мировую экономику через экономическую фрагментацию и торговые потрясения
⚫ Ценовые риски на сырьевые товары
⚫ Риск сокращения урожайности зерновых
⚫ Риск охлаждения рынка недвижимости
Стрессовый сценарий описывает гипотетический кризис при реализации упомянутых рисков и применяется для оценки устойчивости финансовой системы в неблагоприятных условиях. Согласно прогнозу стрессового сценария наибольшее годовое снижение реального ВВП Казахстана на -2,4 % наблюдается в III квартале 2024 года с последующим ростом до 1,7 % в период ожидаемого восстановления экономики.
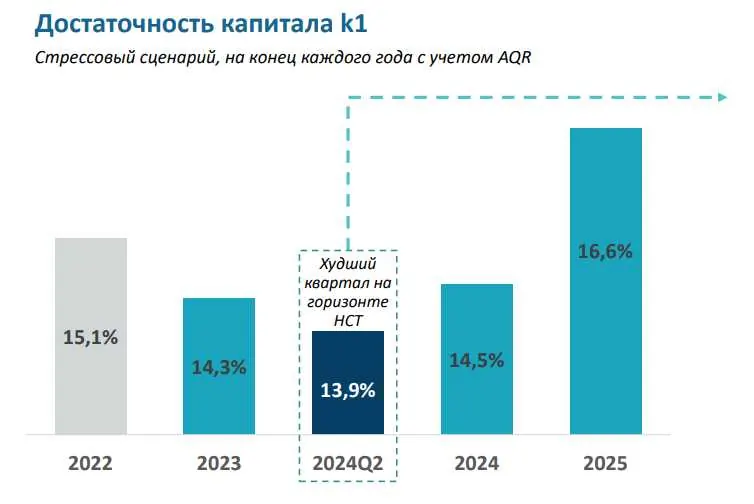
По итогам оценки, совокупная достаточность капитала k1 банков-участников в стрессовом сценарии изменилась с 15,1 % на начало 2023 года до 14,3 % на конец 2023 года, 14,5 % на конец 2024 года и 16,6 % на конец 2025 года. Основное воздействие на достаточность капитала банков оказали кредитные и рыночные риски. Так, по оценкам, в течение трёхлетнего стрессового сценария доля проблемных кредитов (стадия 3 обесценения в соответствии с МСФО) возросла в 2,5 раза — с 13,5 % до 35,8 %. Доля займов в стадии 2 увеличилась незначительно на 0,3 п.п. — с 3,8 % до 4,1 %. Также, согласно расчётам банков, покрытие провизиями увеличится на дополнительные 9,9 п.п. — с 10,2 % до 20,1 %.
Источник: АРРФР
Основная подверженность банков рыночному риску выявлена по облигациям, акциям и производным финансовым инструментам. Балансовая стоимость облигаций банков снизилась на 5,8 % в связи с ростом рыночных ставок в стрессовом сценарии. Также в связи с подверженностью фондовому и валютному риску балансовая стоимость акций и ПФИ снизилась на 13,6 %.
Снижение чистого процентного и непроцентного дохода в стрессовом сценарии составляет −23 % и −192 % соответственно на конец 2023 года, в связи с увеличением расходов по процентным обязательствам банков, а также снижением доли активов, приносящих процентный и комиссионный доход. Значительное сокращение чистых непроцентных доходов связано с существенным уменьшением комиссионных доходов, а также прогнозируемым ростом операционных расходов, что привело к отрицательным значениям в чистом выражении.
В целом, отмечается улучшение практики риск-менеджмента и моделирования рисков банками. В ходе проведения НСТ отдельным банкам рекомендовалось усилить контроль для предотвращения некорректных результатов и обеспечения более точной оценки финансовых рисков.
Справочно
Займы 1, 2 и 2 стадии обесценения — это классификация кредитов по категориям обесценения согласно международным стандартам финансовой отчётности (МСФО 9).
Займы 2 стадии обесценения — это финансовые активы (в нашем случае займы), по которым ожидается существенное увеличение кредитного риска. Кредитный риск по этим высокий и обесценение признаётся в размере ожидаемых убытков на протяжении всего срока действия финансового актива.
Займы 3 стадии обесценения — это финансовые активы с существенным увеличением кредитного риска, имеющие объективные признаки обесценения, то есть по данным кредитам есть объективные признаки, что долг не будет возвращен в полном объёме.
LGD (loss given default) — показатель, оценивающий процент потерь, которую финансовая организация ожидает после продажи всех залоговых обеспечений по займу, в случае дефолта заёмщика.
Оригинал: https://the-tenge.kz/articles/stress-testirovanie-arrfr