Страны-посредники в эпоху фрагментации
Как Вьетнам нарастил добавленную стоимость, а не стал «окном» для китайского экспорта
Изображение: wirestock/Freepik
В экономической литературе всё чаще высказывается тезис о том, что так называемые страны-«связующие звенья» могут извлекать выгоду из нарастающей торговой напряжённости, выступая посредниками между формирующимися торговыми блоками. В этом контексте THE TENGE представляет исследование Татьяны Шульце и Вэйнина Синя, посвящённое анализу торговых потоков шести развивающихся экономик Азии в 2018-2022 годах с принципиальным разграничением двух механизмов адаптации: перераспределения торговых потоков и перенаправления торговых маршрутов. Результаты работы показывают, что для большинства рассматриваемых стран последствия торгового конфликта между США и Китаем остаются неоднозначными и не позволяют однозначно говорить о наличии устойчивых выгод. На этом фоне Вьетнам выделяется как исключительный пример: именно здесь доминировал эффект перераспределения торговых потоков, связанный с расширением внутреннего производства и существенным ростом притока прямых иностранных инвестиций. При этом подчёркивается, что даже при наличии краткосрочных выгод перераспределение торговых потоков повышает уязвимость стран-«связующих звеньев» к геоэкономической фрагментации. В долгосрочной перспективе такая фрагментация приводит к потерям для всех участников мировой экономики, усиливая структурные риски и снижая эффективность международной торговли.
На фоне обострения торговых противоречий между США и Китаем в научной литературе существенно активизировались дискуссии о последствиях роста торговых барьеров для глобальных и двусторонних торговых связей (Aiyar and Ilyina 2023; Aiyar et al. 2023; Alfaro and Chor 2023; Freund et al. 2023, 2024), а также о более широкой тенденции к деглобализации (Baldwin 2022). Хотя геоэкономическая фрагментация в средне- и долгосрочной перспективе наносит ущерб всем странам, в краткосрочном периоде она может формировать разнонаправленную динамику торговых потоков.
Согласно распространённой точке зрения, страны-«связующие звенья» способны выигрывать за счёт «преодоления разрыва» между торговыми блоками. В частности, они увеличивают экспорт в США, замещая сокращающиеся поставки из Китая, одновременно наращивая импорт китайских товаров и компонентов (Fajgelbaum et al. 2023, 2024; Freund et al. 2023, 2024; Gopinath et al. 2025). Однако остаётся неясным, во-первых, действительно ли такие страны выполняют функцию торговых мостов, поскольку рост импорта из Китая может быть обусловлен иными факторами, и, во-вторых, через какие именно каналы реализуется данный эффект.
В работе выделяются два принципиально различных механизма.
- Первый — перераспределение торговых потоков, при котором страны-посредники увеличивают внутреннее производство экспортных товаров для рынка США, повышая добавленную стоимость внутри страны. При этом они могут использовать промежуточные компоненты, импортируемые из Китая.
- Второй — перенаправление торговых маршрутов, при котором страны-посредники фактически выступают транзитными узлами для китайского экспорта в США, обеспечивая минимальную или нулевую добавленную стоимость, вплоть до простых операций перевалки с целью обхода торговых ограничений.
Разграничение этих двух каналов имеет принципиальное значение. Перераспределение торговых потоков может приносить краткосрочные выгоды национальной экономике за счёт расширения производства и занятости. Напротив, перенаправление торговых маршрутов не создаёт существенной внутренней экономической активности и может спровоцировать применение компенсационных торговых мер со стороны торговых партнёров.
В недавнем исследовании Шульце и Синя (2025) предлагается детальный эмпирический анализ изменений торговых моделей в 2018-2022 годах, в котором чётко разделяются указанные два механизма. Авторы изучают косвенные эффекты повышения тарифов США на китайские товары в 2018 году на примере шести развивающихся экономик Азии — Индии, Индонезии, Малайзии, Филиппин, Таиланда и Вьетнама, показывая, что именно структура реакции каждой страны определяет, будет ли она временным бенефициаром торговой фрагментации или же столкнётся с усилением долгосрочных уязвимостей.
В некоторых странах происходит перераспределение торговых потоков, но нет доказательств значительного изменения маршрутов торговли.
В первую очередь, авторы показывают, что положительная корреляция между импортом этих стран из Китая и экспортом в США может отражать другие факторы, такие как реорганизация китайских цепочек поставок и растущие внутренние рынки, а не обязательно их роль связующего звена в преодолении разрыва между Китаем и США.
Затем исследователи используют глобальную базу данных цепочек поставок Eora, которая отражает глобальные производственные связи, для построения двух показателей добавленной стоимости экспорта каждой страны в США в период с 1990 по 2022 год: (1) доля внутренней добавленной стоимости и (2) доля китайской добавленной стоимости. Используется метод синтетического контроля для оценки влияния торговой напряженности между США и Китаем на эти показатели, особенно для стратегических секторов, наиболее пострадавших от американских тарифов на китайский экспорт. По сравнению с синтетическим контрфактическим сценарием, более высокая доля внутренней добавленной стоимости в экспорте страны в США будет свидетельствовать о перераспределении торговли, то есть о расширении внутреннего производства и увеличении доли отечественных компонентов в экспорте страны в США. С другой стороны, более низкая доля китайской добавленной стоимости в экспорте страны в США будет свидетельствовать об отсутствии существенного перераспределения торговых потоков.
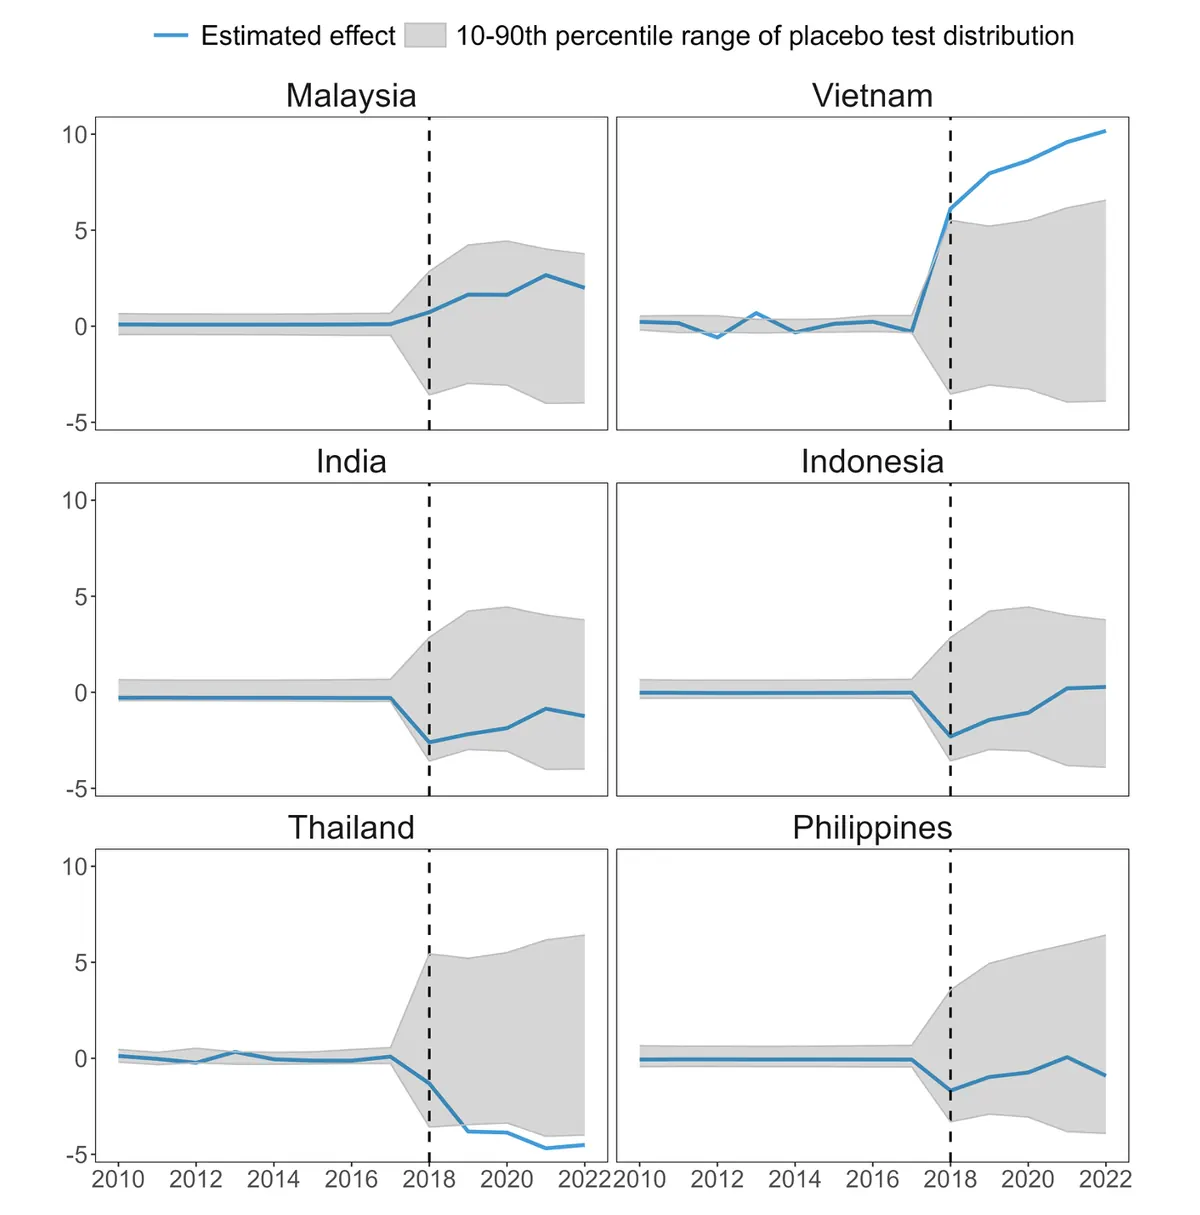
Вьетнам, по-видимому, извлёк выгоду из эффекта перераспределения торговых потоков в период 2018-2022 годов — значительно увеличив свою внутреннюю добавленную стоимость (Рисунок 1) и сократив китайскую добавленную стоимость в экспорте стратегических секторов в США — а не из перенаправления торговли из Китая. В частности, во Вьетнаме наблюдалось статистически значимое увеличение доли внутренней добавленной стоимости в экспорте в США (на 6 и 7 процентных пунктов выше, чем в синтетическом контрфактическом сценарии 2018 года для секторов «электротехническое и машиностроительное оборудование» и «нефтехимическая, химическая и неметаллическая минеральная продукция» соответственно, и на 10 и 12 процентных пунктов выше в 2022 году). Это говорит о том, что Вьетнам увеличил внутреннее производство для экспорта своих стратегических секторов и, таким образом, смог внедрить больше отечественных компонентов в свой экспорт в США. С другой стороны, во Вьетнаме наблюдалось статистически значимое снижение доли китайской добавленной стоимости в экспорте стратегических секторов в США, что свидетельствует об отсутствии существенных признаков перенаправления торговли из Китая в США.
Рисунок 1. Оценка влияния на долю добавленной стоимости внутреннего производства в экспорте страны в США: электротехническое и машиностроительное оборудование (процентные пункты)
Источники: База данных глобальных цепочек поставок Eora (Lenzen et al. 2012, 2013); Aslam et al. (2017); расчёты авторов
Примечание. Для каждой страны на графике показано предполагаемое влияние на долю добавленной стоимости внутри страны в экспорте в США (синие линии) и диапазон 10-го — 90-го процентиля распределения плацебо-теста (серые области).
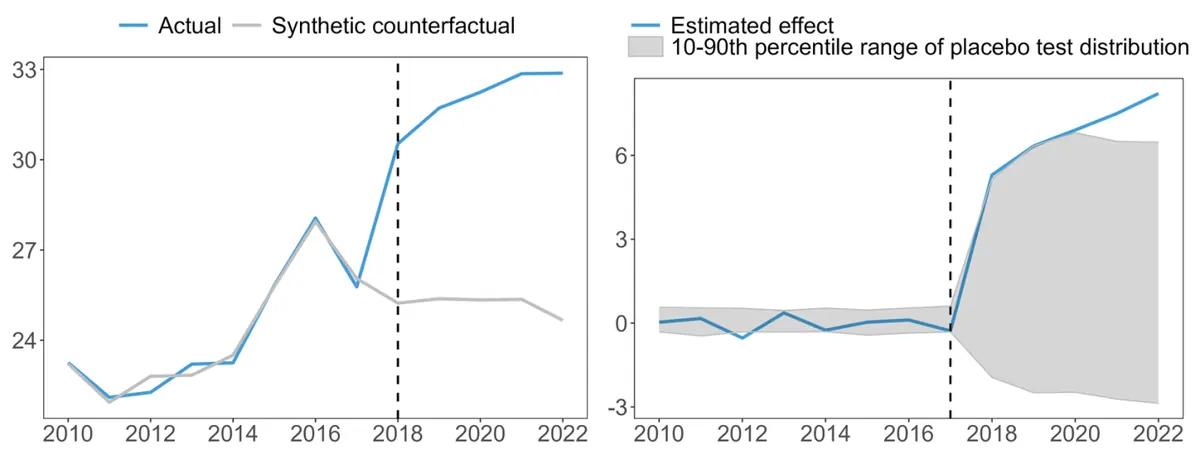
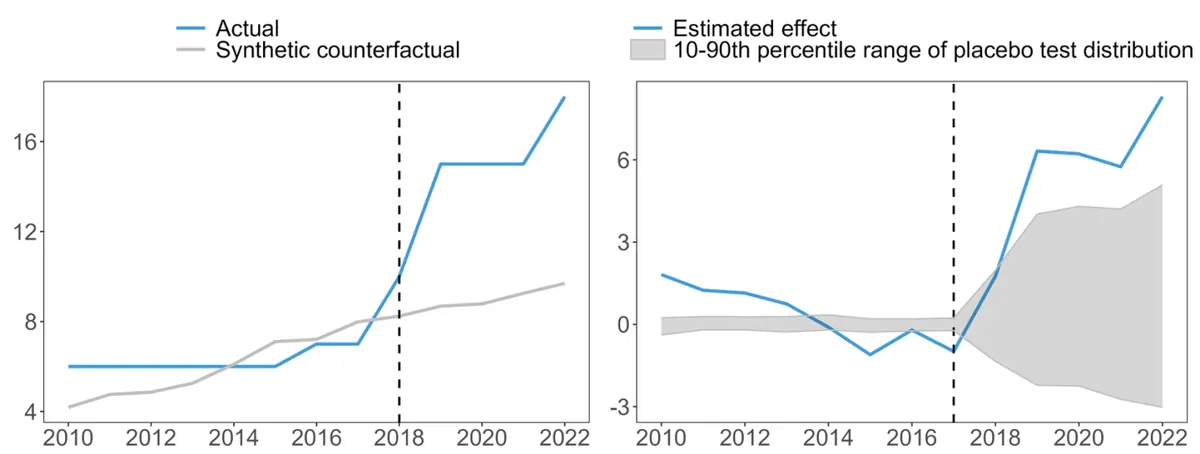
Более того, Вьетнаму удалось нарастить экспорт продукции отечественного производства не только на рынок США, но и на мировые рынки в целом (рис. 2). Хотя эффект для глобального экспорта оказался несколько менее выраженным и приобрёл статистическую значимость лишь с определённым временным лагом, его направление остаётся однозначным. Полученные результаты свидетельствуют о более глубоком структурном сдвиге: Вьетнам смог расширить внутренние производственные мощности и укрепить свои позиции в глобальных цепочках добавленной стоимости. Иными словами, речь идёт не только об увеличении доли отечественных компонентов в экспорте в США, но и о повышении общей конкурентоспособности вьетнамской промышленности на мировом рынке.
Рисунок 2. Доля добавленной стоимости внутреннего производства в мировом экспорте Вьетнама: электротехническое и машиностроительное оборудование (в процентных пунктах)
Источники: База данных глобальных цепочек поставок Eora (Lenzen et al. 2012, 2013); Aslam et al. (2017); расчёты авторов
Примечание. На панели (а) показана фактическая (синяя линия) и синтетическая контрфактическая (серая линия) доля добавленной стоимости внутреннего производства в мировом экспорте Вьетнама, а на панели (б) показан оценочный эффект (синие линии) и диапазон 10-го — 90-го процентилей распределения плацебо-теста (серые области).
Перераспределение торговых потоков во Вьетнаме частично связано с перемещением китайских фирм за счёт прямых иностранных инвестиций.
Авторы дополняют анализ рассмотрением динамики прямых иностранных инвестиций, изучая совокупное число новых проектов ПИИ, в рамках которых китайский капитал направлялся во Вьетнам. Полученные результаты показывают, что после 2018 года Вьетнам привлёк существенно больше новых проектов ПИИ из Китая в стратегические сектора экономики (рис. 3). Эта динамика, по всей вероятности, сыграла важную роль в расширении внутреннего производства экспортной продукции. Китайские компании начали переносить свои производственные мощности во Вьетнам либо заметно ускорили процессы релокации, которые стартовали ещё ранее под воздействием роста внутренних издержек в Китае, прежде всего затрат на рабочую силу. Усиление американских тарифов на китайский экспорт стало дополнительным стимулом для такого перемещения производств.
Рисунок 3. Кумулятивное количество новых проектов ПИИ, в которые вкладывается китайский капитал: электротехническое и машиностроительное производство
Источники: База данных трансграничных инвестиций Orbis и расчёты авторов
Примечание. На панели (а) показаны фактические (синяя линия) и синтетические контрфактические (серая линия) значения кумулятивного числа новых проектов прямых иностранных инвестиций, привлекающих китайский капитал во Вьетнам. На панели (б) показано оценочное влияние на кумулятивное число новых проектов прямых иностранных инвестиций, привлекающих китайский капитал во Вьетнам, в электротехническом и машиностроительном секторах с 2003 года (синие линии) и диапазон 10-го — 90-го процентилей распределения плацебо-теста (серые области).
В целом результаты указывают на то, что Вьетнам смог извлечь выгоду именно из эффекта перераспределения торговых потоков, нарастив собственное производство и повысив степень локализации добавленной стоимости в экспорте. Этому способствовали как приток прямых иностранных инвестиций из Китая, так и благоприятные структурные характеристики вьетнамской экономики. В результате страна смогла внедрить больше отечественных компонентов в свой экспорт не только в США, но и на мировые рынки в целом.
Одновременно эмпирические данные не подтверждают гипотезу о том, что Вьетнам превратился в своего рода «единое окно» для масштабного перенаправления китайского экспорта в США. Напротив, сокращение доли китайской добавленной стоимости в экспорте стратегических секторов свидетельствует об отсутствии значимых признаков транзитной или перевалочной модели торговли.
Что касается остальных пяти азиатских стран, включённых в анализ, то их реакция на торговую напряжённость между США и Китаем остаётся неоднозначной. Для них не выявлено устойчивых и статистически значимых эффектов, позволяющих однозначно говорить либо о перераспределении торговых потоков, либо о систематическом перенаправлении торговых маршрутов.
Заключение
Авторы предлагают детальную оценку трансформации глобальных торговых моделей в условиях нарастающей геоэкономической фрагментации, уделяя особое внимание роли стран-посредников. Анализ строится на торговле в терминах добавленной стоимости и предполагает чёткое разграничение между эффектами перераспределения и перенаправления торговых потоков.
Полученные результаты показывают, что в ряде стран, прежде всего во Вьетнаме, доминировал именно эффект перераспределения, а не перенаправления торговли. Это было обусловлено расширением внутреннего производства и значительным ростом притока прямых иностранных инвестиций, что позволило нарастить собственную добавленную стоимость в экспортных поставках и глубже встроиться в глобальные цепочки создания стоимости.
Вместе с тем подчёркивается, что даже при наличии краткосрочных выгод перераспределение торговых потоков повышает уязвимость стран-посредников к процессам геоэкономической фрагментации. Усиление зависимости от фрагментированных торговых блоков и от решений крупных экономических центров делает такие страны более чувствительными к изменениям торговой политики и геополитической конъюнктуры. В долгосрочной перспективе это приводит к потерям не только для стран-посредников, но и для мировой экономики в целом, снижая эффективность глобального распределения ресурсов и потенциал устойчивого экономического роста.
Оригинал: https://the-tenge.kz/articles/strani-posredniki-v-epokhu-fragmentatsii