НБРК продолжил снижать базовую ставку — до 16,25 %
При этом регулятор увеличил свои прогнозы по инфляции в ближайшие годы, и предупредил об ограничении пространства для дальнейшего снижения ставки.
Комитет по денежно-кредитной политике Национального Банка Республики Казахстан принял решение установить базовую ставку на уровне 16,25 % годовых с коридором +/- 1 п.п. Решение опирается на результаты прогнозного раунда, обновленные оценки основных макроэкономических показателей и баланса рисков инфляции.
Это — третье снижение, начиная с июня. В начале июня базовая ставка была снижена до 17 %, в июле — до 16,75 %. До этого, с октября 2025 года базовая ставка сохранялась неизменной, на уровне 18 %.
В пояснении к решению о снижении НБРК отметил, что в августе 2026 года темпы годовой инфляции замедлились до 9,8 %, в целом же дезинфляционный процесс продолжается 11 месяцев подряд.
«Баланс рисков инфляции остаётся смещенным в проинфляционную сторону. Основные риски связаны с расширением внутреннего спроса на фоне усиления фискального импульса, незаякоренными инфляционными ожиданиями, дальнейшей динамикой цен на ГСМ и тарифов ЖКУ. Внешние риски обусловлены ростом мировых цен на продовольствие и энергоносители ввиду возможного усиления геополитической напряженности», — говорится в заявлении.
Так, продовольственная инфляция снизилась до 9,5 %. Основные факторы, повлиявшие на её снижение — это выраженное удешевление фруктов и овощей, а также снижение импортных цен. Темпы непродовольственной инфляции замедлились до 11,4 % на фоне укрепления обменного курса теңге. Сервисная инфляция снизилась до 8,9 % за счёт некоторого замедления темпов роста цен на нерегулируемые услуги.
Месячная инфляция в августе составила 0,6 % (0,6 % в июле), с очисткой от сезонных факторов — 0,9 % (0,7% в июле). Базовая инфляция сохранилась на уровне 0,7 %.
Инфляционные ожидания населения на год вперёд снизились до 12,1 % в июле (13,4 % в июне). Согласно опросам, граждане стали меньше беспокоиться в связи с повышением НДС, ростом тарифов на ЖКУ и цен на продукты питания. При этом в ожиданиях усилилось влияние фактора роста цен на ГСМ. Ожидания профессиональных участников рынка на конец 2026 года сохраняются на уровне 10 %.
Что касается внешних факторов, ситуация остаётся нестабильной. Продолжающийся конфликт на Ближнем Востоке поддерживает высокие цены на энергоносители и усиливает внешнее инфляционное давление. Как следствие, риторика ведущих центральных банков сохраняет жёсткий характер. Мировые цены на продовольствие несколько выросли за счёт зерновых и растительных масел, при этом цены на мясо снизились впервые за длительное время.
В соседней России инфляция остается устойчивой, проинфляционные риски сохраняются на фоне перебоев на топливном рынке. В ЕС инфляция несколько ускорилась, в основном за счёт роста цен на энергоносители. ЕЦБ на последнем заседании сохранил ставки без изменений. В США инфляция замедлилась, однако остаётся выше целевого уровня. В этой связи ФРС сохраняет ставку без изменений.
Прогноз по инфляции в Казахстане на 2026 год не претерпел изменений: она ожидается в диапазоне 9–11 %. Ожидается, что замедлению роста цен будут способствовать умеренно жёсткие денежно-кредитные условия и крепкий обменный курс теңге. Дополнительное сдерживающее влияние окажет завершающий этап повышения минимальных резервных требований в сентябре 2026 года. Прогноз на 2027 год пересмотрен в сторону повышения до 6,5–8,5 % (ранее 5,5–7,5 %), что обусловлено ростом внешней инфляции, пересмотром предпосылок регулируемых цен, а также увеличением фискального импульса. При этом накопленная жёсткость денежно-кредитной политики продолжит ограничивать инфляционное давление и способствовать дальнейшему замедлению роста цен. В 2028 году инфляция стабилизируется вблизи цели в 5 % по мере нормализации внешнего инфляционного фона, фискальной консолидации, нормализации внутреннего спроса и снижения инфляционных ожиданий на фоне умеренно жёстких денежно-кредитных условий.
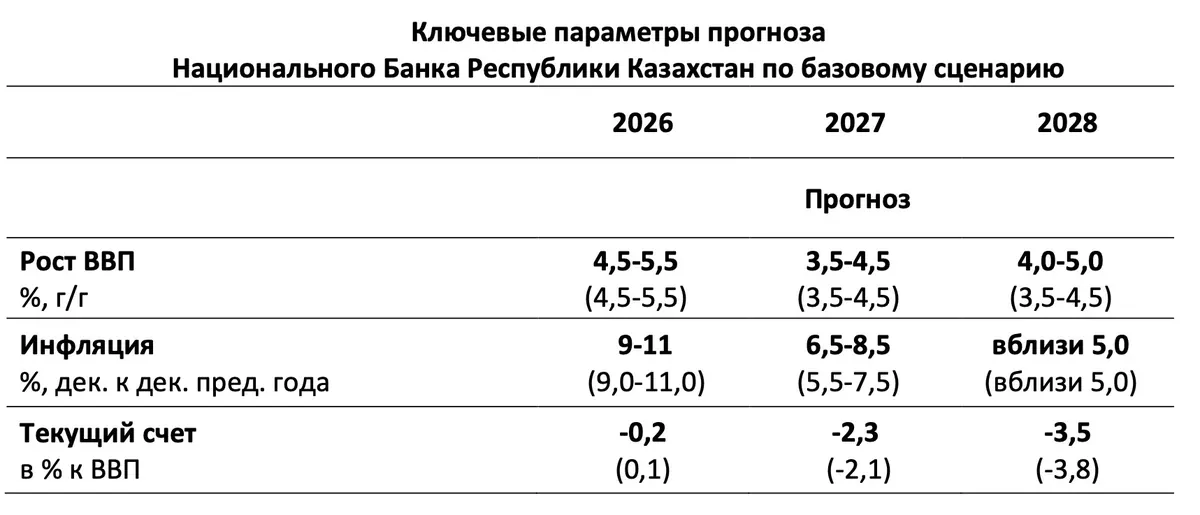
При этом прогноз роста ВВП на 2026 год в базовом сценарии не претерпел изменений и оценивается на уровне 4,5-5,5 %. Экономическая активность продолжит поддерживаться высокой инвестиционной активностью на фоне реализации программ квазифискального стимулирования и стабильного потребительского спроса. Предыдущие прогнозы НБРК и параметры Прогноза социально-экономического развития правительства не предполагали увеличения фискального стимулирования. Однако принято решение о привлечении, начиная с 2027 года, целевых трансфертов их Национального фонда. НБРК отмечает, что это «окажет поддержку инвестиционной и потребительской активности», но «более слабая прогнозная динамика нефтедобычи в 2027 году за счёт переноса ремонта на ТШО с 2026 года на 2027 год будет отчасти нивелировать расширение внутреннего спроса». Рост ВВП в 2027 году сложится в пределах 4,5 %. В 2028 году ожидается ускорение роста ВВП до 4-5 % (ранее 3,5-4,5 %), ввиду эффекта от реализации отраслевых и системных реформ, планируемого расширения фискального стимулирования, а также восстановления производства и экспорта нефти.
Регулятор отмечает, что позитивная динамика текущей инфляции и инфляционных ожиданий позволила снизить базовую ставку в рамках текущего решения. Однако, «в условиях усиления проинфляционных факторов и рисков, которые отразились на пересмотре прогнозных оценок на 2027 год, пространство для дальнейшего снижения ограничено».
«Последующие решения будут приниматься исходя из поступающих данных по инфляции, ее соответствия прогнозной траектории, динамики внутреннего спроса, инфляционных ожиданий и регулируемых цен, а также масштабов и эффектов фискального и квазифискального стимулирования. Денежно-кредитная политика будет направлена на снижение инфляции к среднесрочной цели 5 % в 2028 году», — отмечается в заявлении НБРК.
Очередное плановое решение Комитета по денежно-кредитной политике Национального Банка Республики Казахстан по базовой ставке будет объявлено 23 октября 2026 года в 12:00 по времени Астаны.
Оригинал: https://the-tenge.kz/articles/snizhenie-bazovoi-stavki-prodolzhil-nbrk