Миллениалы — самые выгодные заёмщики, особенно женщины
Зумеры неактивно берут кредиты, что может стать проблемой банков в будущем
Изображение: Dương Nhân/pexels
Агентство по регулированию и развитию финансового рынка подготовило демографический анализ розничного кредитного портфеля в рамках AQR. Данный отчёт разработан на основе информации об активных кредитных портфелях 11 крупных банков по состоянию на 1 января 2023 года, а также на основании статистики по первичным дефолтам и списаниям за период с 1 января 2018 года по 1 января 2023 года, необходимой для расчёта LGD.
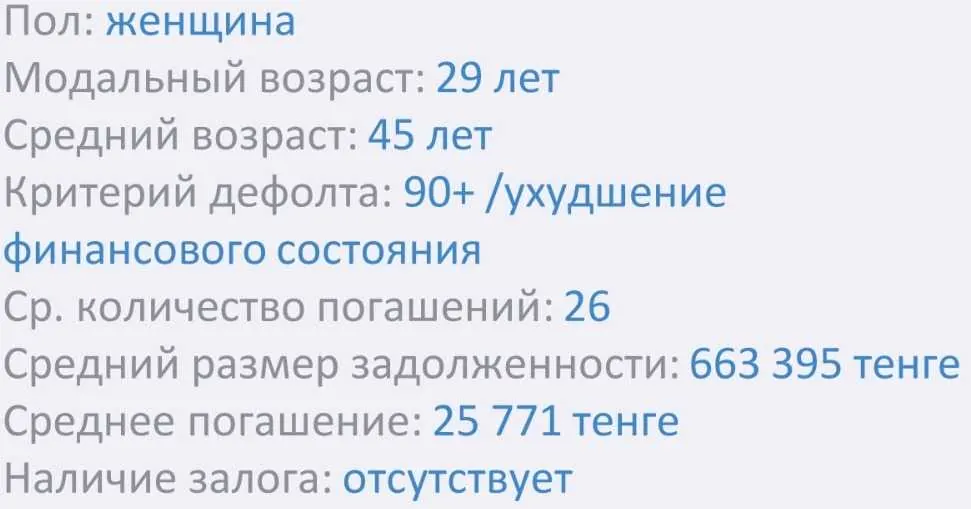
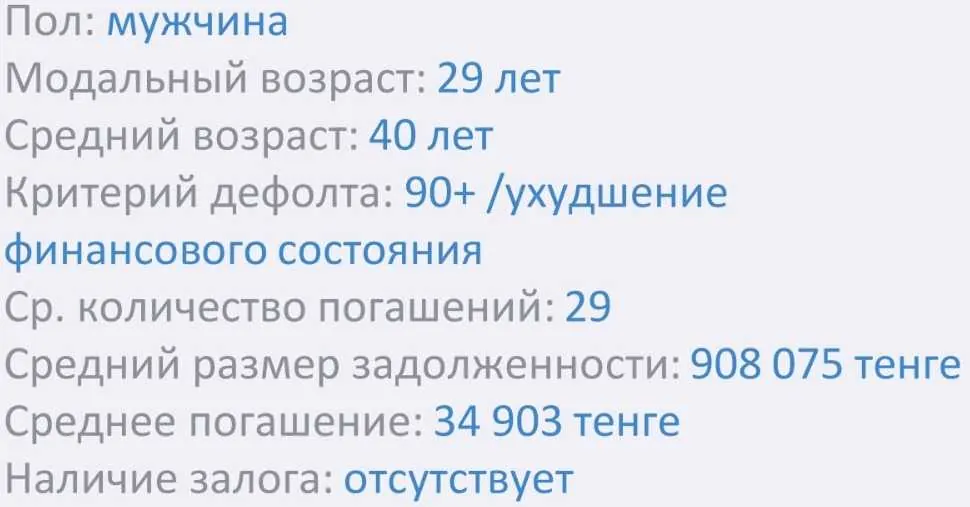
Портрет среднего заёмщика вышедшего в дефолт
Источник: АРРФР
Согласно отчёту, мужчины в среднем в 40 лет выходят в дефолт со средним размером задолженности в ₸900 тыс., тогда как женщины выходят в дефолт позже и с меньшей суммой. При этом, в частности, как и у мужчин, так и у женщин отсутствуют залоги, что косвенно может указывать на наличие высокой доли беззалоговых потребительских займов. Высокие суммы займа преимущественно обусловлены наличием ипотечных займов и автокредитов, которые вытягивают среднее значение в большую сторону, тогда как согласно данным ПКБ у большинства заёмщиков сумма беззалогового потребительского займа в основном в районе ₸300 тыс.
Источник: АРРФР
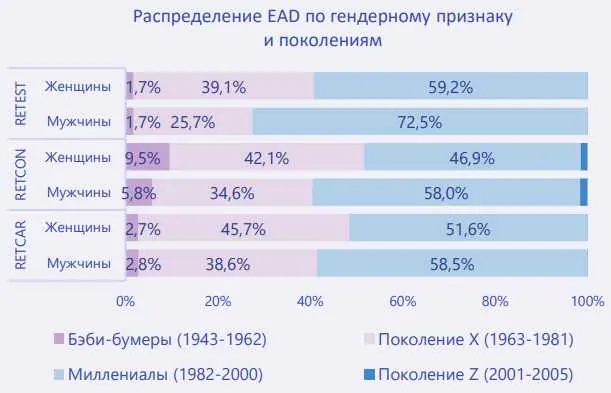
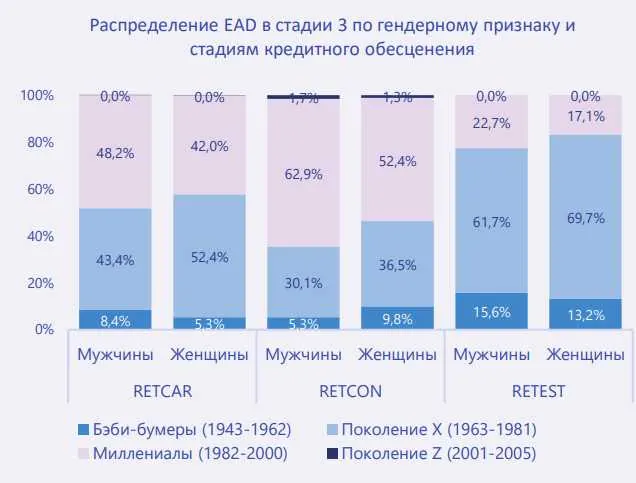
Основными заёмщиками выступают миллениалы (люди, рождённые в период 1982-2000). При этом высокая доля займов в 3 стадии приходится на поколение X. Сильнее всего это выражается по займам обеспеченными жилой недвижимостью, доля займов 3 стадии у женщин этого поколения составила 69,7 %, а мужчин — 61,7 %. Высокая доля проблемных займов у миллениалов наблюдается по беззалоговым потребительским займам (62,9 % у мужчин и 52,4 % у женщин). Представители поколения Z тоже успели обрасти проблемными займами. Так, доля займов 3 стадии по беззалоговым займам составила 1,7 % у мужчин и 1,3 % у женщин из числа зумеров.
Источник: АРРФР
Анализ распределения количества займов на одного заёмщика среди мужчин и женщин показывает минимальные различия в их поведении в этом аспекте. В среднем, представители обоих полов берут по два займа. Согласно данным, наибольшая доля EAD (требования в случае дефолта) по займам 3 стадии наблюдается среди заёмщиков, имеющих 1 заём: 36,8 % для мужчин и 36,6 % для женщин. Средний размер EAD по таким заёмщикам составляет ₸651,6 тыс. для мужчин и ₸466,7 тыс. для женщин.
Источник: АРРФР
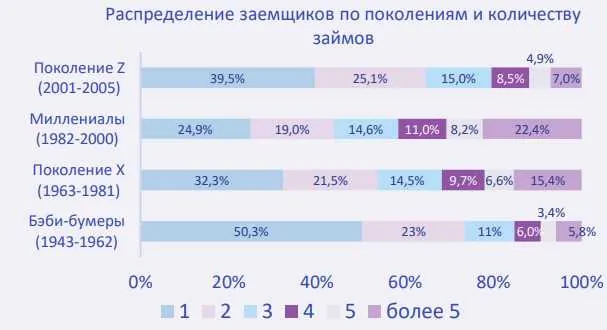
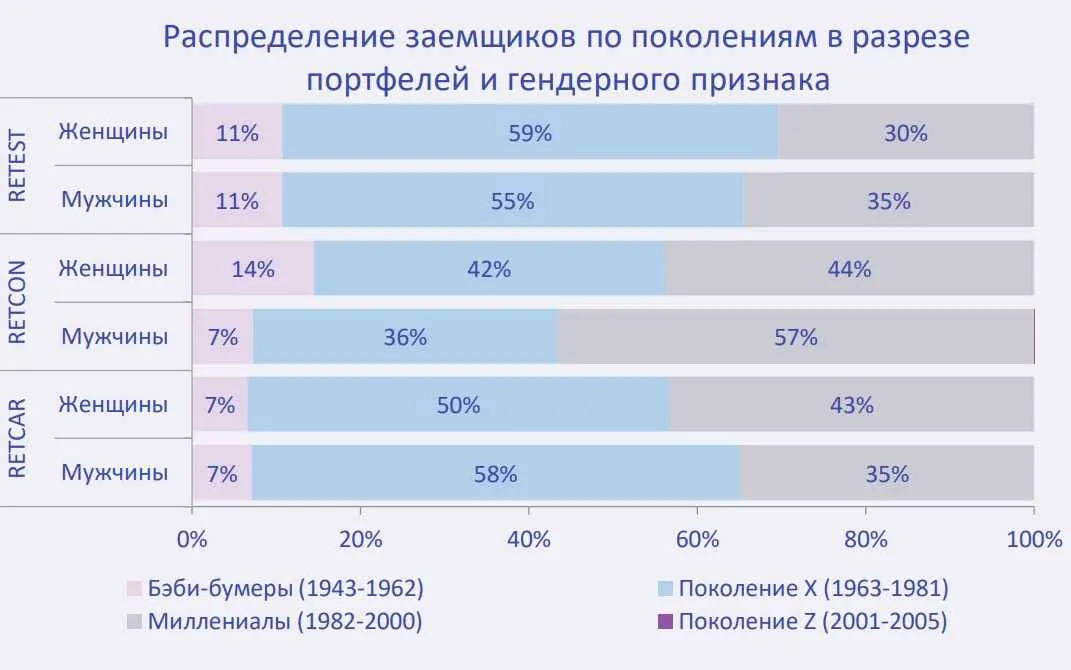
В структуре распределения заёмщиков по поколениям и количеству займов выясняется, что миллениалы больше всех склонны пользоваться более 5 займами. В основном представители практически всех поколений пользуются 1 займом. У больше половины представителей поколения Z имеется не более 2 займов, и только у 7 % количество займов превышает 5. Более консервативно к займам относятся представители поколения бэби-бумеров и поколение Z, у которых преимущественно 1 заём в банке. При этом среди представителей поколения Z только у 5,3 % есть займы в 2 банках. Вероятнее всего спустя пару лет доля людей с 2 и более займами у поколения Z вырастет по мере более активного участия в экономике. Так, доля заёмщиков из числа самого молодого поколения Z практически по всем банкам является несущественной, тогда как значительную долю заёмщиков большинства банков составляют миллениалы.
Источник: АРРФР
Ипотечными займами и автокредитами преимущественно пользуются представители поколения X, тогда как миллениалы преимущественно пользуются потребительскими займами. Учитывая, что около 60 % розничного портфеля приходится на потребительские кредиты, можно утверждать, что банковская система держится преимущественно на займах миллениалов. Поколение Z в силу возраста и разницы в доходах слабо участвуют в кредитовании. Необходимо продолжать наблюдать за кредитной активностью поколения Z, в случае отсутствия значительного улучшения в кредитной активности банковский сектор может столкнуться с проблемой в долгосрочной перспективе в виду низкого уровня спроса среди будущего основного экономически активного населения.
Таким образом, для банков наиболее выгодными заёмщиками являются миллениалы, на которых приходится основная доля заёмщиков, при этом качество портфеля у них лучше, чем у старших поколений. Из них, лучшими заёмщиками являются женщины, так как они реже чем мужчины допускают дефолты. Миллениалы в основном пользуются беззалоговыми потребительскими кредитами и в течении года могут допустить дефолт, тогда как более старшее поколение преимущественно участвуют в ипотечных займах и автокредитах.
Оригинал: https://the-tenge.kz/articles/samie-vigodnie-zayomshchiki