Ну, а денежки, а денежки потом
Как и почему потребители используют рассрочки
Изображение: gpointstudio/Freepik
В мире набирает популярность услуги по покупке товаров в беспроцентную рассрочку BNPL (Buy now pay later). Авторы исследования «How and Why Do Consumers Use “Buy Now, Pay Later”?» Феликс Айдала, Даниэль Мангрум и Уилберт ван дер Клааув, проливают дополнительный свет на место BNPL в финансах домохозяйств его пользователей, уделяя особое внимание тому, как использование варьируется в зависимости от уровня финансовой нестабильности домохозяйства.
Чтобы изучить, как использование BNPL зависит от финансового положения потребителя, авторы опираются на специальные вопросы, добавленные в Обзор потребительских ожиданий (SCE) за октябрь 2023 года. Опрос проводится каждые четыре месяца в качестве ротационного модуля «основного» SCE.
Авторы различают два типа респондентов: 1) финансово уязвимые, которые определяются как имеющие кредитный рейтинг ниже 620, получивших отказ в кредитной заявке в прошлом году или просрочивших задолженность по кредиту в течение тридцати или более дней в прошлом году и 2) все остальные респонденты, которые относятся к финансово устойчивым. Результаты показывают разные модели использования двумя группами: финансово слабые люди с большей вероятностью будут использовать BNPL для частых мелких покупок.
Как часто домохозяйства используют BNPL?
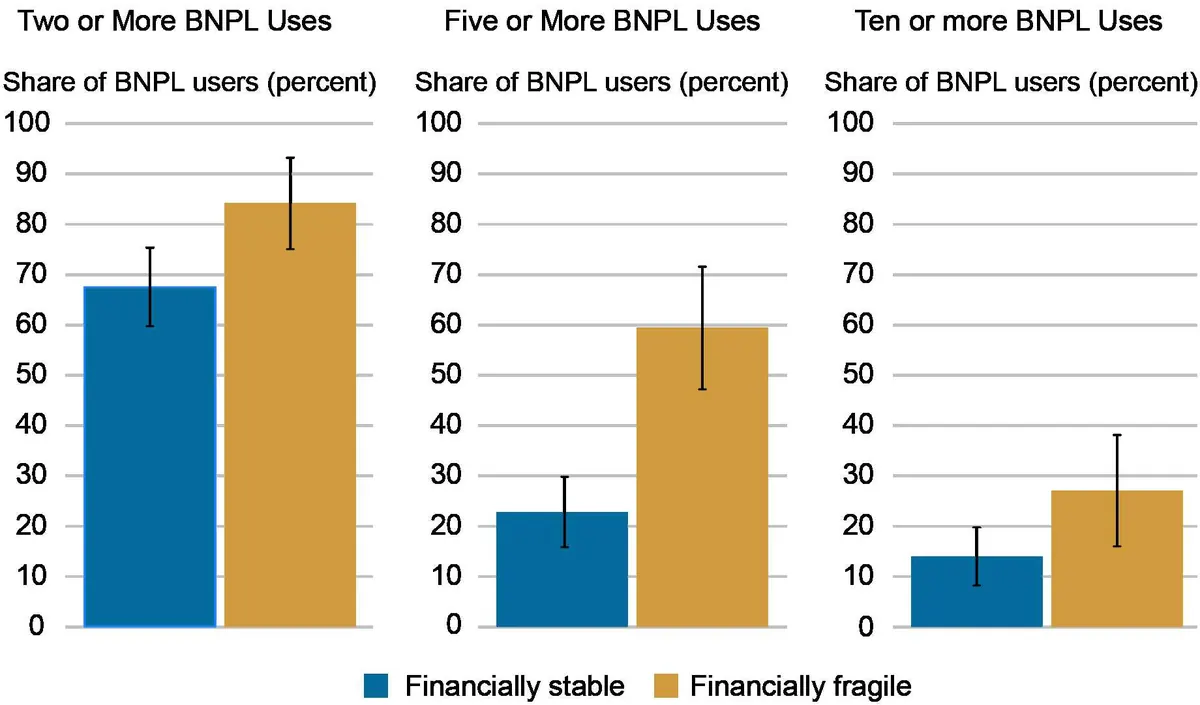
У респондентов спросили о частоте их использования и средних размерах покупок. По результатам опроса было выявлено, что финансово уязвимые люди непропорционально чаще используют BNPL и, по-видимому, приняли BNPL в качестве регулярного варианта оплаты, как показано на диаграмме ниже. Действительно, среди финансово нестабильных пользователей BNPL около 60 % использовали этот продукт пять или более раз в прошлом году, что означает, что около 18 % всех респондентов опроса считаются финансово нестабильными (включая тех, кто не использовал BNPL в прошлом году). Это означает, что финансово нестабильные пользователи почти в три раза чаще, чем финансово стабильные пользователи, используют BNPL пять или более раз, и предполагает, что частое использование может вырасти, если продукт будет продолжать использоваться финансово нестабильными домохозяйствами. Учитывая, что использование BNPL в США не наблюдалось в течение полного бизнес-цикла, этот фактор будет особенно важно отслеживать, поскольку домохозяйства могут обратиться к BNPL, если их финансовое положение ухудшится.
Частота использования BNPL в зависимости от финансовой нестабильности
Источник: Исследование доступа к кредитам SCE
Результаты также указывают на интересные аспекты моделей использования финансово стабильных домохозяйств. В то время как около 68 % финансово стабильных пользователей BNPL воспользовались этим продуктом как минимум дважды в прошлом году, только 23 % и 14 % использовали его пять или более раз и десять или более раз соответственно. Это показывает, что использование BNPL среди финансово стабильных людей имеет тенденцию существенно снижаться после нескольких случаев, но существует небольшая группа финансово стабильных людей, которые часто используют BNPL.
Размеры покупки
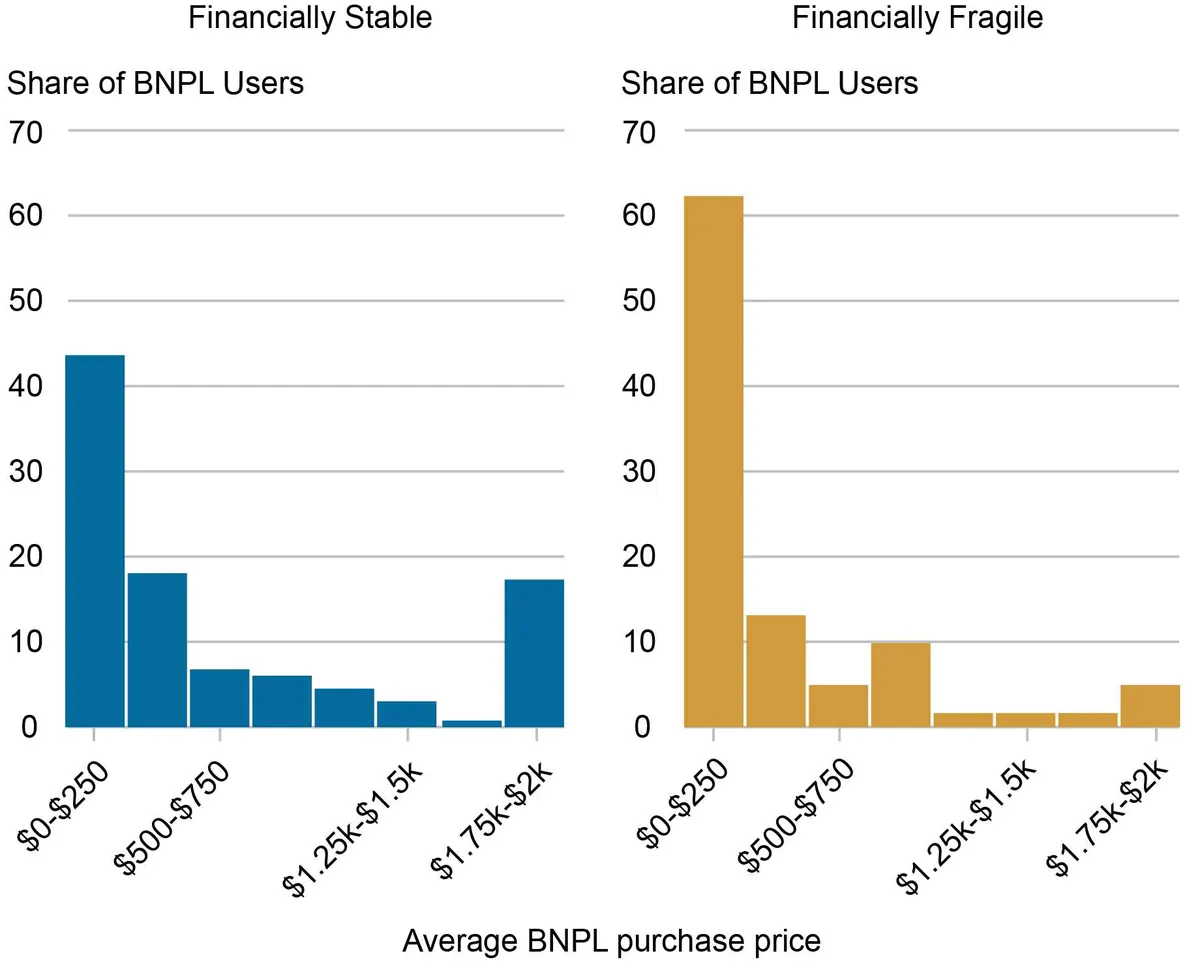
Ещё одним отличительным фактором между этими двумя группами является размер покупок, которые они совершают. Хотя обе группы склонны к относительно небольшим покупкам, 62 % финансово нестабильных пользователей имеют среднюю цену покупки менее $250 по сравнению с примерно 44 % финансово стабильных пользователей (см. диаграмму ниже). Если посмотреть на остальную часть распределения, то этот разрыв в основном восполняется в правом хвосте, поскольку у финансово стабильных домохозяйств значительно чаще средняя цена покупки составляет от $1750 до $2000.
Доля покупок BNPL по цене
Источник: Исследование доступа к кредитам SCE
Важно отметить, что авторы не считают, что доходы домохозяйств являются основной движущей силой этих различий. Даже после того, как учли доход, финансово нестабильные домохозяйства совершают покупки BNPL, которые в среднем примерно на $220 меньше, чем финансово стабильные домохозяйства, и в целом, они совершили больше покупок, в среднем на четыре покупки BNPL больше, чем стабильные домохозяйства в прошлом году.
Анатомия использования BNPL
Чтобы оценить, что является причиной этих различий в использовании, авторы задали респондентам открытый вопрос о том, почему они используют BNPL. Хотя обе группы подчёркивают привлекательность разнесения платежей, они также демонстрируют ключевые различия. Например, финансово стабильные люди часто упоминают преимущества, связанные с нулевыми процентами, в то время как финансово неустойчивые чаще говорят о простоте доступа и удобстве. Обе группы часто упоминают о кредитах, но по разным причинам. Например, финансово неустойчивые люди чаще упоминают о плохой кредитоспособности, в то время как финансово устойчивые часто говорят о том, что хотели бы избежать использования кредитной карты или что рассматривают BNPL как хороший метод создания кредита. (Поскольку кредиторы BNPL обычно не предоставляют данные в кредитные бюро, последние заявления могут свидетельствовать о некотором непонимании пользователей продукта, если только они не имеют в виду создание кредита именно у кредиторов BNPL). И наконец, финансово неустойчивые люди чаще говорят о том, что совершают покупку, на которую у них нет денег наперёд или которую они не могут себе позволить в противном случае, в то время как финансово устойчивые люди, как правило, не подчёркивают этот момент.
Соотнося качественные ответы с результатами по частоте и суммам расходов, можно начать рисовать картину дифференцированного использования BNPL в зависимости от финансовой неустойчивости. Для финансово стабильных людей использование BNPL, по-видимому, в большей степени сосредоточено на нескольких покупках и, похоже, в основном обусловлено желанием избежать уплаты процентов за дорогие товары. В то же время среди финансово неустойчивых людей использование BNPL больше похоже на использование кредитной карты, поскольку покупатели часто совершают средние покупки, выходящие за рамки бюджета. Одним из основных факторов такого различия может быть доступ к краткосрочному долгу через кредитные карты. Для тех, кто близок к своему кредитному лимиту, модель BNPL может быть особенно привлекательна как способ сгладить потребление в краткосрочной перспективе. В то же время те, кто имеет достаточный кредит, могут предпочесть использовать BNPL для покупок среднего размера, чтобы не держать баланс и не начислять проценты. При этом результаты также свидетельствуют о некотором непонимании продукта даже среди его пользователей, в том числе финансово стабильных, поскольку некоторые пользователи, похоже, полагают, что BNPL поможет им создать кредит, как упоминалось выше. Тем, кто придерживается такой точки зрения, возможно, лучше пользоваться кредитной картой.
Выводы
Результаты исследования показывают существенно разные модели использования, поскольку более нестабильные домохозяйства, как правило, используют эту услугу для частых, относительно небольших покупок, которые в противном случае им было бы трудно себе позволить. Напротив, финансово стабильные домохозяйства, как правило, не используют BNPL так часто и с большей вероятностью подчёркивают, что BNPL позволяет им избежать уплаты процентов по покупкам, финансируемым в кредит.
Анализ свидетельствует о том, что самым большим барьером для потребителей является их первое использование, и что после этого первого использования потребители склонны использовать BNPL снова. Поскольку около 80 % домохозяйств не использовали BNPL в прошлом году, возможно, ещё есть большие возможности для более широкого использования этого продукта. За этим будет особенно важно следить в ближайшие месяцы, поскольку многие покупатели впервые воспользовались BNPL в прошедший праздничный сезон.
Оригинал: https://the-tenge.kz/articles/rassrochki-vsemu-golova