Процентный спред и маржа БВУ: итоги месяца
Иностранные банки выигрывают за счёт дешёвого фондирования, а розничные банки — от высокой доходности кредитов.
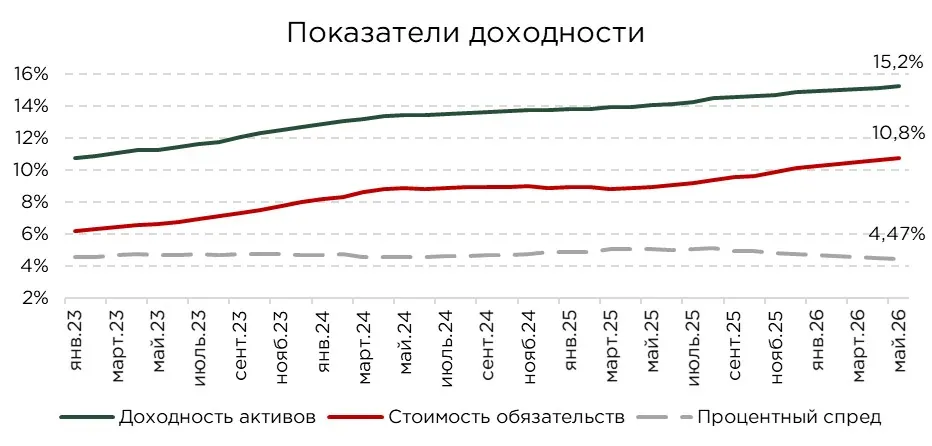
Процентная доходность банковского сектора остаётся на повышенном уровне. По итогам мая средняя доходность активов БВУ достигла 15,2 %, увеличившись на 0,1 п.п. за месяц, на 0,4 п.п. с начала года и на 1,2 п.п. по сравнению с аналогичным периодом прошлого года. Если же сравнивать с маем 2023 года, показатель вырос сразу на 4,0 п.п..
Средняя стоимость обязательств в мае достигла 10,8 %, увеличившись на 0,15 п.п. за месяц и на 0,64 п.п. с начала года. Основной причиной остаётся высокая конкуренция за фондирование. Банки продолжают активно бороться за средства клиентов, особенно населения, предлагая более привлекательные условия по депозитным продуктам.
Наиболее заметно давление проявляется в розничном сегменте, где для многих банков депозиты населения остаются ключевым источником фондирования. По мере роста конкуренции возможности привлечения ресурсов по низким ставкам сокращаются, что постепенно повышает среднюю стоимость пассивов по всей системе.
На этом фоне процентный спред банковского сектора сузился до 4,5 % (−0,03 п.п. за месяц и −0,27 п.п. с начала года). Сокращение процентного спреда происходит на фоне опережающего прироста стоимости обязательств.
Источник: данные НБРК, расчёты THE TENGE
Наиболее высокий уровень процентного спреда в банковском секторе сохраняется преимущественно у дочерних иностранных банков. Так, по итогам мая спред составил 11,6 % у Ситибанка, 11,3 % у Home Credit Bank, а также по 7,6 % у КЗИ и ВТБ.
При этом источники формирования высокого спреда у этих банков различаются. Home Credit Bank обеспечивает его за счёт высокой доходности активов, которая достигла 27,0 %. Основной вклад вносит кредитный портфель, средняя доходность которого составляет 31,2 %.
У остальных банков высокий процентный спред формируется главным образом благодаря низкой стоимости фондирования. Так, стоимость обязательств у Ситибанка составляет всего 3,6 %, а у КЗИ — 7,1 %. При сопоставимой с рынком доходности активов это позволяет сохранять значительный разрыв между доходностью размещения средств и стоимостью привлечённых ресурсов.
Во многом подобное преимущество связано со структурой фондирования. Дочерние иностранные банки имеют доступ к ресурсам материнских организаций и международных финансовых групп, что снижает зависимость от депозитного рынка Казахстана. В отличие от них отечественные БВУ в значительно большей степени опираются на средства клиентов, прежде всего, депозиты населения и бизнеса, стоимость которых заметно выше.
Показательно, что без учёта Ситибанка, Home Credit Bank, ВТБ и Казахстан-Зираат Интернешнл Банка средний процентный спред по банковскому сектору снизился бы с 5,1 % до 3,6 %.
Среди крупнейших отечественных БВУ относительно высокий уровень процентного спреда демонстрируют Kaspi Bank — 6,1 %, Halyk Bank — 5,0 % и Банк ЦентрКредит — 4,5 %. Однако механизмы его формирования также отличаются.
Для Halyk Bank и Банка ЦентрКредит ключевым фактором остаётся сравнительно низкая стоимость обязательств, которая удерживается ниже 10 %. Kaspi Bank, напротив, формирует высокий процентный спред преимущественно за счёт доходной стороны баланса. Стоимость его обязательств достигает 16,1 %, что существенно выше среднерыночного уровня. Однако высокая доля потребительского кредитования и развитая экосистема финансовых сервисов позволяют банку компенсировать дорогую ресурсную базу повышенной доходностью активов (22,2 %) и сохранять один из самых высоких уровней процентного спреда среди крупных участников рынка.
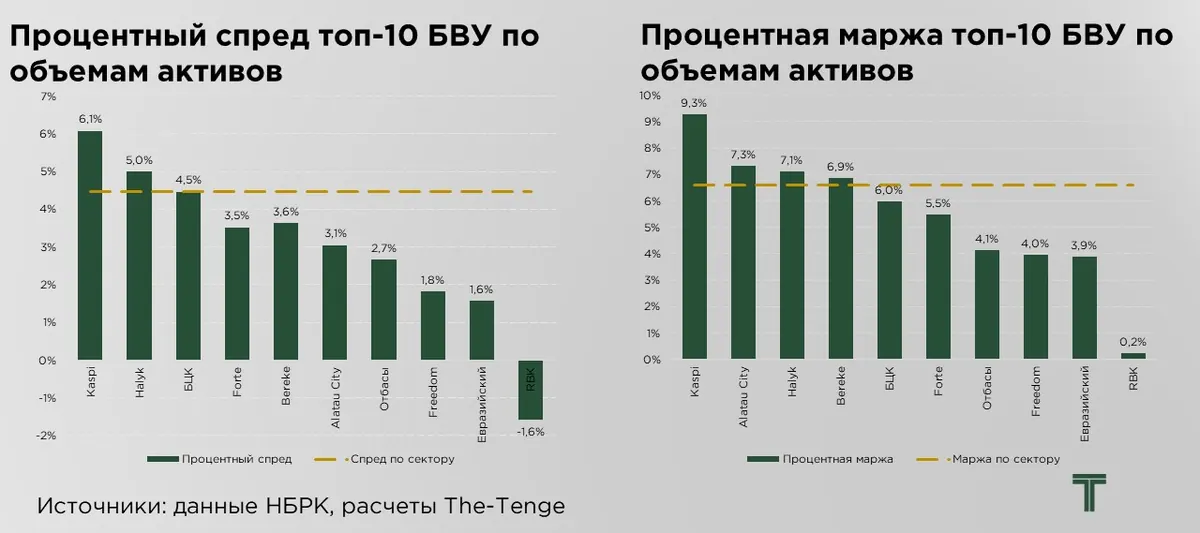
На противоположном конце рейтинга находятся Евразийский банк и Bank RBK, которые демонстрируют самые низкие показатели процентного спреда среди крупных БВУ. По итогам мая спред Евразийского банка составил лишь 1,6 %, тогда как у Bank RBK показатель оказался отрицательным и достиг −1,6 %.
Слабые результаты Евразийского банка обусловлены одновременным влиянием двух факторов. С одной стороны, стоимость его обязательств остаётся относительно высокой и составляет 11,6 %. С другой стороны, доходность активов находится на уровне 13,2 %, что ниже уровня по сектору (15,2 %). В результате банк имеет ограниченный запас между стоимостью привлечения ресурсов и доходностью их размещения, что негативно отражается на способности генерировать чистый процентный доход.
Ситуация Bank RBK выглядит ещё более сложной. Несмотря на умеренную стоимость депозитов (8,9 %), банк сталкивается с высокой общей стоимостью обязательств, которая достигает 15,3 %. Основным фактором выступают значительные расходы на обслуживание выпущенных ценных бумаг (43,4 %).
При этом доходность активов Bank RBK находится на уровне 13,7 %, что существенно ниже стоимости привлечённых ресурсов. В результате доходы от размещения средств не компенсируют расходы на фондирование, что и приводит к формированию отрицательного процентного спреда.
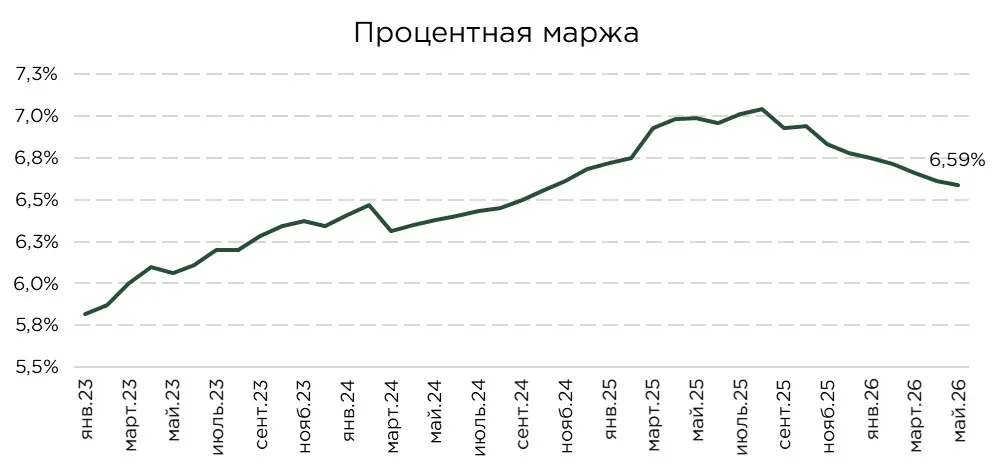
В мае 2026 года чистая процентная маржа банковского сектора продолжила свое снижение. С начала года сокращение составило 0,19 п.п., а за год −0,4 п.п., за месяц −0,02 п.п. составив 6,59 %.
Тренд на сокращение процетной маржи наблюдается с августа прошлого года, что по времени совпадает с введением регуляторных ограничений, направленных на сдерживание расширения потребительского кредитования. Вместе с тем, в более длительной ретроспективе уровень процентной маржи по-прежнему остаётся повышенным (более 5 % уже считается достаточно высоким значением). Несмотря на текущее давление на маржу, банковский сектор по-прежнему сохраняет значительный запас процентной доходности.
Источник: данные НБРК
Рейтинг банков по чистой процентной марже во многом повторяет распределение по процентному спреду. Наиболее высокие значения зафиксированы у Home Credit Bank — 15,3 %, ВТБ — 12,2 %, Ситибанка — 12,1 % и Казахстан-Зираат Интернешнл Банка — 10,5 %. Среди крупных универсальных БВУ лидируют Kaspi Bank с маржой 9,3 % и Halyk Bank — 7,1 %.
При этом в группе банков с высокой маржой также выделяются Alatau City Bank — 7,3 % и Bereke Bank — 6,9 %. Их показатели заметно превышают соответствующие значения процентного спреда.
Процентный спред и чистая процентная маржа оценивают разные стороны банковской модели. Спред показывает разницу между доходностью активов и стоимостью обязательств, отражая эффективность размещения привлечённых ресурсов. Чистая процентная маржа рассчитывается относительно всех доходных активов и учитывает, что часть из них финансируется за счёт собственного капитала.
У банков с крупной базой капитала маржа нередко оказывается существенно выше спреда. Собственный капитал не требует регулярных процентных выплат, в отличие от депозитов, облигаций и межбанковского фондирования. Чем выше доля капитала в структуре пассивов, тем меньшая часть процентного дохода расходуется на обслуживание привлечённых ресурсов.
Наиболее выраженный разрыв между чистой процентной маржой и процентным спредом наблюдается у ВТБ — 4,6 п.п., Alatau City Bank — 4,3 п.п., Home Credit Bank — 4,0 п.п. и Bereke Bank — 3,2 п.п.. В этих случаях высокий показатель маржи связан не только с доходностью активов, но и с существенным участием собственного капитала в их финансировании.
Особенно заметен этот эффект у ВТБ и Alatau City Bank. Отношение капитала к активам у них составляет 37,7 % и 31,5 % соответственно. Таким образом, значительная часть активных операций обеспечивается собственными средствами, а не депозитами или рыночными заимствованиями.
Процентная маржа — рассчитывается как отношение чистого процентного дохода к средним доходным активам или к средним активам.
Процентный спред — разница между средней доходностью активов и средней стоимостью обязательств.
Риск премия банковского бизнеса
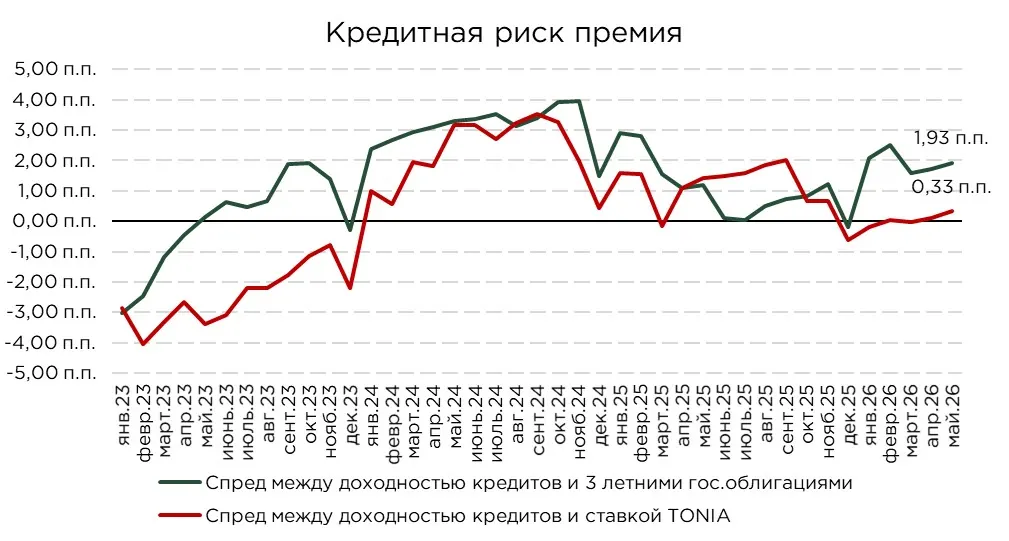
Мы рассчитываем премию за кредитный риск в банковском секторе как разницу между средней доходностью кредитного портфеля и безрисковой доходностью в теңге. Поскольку кредитный портфель казахстанских банков в значительной степени остаётся краткосрочным, в качестве базового ориентира для сравнения использована рыночная доходность 3-летних теңговых государственных ценных бумаг.
Источник: данные НБРК, расчёты THE TENGE
В мае премия за кредитный риск в банковском секторе увеличилась до 1,9 п.п. За месяц показатель вырос на 0,22 п.п., а в годовом выражении — на 0,73 п.п. Основной вклад внесло повышение средней доходности кредитного портфеля, тогда как доходность 3-летних теңговых государственных облигаций практически не изменилась.
Несмотря на рост, текущий уровень премии остаётся умеренным. Разница между доходностью банковских кредитов и доходностью государственных бумаг по-прежнему невелика, особенно с учётом того, что кредитование сопровождается риском дефолта, расходами на оценку заёмщика, сопровождение займа и формирование провизий.
В результате банки получают ограниченную дополнительную доходность с учётом рисков по сравнению с вложениями в безрисковые теңговые инструменты. При такой конфигурации рынка государственные облигации и операции РЕПО могут оставаться более привлекательной альтернативой новому кредитованию.
Однако интерпретировать текущую премию исключительно как рыночную оценку кредитного риска следует осторожно. Существенная часть займов в Казахстане выдаётся в рамках льготных и субсидируемых программ, где конечная ставка для заёмщика формируется при участии государства. Такие программы снижают среднюю доходность кредитного портфеля и делают агрегированный показатель менее репрезентативным.
Источник: данные НБРК, расчёты THE TENGE
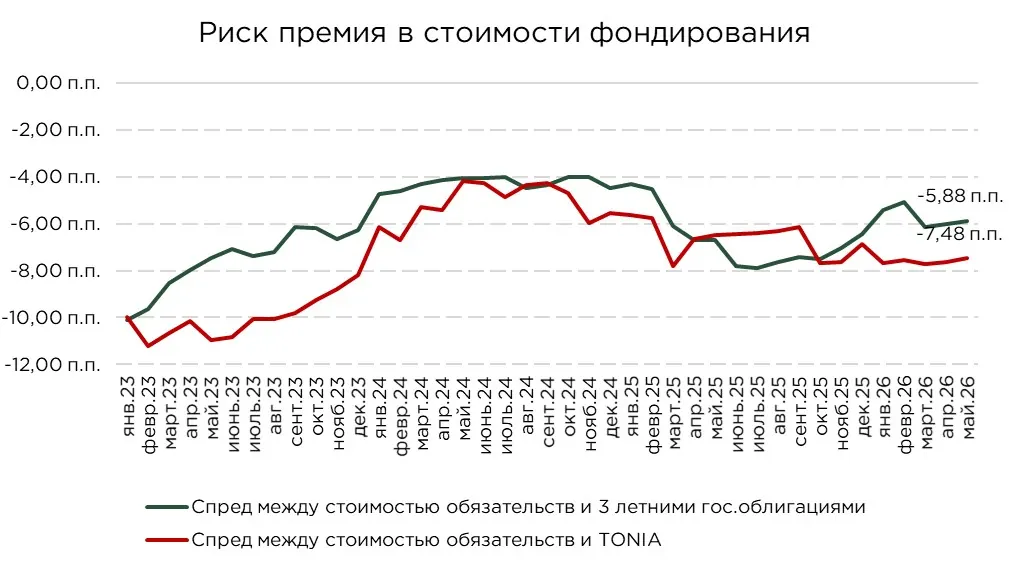
Наряду с оценкой кредитной риск-премии важное значение имеет анализ премии на стороне фондирования. Данный показатель позволяет понять, насколько дорого или дёшево банки привлекают ресурсы по сравнению с альтернативными инструментами с сопоставимым уровнем риска.
Для этого средняя стоимость обязательств банковского сектора сопоставляется нами с доходностью государственных ценных бумаг, которые традиционно рассматриваются как базовый ориентир безрисковой доходности в теңге.
По итогам мая средняя стоимость обязательств банковского сектора составила 10,8 %, тогда как доходность трёхлетних теңговых государственных облигаций достигла 16,7 %. В результате разница между двумя показателями сложилась на уровне −5,9 п.п. Для сравнения, месяцем ранее она составляла −6,0п.п., а год назад — около −6,7 п.п..
Несмотря на некоторое сокращение разрыва за последний год, стоимость привлечения средств для банков остаётся существенно ниже доходности государственных бумаг, что создаёт благоприятные условия для поддержания процентной маржи и позволяет банкам сохранять относительно дешёвую ресурсную базу даже в условиях высоких процентных ставок в экономике.
Одной из причин такой ситуации является специфика структуры фондирования казахстанского банковского сектора. Значительную роль играют средства квазигосударственных организаций, которые размещаются на банковских депозитах и формируют стабильный источник ликвидности для отдельных БВУ. Кроме того, среднюю стоимость обязательств по сектору снижает Отбасы Банк за счёт модели жилищно-сберегательных вкладов, а также дочерние иностранные банки, имеющие доступ к альтернативным источникам фондирования.
Фактически сохраняющийся отрицательный разрыв показывает, что банки привлекают ресурсы по ставкам значительно ниже доходности государственных облигаций. Вкладчики же потенциально теряют часть доходности взамен на более гибкие, стабильные и понятные источники сбережений.
Оригинал: https://the-tenge.kz/articles/protsentnii-spred-i-marzha-bvu-za-mesyats