Портфель розничного кредитования: итоги месяца
В потребительском сегменте продолжается охлаждение спроса и рост просроченных займов.
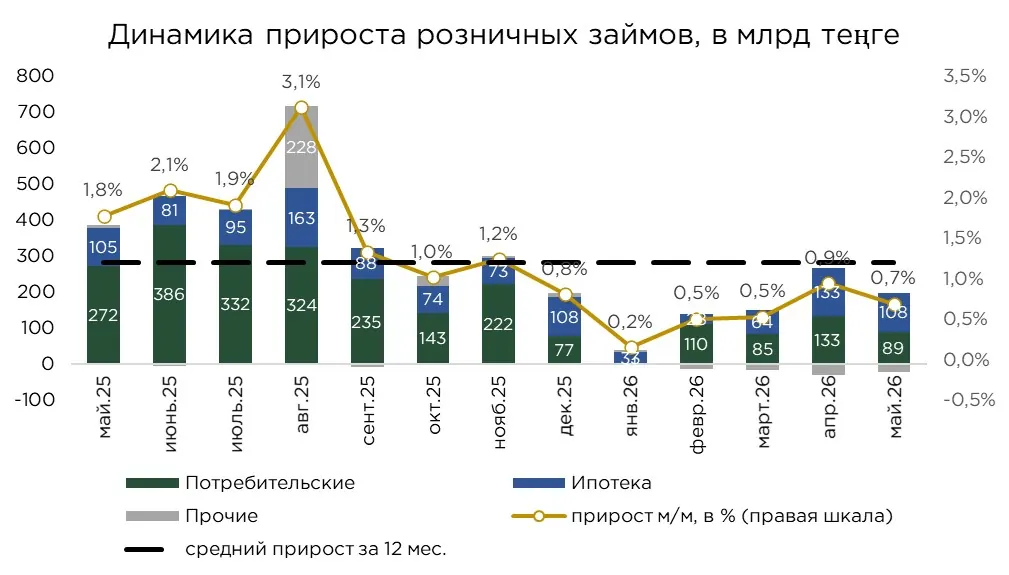
Розничный кредитный портфель продемонстрировал в мае умеренное замедление после заметного прироста в предыдущем месяце. За месяц объём розничных займов увеличился на ₸174,4 млрд, или на 0,7 %. Для сравнения, годом ранее прирост за аналогичный был более чем в два раза выше и составлял ₸385,2 млрд, или 1,8 %. В целом, текущие темпы расширения портфеля с конца 2025 года остаются сдержанными и пока не превышают средний уровень прироста за последние 12 месяцев.
В структуре прироста второй месяц подряд замедление потребительского кредитования компенсируется более активным ростом ипотечных займов. В последние месяцы именно ипотека становится ключевым драйвером расширения розничного кредитного портфеля, тогда как потребительские кредиты постепенно теряют прежний вклад в общий прирост.
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам марта составил ₸25,5 трлн:
- Потребительские займы — ₸17,1 трлн (+0,5 % м/м, +2,5 % с начала года);
- Ипотека — ₸7,3 трлн (+1,5 % м/м, +5,3 % с начала года);
- Прочие — ₸1,1 трлн (−2,0 % м/м, −6,6 % с начала года).
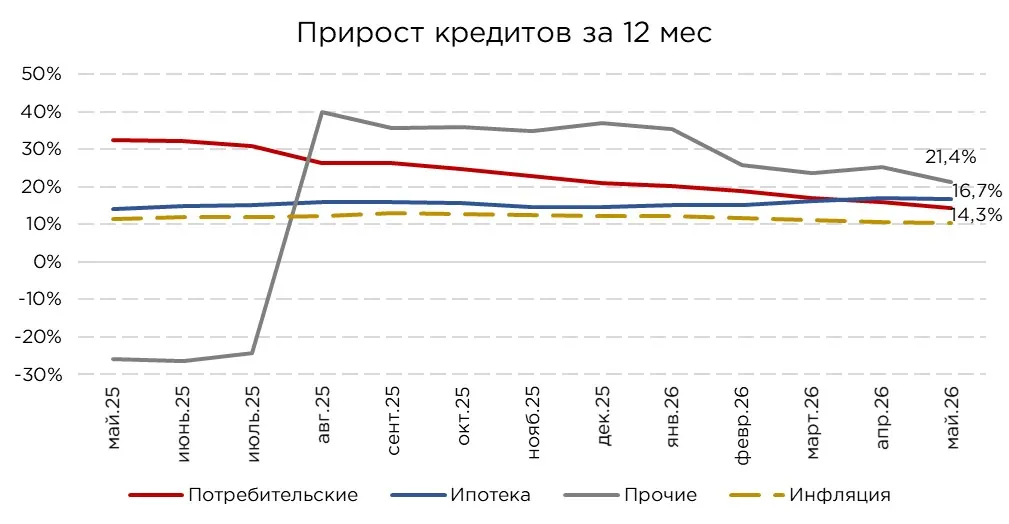
Годовая динамика также указывает на постепенное замедление розничного кредитования. Годовой прирост совокупного портфеля розничных займов за месяц снизился на 0,6 п.п. Основной вклад в это замедление внесло потребительское кредитование, темпы роста которого сократились на 1,3 п.п. В то же время ипотечные займы, напротив, ускорились на 0,7 п.п., что подтверждает тезис о перераспределении драйверов роста внутри розничного сегмента.
В результате годовые темпы прироста ипотечного портфеля уже превышают динамику потребительских кредитов. По итогам мая годовой прирост розничных займов составил 15,3 %, из которых рост потребительских кредитов — 14,3 % г/г, ипотечных займов — 16,7 % г/г, прочих розничных кредитов — 21,4 % г/г.
С учётом годовой инфляции на уровне 10,4 % текущие темпы роста розничного кредитования остаются положительными в реальном выражении. Таким образом, кредитный канал по-прежнему сохраняет значимое влияние на внутренний спрос, несмотря на общее замедление динамики и ослабление вклада потребительского сегмента.
Источник: данные НБРК, расчёты THE TENGE
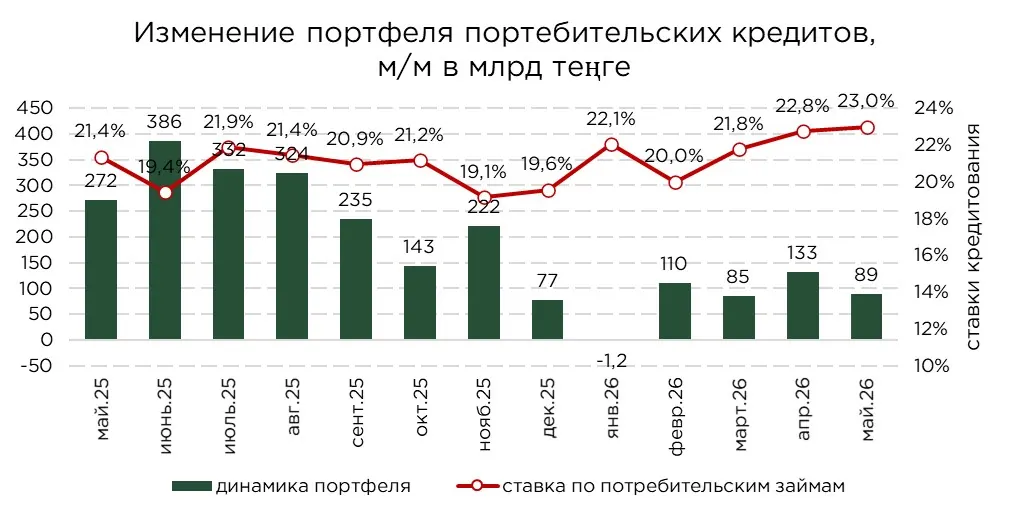
Сегмент потребительского кредитования продолжает демонстрировать признаки замедления. В мае прирост портфеля составил ₸89,3 млрд, или 0,5 %, в результате чего его общий объём достиг ₸17,1 трлн. Для сравнения, в мае прошлого года месячный прирост был почти в три раза выше и составлял ₸271,7 млрд.
Дополнительную детализацию теперь позволяет увидеть обновленная статистика НБРК, где отдельно выделены потребительские кредиты на приобретение автомобилей. По итогам мая объём таких займов составил ₸4,2 трлн (+4,0 % с начала года). При этом объём кредитов на прочие потребительские цели достиг ₸12,9 трлн (+2,0 % с начала года).
Автокредитование растёт быстрее, во многом за счёт действия льготных программ и устойчивого спроса на данный вид финансирования. В то же время сегмент необеспеченного потребительского кредитования, включая рассрочки, постепенно переходит в фазу стагнации. С одной стороны, это связано с насыщением рынка после периода активного роста прошлых лет. С другой стороны, регуляторные ограничения заметно снижают потенциал дальнейшего расширения займов на эти цели.
Источник: данные НБРК, расчёты THE TENGE
В мае ипотечное кредитование продолжило укреплять свою роль в качестве нового ключевого драйвера розничного кредитного рынка. За месяц ипотечный портфель увеличился на 1,5 %, или на ₸107,6 млрд, достигнув ₸7,3 трлн. С начала года прирост составил 5,3 %. При этом как месячная, так и годовая динамика ипотечного кредитования складывается выше темпов роста потребительских кредитов, что указывает на постепенное изменение структуры розничного кредитования. Если ранее основным источником расширения портфеля выступали потребительские займы, то сейчас всё более заметный вклад начинает формировать ипотечный сегмент.
Одним из факторов такого сдвига является сужение альтернативных возможностей для приобретения жилья. В предыдущие годы часть спроса на недвижимость поддерживалась за счёт использования пенсионных излишков из ЕНПФ, что позволяло населению покупать жильё с меньшей зависимостью от заёмного финансирования. По мере сокращения этого канала домохозяйства всё чаще вынуждены обращаться к ипотечным инструментам, прежде всего, к льготным программам и продуктам с более доступными условиями.
Ключевую роль на ипотечном рынке по-прежнему сохраняет Отбасы банк. Именно через него проходит значительная часть ипотечных выдач, поскольку его условия остаются более приемлемыми для заёмщиков по сравнению с классической банковской ипотекой. На этом фоне рыночная ипотека сохраняет ограниченную привлекательность для большинства домохозяйств. Высокие ставки и значительная долговая нагрузка сдерживают платёжеспособный спрос, поэтому такие кредиты чаще используются не как базовый сценарий покупки жилья, а как вынужденная альтернатива, когда заёмщик не имеет доступа к льготным программам или не может воспользоваться инструментами Отбасы банка.
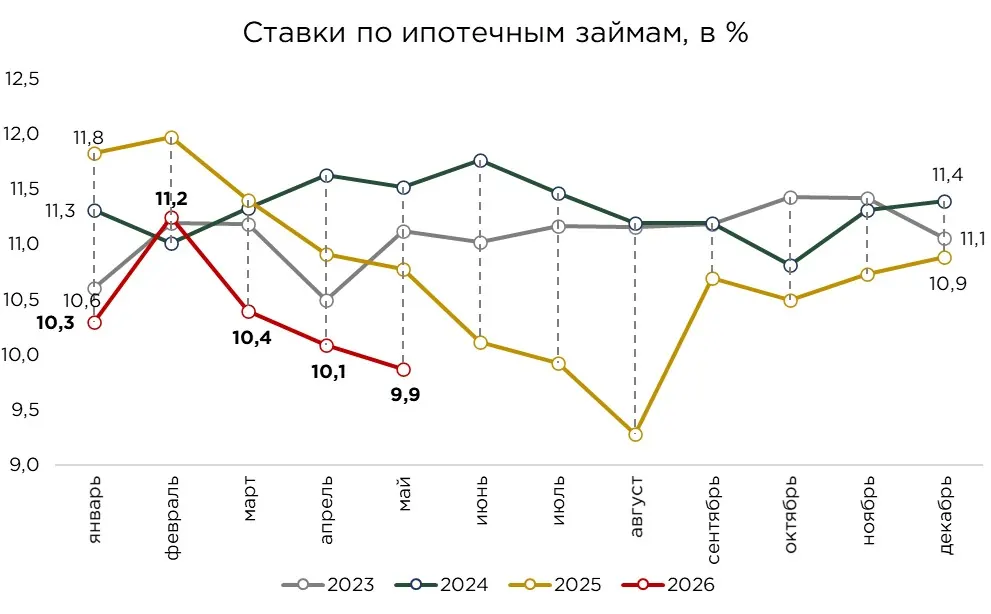
Увеличение доли льготных займов напрямую отражается на ипотечных ставках, которые составили 9,9 % на конец мая, что заметно ниже уровня за последние 3 года, продолжая свой тренд на снижение до новых минимумов последних лет.
Источник: данные НБРК, расчёты THE TENGE
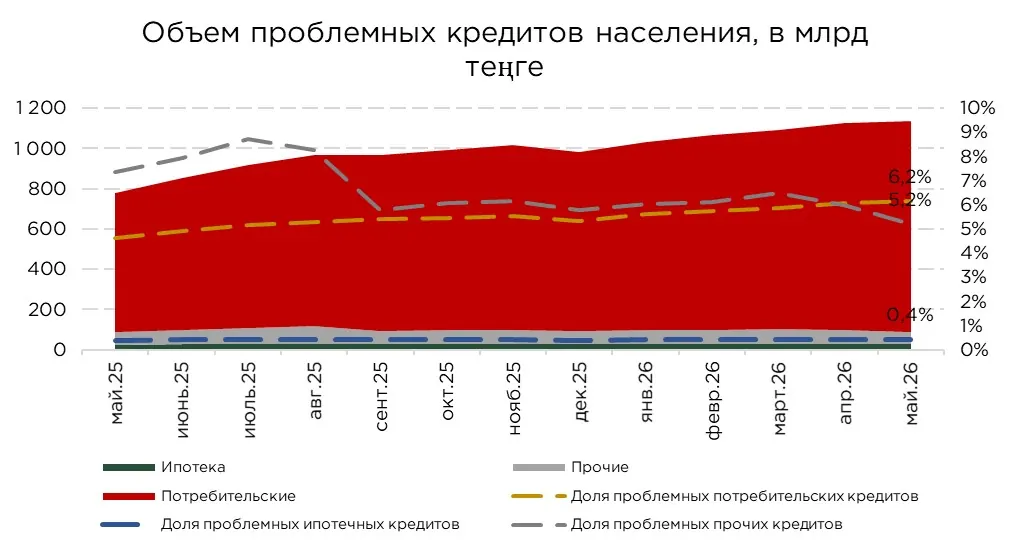
В мае объём просроченных кредитов населения достиг ₸1,1 трлн, увеличившись за месяц на 1,1 %. При этом сам розничный кредитный портфель вырос на 0,7 %, что привело к небольшому повышению доли проблемных займов до 4,5 % (+0,02 п.п. за месяц).
Основной объём проблемной задолженности по-прежнему сосредоточен в потребительском кредитовании. На этот сегмент приходится 92,3 % всех проблемных кредитов населения. За месяц объём просроченных потребительских займов вырос на 2,1 %, а их доля в портфеле увеличилась до 6,2 % (+0,1 п.п.).
Высокая концентрация проблемных займов в потребительском сегменте во многом является следствием периода активного расширения портфеля в предыдущие годы. В условиях высокой конкуренции банки стремились наращивать выдачи, что сопровождалось более мягким подходом к оценке заёмщиков. Однако после усиления регуляторного контроля и охлаждения рынка с сентября прошлого года банки стали заметно осторожнее подходить к скорингу и оценке долговой нагрузки населения.
Иная ситуация сохраняется в ипотечном сегменте. Доля проблемных ипотечных кредитов остаётся на крайне низком уровне, около 0,4 % и практически не меняется на протяжении длительного периода. Даже несмотря на месячный прирост просроченной задолженности на 2,7 %, качество ипотечного портфеля остаётся существенно выше, чем в потребительском кредитовании.
Более высокая устойчивость ипотеки объясняется несколькими факторами. Во-первых, ипотечные кредиты обеспечены залогом в виде недвижимости, что снижает потенциальные кредитные потери банков и повышает дисциплину заёмщиков. Во-вторых, из-за крупного размера займа и длительного срока кредитования банки изначально более тщательно оценивают платёжеспособность клиента. В-третьих, значительную роль играет высокая доля льготных и государственных программ, где условия обслуживания долга остаются более мягкими по сравнению с рыночной ипотекой.
Источник: данные НБРК
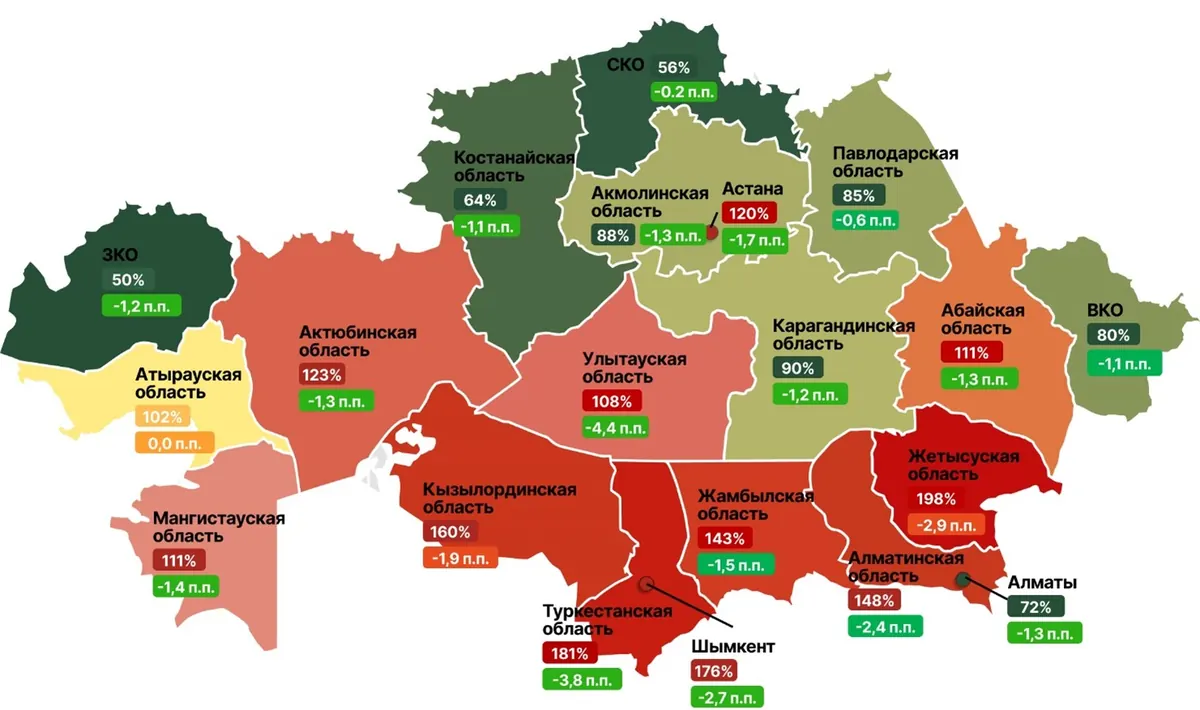
Региональная неоднородность долговой нагрузки населения отчётливо проявляется через соотношение кредитов к депозитам физических лиц. В среднем по Казахстану данный коэффициент составляет 94,4 %, снизившись за месяц на 1,4 п.п., а с начала года на 0,9 п.п.
Позитивная динамика наблюдается практически во всех регионах. Основными факторами стали слабый прирост розничного кредитования и более заметное увеличение депозитной базы. Наиболее выраженное снижение коэффициента отмечено в области Улытау (−4,4 п.п.), Туркестанской (−3,8 п.п.), Жетысу (−2,9 п.п.) и Алматинской (−2,4 п.п.) областях.
Несмотря на общее улучшение, высокая долговая нагрузка по-прежнему сохраняется преимущественно в южных регионах. Наиболее высокие значения коэффициента зафиксированы в области Жетысу — 198 %, Туркестанской области — 181 %, Шымкенте — 176 %, Кызылординской области — 160 %, Алматинской области — 148 % и Жамбылской области — 143 %. В этих регионах объём кредитов населения существенно превышает размер депозитных сбережений, что делает домохозяйства более чувствительными к изменению доходов, процентных ставок и условий обслуживания долга.
Иная картина наблюдается в северных и отдельных западных регионах, где финансовое поведение населения выглядит более консервативным. Здесь соотношение кредитов к депозитам остаётся значительно ниже среднереспубликанского уровня. В Западно-Казахстанской области показатель составляет 50 %, в Северо-Казахстанской области — 56 %, в Костанайской области — 64 %, в Акмолинской области — 88 %. Более низкие значения отражают меньшую склонность населения к заёмному финансированию.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
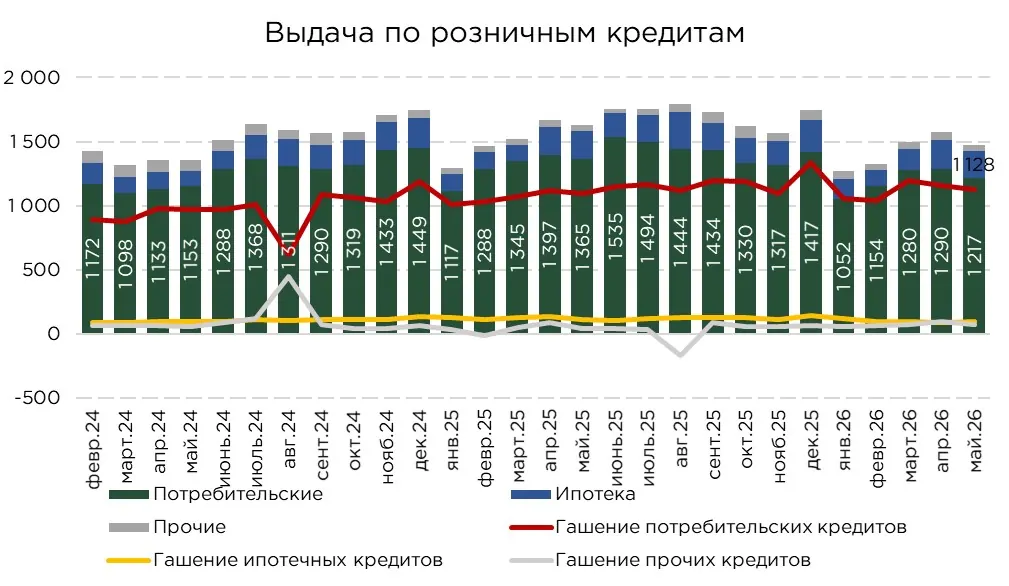
В мае объём новых выдач розничных займов сократился на 6,6 %, или на ₸104,5 млрд. По итогам января–мая совокупный объём выдач оказался на 5,7 % ниже уровня аналогичного периода прошлого года. В целом, замедление розничного кредитования связано не только с более умеренным приростом портфеля, но и с фактическим охлаждением новых выдач.
Снижение в мае было зафиксировано по всем основным направлениям. Объём выдачи ипотечных кредитов сократился на 6,8 % за месяц, потребительских займов на 5,6 %, прочих кредитов на 25,0 %. Внутри потребительского сегмента наиболее заметное сокращение пришлось на автокредиты, выдачи на приобретение автомобилей снизились на 16,7 %.
Если рассматривать динамику за январь–май 2026 года, основное давление на совокупные выдачи формируется со стороны потребительского кредитования. За пять месяцев объём выдач в этом сегменте оказался на 8,0 % ниже уровня аналогичного периода прошлого года. При этом ипотечные кредиты, напротив, выросли на 5,5 %, а займы на прочие цели на 15,7 %.
Источник: данные НБРК, расчёты THE TENGE
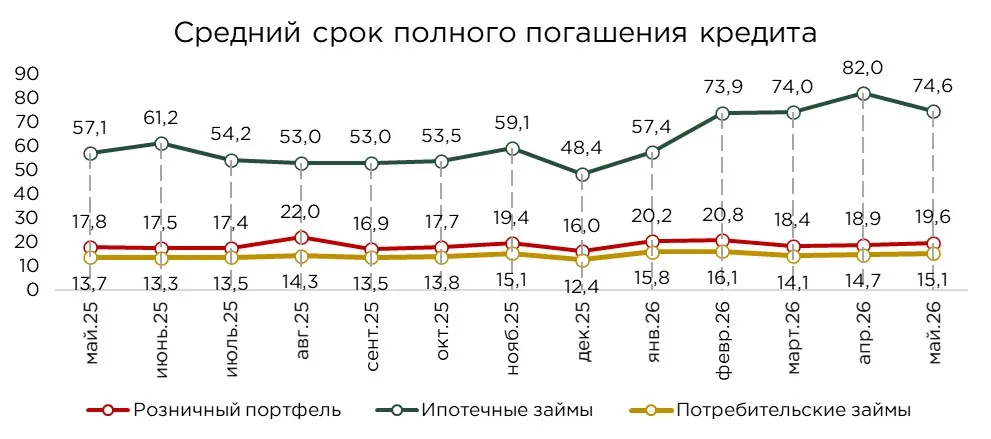
На фоне слабой динамики новых выдач и сокращения объёмов досрочных погашений и списаний на 3,2 % средний срок погашения розничного кредитного портфеля в мае увеличился до 19,6 месяца (+0,8 месяца).
Объём досрочных погашений и списаний по потребительским кредитам сократился на 2,5 %, тогда как средний срок погашения увеличился на 0,5 месяца и достиг 15,1 месяца.
Иная картина складывается в ипотечном кредитовании. Здесь объём досрочных погашений и списаний, напротив, вырос на 11,7 %. При этом с экономической точки зрения стимулы к досрочному погашению льготной ипотеки остаются ограниченными. С учётом низкой ставки по таким программам заёмщикам зачастую выгоднее сохранять кредит и использовать свободные средства на сбережения на депозиты или иные инвестиционные возможности. Поэтому досрочное закрытие ипотеки чаще может быть связано не столько с желанием снизить долговую нагрузку, сколько с изменением жилищных потребностей, в основном, с продажей текущей квартиры и оформлением нового займа для приобретения более просторного жилья.
По данным мая, средний фактический срок закрытия ипотечного кредита составил 74,6 месяца. При этом в последние месяцы наблюдается тенденция к его удлинению, так с начала года средний срок погашения ипотечных займов увеличился на 26,1 месяца.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/prodolzhaetsya-okhlazhdenie-roznichnikh-zaimov