АРРФР отметил повышение качества кредитного портфеля банков в 2025 году
Снизились объем провизий и доля кредитов третьей стадии.
Агентство по регулированию и развитию финансового рынка (АРРФР) завершило анализ регулярной оценки качества активов банковского сектора (Asset Quality Review, AQR) за 2025 год. В периметр AQR вошли 11 крупных банков Казахстана, чьи совокупные активы составляю 88 % от всей банковской системы страны.
По итогам AQR, уровень достаточности собственного капитала 11 банков оценен в размере 17,7 %, что значительно выше минимального нормативного требования.
Доля стадии 3 оценена в размере 8,7 % (7,5 % по оценкам банков). Это показатель снизился на 1,1 п.п. по сравнению с 2024 годом, доля стадии 2 увеличилась c 3,3 % до 3,5 %.
В сравнении с AQR 2024 года наибольшее снижение объема дополнительных провизий зафиксировано по портфелю инвестиционных займов (на ₸61,6 млрд), преимущественно за счет сокращения дополнительных провизий по коллективным займам.
Общий уровень покрытия провизиями до AQR составил 5,9 %. По оценке AQR уровень покрытия провизиями должен составлять 7,1 %, что меньше результата 2024 года, который оценен в размере 8,1 %.
Цели кредитования
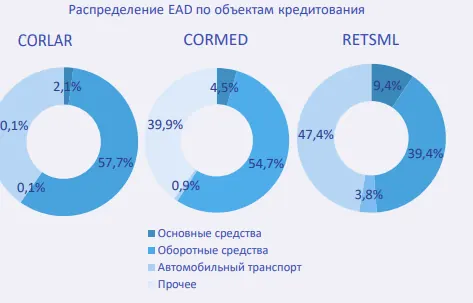
Анализ по портфелям займов, выданных в предпринимательских целях, показывает, что среди займов, по которым банки указали объект кредитования, преобладают займы на пополнение оборотных средств. Займы на приобретение основных средств составляют 2,1 % от общей задолженности по портфелю CORLAR (займы крупному бизнесу) и 9,4 % по портфелю RETSML (займы малому и среднему бизнесу). В портфеле CORMED (займы медицинским организациям) данный вид займов составляет 4,5 % от общей задолженности. В портфелях CORLAR и CORMED займы на приобретение автомобильного транспорта представляют незначительную долю от общей задолженности (менее 1 %) как и в прошлом году. В портфеле RETSML данный вид займов составляет 3,8 % от общей задолженности.
Треть EAD (Exposure at Default — «сумма под риском» или «обязательства при дефолте») сосредоточена в портфеле RETCON (₸11 трлн), 14,3 % EAD приходится на портфель CORLAR (₸4,7 трлн), RETSML (₸4,5 трлн) и RETCAR (₸3,7 трлн).
Качество портфеля
По итогам AQR наиболее высокая доля задолженности 3 стадии в корпоративном сегменте зафиксирована в портфеле COREST (займы, выданные на приобретение и строительство недвижимости), где показатель составил 10,1 %. По кредитам на инвестиционные цели (CORINV) доля займов 3-й стадии находится на уровне 8,9 %.
В разрезе корпоративных заемщиков у субъектов среднего бизнеса доля кредитов 3 стадии составляет 8,9 %, тогда как у крупных корпоративных клиентов данный показатель существенно ниже — 2,6 %.
В розничном сегменте по большинству портфелей доля задолженности 3 стадии остается ниже 10 %, что в целом указывает на удовлетворительное качество активов. Исключением являются портфели RETCON (потребительские беззалоговые кредиты) и RETSML, где доля проблемных кредитов достигает 10,9 % и 11,8 % соответственно.
Уровень покрытия провизиями уменьшился по сравнению с результатами 2024 года по всем корпоративным портфелям. По портфелям COREST и CORMED уровень покрытия оценен ниже, чем в прошлом году на 4,6 п.п. и 3,5 п.п. соответственно. По остальным корпоративным портфелям изменения не такие существенные.
Требуемый уровень покрытия провизиями по оценке AQR уменьшился по сравнению с результатами 2024 года по портфелям RETEST и RETSML, по остальным портфелям наблюдаются незначительные изменения. Несмотря на прирост EAD по портфелю RETSML, требуемый уровень покрытия провизиями данного портфеля снизился на 3,5 п.п. По итогам анализа отмечается, что по портфелям CORMED и RETSML требуется наибольшее относительное покрытие провизиями.
На основании общих классификаторов экономической деятельности EAD индивидуальных заемщиков разделен на 12 отраслей, из них самыми крупными по EAD являются следующие: «Обрабатывающая промышленность» (около ₸2,7 трлн), «Оптовая и розничная торговля» (₸1,9 трлн) и «Строительство» (около ₸1,3 трлн).
Наименьшее средневзвешенное значение PD (вероятность дефолта) в стадии 1 наблюдается по отрасли «Деятельность в области административного и вспомогательного обслуживания» (2,3 %), наибольшее — по отрасли «Снабжение электроэнергией, газом, паром, горячей водой и кондиционированным воздухом» (8,2 %). Наименьшее средневзвешенное значение PD в стадии 2 наблюдается по отрасли «Оптовая и розничная торговля» (19,1 %), наибольшее — по отрасли «Операции с недвижимым имуществом» (79,3 %).
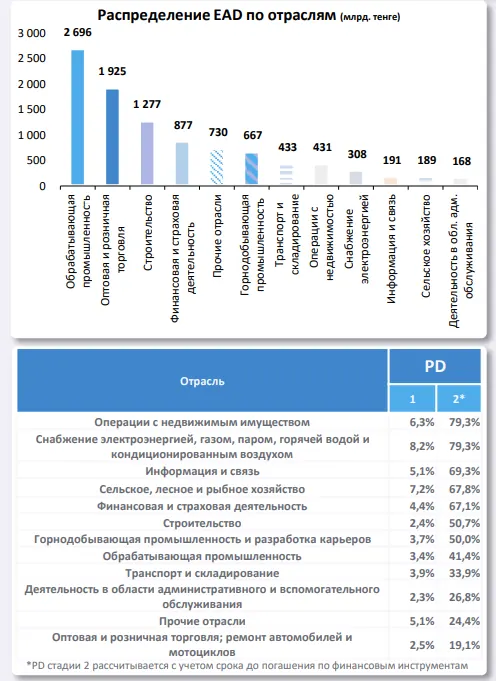
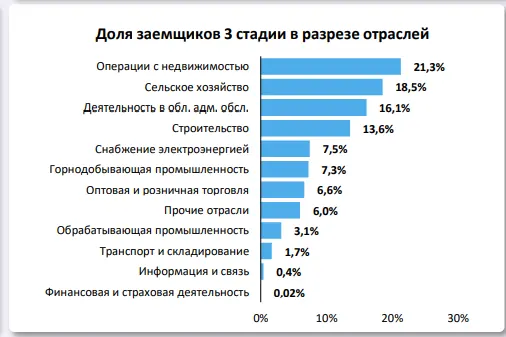
Наибольший объем реклассификаций в абсолютном выражении наблюдается по отраслям «Обрабатывающая промышленность» (₸119,7 млрд) и «Прочие отрасли» (₸100 млрд). Наименьший объем реклассификаций наблюдается по отрасли «Сельское, лесное и рыбное хозяйство» (₸600 млн). Наибольшая доля стадии 3 наблюдается по отраслям «Операция с недвижимым имуществом» (21 %) и «Сельское, лесное и рыбное хозяйство» (19 %), а наименьшее — по отраслям «Финансовая и страховая деятельность» (0,02 %) и «Информация и связь» (0,4 %).
Среди заемщиков стадии 1 по показателям динамики высокие значения демонстрируют отрасли «Строительство». Наиболее низкие показатели динамики наблюдаются в отрасли «Транспорт и складирование» и в отрасли «Информация и связь».
Среди твердых залогов наибольшую долю по рыночной стоимости составляют недвижимость (44 %), деньги, поступающие в будущем по off-take контрактам (26 %), оборудование (11 %) и транспортные средства (9 %). По количеству наибольшую часть твердых залогов составляет залоговое обеспечение в виде недвижимости (43 %), транспортных средств (40 %) и оборудования (9,9 %).
Наибольшую часть по рыночной стоимости среди объектов недвижимости составляет коммерческая недвижимость (77 %), среди транспортных средств прочие виды транспортных средств (89 %). Преобладающей отраслью среди заемщиков с залогами в виде off-take контрактов является «Горнодобывающая промышленность и разработка карьеров» (43 %).
Портфели банков
В целом, у большинства банков отмечается преобладание розничных займов. Тем не менее, кредитные портфели АО «Home Credit Bank» и АО «Kaspi Bank» полностью сформированы за счет розничного сегмента. В отличие от них, АО «Народный Банк Казахстана» и АО «Нурбанк» характеризуются доминированием корпоративного кредитования. А у RBK банк отмечено более сбалансированный портфель.
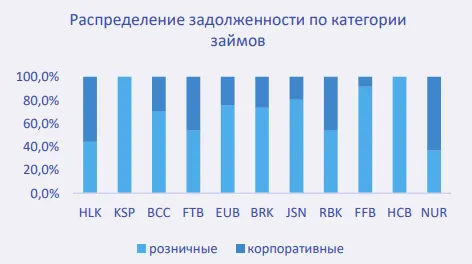
Наибольшее количество индивидуальных заемщиков зафиксировано у АО «Народный Банк Казахстана» и «АО «Bereke Bank» (ДБ Lesha Bank LLC (Public)), наименьшее — у АО «Alatau City Bank» и АО «Фридом Банк Казахстан». В разрезе задолженности наиболее высокие значения у АО «Народный Банк Казахстана», АО «БанкЦентрКредит» и АО «Forte Bank».
В целом, по большинству банков фиксируется сокращение доли займов 1 стадии при одновременном росте долей кредитов 2 и 3 стадий.
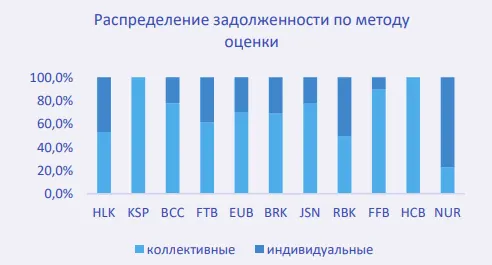
Сравнительно низкая доля займов 3 стадии сохраняется у Freedom Bank (2,7 % после AQR) и «Банка ЦентрКредит» (3,5 %). В то же время наиболее высокие значения зафиксированы у «Нурбанка» (21,2 %) и Alatau City Bank (бывший Jusan Bank) — 20 %, а также у «Евразийского банка» (15,9 %) и Home Credit Bank (11,4 %). У остальных банков второго уровня доля кредитов 3 стадии находится в диапазоне 5–10 %.
Соответственно в AQR 2025 на основании статистических данных реализации залогового имущества были рассчитаны коэффициенты ликвидности, которые состоят из двух составляющих: дисконта от оценочной стоимости и срока реализации залога.
Оригинал: https://the-tenge.kz/articles/povishenie-kachestva-kreditnogo-portfelya-bankov