Портфель розничного кредитования: итоги месяца
Потребительские кредиты вновь становятся главным драйвером розничного кредитования.
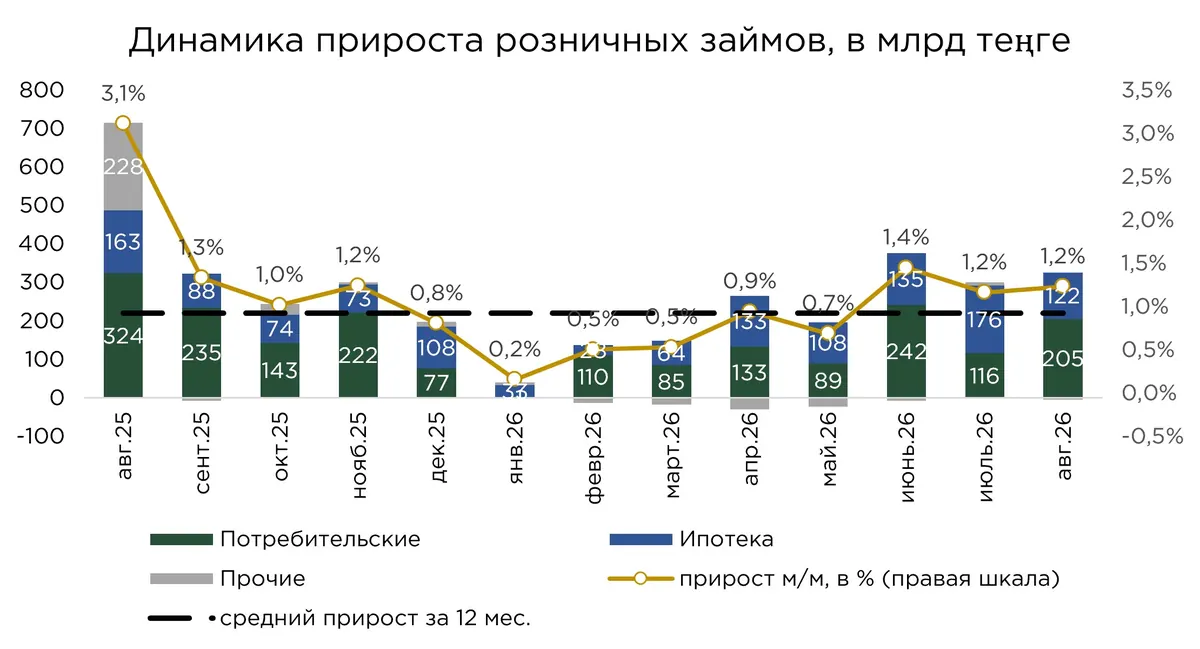
Темпы месячного прироста розничного кредитного портфеля в августе стабилизировались на уровне 1,2 %, сохранившись без изменений относительно июля. При этом абсолютный прирост увеличился до ₸322,3 млрд, а основным источником расширения кредитования населения вновь стали потребительские займы.
За месяц портфель потребительских кредитов увеличился на ₸204,7 млрд, обеспечив около 64 % общего прироста розничного кредитования. Таким образом, после периода более выраженного вклада ипотечного сегмента структура прироста вновь сместилась в сторону потребительского кредитования.
В свою очередь ипотечный портфель увеличился на ₸121,8 млрд, сформировав 37,8 % совокупного прироста. Несмотря на сохранение положительной динамики в обоих сегментах, изменение их относительного вклада свидетельствует о перераспределении основных источников роста розничного кредитного рынка.
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам августа составил ₸26,5 трлн:
- Потребительские займы — ₸17,6 трлн (+1,2 % м/м, +5,9 % с начала года);
- Ипотека — ₸7,8 трлн (+1,6 % м/м, +11,5 % с начала года);
- Прочие — ₸1,1 трлн (−0,4 % м/м, −6,9 % с начала года).
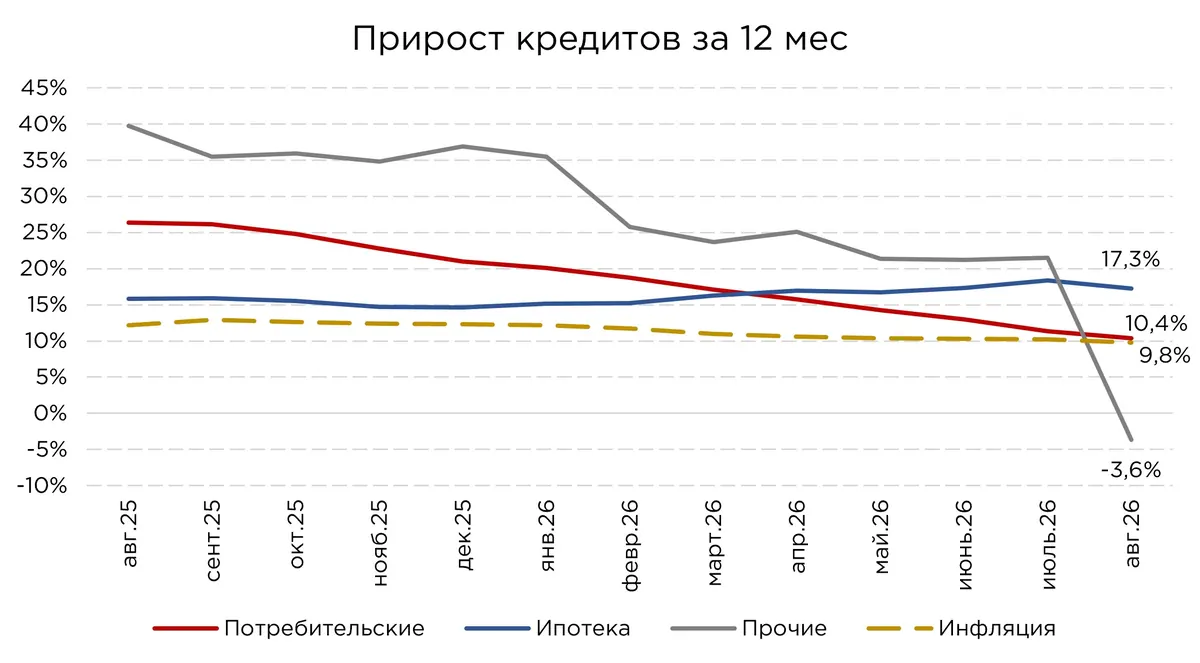
В годовом выражении прирост портфеля снизился до 11,6 %, что на 2,1 п.п. ниже июльского показателя. Тем самым мыотмечаем постепенное исчерпание прежних темпов кредитной экспансии, несмотря на сохраняющийся положительный месячный прирост.
Наиболее заметное замедление наблюдалось в сегменте прочих кредитов, годовые темпы роста которых ранее превышали 20 %. Однако предыдущие высокие показатели во многом были обусловлены трансформацией отдельных микрофинансовых организаций в банки второго уровня, в результате чего ранее выданные ими займы включались в банковскую статистику преимущественно в категорию прочих кредитов. По мере ослабления влияния данного технического фактора годовые темпы роста сегмента закономерно нормализуются.
Замедление годовой динамики охватывает и основные сегменты розничного кредитования. Темпы роста потребительских займов снизились на 1,0 п.п., до 10,4 %, тогда как ипотечного кредитования — на 1,1 п.п., до 17,3 %. Ипотечный сегмент продолжает демонстрировать более высокие годовые темпы расширения портфеля, которые можно характеризовать как активную экспансию, хотя в абсолютном выражении основной месячный прирост обеспечивается потребительским кредитованием.
Особого внимания заслуживает сближение темпов роста потребительского кредитования с уровнем инфляции. При годовом приросте портфеля на 10,4 % и инфляции 9,8 % разница между показателями сократилась до 0,6 п.п. В результате реальный прирост потребительского кредитного портфеля, рассчитанный с поправкой на инфляцию, составляет около 0,5 % в годовом выражении. Таким образом, значительная часть номинального расширения портфеля фактически нивелируется ростом общего уровня цен. При сохранении текущей тенденции дальнейшее замедление потребительского кредитования потенциально может привести к переходу реальных темпов роста в отрицательную область.
Для экономики это означает снижение роста реального потребительского спроса и, как результат, давление на темпы роста экономики. Это связанно с доминированием в росте экономике потребительских расходов, ранее разогнанных сверх доходов населения с помощью потребительского кредитования.
Источник: данные НБРК, расчёты THE TENGE
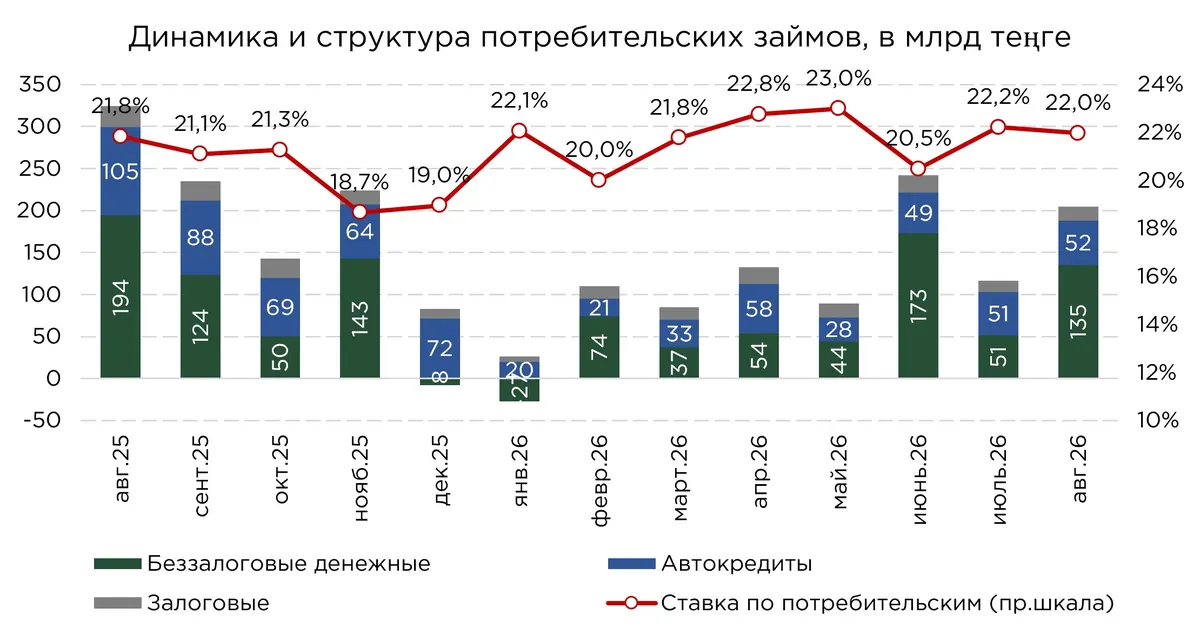
В августе потребительское кредитование продемонстрировало восстановление месячного прироста после июльского замедления. За месяц портфель увеличился на ₸204,7 млрд, что почти вдвое превышает показатель предыдущего месяца. Вместе с тем, в годовом сопоставлении динамика остаётся существенно более сдержанной: в августе прошлого года абсолютный прирост составлял ₸324,4 млрд.
Одним из ключевых факторов замедления выступает ужесточение регуляторных требований к розничному кредитованию. Усиление пруденциального регулирования, включая ограничения долговой нагрузки заёмщиков и повышение требований к оценке их платёжеспособности, сдерживает возможности банков по наращиванию необеспеченного кредитования. В результате замедление темпов роста портфеля отражает не только изменение потребительского спроса, но и постепенную адаптацию банковских бизнес-моделей к более жёстким регуляторным условиям.
Основным источником августовского прироста потребительского кредитования вновь выступили беззалоговые займы. За месяц их портфель увеличился на ₸135,2 млрд, обеспечив около 66 % совокупного прироста. На автокредитование пришлось ещё ₸52,4 млрд, или 25,6 % общего увеличения портфеля, при месячном темпе роста 1,2 %. Потребительские займы с обеспечением продемонстрировали более умеренную динамику, увеличившись на ₸17,1 млрд и сформировав оставшиеся 8,4 % прироста.
Сохраняющееся преобладание беззалогового кредитования во многом обусловлено особенностями данного сегмента. Упрощённые процедуры оформления, широкое распространение цифровых каналов выдачи и отсутствие необходимости предоставления залогового обеспечения делают такие продукты наиболее доступным инструментом привлечения заёмных средств для населения.
Отдельного внимания заслуживает существенное замедление автокредитования, которое в предыдущие годы выступало одним из наиболее динамичных направлений розничного кредитного рынка. Несмотря на положительный прирост в августе, масштабы расширения портфеля заметно уступают прошлогодним значениям. За январь–август текущего года совокупный прирост автокредитов составил ₸313,1 млрд против ₸897,9 млрд за аналогичный период прошлого года. Таким образом, абсолютный прирост сократился на 65,1 %, или почти в 2,9 раза.
Таким образом, отмечается постепенное насыщение спроса после периода активного расширения автокредитования в предыдущие годы. Значительная часть отложенного спроса на приобретение автомобилей могла быть реализована ранее, вследствие чего потенциал дальнейшего увеличения кредитного портфеля постепенно сокращается. Дополнительным сдерживающим фактором остаётся высокая стоимость заёмного финансирования, повышающая совокупные расходы домохозяйств на приобретение автомобилей.
На фоне ослабления кредитной активности автодилеры стремятся поддержать продажи за счёт ценовых скидок, специальных предложений и маркетинговых программ. Однако, судя по динамике кредитного портфеля, данные меры пока не обеспечивают восстановления прежних масштабов кредитной экспансии.
Источник: данные НБРК, расчёты THE TENGE
В августе ипотечное кредитование продемонстрировало замедление месячных темпов роста. Прирост портфеля составил 1,6 % против 2,4 % месяцем ранее. При этом на протяжении нескольких предыдущих месяцев именно ипотечный сегмент выступал одним из основных драйверов расширения розничного кредитования. Однако в августе на первый план вновь вышли потребительские займы, обеспечившие большую часть увеличения кредитного портфеля населения.
Ключевую роль в поддержании положительной динамики ипотечного кредитования продолжают играть государственные механизмы жилищного финансирования. Основной вклад обеспечивают деятельность Отбасы банка, предлагающего населению жилищные займы по сравнительно низким ставкам, а также государственные программы льготного ипотечного кредитования. Наличие подобных инструментов позволяет поддерживать спрос на жилищные кредиты даже в условиях высокой стоимости рыночного фондирования и ограниченной доступности стандартных ипотечных продуктов коммерческих банков.
Дополнительным фактором поддержки ипотечного рынка стало сохранение действующего предельного значения годовой эффективной ставки вознаграждения (ГЭСВ) по ипотечным жилищным займам до конца 2026 года. Отсутствие дополнительного ужесточения процентных ограничений позволило банкам продолжить кредитование в рамках действующих требований, снизив риск резкого сокращения предложения ипотечных продуктов.
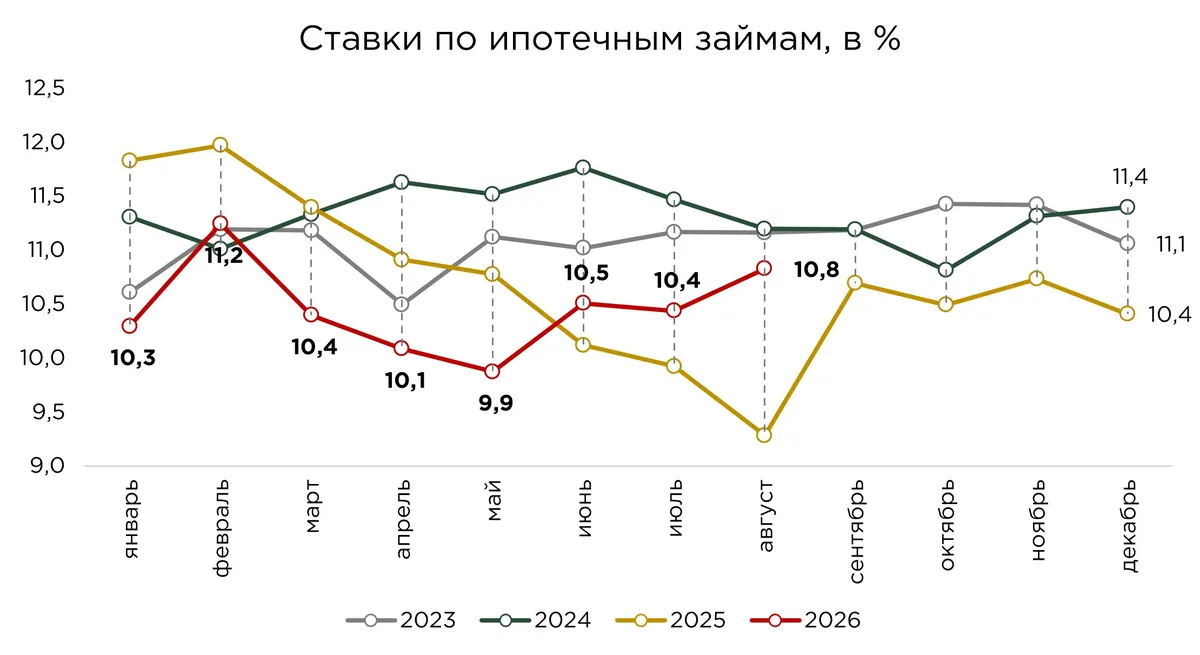
При этом в августе средневзвешенная ставка по вновь выданным ипотечным кредитам увеличилась на 0,4 п.п., до 10,8 %. Подобная динамика указывает на увеличение выдач в пользу более дорогих ипотечных продуктов при снижении относительной доли льготного финансирования.
Несмотря на августовское повышение, средняя ставка ипотечного кредитования остаётся ниже уровней предыдущих лет и существенно ниже стоимости стандартных рыночных кредитных продуктов, что во многом объясняется значительной ролью льготных и субсидируемых механизмов в формировании среднерыночных показателей.
Источник: данные НБРК, расчёты THE TENGE
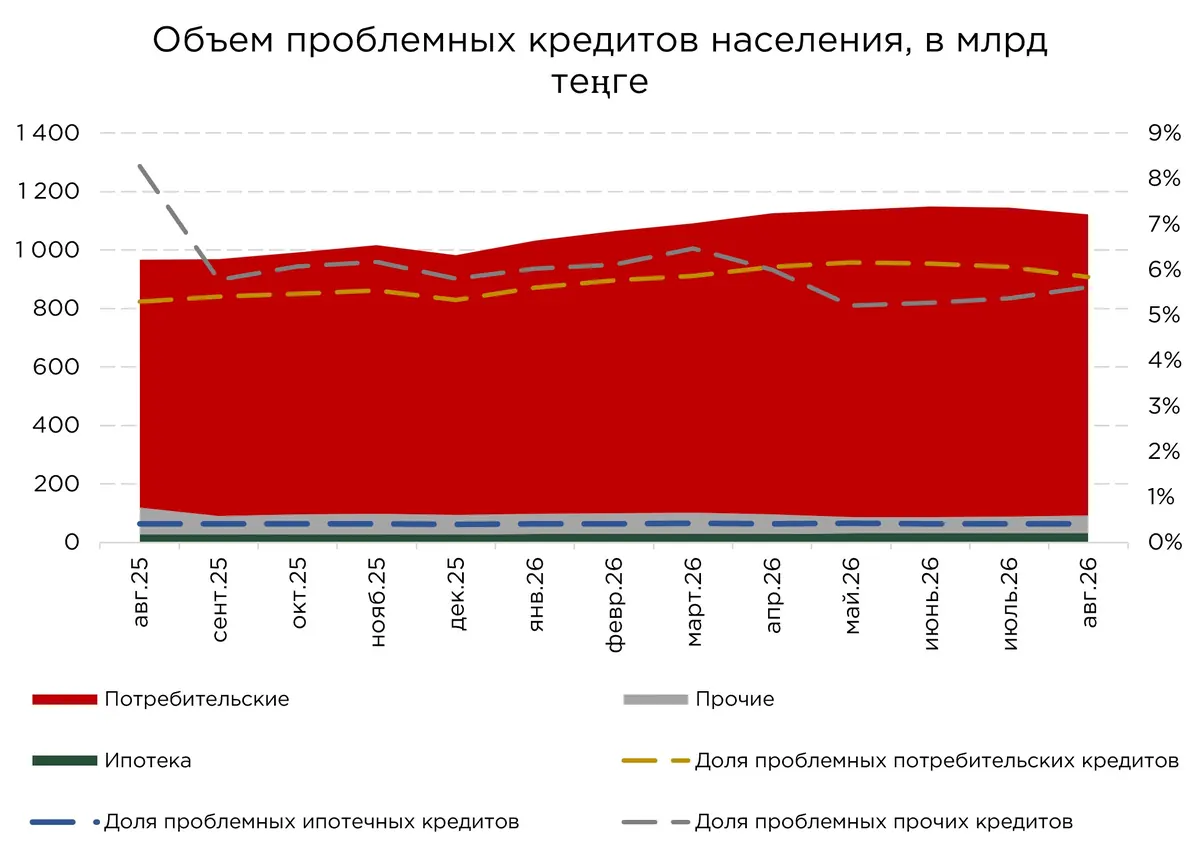
Отмечалось некоторое улучшение качества розничного кредитного портфеля. Объём просроченной задолженности населения сократился на 2,0 %, или на ₸22,7 млрд, составив ₸1,1 трлн. Основное снижение пришлось на потребительское кредитование, где объём проблемных займов уменьшился на 2,4 %, или на ₸25,4 млрд. В результате доля просроченной задолженности в совокупном розничном портфеле составила 4,2 %.
Несмотря на положительную месячную динамику, основная концентрация кредитного риска по-прежнему наблюдается в сегменте потребительского кредитования, на который приходится 91,8 % всей просроченной задолженности населения. Такая структура во многом обусловлена значительными объёмами потребительского кредитного портфеля, прежде всего его необеспеченной части. На долю беззалоговых потребительских займов приходится 76 % всех проблемных кредитов населения. При этом отметилось улучшение показателей в августе, объём проблемных беззалоговых займов сократился на ₸32,8 млрд, или на 3,7 %.
Наличие залогового обеспечения остаётся одним из факторов, способствующих снижению кредитного риска. Доля просроченной задолженности в портфеле беззалоговых потребительских займов составляет 6,8 %, тогда как по автокредитам показатель находится на уровне 3,0 %, а по прочим потребительским займам с обеспечением — 4,3 %.
Наиболее благоприятные показатели качества портфеля сохраняются в ипотечном кредитовании, где доля просроченной задолженности составляет всего 0,4 %. Существенный разрыв относительно потребительских займов объясняется спецификой ипотечного кредитования, включая наличие недвижимого имущества в качестве обеспечения, более длительные процедуры оценки кредитоспособности и высокую значимость приобретаемого жилья для заёмщика.
Источник: данные НБРК
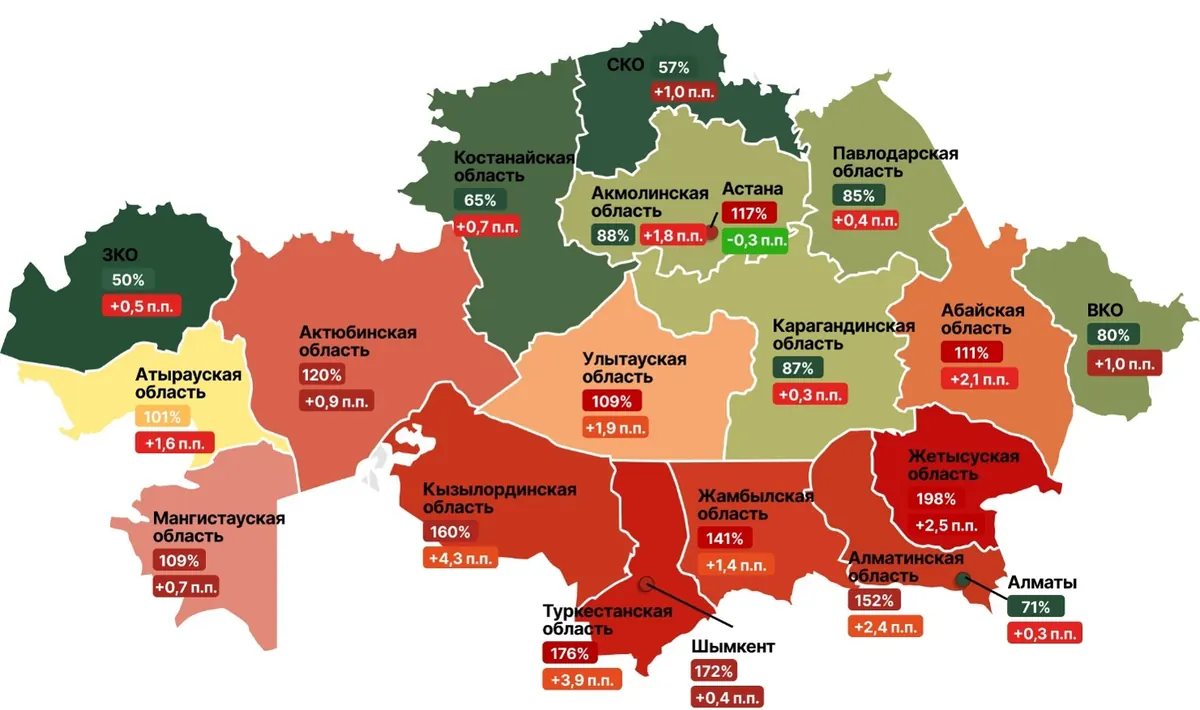
В августе соотношение кредитов и депозитов физических лиц в Казахстане увеличилось на 0,6 п.п., достигнув 93,5 %. Несмотря на относительно умеренное изменение среднереспубликанского показателя, региональная структура демонстрирует существенные различия в обеспеченности населения банковскими сбережениями относительно накопленных кредитных обязательств. При этом в большинстве регионов наблюдалось дальнейшее увеличение разрыва между объёмами кредитования и депозитной базой населения.
Наиболее выраженный рост коэффициента зафиксирован в Кызылординской (+4,3 п.п.) и Туркестанской (+3,9 п.п.) областях. Существенное увеличение также наблюдалось в области Жетысу (+2,5 п.п.), Алматинской (+2,4 п.п.) и Абайской (+2,1 п.п.) областях.
В совокупности наиболее заметное изменение показателя пришлось преимущественно на южные регионы страны, где кредитные обязательства населения и ранее существенно превышали объём банковских накоплений. В то же время в Астане коэффициент сократился на 0,3 п.п., продемонстрировав противоположную динамику.
Наиболее высокий уровень соотношения кредитов и депозитов по-прежнему характерен для южных регионов Казахстана. В области Жетысу коэффициент достиг 198 %, в Туркестанской области — 176 %, Шымкенте — 172 %, Кызылординской области — 160 %, а в Алматинской области — 152 %. Таким образом, объёмы задолженности населения в данных регионах в 1,5-2 раза превышают объёмы их сбережений.
Формирование столь выраженных региональных диспропорций может объясняться сочетанием экономических и демографических факторов. Помимо различий в уровне доходов и склонности населения к сбережениям, определённую роль играет структура региональной экономики. В областях с относительно высокой долей самозанятости, малого предпринимательства и неформальных денежных поступлений часть накоплений может находиться вне банковской системы, что ограничивает объём депозитной базы. Дополнительное влияние способны оказывать более молодая возрастная структура населения, высокая доля крупных домохозяйств и сохраняющаяся потребность в заёмном финансировании текущего потребления и приобретения жилья.
С точки зрения финансовой устойчивости домохозяйств повышенное соотношение кредитов и депозитов может указывать на ограниченность банковских накоплений относительно сформировавшейся задолженности. В регионах с подобной структурой финансовых активов и обязательств население потенциально более чувствительно к негативным изменениям доходов, занятости и условий кредитования. При возникновении финансовых затруднений недостаточный объём ликвидных сбережений будет ограничивать возможности заёмщиков по своевременному обслуживанию долга, повышая риски ухудшения платёжной дисциплины.
Иная ситуация складывается в ряде северных и западных регионов, а также в Алматы, где банковские накопления населения превышают объём кредитной задолженности. Минимальный коэффициент зафиксирован в Западно-Казахстанской области — 50 %, что означает наличие около ₸2 депозитов на каждый теңге кредитов. В Северо-Казахстанской области показатель составляет 57 %, в Костанайской — 65 %, Алматы — 71 %, а в Восточно-Казахстанской области — 80 %.
Более низкие значения коэффициента обусловлены как относительно высокой концентрацией банковских сбережений, так и меньшей интенсивностью кредитования. В частности, в Алматы определённую роль играет концентрация финансовых ресурсов, более высокий уровень денежных доходов отдельных категорий населения и развитость банковской инфраструктуры.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
В августе объём новых розничных кредитов сократился на 1,8 % относительно июля, составив ₸1,7 трлн. Основным фактором снижения стало замедление ипотечного кредитования, тогда как выдачи потребительских займов, напротив, продемонстрировали положительную динамику. Так, за месяц банки выдали ипотечных кредитов на ₸240,5 млрд, что на 19,0 % меньше июльского показателя.
В то же время выдачи потребительских кредитов увеличились на 2,4 % м/м, достигнув ₸1,4 трлн. В совокупности, на данный сегмент приходится около 83 % совокупного объёма новых розничных займов, что подтверждает его определяющую роль в формировании текущей кредитной активности населения.
При этом внутри потребительского кредитования наблюдалась разнонаправленная динамика. Объём выдач автокредитов сократился на 7,9 % относительно предыдущего месяца, продолжив тенденцию замедления, тогда как в остальных категориях отмечалось восстановление активности. Выдачи потребительских займов с обеспечением увеличились на 8,0 %, а беззалоговых кредитов на 3,8 %. Отдельно выделяется сегмент рассрочек, где месячный прирост составил 8,1 %.
Увеличение объёмов потребительского кредитования в августе отчасти объясняется сезонным фактором, связанным с подготовкой домохозяйств к началу учебного года. В этот период традиционно возрастает потребность в приобретении школьных принадлежностей, одежды, электроники и других товаров, что способно поддерживать спрос на краткосрочные потребительские займы и программы рассрочки.
Несмотря на августовское восстановление потребительских выдач, накопленная динамика с начала года свидетельствует о продолжающемся охлаждении розничного кредитного рынка. За январь–август 2026 года банки выдали населению кредитов на ₸12,4 трлн, что на 3,7 % ниже показателя аналогичного периода прошлого года. Основной вклад в снижение совокупной активности внесло потребительское кредитование, где объём новых выдач за восемь месяцев сократился на 6,4 % г/г.
Замедление затронуло прежде всего автокредитование и беззалоговые потребительские займы. По итогам января–августа объёмы выдач в этих сегментах оказались ниже прошлогодних значений на 7,9 % и 3,8 % соответственно. В то же время программы рассрочки продемонстрировали значительно большую устойчивость, их совокупный объём выдач сократился на 0,4 % относительно аналогичного периода 2025 года.
Наблюдаемое снижение новых выдач свидетельствует об усилении сдерживающего воздействия денежно-кредитных и макропруденциальных мер на розничное кредитование. В предыдущие годы даже сохранение высоких номинальных процентных ставок не препятствовало быстрому расширению потребительского кредитного рынка. В настоящее время ситуация постепенно меняется. Ужесточение требований к оценке платёжеспособности заёмщиков, ограничения долговой нагрузки и дополнительные регуляторные меры оказывают непосредственное влияние на объёмы кредитных выдач, ограничивая возможности банков по наращиванию необеспеченного кредитования.

Источник: данные НБРК, расчёты THE TENGE
Наряду с замедлением новых кредитных выдач наблюдалось сокращение объёмов выбытия задолженности из розничного портфеля. Совокупный объём досрочных погашений и списаний снизился на 3,7 % относительно июля. Подобная динамика охватила все основные направления кредитования населения, однако наиболее выраженное сокращение пришлось на потребительский сегмент, где показатель уменьшился на 4,5 %. В ипотечном кредитовании снижение составило 1,5 %.
Сокращение объёмов погашения и списания задолженности выступает дополнительным фактором поддержания кредитного портфеля, частично компенсируя замедление новых выдач.
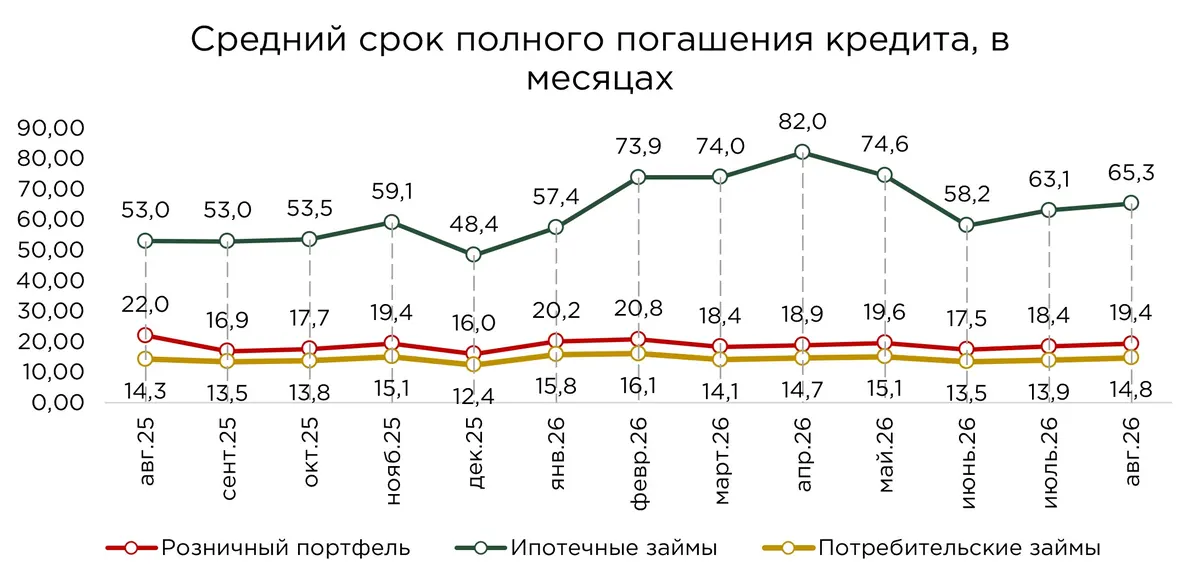
На фоне изменения интенсивности погашений наблюдается и увеличение расчётной продолжительности обращения розничной задолженности. По итогам рассматриваемого периода показатель достиг 19,4 месяца, увеличившись на 0,9 месяца.
В потребительском сегменте расчётный показатель составил 14,8 месяца, однако внутри данной категории сохраняется значительная неоднородность. Наиболее высокая скорость оборота задолженности характерна для рассрочек, расчётный период обращения которых составляет 8,6 месяца. В обеспеченных категориях потребительского кредитования оборачиваемость заметно ниже. Для автокредитов расчётная продолжительность обращения достигла 36,7 месяца, а для прочих потребительских займов с обеспечением — 29,5 месяца.
Наиболее продолжительный цикл обращения сохраняется в ипотечном сегменте, где расчётный показатель составил 65,3 месяца. При этом его значение существенно ниже стандартных договорных сроков жилищного кредитования. В последние месяцы ипотечный сегмент вновь демонстрирует признаки удлинения периода обращения задолженности.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/potrebzaimi-vnov-stali-draiverom-rosta