Кредиты в экономике: итоги месяца
Портфель бизнеса сокращается сезонно, выдачи растут, однако инвестиционные кредиты по-прежнему формируются преимущественно при участии государства.
Корпоративные кредиты в экономике по итогам января сократились на 1,6 %, или на ₸287,2 млрд. Подобная динамика в целом носит сезонный характер и традиционно наблюдается в начале года на фоне временного снижения деловой активности. Для сравнения, в январе прошлого года сокращение было более выраженным и составило 2,5 %.
Основное снижение пришлось на тенговые кредиты, объём которых уменьшился на ₸256,9 млрд. В сегменте валютного кредитования совокупный портфель также продемонстрировал сокращение на ₸30,3 млрд, однако его внутренняя структура изменилась. В частности, на стороне краткосрочных валютных займов зафиксирован прирост на ₸225,5 млрд, тогда как долгосрочные кредиты в иностранной валюте сократились на ₸255,8 млрд. Вероятнее всего, подобная динамика отражает процессы рефинансирования и реструктуризации валютной задолженности корпоративного сектора.
В совокупности кредитный портфель бизнеса составил ₸18,2 трлн структура кредитного портфеля бизнеса выглядит следующим образом:
- малый бизнес — ₸8,0 трлн (−1,2 % м/м), доля в портфеле корпоративных кредитов — 44 %;
- средний бизнес — ₸2,9 трлн (−1,7 % м/м),доля в портфеле корпоративных кредитов — 16 %;
- крупный бизнес — ₸7,3 трлн (−1,9 % м/м),доля в портфеле корпоративных кредитов — 40 %.
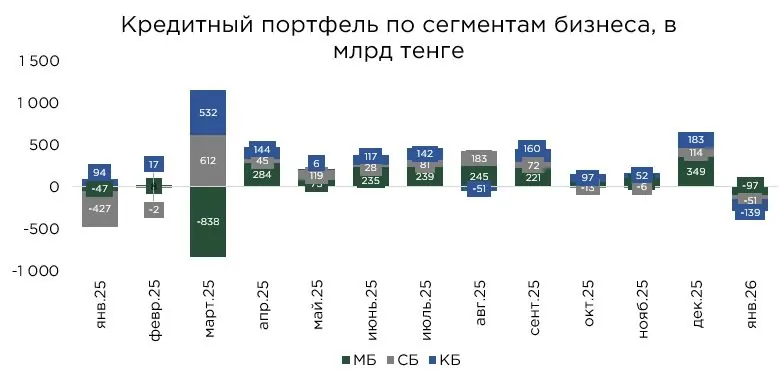
В январе сокращение корпоративного кредитного портфеля наблюдалось во всех сегментах бизнеса. Наибольшее снижение зафиксировано в сегменте крупного бизнеса — на ₸139,0 млрд. Следом по масштабу сокращения расположился малый бизнес (-₸97,1млрд), тогда как портфель среднего бизнеса уменьшился на ₸51,1 млрд.
Динамика кредитования крупного бизнеса, как правило, носит более волатильный характер и во многом определяется отдельными крупными сделками. Выдача или досрочное погашение нескольких инфраструктурных или инвестиционных займов способно заметно повлиять на общий объём портфеля в данном сегменте. В отличие от этого, кредитование малого и среднего бизнеса формируется преимущественно за счёт массовых, относительно небольших займов.
Наиболее высокий прирост в годовом выражении отмечается в сегменте среднего бизнеса (+67,4 %). Портфель крупного бизнеса также показал существенный рост (+20,9 %), тогда как кредиты малому бизнесу увеличились более умеренными темпами (+12,4 %).
Вместе с тем, дальнейшая динамика корпоративного кредитования в значительной степени будет определяться уровнем стоимости заимствований. В условиях сохраняющихся высоких процентных ставок спрос на банковские кредиты со стороны бизнеса во многом поддерживается за счёт государственных программ льготного финансирования. Прежде всего, речь идёт о программе «Өрлеу», предусматривающей ставку вознаграждения для конечного заёмщика не выше 12,6 % годовых, а также о гарантийных инструментах Фонда «Даму», которые позволяют расширять доступ предприятий к банковскому финансированию и частично компенсируют эффект высоких рыночных ставок.
Источник: данные НБРК, расчёты THE TENGE
В разрезе объектов кредитования наибольшая доля корпоративного кредитного портфеля по-прежнему приходится на финансирование оборотного капитала, объём которого составляет ₸6,2 трлн. Вместе с тем, за январь портфель по данному направлению сократился на 2,6 %. Кредиты, направленные на приобретение основных средств, продемонстрировали рост на 0,04 %, тогда как финансирование нового строительства и реконструкции снизилось на 2,2 %.
Несмотря на наблюдавшееся в январе нетипичное оживление инвестиционной активности предприятий, заметного расширения банковского кредитования на инвестиционные цели не произошло.
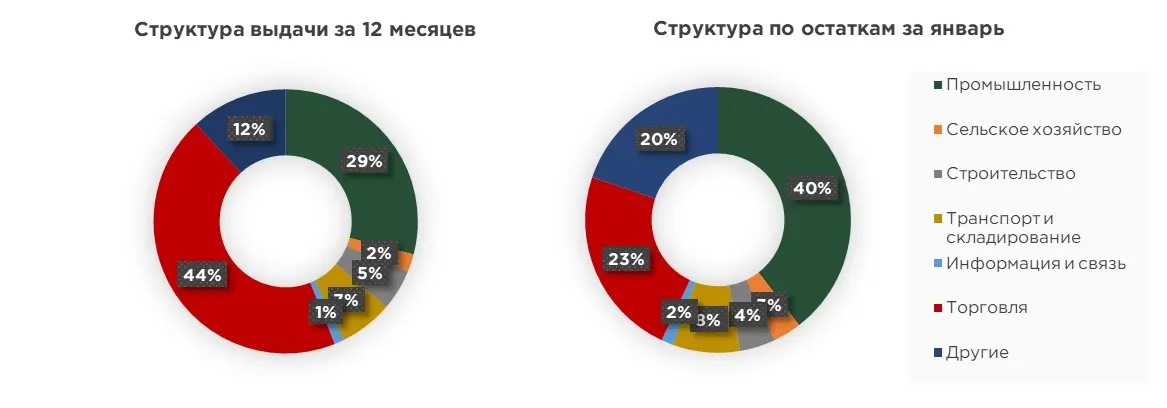
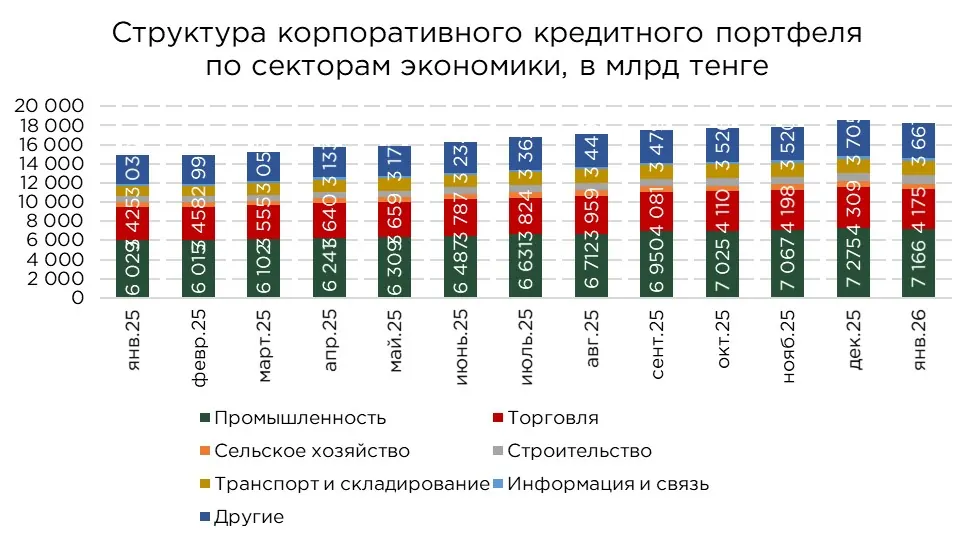
В отраслевом разрезе наибольшая доля корпоративного кредитного портфеля приходится на промышленный сектор, на который приходится около 39 % совокупного объёма кредитования. При этом по итогам января портфель промышленности сократился на 1,5 % за месяц.
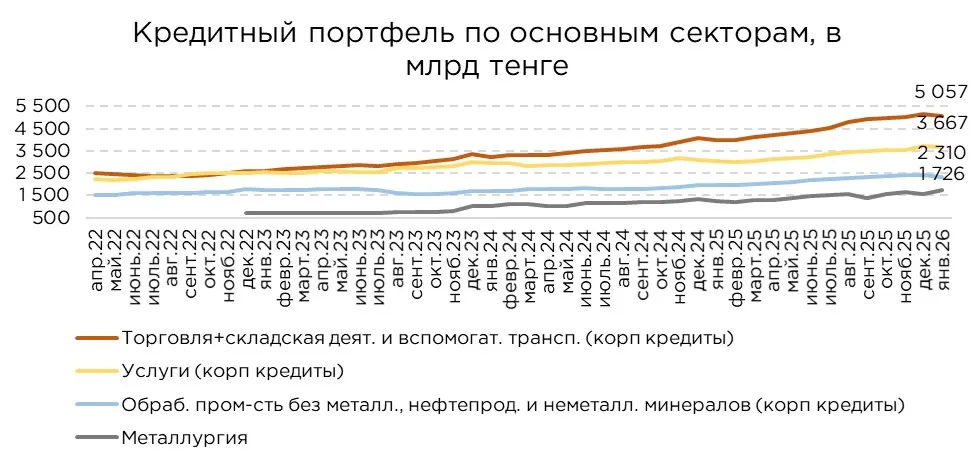
Основной вклад в снижение обеспечила горнодобывающая промышленность, где объём кредитов уменьшился на 13,7 %. Данная динамика во многом связана с высокой концентрацией крупных заёмщиков в отрасли.
Частично снижение в добывающем секторе было компенсировано ростом кредитования в обрабатывающей промышленности, где портфель увеличился на 1,9 %. Однако внутренняя структура роста остаётся достаточно концентрированной. Без учёта металлургии, производства кокса и продуктов нефтепереработки, а также производства прочей неметаллической минеральной продукции, кредитный портфель обрабатывающего сектора, напротив, продемонстрировал бы сокращение на 3,4 %. При этом, ключевым драйвером роста в обрабатывающей промышленности выступил металлургический сектор, где объём кредитования увеличился на 12,3 %.
Источник: данные НБРК, расчёты THE TENGE
Кроме них сокращение кредитного портфеля также наблюдается на стороне сектора торговли (−3,1 %), однако, если суммировать со связанным с сектором торговли складским хозяйством, то сокращение составит 2,0 %. На стороне сельского хозяйства сокращение кредитного портфеля составило 3,2 %.
Источник: данные НБРК, расчёты THE TENGE
Рост кредитного портфеля среди отраслей в январе был зафиксирован лишь в ограниченном числе секторов. В частности, положительная динамика наблюдалась в транспорте и складировании, где объём кредитования увеличился на 0,6 %, а также в строительстве, где портфель вырос на 0,9 %.
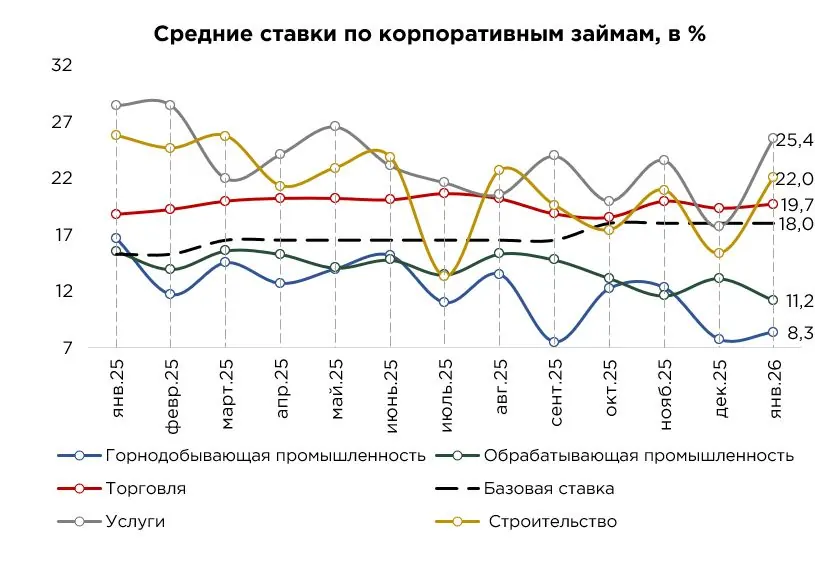
В январе средневзвешенная ставка по корпоративным кредитам увеличилась на 1,1 п.п. и достигла 17,2 %. Несмотря на данный рост, текущий уровень ставок остаётся ниже базовой ставки, что во многом обусловлено значительной долей кредитов, выданных в рамках программ льготного финансирования, где часть процентной нагрузки субсидируется государством.
Низкие ставки традиционно наблюдаются в капиталоёмких секторах промышленности. В частности, в горнодобывающей отрасли средневзвешенная ставка составила 8,3 % (+0,6 п.п. м/м), тогда как в обрабатывающей промышленности — 11,2 % (−1,9 п.п. м/м). Внутри обрабатывающего сектора наиболее низкая стоимость заимствований фиксируется в металлургической промышленности (8,3 %), относительно умеренные ставки также наблюдаются в производстве автотранспортных средств, где стоимость кредитования составляет 16,5 %, но всё ещё ниже базовой ставки.
В то же время в ряде отраслей зафиксирован заметный рост стоимости заимствований. Наиболее существенное увеличение ставок отмечается в сельском хозяйстве (+6,4 п.п.), строительстве (+4,4 п.п.), транспорте и складировании (+3,4 п.п.), секторе информации и связи (+4,4 п.п.), а также в сфере услуг (+6,2 п.п.). В торговле рост ставок был более умеренным и составил +0,4 п.п.
Источник: данные НБРК, расчёты THE TENGE
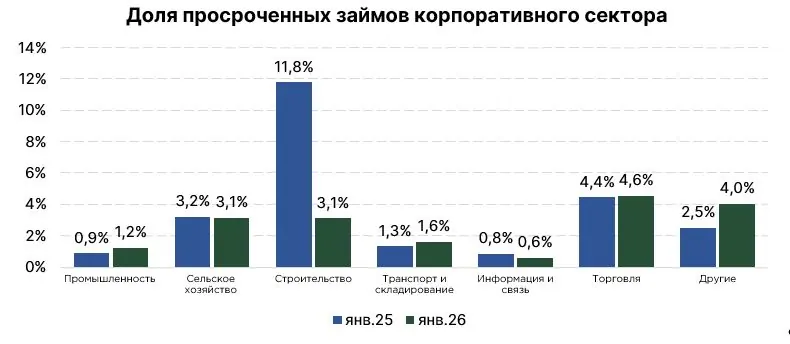
В январе объём проблемных кредитов в корпоративном сегменте увеличился на 9,7 %. Рост произошёл на фоне сокращения общего кредитного портфеля, в результате чего доля проблемных займов повысилась до 2,7 %. В целом, данный уровень остаётся умеренным по международным стандартам. Однако опережающие темпы роста проблемных кредитов по сравнению с динамикой портфеля указывают на вероятность постепенного увеличения их доли в ближайшие периоды при сохранении текущих тенденций.
Структура проблемной задолженности остаётся существенно смещённой в сторону малого бизнеса. На данный сегмент приходится 61,8 % всех проблемных кредитов корпоративного портфеля. Доля крупного бизнеса составляет 26,9 %, тогда как на предприятия среднего бизнеса приходится 11,3 %.
По уровню доли проблемных займов также сохраняется заметная дифференциация между сегментами. В малом бизнесе показатель достиг 3,8 % (+0,4 п.п.), что отражает более высокую чувствительность данного сегмента к изменениям финансовых условий и макроэкономической конъюнктуры. В сегменте среднего бизнеса доля проблемных кредитов составила 1,9 % (+0,2 п.п.), тогда как у крупного бизнеса показатель остаётся наиболее низким — 1,8 % (+0,1 п.п.), что во многом связано с более высокой финансовой устойчивостью крупных корпоративных заёмщиков.
В отраслевом разрезе наибольшая доля проблемных кредитов сохраняется в торговле (4,6 %) и секторе услуг (4,0 %), что традиционно связано с высокой цикличностью данных видов деятельности и более высокой чувствительностью к изменениям потребительского спроса. В строительстве качество портфеля по сравнению с прошлым годом заметно улучшилось, доля проблемных кредитов снизилась до 3,1 %. Схожий уровень наблюдается и в сельском хозяйстве. В остальных секторах экономики показатели проблемной задолженности остаются на относительно умеренных уровнях.
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
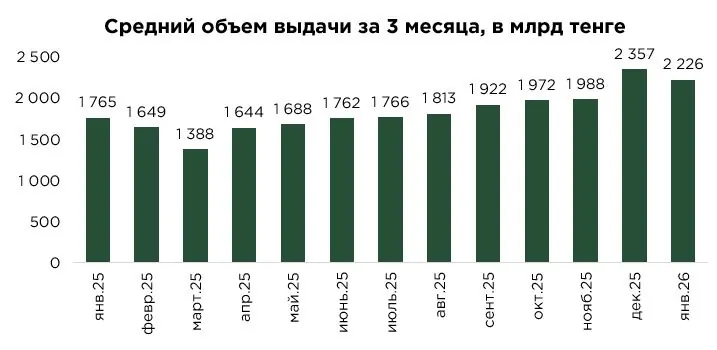
В январе объём выдачи корпоративных кредитов составил ₸1,6 трлн. Данный показатель оказался почти в два раза ниже декабрьских значений, что в значительной степени отражает сезонное замедление деловой активности в начале года. Вместе с тем по сравнению с январём прошлого года объём выдач оказался выше на 49,7 %. Средний объём выдачи кредитов за последние три месяца в корпоративном сегменте составил около ₸2,2 трлн. Таким образом, текущее снижение темпов выдачи в значительной степени обусловлено именно январским фактором сезонности.
Источник: данные НБРК, расчёты THE TENGE
В структуре выдачи корпоративных кредитов по-прежнему доминируют займы на пополнение оборотного капитала, объём которых в январе составил ₸940,9 млрд. По сравнению с январём прошлого года выдача по данному направлению увеличилась на 40,3 %. Существенный рост в годовой динамике также наблюдается по кредитам, направленным на приобретение основных средств (+107,3 %), а также по займам на новое строительство и реконструкцию (+24,8 %).
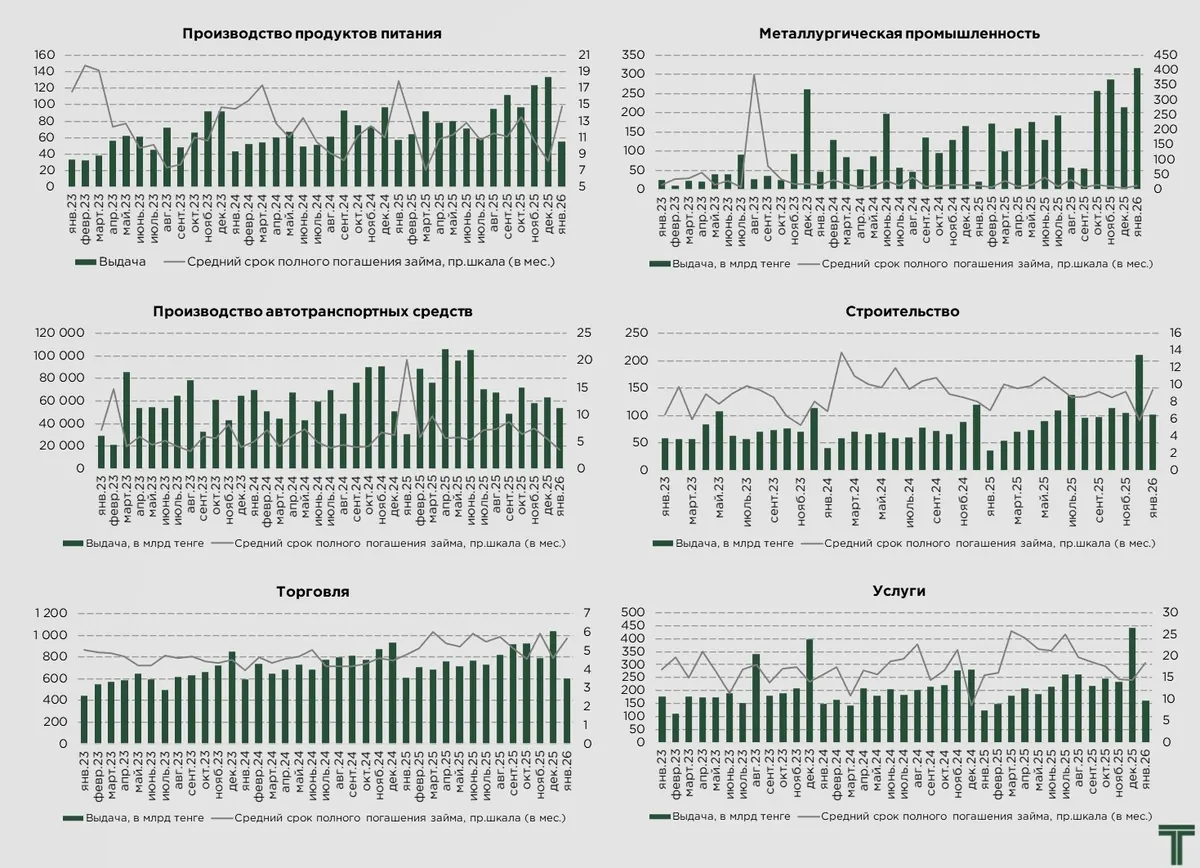
В отраслевом разрезе выдача кредитов остаётся высоко концентрированной: около 88 % всех новых займов приходится на шесть ключевых секторов экономики. Наибольшая доля сохраняется за торговлей — 37 % совокупного объёма выдачи, несмотря на небольшое снижение по сравнению с прошлым годом (−1,9 % г/г). Значительный объём кредитования также приходится на металлургическую промышленность (19,6 %), где отмечается резкий рост выдачи в 15,8 раза в годовом выражении.
Далее следуют сектор услуг, на который приходится 10,0 % всех выдач (+30,8 % г/г), транспорт и складирование — 8,5 % (+85,8 % г/г), а также строительство — 6,3 %, где зафиксирован наиболее высокий темп роста среди крупных отраслей (+183,3 % г/г). На производство автотранспортных средств приходится 3,3 % объёма выдачи, при этом в данном секторе наблюдается снижение по сравнению с прошлым годом (−15,0 % г/г).
Источник: данные НБРК, расчёты THE TENGE
В январе средний срок корпоративного кредитования составил 9,6 месяца, тогда как в розничном сегменте данный показатель достиг 20,2 месяца. Таким образом, корпоративное кредитование в банковском секторе по-прежнему носит преимущественно краткосрочный характер.
Ключевым фактором, формирующим подобную структуру сроков, остаётся жёсткая денежно-кредитная политика. В условиях сохранения высокой базовой ставки предприятия стремятся ограничивать процентные расходы и предпочитают использовать краткосрочные кредитные линии, которые позволяют более гибко управлять текущей ликвидностью. Наиболее ярко данный тренд проявляется в сегменте кредитов на пополнение оборотного капитала, где средний срок заимствований составляет всего 5,6 месяца.
Более продолжительные сроки кредитования характерны для инвестиционных займов. Так, по кредитам на приобретение основных средств средний срок составляет 35,3 месяца, а по займам на новое строительство и реконструкцию — 54,5 месяца. Однако доля таких кредитов в совокупном портфеле относительно невелика, вследствие чего их влияние на средний срок корпоративного кредитования остаётся ограниченным. Кроме того, займы на эти цели в основном субсидируются государством, поэтому предприниматели способны оплачивать подобный заем в течение длительного периода.
В целом структура сроков кредитования в корпоративном сегменте существенно отличается от розничного рынка, где в среднем в большей степени преобладают долгосрочные ипотечные и потребительские займы.
Оригинал: https://the-tenge.kz/articles/portfel-biznes-kreditov-sezonno-sokratilsya