Итоги валютного, долгового и денежного рынков за неделю
Почему национальная валюта продолжает укрепляться.
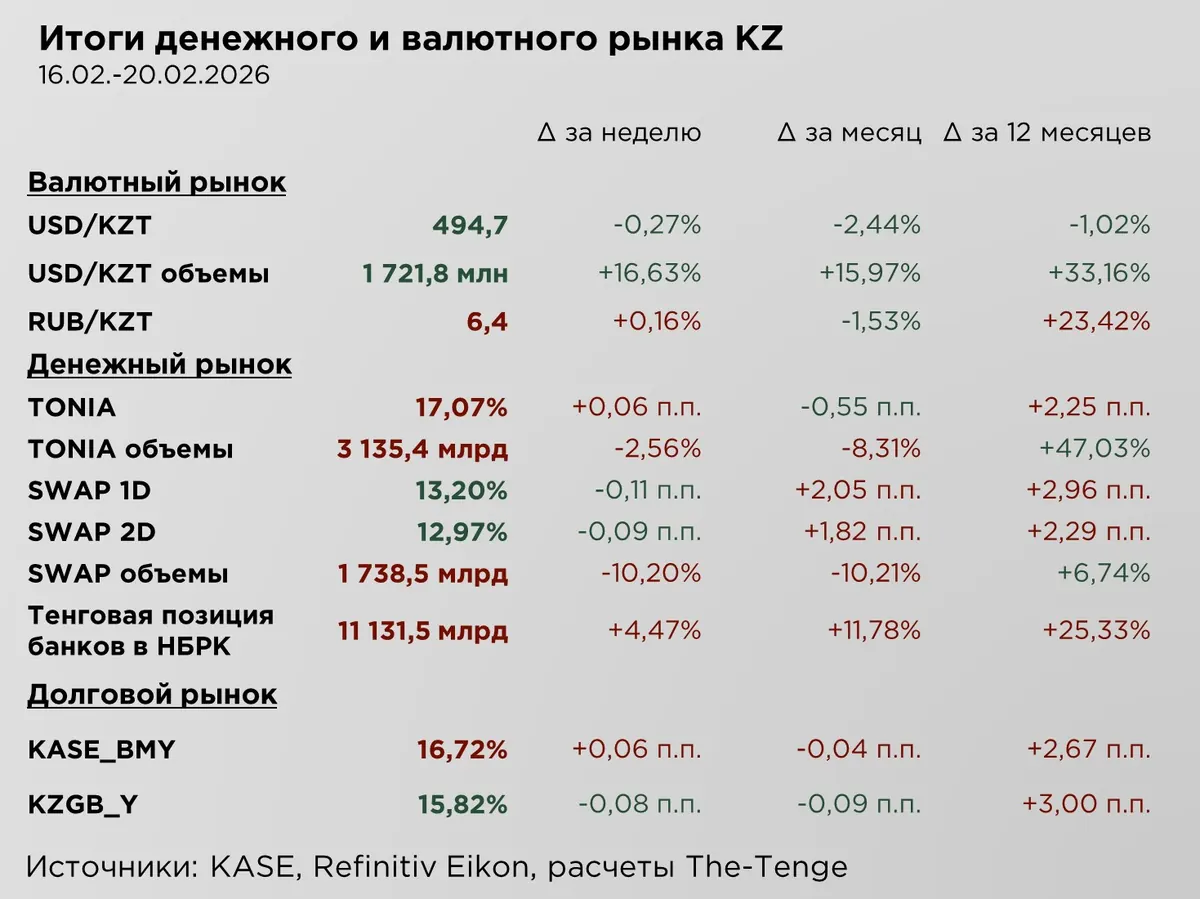
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
По итогам прошедшей недели курс тенге продемонстрировал умеренное укрепление на 0,3 %, или на ₸1,3 за $1. Внутринедельная динамика при этом была более выраженной: в отдельные дни котировки опускались до уровня ₸489 за $1, однако к концу недели произошёл резкий разворот и частичная коррекция достигнутых значений. Одновременно наблюдалось заметное увеличение объёмов торгов на валютном рынке (+16,6 % за неделю), связанное с налоговым периодом.
Таким образом, ключевым внутренним фактором укрепления выступила налоговая неделя. Традиционно в этот период экспортёры конвертируют часть валютной выручки для исполнения налоговых обязательств, формируя дополнительное предложение иностранной валюты на рынке. В условиях сдержанного спроса на валюту со стороны импортёров и населения это приводит к краткосрочному избыточному предложению и, как следствие, к укреплению тенге.
Внешний фон также оказывал умеренно поддерживающее влияние. Наблюдалось определённое улучшение ценовой конъюнктуры на сырьевых рынках, прежде всего, за счёт роста стоимости нефти, что традиционно транслируется в укрепление валют стран-экспортёров. В сочетании с внутренними налоговыми факторами это сформировало синхронный импульс в сторону укрепления тенге.
Тем не менее, текущая динамика вновь актуализирует проблему переукрепления курса, не в полной мере подкреплённого фундаментальными макроэкономическими параметрами. Реальный сектор экономики по-прежнему функционирует в условиях сохраняющихся структурных ограничений, а платёжный баланс остаётся чувствительным к колебаниям внешних цен и динамике импорта. В этой связи чрезмерное укрепление курса создаёт иллюзию устойчивости и повышает вероятность последующей коррекции.
Особое внимание уделяется роли операций кэрри-трейда. При сохранении привлекательного дифференциала процентных ставок, интерес нерезидентов к тенговым инструментам остаётся фактором поддержки курса. Однако в случае изменения глобальных финансовых условий, как роста доходностей на развитых рынках, усиления волатильности или снижения аппетита к риску, сворачивание подобных стратегий может спровоцировать ускоренный отток капитала.
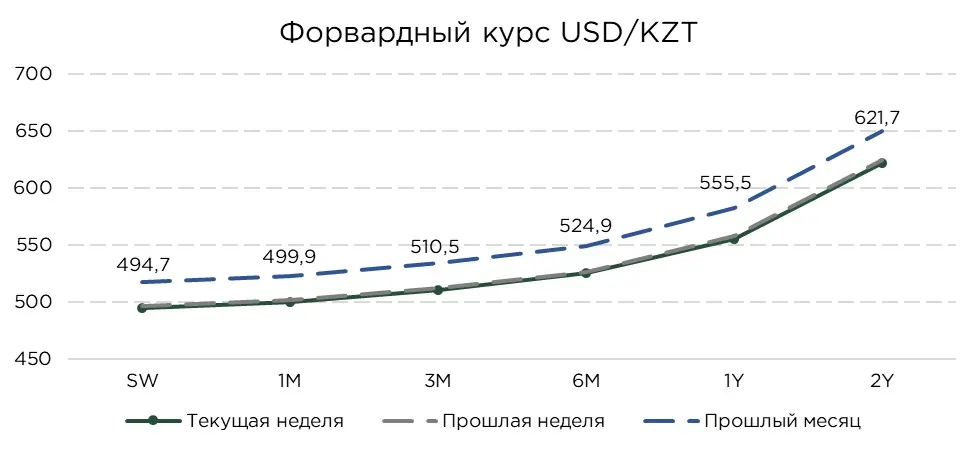
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Несмотря на сохраняющуюся относительную стабильность спот-курса тенге, текущая конфигурация денежного рынка указывает на постепенное ослабление тех факторов, которые ранее обеспечивали поддержку национальной валюте. Сформировавшийся уровень обменного курса во многом отражает накопленный эффект высокого процентного дифференциала и притока средств в рамках стратегии кэрри-трейдеров.
Дополнительное укрепление прошлой недели во многом носило ожидаемый и технический характер. Рынок закладывал увеличение предложения иностранной валюты в период налоговой недели, когда экспортеры традиционно конвертируют часть выручки для исполнения обязательств перед бюджетом. В условиях ограниченного встречного спроса это привело к заметному укреплению курса. По мере завершения налогового периода и нормализации объёмов предложения валюты, давление со стороны избыточной ликвидности будет ослабевать, что создаёт предпосылки для постепенной коррекции курса.
Дополнительным индикатором среднесрочных ожиданий выступает расчётная форвардная кривая. Расчётный форвардный курс закладывает ослабление тенге до диапазона ₸525–556 за $1 на горизонте 6-12 месяцев.
Денежный рынок
Несмотря на проведение налоговой недели, поведение участников денежного рынка свидетельствует о снижении активности по сравнению с предыдущими периодами. Ставка однодневного РЕПО повысилась лишь незначительно (на 0,06 п.п.), тогда как объёмы операций сократились на 2,6 % за неделю и на 8,3 % в месячном выражении.
Однако, параллельно наблюдается продолжение экспансии тенговых резервов банков второго уровня. Их объём увеличился на 4,5 % за неделю и на 11,8 % за месяц. Это указывает на активное участие НБРК в ряде каналов по финансированию экономики и бюджетных расходов. В долгосрочной перспективе подобное активное расширение резервов в денежной системе ведет к очередному усилению проинфляционности в экономике.
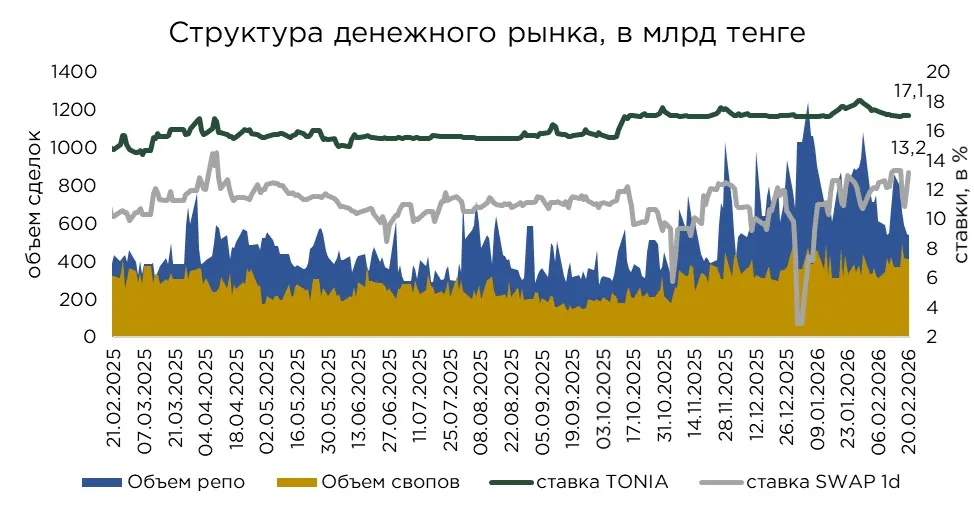
За прошедшую неделю ставки по однодневным валютным свопам сократились на 0,1 п.п., а по двухдневным на 0,09 п.п., составив 13,20 % и 12,97 % соответственно. При этом объёмы торгов сократились, но сокращение носило технический характер из-за выходных в США 16 февраля.
Снижение ставок по валютным свопам при одновременном увеличении средних объёмов торгов указывает на расширение использования своп-инструментов в качестве механизма страхования валютной позиции, а также нежелание продавать валюту по текущему курсу, предпочитая финансировать тенговые операции через займы.
Долговой рынок
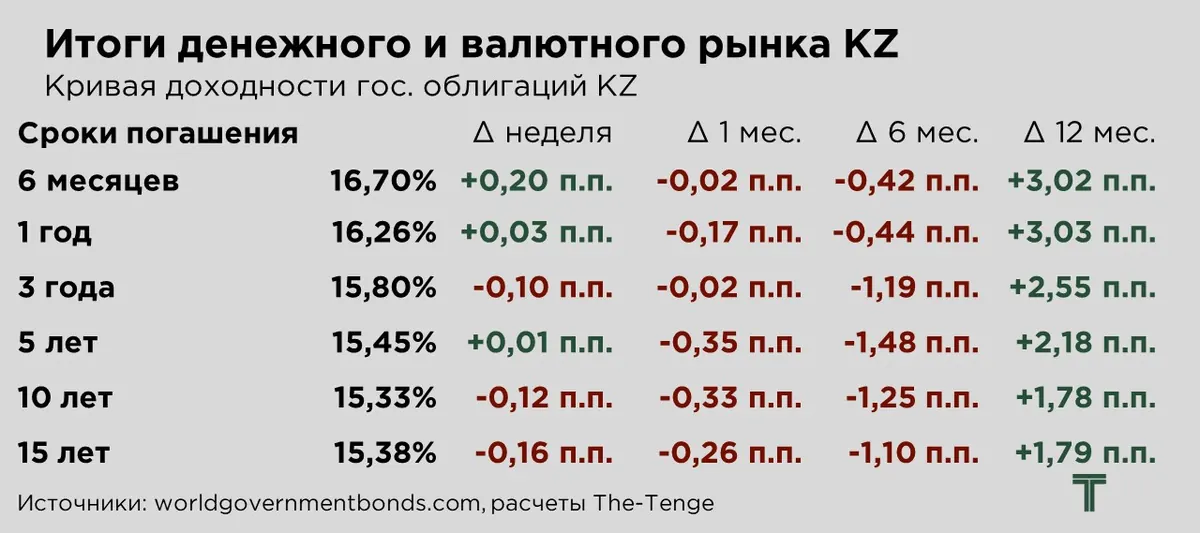
На рынке государственных ценных бумаг наблюдается разнонаправленная динамика по всей длине кривой доходности, при том, что её общая конфигурация по-прежнему близка к прямой. Рынок пока не закладывает ни резкого смягчения, ни ужесточения денежно-кредитной политики, однако внутри кривой формируются более тонкие структурные сдвиги.
Отмечается устойчивый рост спроса на среднесрочные (около 3 лет) и долгосрочные выпуски (10–15 лет). Данная тенденция сохраняется уже не первую неделю и сопровождается стабильным интересом к тенговым инструментам со стороны как локальных институциональных инвесторов, так и нерезидентов. Несмотря на постепенное снижение доходностей, их текущий уровень по-прежнему существенно превышает показатели годичной давности.
Одновременно в структуре кривой начинают просматриваться элементы U-образной конфигурации. Доходности в среднесрочном сегменте (1–5 лет) снижаются более заметно, отражая концентрацию спроса и ожидания умеренного снижения инфляционного давления. Короткий конец остаётся жёстко привязанным к уровню базовой ставки и денежному рынку, тогда как длинный сегмент реагирует значительно сдержаннее, поскольку в нём по-прежнему закладываются премии за инфляционный и фискальный риск на горизонте более 10 лет.
Существенную роль в текущей динамике играет повышенный спекулятивный и квазиспекулятивный спрос, сосредоточенный преимущественно в среднесрочных выпусках. Именно этот участок кривой обеспечивает оптимальный баланс между доходностью, дюрацией и валютным риском. Для кэрри-трейдеров бумаги со сроком 2–5 лет позволяют зафиксировать высокий купон при ограниченной чувствительности к резким колебаниям долгосрочных ожиданий.
Индикатор доходности корпоративных облигаций основной площадки KASE BMY, несмотря на снижение доходностей безрисковых инструментов, продемонстрировал рост на 0,06 п.п. Рост связан, в первую очередь, с активизацией выпуска долговых тенговых инструментов микрофинансовых компаний со значительной премией к рынку.
В целом, такая динамика указывает на сохранение повышенной премии за кредитный риск и сдержанную позицию инвесторов в отношении корпоративного сегмента.
Фактически рынок не транслирует снижение доходностей государственных бумаг автоматически в корпоративные спреды, что отражает осторожную переоценку качества заёмщиков.
В то же время доходность государственных ценных бумаг по индикатору KZGB_Y сократилась на 0,08 п.п., продолжая нисходящее движение безрисковой кривой.
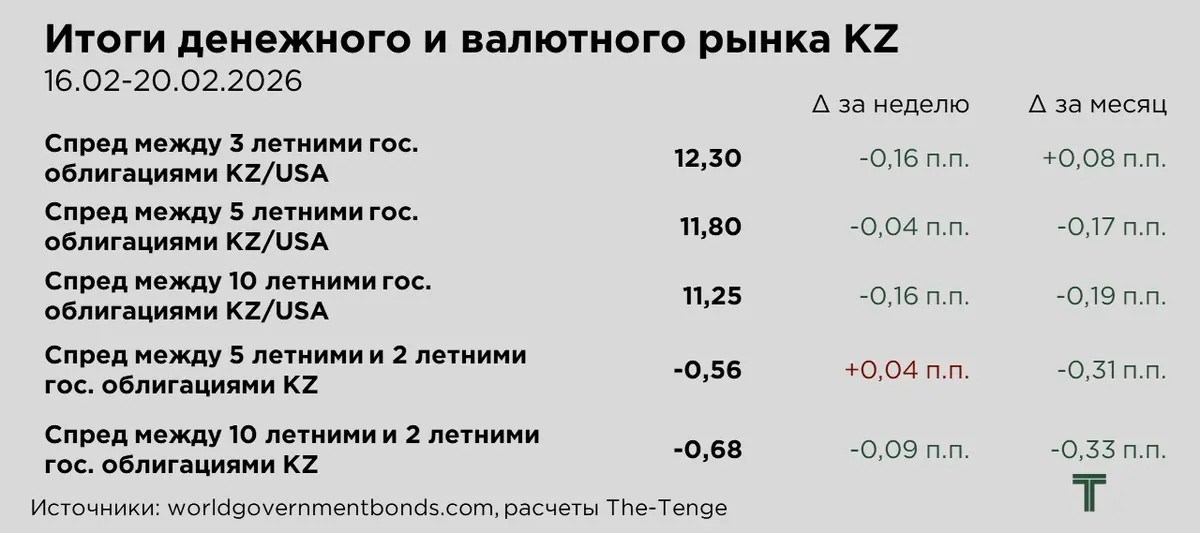
На фоне продолжающегося снижения доходностей по казахстанским государственным облигациям, наблюдается постепенное сужение спредов к доходностям долларовых казначейских бумаг США. Иными словами, дифференциал между тенговыми суверенными инструментами и ГЦБ США.
Параллельно на внутреннем рынке фиксируется расширение спреда между 10- и 2-летними государственными облигациями, что указывает на постепенное смещение кривой доходности в сторону инвертированного состояния.
В то же время спред между 5-летними и 2-летними бумагами незначительно сократился расширился (+0,04 п.п.).
Внешние условия
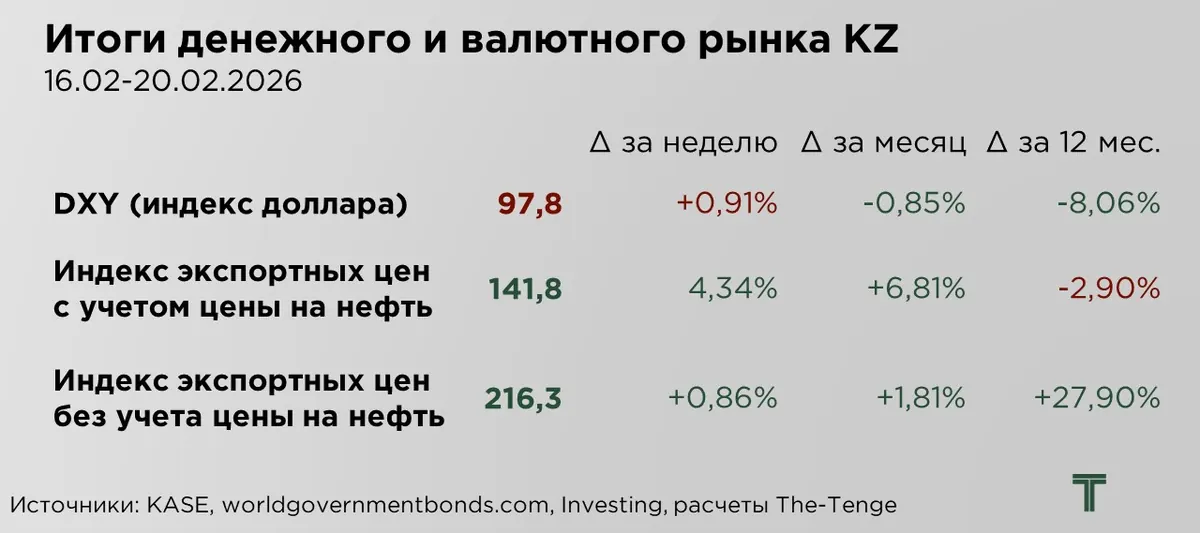
За прошедшую неделю доллар США укрепился на 0,9 %, оказав давление на большинство валют развивающихся и развитых стран. При этом тенге демонстрировал разнонаправленную динамику, укрепляясь преимущественно под воздействием внутренних факторов.
Вместе с тем, пятничная статистика из США задала рынкам противоречивый импульс. С одной стороны, базовый индекс потребительских расходов (PCE), который ФРС рассматривает как ключевой индикатор инфляционного давления, оказался выше ожиданий. В последнем месяце 2025 года базовый PCE вырос на 0,4 % м/м и на 3,0 % г/г, причём годовой показатель стал максимальным с ноября 2023 года и существенно превысил целевой ориентир ФРС в 2 %. Это усилило ожидания сохранения жёстких монетарных условий и поддержало доходности американских облигаций.
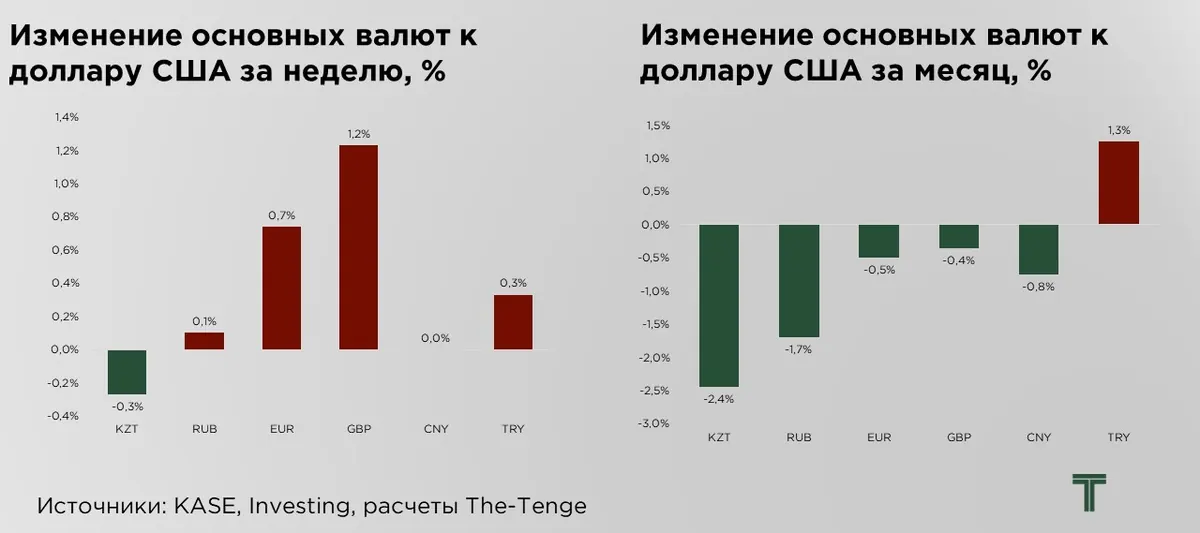
По итогам прошедшей недели российский рубль продемонстрировал умеренное ослабление на 0,1 %. При этом в месячной динамике валюта сохраняет устойчивость, укрепившись на 1,7 %. Ключевым драйвером недельного ослабления стало глобальное укрепление доллара США, усилившее давление на большинство валют развивающихся рынков. Дополнительным внутренним фактором выступило снижение ключевой ставки ЦБ РФ, что привело к сокращению процентного дифференциала.
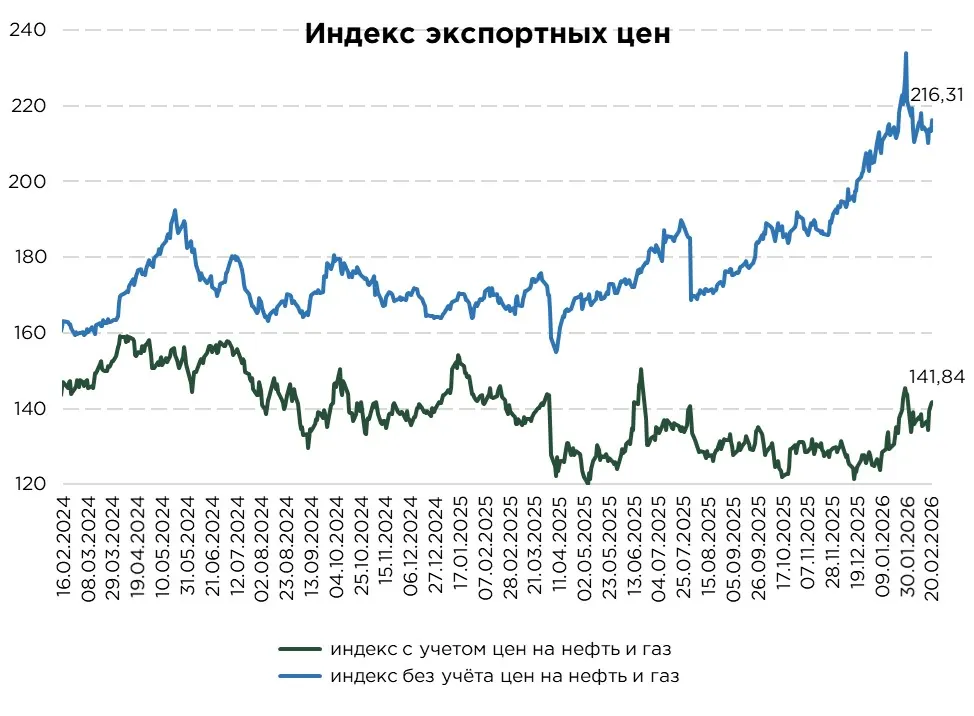
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа увеличился на 4,3 %, несмотря на укрепление доллара США. Ключевым драйвером роста стала динамика нефтяных котировок, которые продолжили повышение на фоне усиливающейся геополитической напряжённости. Сохранение жёсткой риторики в отношениях между Вашингтоном и Тегераном, отсутствие прогресса в переговорах между Россией и Украиной, а также риски возможной эскалации конфликта формируют устойчивую геополитическую премию в цене нефти.
Особое значение рынки придают рискам для поставок через Ормузский пролив — стратегически важный маршрут, через который проходит значительная часть мирового экспорта нефти и нефтепродуктов. Любые сигналы о потенциальных сбоях в этом узком месте глобальной энергетической инфраструктуры немедленно транслируются в рост цен.
В то же время индекс экспортных цен без учёта нефти и газа вырос на 0,9 %, отражая сохраняющееся давление на сегмент цветных металлов. Рынок металлов остаётся чувствительным к ожиданиям глобального роста и торговой политики США. Заявления Дональда Трампа о повышении ранее объявленной глобальной пошлины с 10 % до 15 % усилили опасения относительно замедления мировой экономической активности. Как правило, ужесточение торговых условий ограничивает промышленный спрос и оказывает давление на сырьевые товары.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/pochemu-tenge-prodolzhaet-ukreplyatsya