Обзор кредитного портфеля банков Казахстана: итоги месяца
Банковская система демонстрирует снижение кредитного портфеля, рост проблемных кредитов и сохраняющуюся высокую доходность потребительского кредитования.
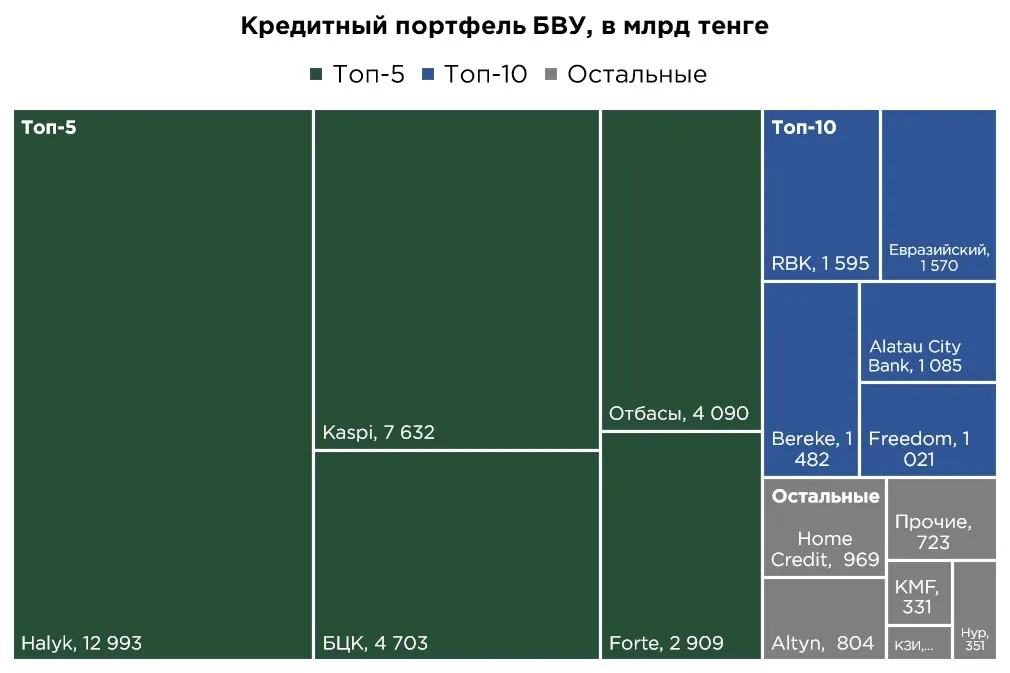
Совокупный кредитный портфель банков второго уровня сократился в январе на ₸242,3 млрд, или на 0,6 %. При этом динамика по отдельным банкам носила разнонаправленный характер. Основной вклад в снижение совокупного портфеля обеспечил Halyk Bank, где объём кредитов уменьшился на ₸240,1 млрд, фактически сформировав основную часть общего сокращения по системе.
Кроме Halyk Bank, сокращение кредитного портфеля отметилось на стороне БЦК (-₸26,8 млрд), Евразийский (-₸23,1 млрд), Bereke (-₸11,3 млрд), Kaspi (-₸4,7 млрд) и у Forte (-₸0,3 млрд).
В целом, подобная динамика является типичной для начала года. Январь традиционно отмечается сдержанной кредитной активностью на фоне сезонного замедления деловой активности. Дополнительным фактором выступает целенаправленное замедление роста потребительского кредитования, что особенно заметно на примере рознично-ориентированных банков, включая Kaspi Bank.
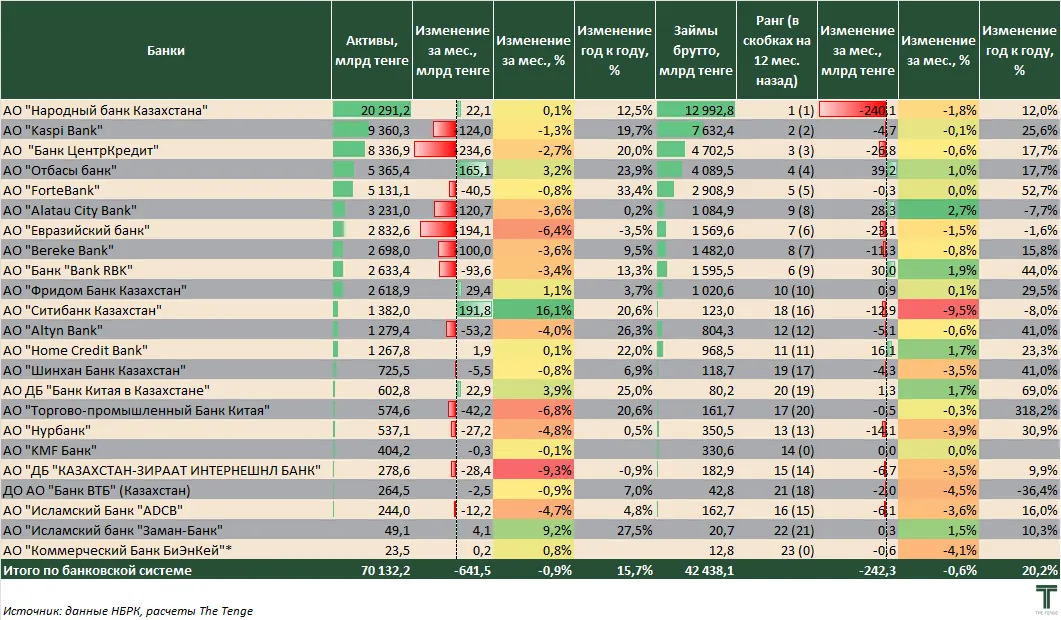
Отдельные банки, напротив, продемонстрировали рост кредитного портфеля. Наиболее заметное увеличение зафиксировано у Отбасы банк (+₸39,2 млрд), Bank RBK (+₸30,0 млрд) и Alatau City Bank (+₸28,3 млрд). Характерно, что ключевым драйвером роста розничного кредитования в январе выступило именно ипотечное направление, что и отражается заметным приростом кредитного портфеля Отбасы банка.

Источник: данные НБРК, расчёты THE TENGE
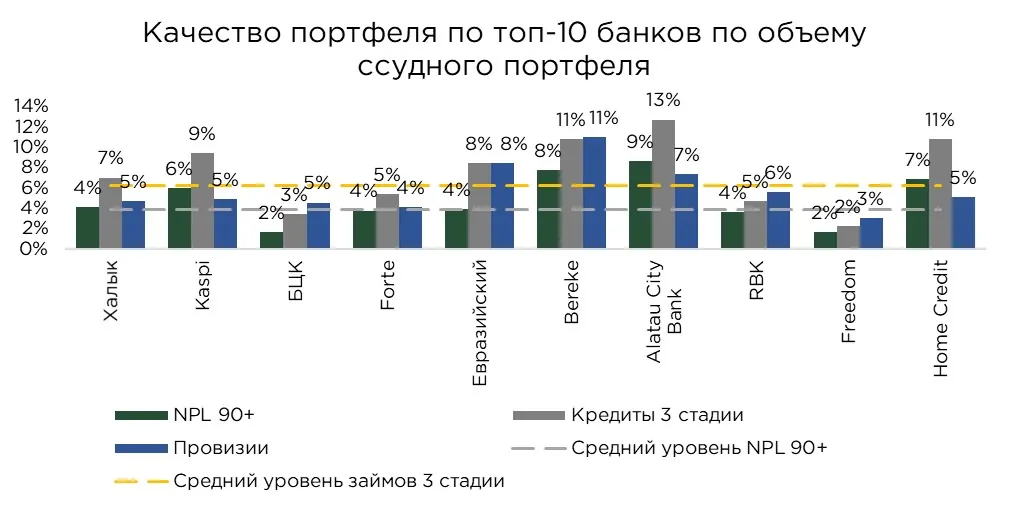
На фоне сокращения совокупного кредитного портфеля на 0,6 % в банковском секторе наблюдается ухудшение отдельных показателей качества активов. В частности, объём займов с просрочкой свыше 90 дней (NPL90+) увеличился на 4,6 %, что привело к росту их доли в кредитном портфеле на 0,2 п.п. до 3,9 %. В целом по системе данный уровень проблемных кредитов пока не выглядит критическим и остаётся на относительно умеренном уровне.
Однако в разрезе отдельных банков ситуация более неоднородна. Повышенные значения доли NPL90+ фиксируются у Alatau City Bank (8,6 %), Bereke Bank (7,7 %), Home Credit Bank (6,8 %) и Kaspi Bank (6,0 %).
В предыдущие периоды активное расширение кредитных портфелей фактически сглаживало рост проблемной задолженности. Быстрый прирост новых выдач приводил к тому, что даже при увеличении объёмов просроченных займов их доля в структуре портфеля оставалась относительно стабильной. Однако, по мере замедления темпов роста кредитования, ранее скрытые риски начинают проявляться более отчётливо.
В январе ухудшение качества кредитного портфеля наблюдалось у ряда банков. Наиболее заметное увеличение доли NPL90+ зафиксировано у Bereke Bank (+0,5 п.п.), Halyk Bank (+0,3 п.п.), Bank RBK (+0,2 п.п.) и Kaspi Bank (+0,2 п.п.).
Вместе с тем, для более комплексной оценки качества кредитного портфеля банковского сектора целесообразно рассматривать не только показатель NPL90+, но и долю займов третьей стадии обесценения, которая охватывает более широкий спектр активов с признаками повышенного кредитного риска.
Доля займов третьей стадии составила по сектору 6,4 %. По данному показателю наиболее высокие значения наблюдаются у Alatau City Bank (12,7 %), Bereke Bank (10,8 %), Home Credit Bank (10,7 %), Kaspi Bank (9,4 %) и Евразийский Банк (8,4 %). При этом у большинства банков отмечается заметный разрыв между долей займов третьей стадии и показателем NPL90+. Наиболее значительная разница фиксируется у Евразийского банка, Alatau City Bank и Home Credit Bank.
Среди БВУ за месяц прирост доли кредитов третьей стадии отмечается у Bereke (+0,4 п.п.), Халык (+0,4 п.п.), Евразийский (+0,4 п.п.) и у RBK (+0,3 п.п.).
На этом фоне выделяется группа банков с более умеренными значениями как NPL90+, так и займов третьей стадии. К ним относятся Freedom Bank Kazakhstan (2,2 % займов третьей стадии), Банк ЦентрКредит (3,4 %) и Bank RBK (4,7 %).
Источник: данные НБРК, расчёты THE TENGE
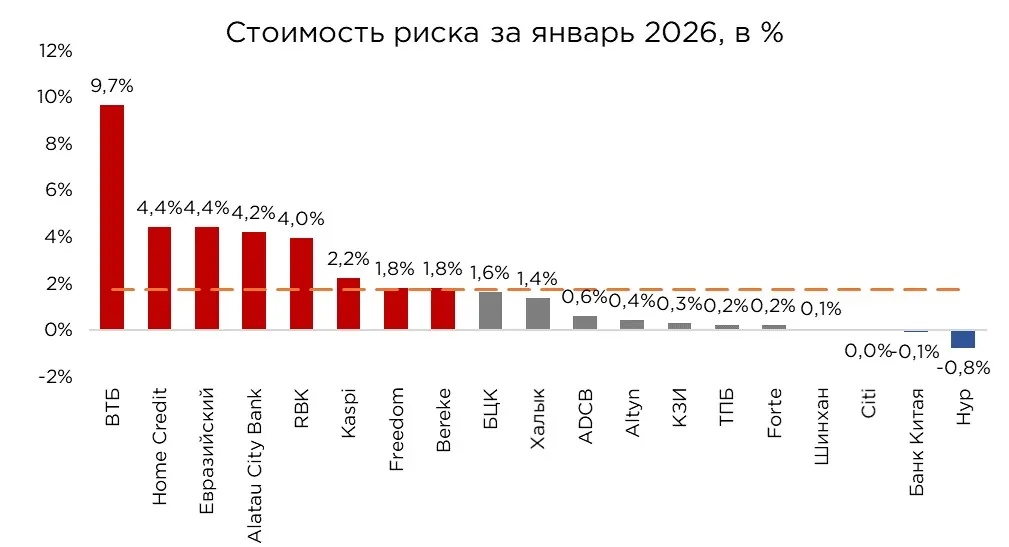
Одним из ключевых индикаторов устойчивости и качества кредитного портфеля является стоимость риска (cost of risk). Данный показатель рассчитывается как отношение объёма сформированных провизий к среднему размеру кредитного портфеля и служит косвенной, но показательной характеристикой качества активов и эффективности системы риск-менеджмента. По сути, cost of risk отражает, насколько корректно банк оценивает платёжеспособность заёмщиков и насколько его бизнес-модель устойчива к ухудшению макроэкономической конъюнктуры.
По итогам января среднерыночное значение стоимости риска в банковской системе Казахстана составило 1,7 %, что является нормальным значением для нашего рынка. Однако за месяц отметился прирост данного уровня на 0,2 п.п.
Среди активных БВУ высокое значение cost of risk отмечается у Home Credit (4,4 %), Евразийский (4,4 %), Alatau City Bank (4,2 %), RBK (4,0 %). В целом, учитывая высокую долю проблемных кредитов в портфеле, эти банки проводят более консервативную политику провизирования, что позволяет банкам заранее отразить потенциальные потери и снизить риск резких шоков для капитала в будущем. Нередко подобная политика провизирования наблюдается в преддверии или на фоне сделок по продаже, слиянию либо привлечению стратегического инвестора.
Среди БВУ, за месяц прирост значения стоимости риска продемонстрировали Home Credit (+0,5 п.п.), RBK (+0,4 п.п.), Kaspi (+0,2 п.п.), Банк ЦентрКредит (+0,2 п.п.) и Отбасы банк (+0,2 п.п.).
В практике банковского сектора рост данного показателя, как правило, сопровождает этапы трансформации бизнес-модели, включая пересмотр риск-аппетита, смену фокуса с агрессивного роста на стабилизацию баланса, а также подготовку к структурным изменениям.
Источник: данные НБРК, расчёты THE TENGE
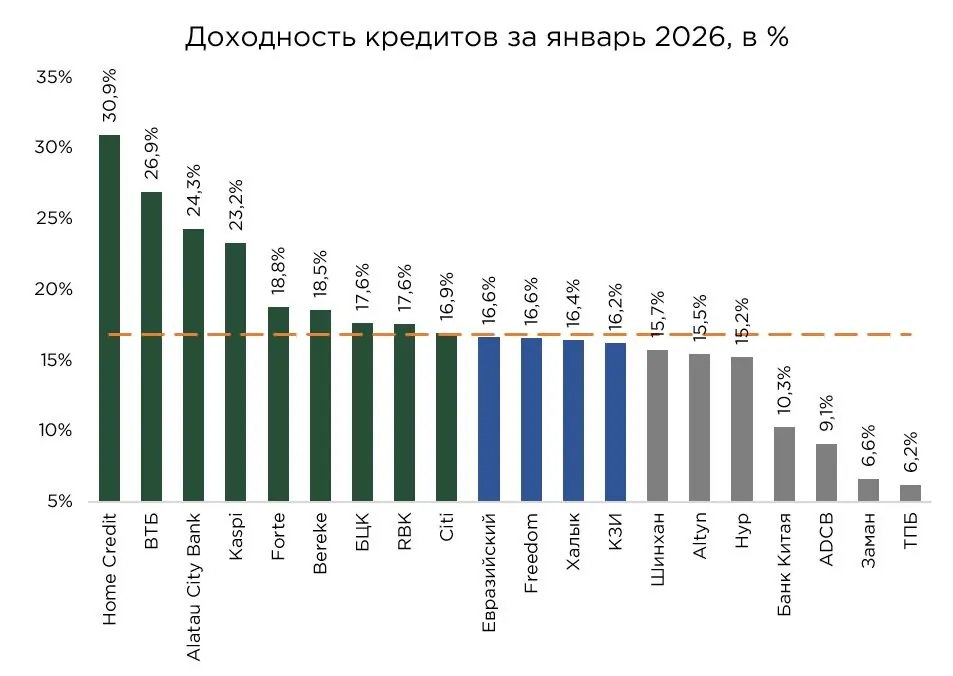
В январе средневзвешенная доходность кредитного портфеля банков второго уровня составила 17,8 %, увеличившись на 1,4 п.п. по сравнению с декабрём прошлого года.
Среди наиболее активных участников кредитного рынка высокая доходность традиционно фиксируется у рознично-ориентированных банков. Так, у Home Credit Bank доходность достигла 30,9 %, у Alatau City Bank — 24,3 %, а у Kaspi Bank — 23,2 %. Высокие показатели объясняются тем, что данные банки активно работают в сегменте необеспеченного потребительского кредитования, который характеризуется повышенными процентными ставками и короткими сроками займов.
Сравнительно высокая доходность также наблюдается у ForteBank (18,8 %) и Bereke Bank (18,5 %).
Следует учитывать, что высокая доходность в розничном сегменте неизбежно сопровождается повышенной стоимостью риска. В результате, дополнительные расходы на формирование провизий компенсируются более высокими процентными ставками по новым выдачам.
В свою очередь, у ряда банков второго уровня доходность кредитного портфеля остаётся ниже уровня базовой ставки. Вероятнее всего, это связано со структурой портфеля, где преобладают залоговые кредиты или займы, предоставленные связанным компаниям. Кроме того, многие из таких банков располагают сравнительно дешёвым или нерыночным фондированием, что позволяет им выдавать кредиты по более низким ставкам без существенного давления на маржинальность.
Источник: данные НБРК, расчёты THE TENGE
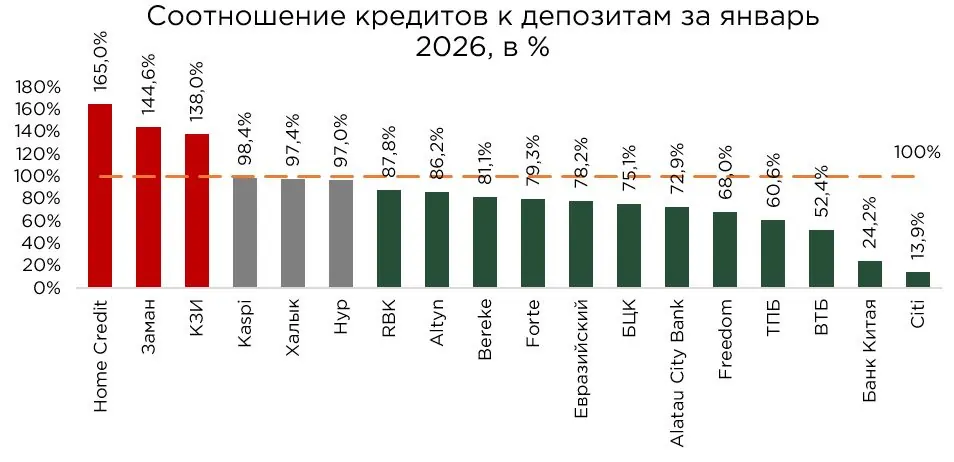
В декабре соотношение кредитов к депозитам (LDR) в банковском секторе составило 89,9 %, увеличившись на 2,2 п.п. за месяц. В целом данный показатель остаётся вблизи оптимального диапазона 80–100 %, но с планомерным смещением в сторону верхнего предела.
Приближение к уровню 100 % фактически означает, что практически весь приток депозитных средств направляется на финансирование кредитной активности.
Среди наиболее активных банков второго уровня повышенные значения LDR наблюдаются у Home Credit Bank (165,0 %) и Отбасы Банк (121,9 %), а также у ряда исламских банков. В случае исламских БВУ столь высокий уровень LDR в значительной степени отражает структурные особенности их бизнес-модели.
Относительно высокие значения LDR также наблюдаются у Kaspi Bank (98,4 %) и Halyk Bank (97,4 %). Такие значения указывают на то, что практически весь прирост привлечённых депозитных ресурсов данных банков направляется на кредитование, что отражает проведение довольно агрессивной кредитной стратегии и, как результат, накопление системных рисков.
В то же время у иностранных дочерних банков данный показатель, как правило, значительно ниже и часто не превышает 60 %. Такие банки, как правило, не ориентированы на масштабное кредитование и сосредоточены на отдельных сегментах финансового рынка, включая транзакционное обслуживание, обслуживание международных компаний и корпоративных клиентов.
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/pochemu-snizhaetsya-kreditnii-portfel-bvu