Борьба центробанков с инфляцией может создать благоприятную среду для облигаций — отчёт Pimco
При этом в вопросах кредитования и инвестиций в ИИ аналитики рекомендуют проявлять избирательность
Изображение: muhammad.abdullah/Magnific
Мощные долгосрочные сдвиги в геополитике и технологиях обеспечивают устойчивость базового сценария и одновременно расширяют риски вокруг него, отметили эксперты PIMCO Тиффани Уайлдинг и Эндрю Боллс в новом циклическом прогнозе инвестиционной компании. По мере продолжения геополитической фрагментации большинство крупнейших экономик справляются с более высокими ценами на энергоносители и тарифами лучше, чем ожидалось. Согласно базовому сценарию аналитиков, мировой экономический рост в ближайшие 6-12 месяцев останется устойчивым при умеренной инфляции благодаря буму инвестиций в ИИ, запасу прочности потребителей и Китая, а также взвешенной политике регуляторов. Тем не менее ключевые факторы устойчивости тесно взаимосвязаны и уязвимы перед рисками угасания ИИ-бума, усугубления энергетического шока из-за конфликта на Ближнем Востоке или ужесточения финансовых условий, которые могут быть не полностью заложены в оценки активов. В этих условиях эксперты считают привлекательным рынок облигаций, где решимость центральных банков снижает неопределённость, а повышенная начальная доходность и глобальная диверсификация эффективно защищают портфели от негативных исходов, хотя в сфере кредитования и инвестиций в ИИ инвесторам рекомендуется проявлять строгую избирательность из-за регуляторных и политических рисков.
Отступление глобализации и задачи экономической безопасности совпали с развитием ИИ, вызвав масштабный цикл капитальных затрат, опережающий по темпам телекоммуникационный бум 1990-х годов, отметили авторы отчёта. В то же время этот процесс создаёт риски, так как технологии развиваются быстрее регуляторных норм. Параллельно конфликт на Ближнем Востоке подтолкнул вверх цены на энергоносители и общую инфляцию, спровоцировав рост доходностей облигаций, ипотечных ставок в США и стоимости обслуживания долгов. Тем не менее мировая экономика сохраняет устойчивость за исключением Китая, где на активность давят спад в недвижимости и слабый спрос. Поскольку скачок цен на энергию лишь незначительно повлиял на базовую инфляцию и рост зарплат, а ожидания по ужесточению политики развитых (DM) и развивающихся (EM) экономик уже учтены рынками, авторы отчёта полагают, что ФРС и другим ЦБ не придётся полностью реализовывать заложенное в цены повышение ставок.
Капитальные затраты США, связанные с технологиями
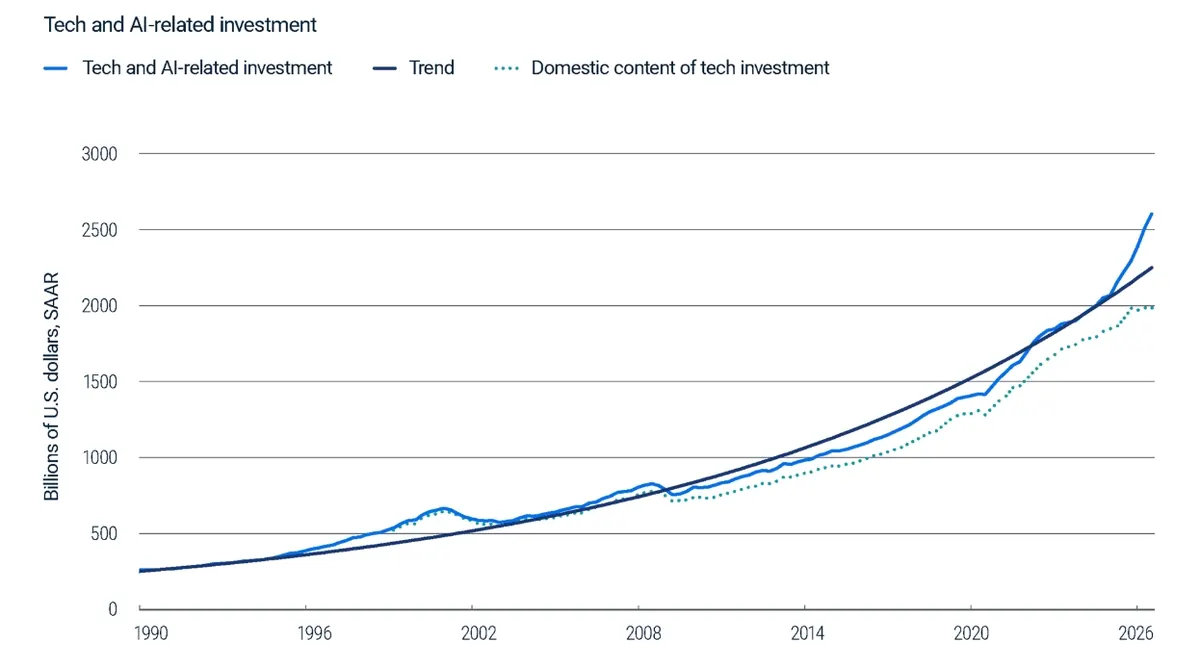
Источник: Данные счетов национального дохода и продукта Бюро экономического анализа США по состоянию на 30 июня 2026 года
Примечание. SAAR = сезонно сглаженный показатель в годовом исчислении (сезонно скорректированная годовая ставка).
Ожидается, что стабильный мировой рост продолжится в рамках базового сценария, а инфляция будет умеренной по мере угасания шока цен на энергоносители. Этот относительно благоприятный базовый сценарий частично опирается на предположение, что цены на энергоносители со временем снизятся в соответствии с ожиданиями фьючерсных рынков, однако эскалация или урегулирование конфликта с Ираном может существенно раскачать цены. Более фундаментально этот благоприятный прогноз опирается на три экономических буфера:
- Глобальный цикл капитальных затрат на ИИ продолжается без создания циклического перегрева. Спрос, связанный с ИИ, продолжает превышать предложение. Крупнейшие гиперскейлеры перешли от финансирования строительства инфраструктуры за счёт операционного денежного потока и возможностей баланса к выпуску долговых обязательств и внебалансовым обязательствам. Инвестиции в ИИ-инфраструктуру также ускоряются по всему миру, хотя США и Китай остаются лидерами.
- Домохозяйства и Китай продолжают поглощать глобальный удар от более высоких цен на энергоносители. Прочные балансы домохозяйств позволили потребителям поддерживать расходы за счёт использования сбережений. Китай поглотил более высокие издержки на сырьё за счёт снижения маржинальности, сокращения запасов и сдвига внутреннего спроса в сторону возобновляемых источников энергии, что ограничило перенос издержек в мировые цены на товары.
- Постепенный подход центральных банков к политике и склонность к риску, связанная с ИИ, помогают сохранять финансовые условия относительно стабильными. Рост заработной платы и давление удельных затрат на рабочую силу умеренные, долгосрочные инфляционные ожидания остаются зафиксированными, а большая часть текущего инфляционного давления отражает расходы на энергию и другие не связанные с оплатой труда издержки. Аналитики ожидают, что ФРС под руководством председателя Кевина Уорша сохранит общую структуру своей политики и целевой уровень инфляции в 2 %, хотя изменения в коммуникациях ФРС могут вызывать волатильность коротких ставок.
В основе этих факторов устойчивости лежит то, что ИИ меняет структуру экономического роста и инфляции. Инвестиции повышают цены на некоторые необходимые ресурсы, тогда как ожидания роста производительности под влиянием ИИ поддерживают котировки акций и создают эффект благосостояния. ИИ уже может способствовать структурным изменениям на рынке труда. В некоторых высокооплачиваемых профессиях, связанных с технологиями, найм сокращается непропорционально сильнее, тогда как давление на заработную плату ослабевает. Если эти тенденции усилятся, ИИ сможет одновременно повышать производительность и сдерживать инфляцию издержек на рабочую силу — что будет оказывать разнонаправленное влияние на общую инфляцию.
Благоприятный базовый сценарий, но высокие риски отклонений
Если базовый сценарий аналитиков зависит от прочности трёх упомянутых выше буферов, то основные риски снижения заключаются в том, что один или несколько из этих буферов могут не сработать. Поскольку капитальные затраты на ИИ, благосостояние домохозяйств и финансовые условия становятся всё более взаимосвязанными, сбой одного буфера может оказать дополнительное давление на остальные. Из-за этих ключевых рисков авторы отчёта отмечают широкий диапазон возможных исходов по обе стороны от базового сценария (то есть «толстые хвосты» распределения):
Риск 1: Инвестиции в ИИ, главный двигатель экономического роста, замедляются или сокращаются
По мнению аналитиков, резкий обвал инвестиций в ИИ в текущем цикле маловероятен из-за ранней стадии строительства дата-центров, энергосетей и высокой устойчивости вложений в оборудование. Однако эксперты предупреждают, что даже простое замедление темпов роста ИИ-капиталовложений ослабит их вклад в ВВП, а риски безопасности, инфраструктурные ограничения, удорожание финансирования и политика перед промежуточными выборами в США могут затормозить процесс, переложив поддержание экономики на скорость роста производительности от ИИ. В долгосрочной же перспективе риски спада в секторе сохраняются: переоценка ИИ-акций может вызвать сильный негативный эффект для благосостояния американских домохозяйств и иностранных инвесторов, имеющих высокие доли в акциях США, хотя высококачественные долговые обязательства сектора останутся более защищёнными.
Риск 2: Шок предложения энергии усугубляется, цены на энергоносители превышают рыночные ожидания
Напряжённость на Ближнем Востоке нарушает нефтяные потоки и истощает запасы, даже несмотря на то, что отчёты Министерства энергетики США указывают на то, что потоки через Ормузский пролив активизировались в последние недели. Явление Эль-Ниньо может создать дополнительные инфляционные риски через каналы продовольствия, удобрений и логистики. Более суровый или затяжной энергетический шок — помимо увеличения риска ответных действий центральных банков — может наложить более тяжёлое бремя на реальные доходы домохозяйств и бизнеса, а также подвергнуть испытанию способность Китая продолжать поглощать более высокие затраты на сырьё.
Риск 3: Финансовые условия резко ужесточаются
Одновременное усиление шоков предложения стимулирует инфляцию и ослабляет спрос. Это может привести к ужесточению глобальных финансовых условий — то есть к повышению процентных ставок, ужесточению стандартов кредитования, расширению кредитных спредов и другим факторам, которые в целом сдерживают экономический рост. Одним из возможных катализаторов может стать более жёсткая политика центральных банков. После нескольких лет инфляции выше целевых уровней и шоков предложения центральные банки могут придавать большее значение риску того, что очередной временный шок закрепится в инфляционных ожиданиях. В таком случае регуляторы проведут более значительное ужесточение политики, чем сейчас закладывают рынки. При этом финансовые условия могут ужесточиться и по другим причинам. По мере роста неопределённости инвесторы могут потребовать более высокую премию за риск по широкому спектру активов, особенно если доверие к инвестиционному циклу ИИ ослабнет, а цены на энергоносители останутся высокими. Более высокие процентные ставки могут выявить уязвимости и повысить вероятность сбоев на финансовых рынках.
Бюджетные дефициты остаются проблемой
Более высокие цены на энергоносители, оказавшие давление на доходность по всему миру в сторону повышения, увеличивают расходы правительств на заимствования — в то время как соотношение долга к ВВП находится на околорекордных уровнях в большинстве экономик, а бюджетный манёвр ограничен. Тем не менее, суверенный долг остаётся устойчивым в большинстве развитых стран, считают аналитики, несмотря на глобальный рост доходности. Великобритания, Италия и Япония остаются уязвимыми — причём Япония всё в большей степени из-за недавней политики, увеличивающей дефицит, — но траектории их долга выглядят устойчивыми при текущих бюджетных планах.
Выделяются две страны с более сложными траекториями долга: США и Франция. Хотя затяжной конфликт между США и Ираном может потребовать дополнительных расходов на циклическом горизонте, США сохраняют важные преимущества. Страна выпускает мировую резервную валюту. Она также облагает налогами меньше, чем большинство других развитых экономик, и поэтому обладает доходным потенциалом, если появится политическая воля его использовать. Бюджетная позиция США также выглядит значительно прочнее в расчёте соотношения долга к благосостоянию, а не по традиционным метрикам соотношения долга к доходу.
У Франции может быть меньше пространства для манёвра. В отличие от США, её и без того высокое налоговое бремя оставляет меньше возможностей для увеличения доходов. Бюджетно-налоговую политику в конечном итоге придётся ужесточить, чтобы стабилизировать траекторию долга, но краткосрочное решение выглядит затруднительным из-за неопределённости вокруг президентских выборов и ограниченного аппетита к сложным реформам.
Мы ожидаем, что бюджетные опасения продолжат вызывать эпизодическую волатильность на мировых рынках. Однако инвесторы получают более высокую доходность суверенных облигаций, чем год назад, что помогает компенсировать эти риски. Более того, если правительства всё же возьмутся за необходимые бюджетные реформы — запланированное ужесточение бюджета в Великобритании служит хорошим примером, — у доходности появится пространство для падения.
Инвестиционный прогноз: Что растущая доходность означает для облигаций
Ранее аналитики исследовали, как постпандемический инфляционный шок и цикл повышения ставок привели к смене эпох и повышению доходности облигаций. В этом году война на Ближнем Востоке спровоцировала новый инфляционный шок, который поднял доходность ещё выше. Сегодняшняя более высокая доходность может обеспечить доход, способный частично компенсировать снижение цен в такой степени, которая была невозможна в 2022 году, подчеркнули авторы отчёта. Тем не менее, путь наверх был непростым для инвесторов. Чтобы понять, куда доходность может пойти дальше, полезно изучить, почему она выросла, отметили эксперты. Так, этому способствовали несколько сил, некоторые — в большей степени, чем другие:
- Более высокие цены на энергоносители и их влияние на ожидания по денежно-кредитной политике стали главным фактором, толкающим реальную доходность вверх. Как реальная (скорректированная на инфляцию), так и номинальная доходность существенно сдвинулись вверх после пандемии. Последний рост доходности отражает более высокие цены на энергию, которые затмили более широкие дезинфляционные тенденции и заставили рынки заложить в цены больше ожидаемых повышений ставок центральными банками, чем раньше. Важно, что именно реальная доходность, а не инфляционные ожидания, была основной силой, толкавшей номинальную доходность вверх в последние месяцы, при этом 10-летняя безубыточная инфляционная доходность показывает, что инфляционные ожидания остаются в целом неизменными. Затяжной конфликт на Ближнем Востоке может со временем существенно ужесточить глобальные финансовые условия через более широкий спектр изменений цен на активы — не только через более высокие ставки, — что потенциально может навредить росту, особенно для стран-импортёров энергии.
- Реальная доходность отражает два компонента: реальную нейтральную ставку, которая выросла, и премию за срок, которая не выросла. Оценки реальной нейтральной процентной ставки (известной как r*, или «r-звезда») в США выросли. Средняя точка по нескольким американским показателям указывает на то, что r* — базовая скорректированная на инфляцию процентная ставка, которая ни стимулирует, ни сдерживает экономику, — могла вырасти примерно до 1,5 % сегодня с приблизительно 0,5 % до пандемии. Более высокий потенциальный рост США, поддерживаемый более высокой производительностью и инвестициями, похоже, объясняет большую часть этого роста. Оценки ожидаемой средней краткосрочной процентной ставки, заложенной в 5-летнюю ставку через 5 лет, также выросли. Напротив, модель Адриана, Крампа и Мёнха (ACM) Федерального резервного банка Нью-Йорка показывает, что премия за срок (то есть компенсация инвесторам за риск удержания более долгосрочных облигаций) оставалась более стабильной.
- Бюджетные опасения не были существенным фактором недавнего роста доходности. Бюджетные проблемы не новы и, похоже, уже учтены в рыночных ценах. Доходность выросла по всем срокам погашения, а не только по длинным облигациям, которые обычно более чувствительны к бюджетным проблемам. Доходность также выросла по всему миру, включая страны с более прочными бюджетными перспективами, чем у США. Главный бюджетный риск, который может подтолкнуть доходность облигаций вверх и сделать кривую более крутой, — это дальнейшее бюджетное смягчение.
- Масштаб выпуска корпоративных облигаций, связанного с развёртыванием ИИ, может быть способствующим фактором. Гиперскейлеры, активно занимающие деньги в период повышенного предложения гособлигаций США, могут объяснять часть роста доходности, хотя данные рисуют более сложную картину.
Взгляд в будущее: наш базовый сценарий заключается в том, что центральные банки сохранят надёжную приверженность укрощению инфляции. Это может обеспечить поддержку для облигаций, помогая снизить неопределённость инвесторов относительно среднесрочных перспектив доходности. В конечном счёте это может помочь восстановить отрицательную корреляцию между облигациями и акциями, которая делает дюрацию эффективным средством хеджирования портфеля. Такие отрицательные корреляции имеют тенденцию проявляться снова со временем.
Оценки ожидаемой краткосрочной ставки, заложенной в 5-летнюю ставку через 5 лет (5y5y), выросли
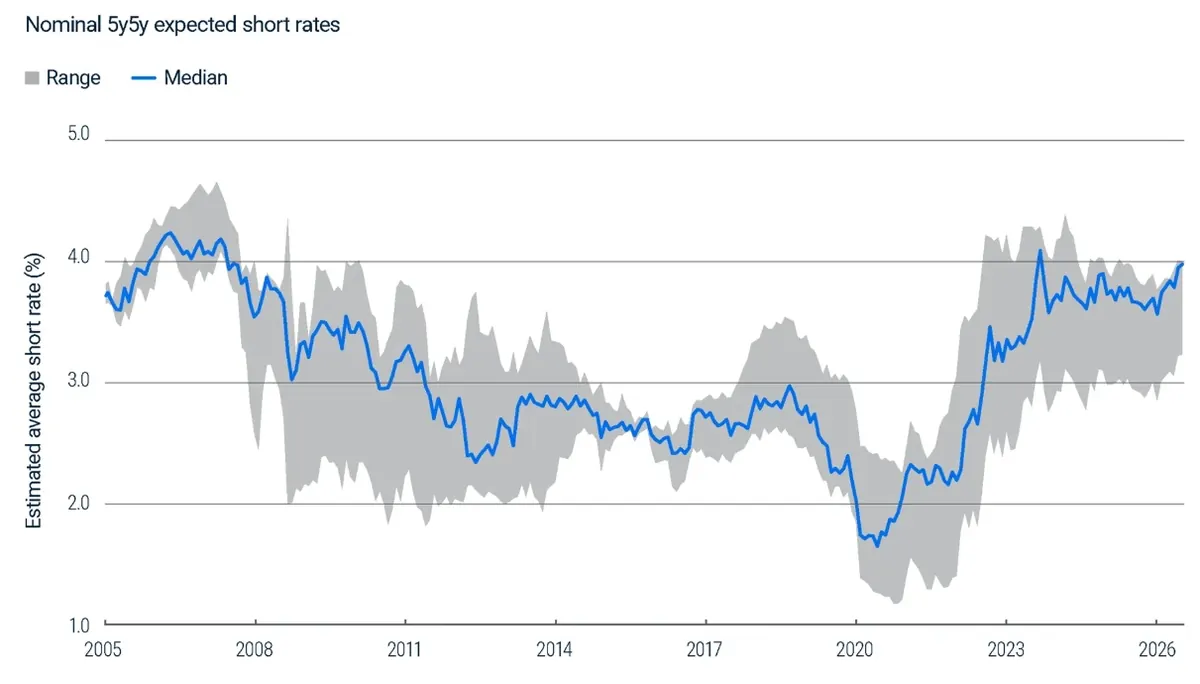
Источник: Расчёты PIMCO по состоянию на 30 июня 2026 года на основе исследований Д'Амико, Кима и Вэя (DKW, 2018); Адриана, Крампа и Мёнха (ACM, 2013); Кима и Райта (KW, 2005); а также Кристенсена, Диболда и Рудебуша (CDR, 2011)
Примечание. Только в иллюстративных целях.
Сегодня инвесторы получают компенсацию за более высокие нейтральные ставки. Начальная доходность — исторически высоко коррелированная с доходностью за последующие пять лет — это именно то, что делает облигации потенциально привлекательным активом, генерирующим доход, оставаясь при этом потенциально эффективным средством хеджирования от более неопределённого прогноза.
Даже после недавнего роста доходность облигаций вернулась к своим долгосрочным историческим средним значениям — уровням, которые в последний раз наблюдались в 1990-х и начале 2000-х годов, до эры подавленной доходности, последовавшей за глобальным финансовым кризисом. Хотя реальная доходность всё ещё может вырасти дальше, сегодняшние уровни обеспечивают доход, который может служить поддержкой в самых разных сценариях. Инструментам с фиксированной доходностью не требуется падение доходности для того, чтобы обеспечивать высокую абсолютную и относительную доходность, но существуют и бычьи сценарии, если доходность действительно упадёт — например, если материализуется обусловленная ИИ дезинфляция.
Как построить устойчивость портфеля
В мире, где центральный сценарий благоприятен, но «хвосты» весомы, инвесторам следует стремиться к созданию портфелей, способных сохранять устойчивость при самых разных сценариях.
- Владейте диверсифицированным глобальным портфелем высококачественной дюрации
Привлекательная начальная доходность — и доход, который она может предложить — обеспечивают существенную защиту от инфляционных хвостов риска, сохраняя при этом потенциал облигаций хеджировать угасающий импульс капитальных затрат на ИИ или шок для роста. Глобальное распределение облигаций между развитыми и развивающимися рынками может помочь диверсифицировать страновые факторы, включая бюджетные риски.
Наши взгляды на кривую доходности становятся более сбалансированными, поскольку инвесторы теперь могут найти хорошую доходность по всем срокам погашения. Мы по-прежнему находим среднесрочные (5-7-летние) казначейские облигации США привлекательными и всё более позитивно смотрим на более длинные облигации по мере роста доходности. Мы видим ценность для терпеливых инвесторов со среднесрочным горизонтом планирования. Данные показывают, что домохозяйства могут сохранять избыточную долю в акциях и наличных деньгах по сравнению с историей и недостаточную долю в облигациях, даже несмотря на то, что доходность облигаций сегодня может быть сопоставима с доходностью акций по прибыли.
- Будьте избирательны в кредитовании и в ИИ-комплексе
Развёртывание ИИ находится в центре инвестиционных возможностей в кредитовании. Значительная часть прогноза капитальных затрат на ИИ была перенесена на циклический горизонт. При этом кредитные спрэды узки, а корреляции, связанные с ИИ, растут по мере того, как в секторе выпускается всё больше долга. Аналитики фокусируются на избирательности, относительной стоимости и смягчении рисков снижения, стремясь обеспечить адекватную компенсацию за риск. В кредитовании, связанном с ИИ, это может означать поиск большей компенсации за регуляторные и юридические риски, а также политику, связанную с промежуточными выборами в США.
Во времена трансформаций под влиянием ИИ диверсификация становится всё более важной. Инвесторам следует открыто подходить к тому, какие секторы могут подвергнуться изменениям. Программное обеспечение — очевидный кандидат, но возможности гораздо шире, и компании, отстающие в гонке внедрения ИИ, рискуют остаться позади. В некоторых областях усилившаяся конкуренция на базе ИИ может и не привести к банкротству компаний, но может оказать давление на маржу.
Более высокие процентные ставки повлияют на цикл дефолтов по кредитам, который и без того активно развивался. В корпоративном прямом кредитовании инвесторы сталкиваются с разочарованием по сравнению с доходностью прошлых лет. Воздействие может быть усилено для некоторых наиболее ограниченных по рейтингам и ликвидности инструментов, которые создавались в основном для благоприятных кредитных и процентных условий. Многие такие инструменты продемонстрировали значительный рост в последние годы и сейчас сталкиваются с проблемами как из-за более высоких ставок, так и из-за ухудшения качества кредитов.
Мы стремимся к гибкости в распределении кредитных ресурсов, используя относительную стоимость в качестве ориентира по секторам. Мы всё ещё находим привлекательную стоимость в финансировании реальных активов и обеспеченном кредитовании, даже несмотря на то, что недавние опережающие результаты привели к сужению преимущества в относительной оценке в некоторых областях.
- Рассмотрите товарно-сырьевые и реальные активы для хеджирования рисков предложения
В эру всё более частых геополитических, энергетических и прочих шоков предложения портфелям требуется защита от исходов, при которых инфляция растёт, даже когда рост ослабевает. Товарно-сырьевые и отдельные реальные активы могут дополнить дюрацию, обеспечивая доступ к тем самым факторам дефицита и давления на предложение, которые могут бросить вызов как экономическому росту, так и традиционным финансовым активам.
Заключение
Базовый сценарий для этого цикла остаётся конструктивным. Но часть этой устойчивости опирается на инвестиционный бум, вызванный необычным сочетанием коммерческих возможностей и стратегической срочности — бум, который может развиваться быстрее, чем создаются ограничения вокруг него. Такое сочетание создаёт потенциал роста для производительности и экономики, но оно также порождает необычно «толстые» хвосты рисков. По мнению аналитиков, портфели должны быть сформированы так, чтобы участвовать в базовом сценарии и выдерживать эти крайние риски. При сегодняшней начальной доходности это остаётся мощным аргументом в пользу облигаций.